信昌電AI占比跳升、漲價效益下半年發酵
信昌電(6173-TW)過去主要以車用被動元件為主,近年則逐步將產品組合轉向AI伺服器等高階應用。尤其大尺寸、高壓及高可靠度MLCC,正對應AI伺服器電源所需規格。
從產品結構來看,大於1206尺寸的MLCC數量占比僅約1.49%,但價值占比卻可達20%至30%,顯示少量高階產品對整體營收及獲利的影響相當大。
其中,NP0產品目前供給偏緊,Mega Cap則預計在2026年下半年開始明顯放量。公司指出,Mega Cap單價約為一般產品的6至8倍,NP0約為一般產品的3倍,若高階產品出貨持續增加,除了推升營收,也可能進一步改善產品組合。
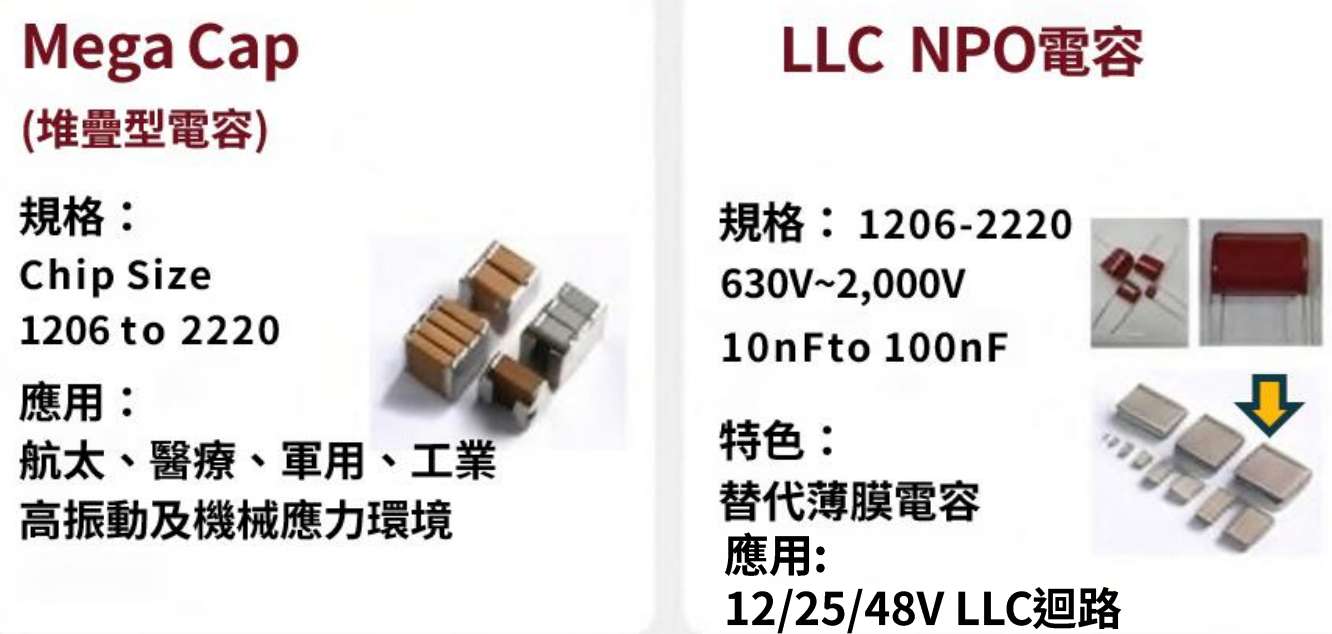
(圖片來源:信昌電法說會簡報)
此外,機器人相關應用占比也呈現上升趨勢,從2026年第二季的3.7%,預估逐季提升至第四季約6%,應用市場進一步擴大。
漲價集中下半年,Q3、Q4毛利率成關鍵驗證
價格是信昌電今年另一項重要變化。公司預估2026年全年產品平均漲價約30%,但上半年實際反映幅度約10%至20%,因此較大的漲價效益將集中在下半年。
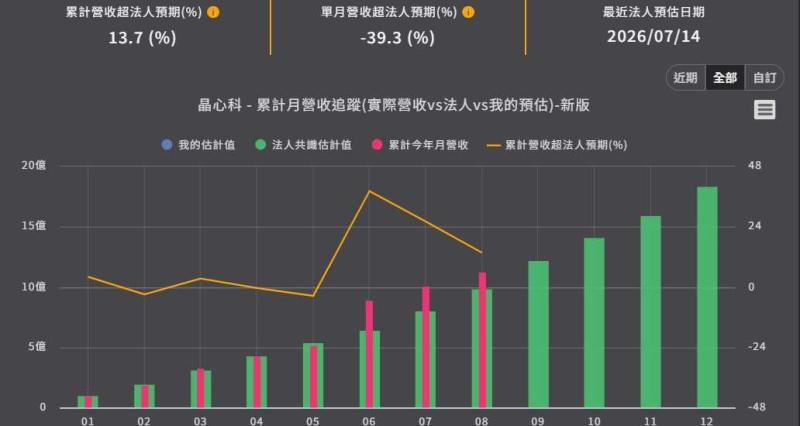
從財報來看,2026年第二季毛利率為28.84%,營業利益率22.26%,單季EPS為1.79元;上半年毛利率則達28.63%,較去年同期增加5.61個百分點。
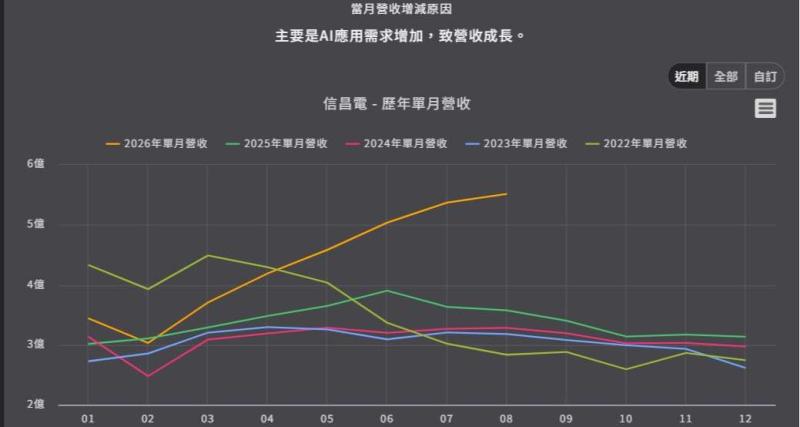
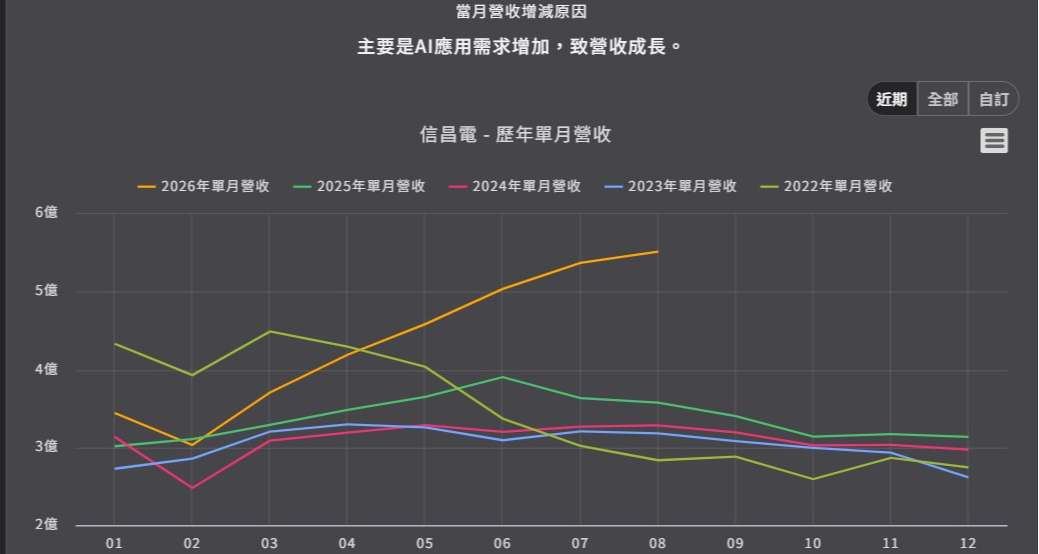
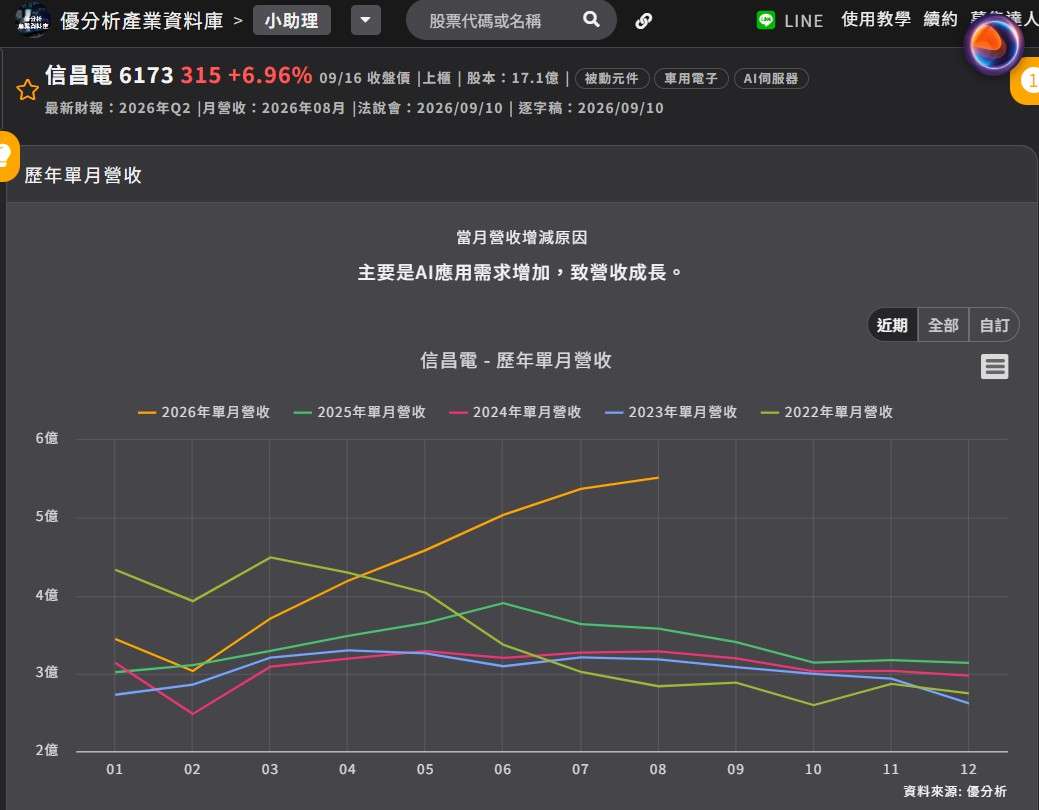
營收端也同步加速,6月、7月及8月營收年增率分別為29.08%、47.86%及54.27%,呈現逐月放大的趨勢。接下來市場關注的焦點,將落在第三、第四季漲價及高階產品放量能否進一步反映至毛利率。
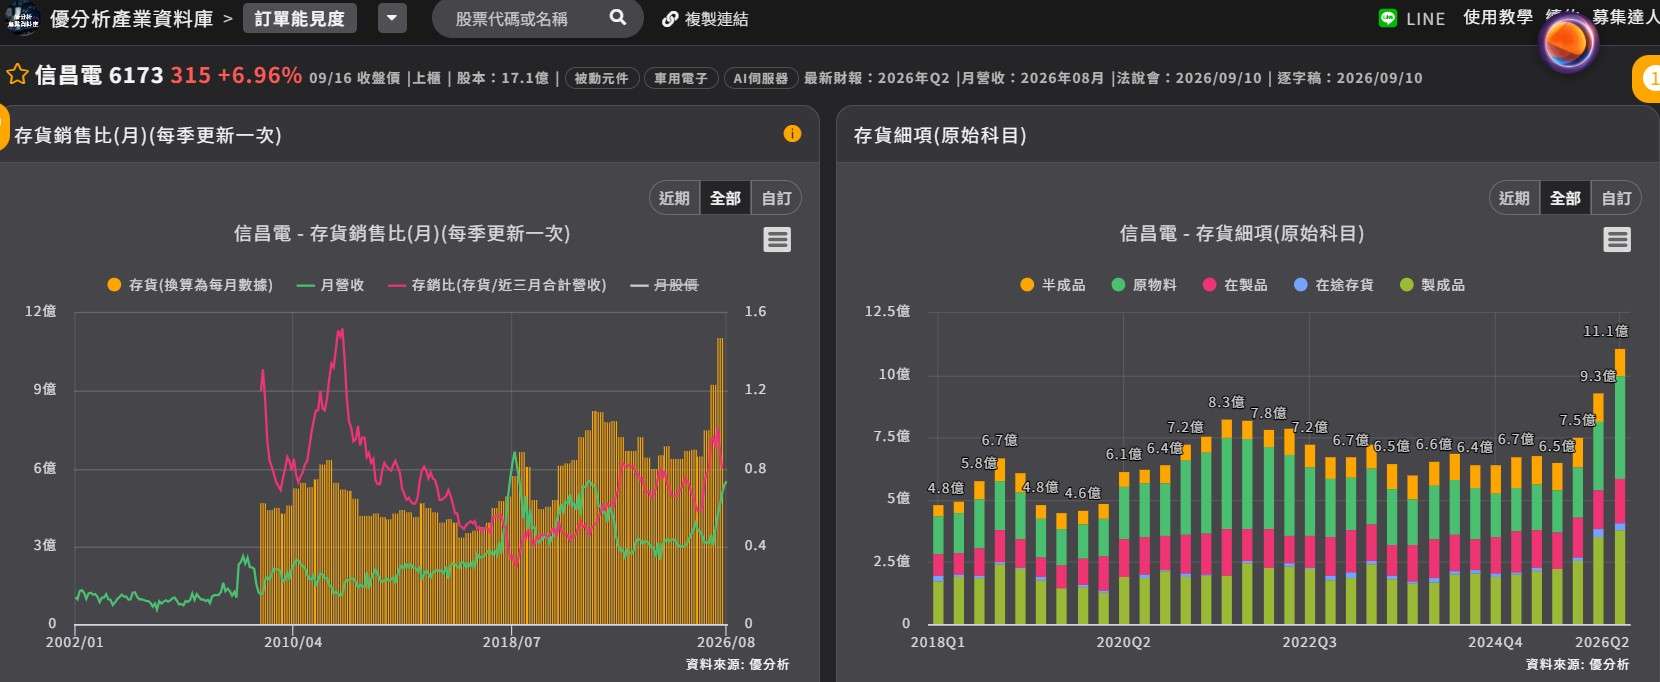
目前公司稼動率維持約85%至90%,高階產品交期則已拉長至約30週,訂單能見度約12個月,需求強度仍值得觀察。
(資料來源:優分析產業資料庫)
擴產布局啟動,2027年產能將明顯增加
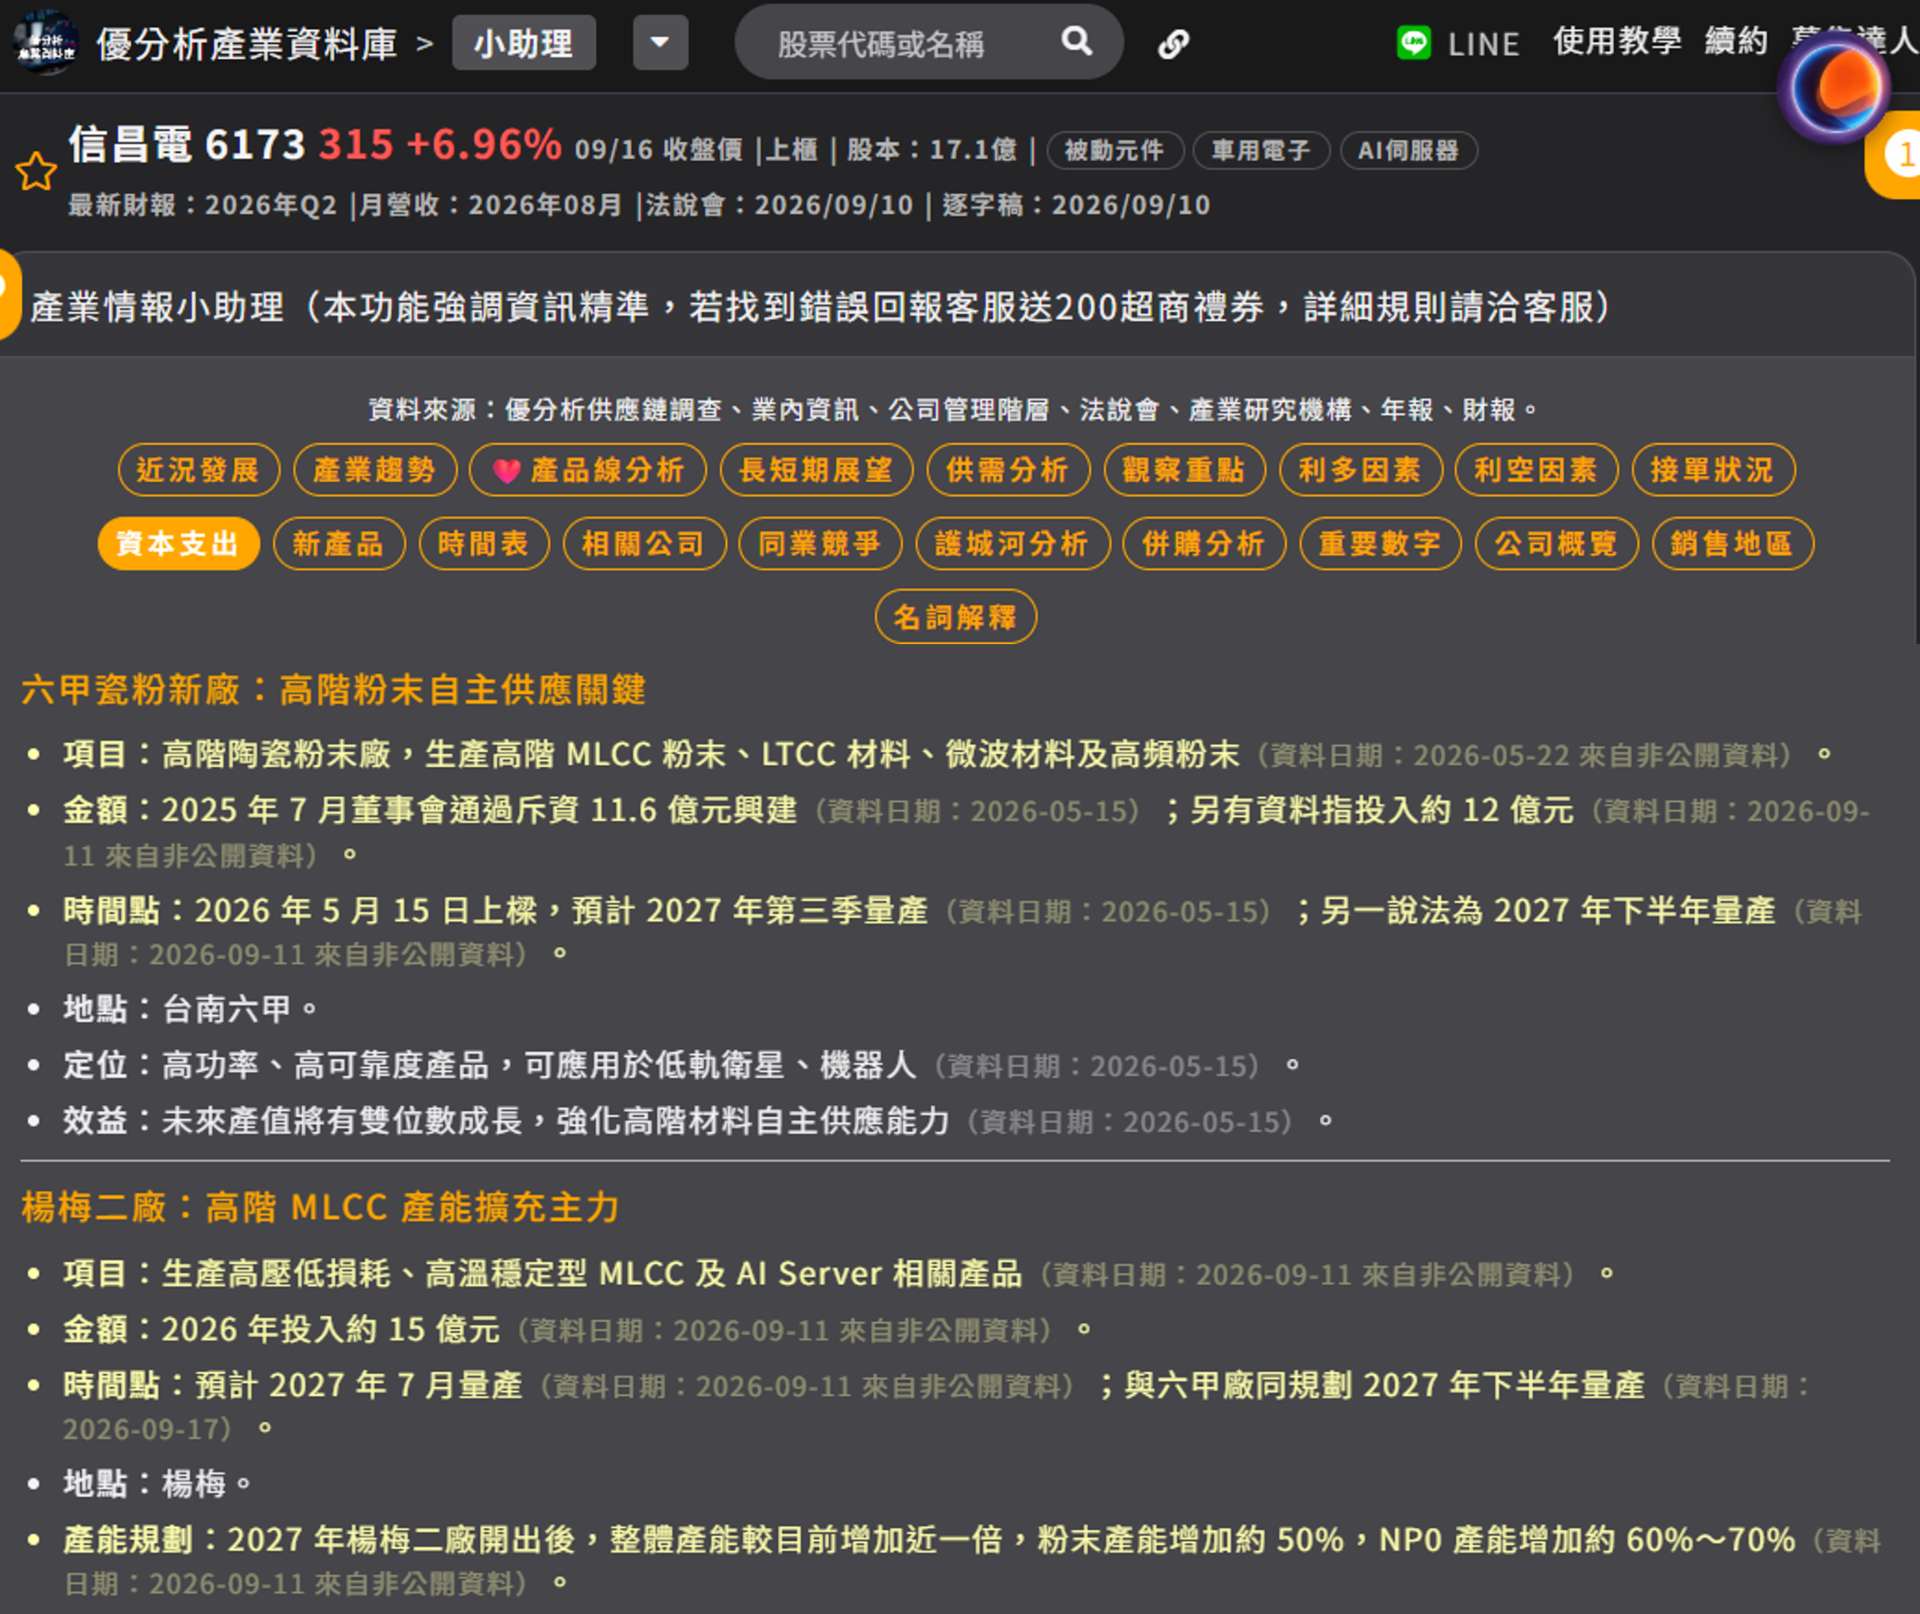
面對AI與高階MLCC需求增加,信昌電也同步擴充產能。2026年楊梅一廠產能較2025年增加約30%,2027年整體產能預計較目前接近翻倍,粉末產能增加約50%,NP0產能則增加約60%至70%。
新廠方面,楊梅二廠預計2027年7月量產,六甲粉末廠則規劃於2027年下半年量產,後者投資金額約12億元,主要布局高階介電瓷粉。
其中,介電瓷粉雖約占公司營收12%,但在高階MLCC製造中具有關鍵地位。信昌電具備從介電粉末到MLCC元件的垂直整合能力,高階粉末價格約較一般粉末高50%至100%,目前產能維持高檔。
公司也持續縮小粉末粒徑,目前已由600奈米縮減至250奈米,未來則朝200奈米以下發展,藉此支應更高階MLCC產品需求。
(資料來源:優分析產業資料庫)
2027年進入新階段,折舊與成本壓力同步浮現
不過,擴產也意味著成本結構將發生變化。楊梅二廠及六甲廠陸續量產後,折舊費用將開始增加,2027年能否透過高階產品放量消化新增折舊,將成為獲利表現的重要觀察點。
此外,匯率、關稅及原物料成本仍是影響毛利率的變數。近期產品漲價能否順利轉嫁成本,以及高階產品占比提升速度,都將影響實際獲利表現。
(資料來源:優分析產業資料庫)