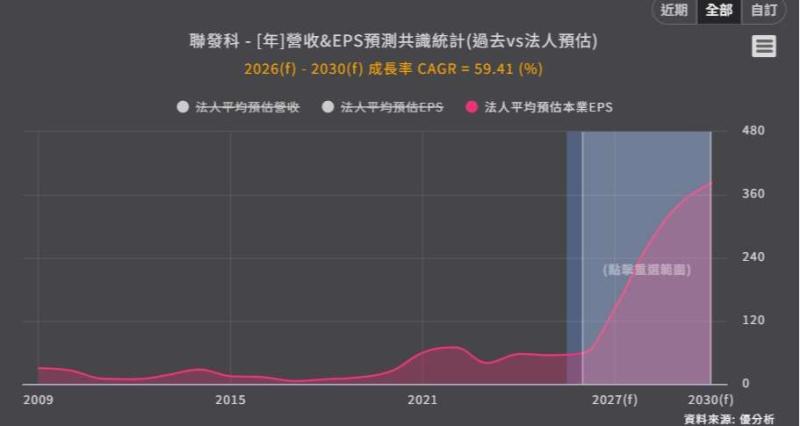
貿聯-KY(3665-TW)8月營收雖較7月高點回落7.66%,但年增仍達53.99%,前8月累計年增40.01%。Q2毛利率回升至30.73%,營益率與EPS同步創高,基本面仍穩健。市場更關注下半年HVDC、光通訊陸續放量,以及Interplex Datacom併購效益,隨HPC占比提升,貿聯產品與獲利結構也可能進一步改變。
8月營收首見月減,成長動能開始放緩?
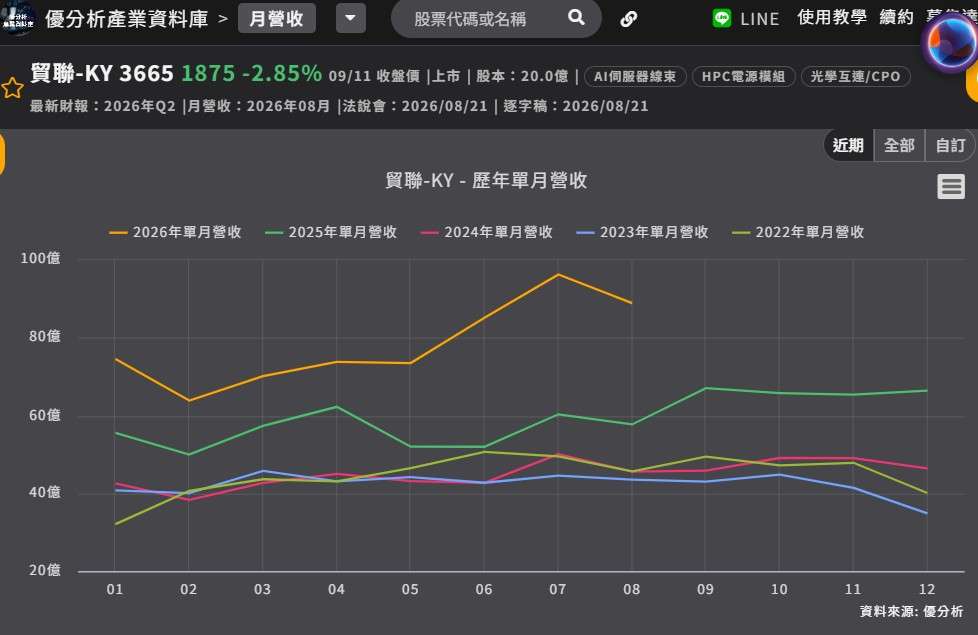
貿聯7月營收達96.30億元,創下歷史新高,不過8月營收降至88.92億元,月減7.66%,但仍較去年同期成長53.99%,為單月歷史次高。公司表示,8月營收變化主要受到季節性因素、出貨時程、客戶驗證進度及產品轉換等因素影響,中長期需求並沒有重大改變。
從年增率來看,貿聯6月、7月及8月分別為63.78%、59.59%及53.99%,增速確實逐步收斂。不過,在去年同期基期持續墊高的情況下,年增率下降並不代表動能轉弱。前8月年增40%的成績,仍是歷年同期新高。
(資料來源:優分析產業資料庫)
Q2毛利率回升,獲利表現比營收更值得看
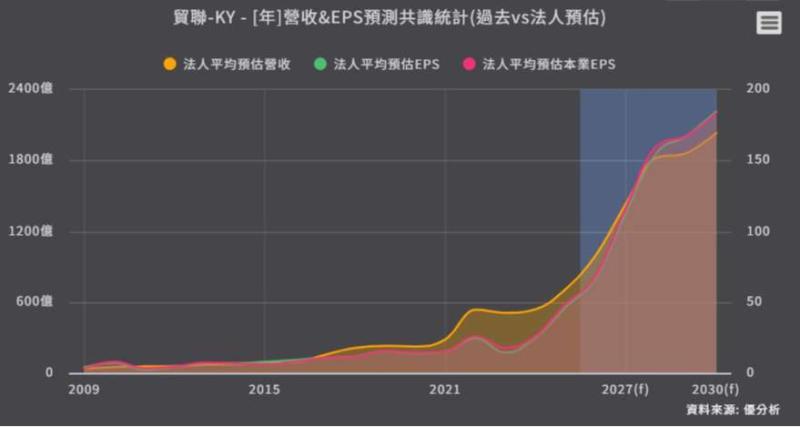
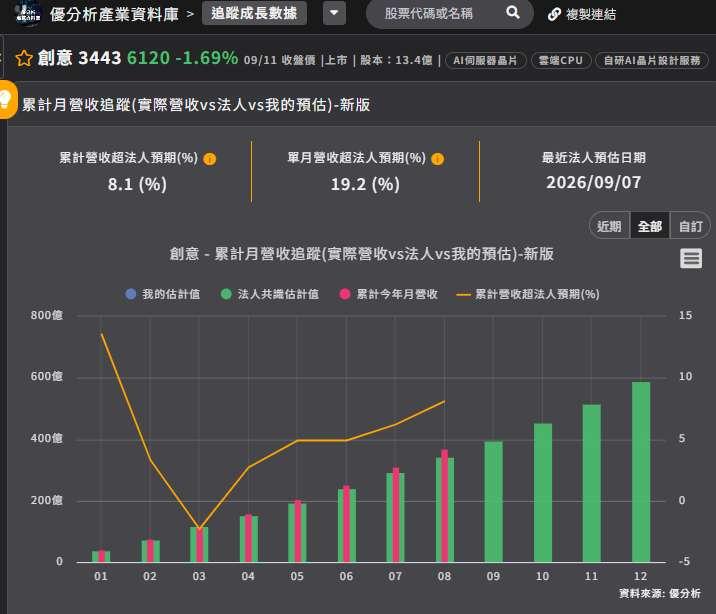
貿聯Q2營收達232.81億元,季增11.6%;毛利率由Q1的28.77%回升至30.73%,營益率也從14.90%提升至17.22%,EPS更達15.28元,創下單季新高。
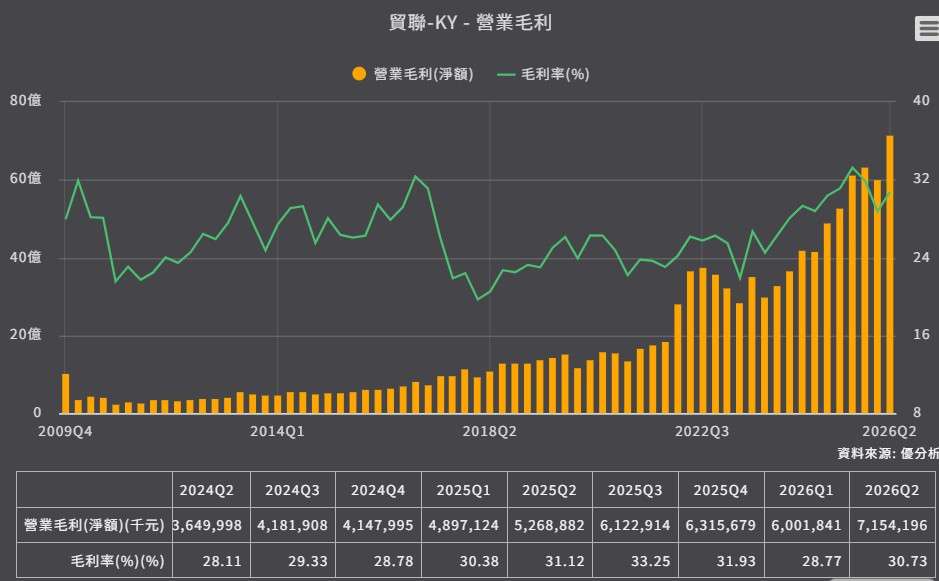
(資料來源:優分析產業資料庫)
其中,HPC業務已連續10季季成長,Q2年增67%;半導體設備業務也季增28%、年增52%,成為另一項重要成長動能。法人目前預估貿聯Q3、Q4毛利率可進一步提升至31.90%及32.69%,若後續新產品放量順利,獲利表現可能繼續優於營收增速。
資安事件影響有限,市場焦點重新回到基本面
貿聯8月24日公告部分資訊系統遭遇網路安全事件,消息公布後一度引發市場對營運影響的疑慮。不過,公司初步評估事件對整體營運及財務沒有重大影響,目前也已委請外部專家進行復原及調查。因此,目前市場較傾向將此事件視為短期雜訊,但後續須追蹤是否影響客戶信心。
Credo上修財測,AEC成為市場容易忽略的成長動能
除了HPC之外,貿聯另一項值得注意的成長來源是AEC(Active Electrical Cable)。
Credo 9月2日法說會上調FY27全年營收成長預期,由原先年增80%提高至85%,Q2營收指引則為季增10%至12%,優於市場原先預期。貿聯是Credo AEC產品的重要供應商,800G銅纜在GPU與交換器首段連接正取代光纖,ALC則瞄準2028年放量。市場先前只看GB200貢獻,低估了AEC的成長性。
HVDC、光通訊下半年接棒,產品組合可能再升級
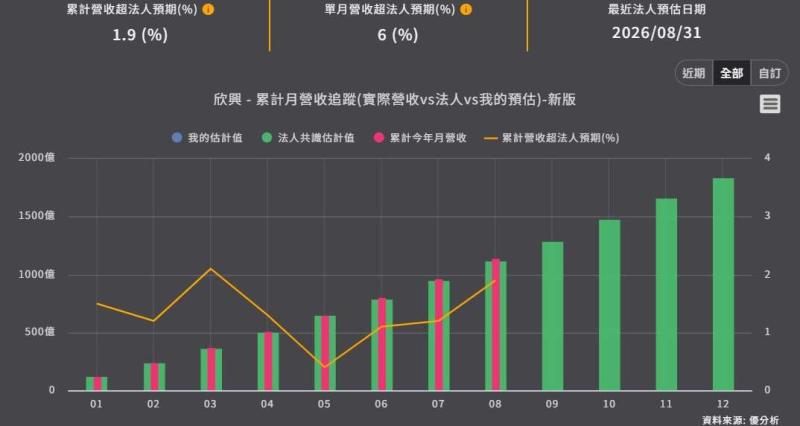
貿聯2026年下半年的另一項觀察重點,是光通訊與HVDC產品開始進入量產及出貨階段。102.4T CPO交換器內部連接線已完成送樣,2026下半年小量出貨;台南與中國廠區新增光通訊產線,光纖產能將擴增數倍。電源端方面,HVDC產品預計2026下半年開始出貨,Rubin平台Power Whip規格由60A升級至100A以上,Busbar從1,400A朝5,000A推進,單櫃產值將階梯式跳升。
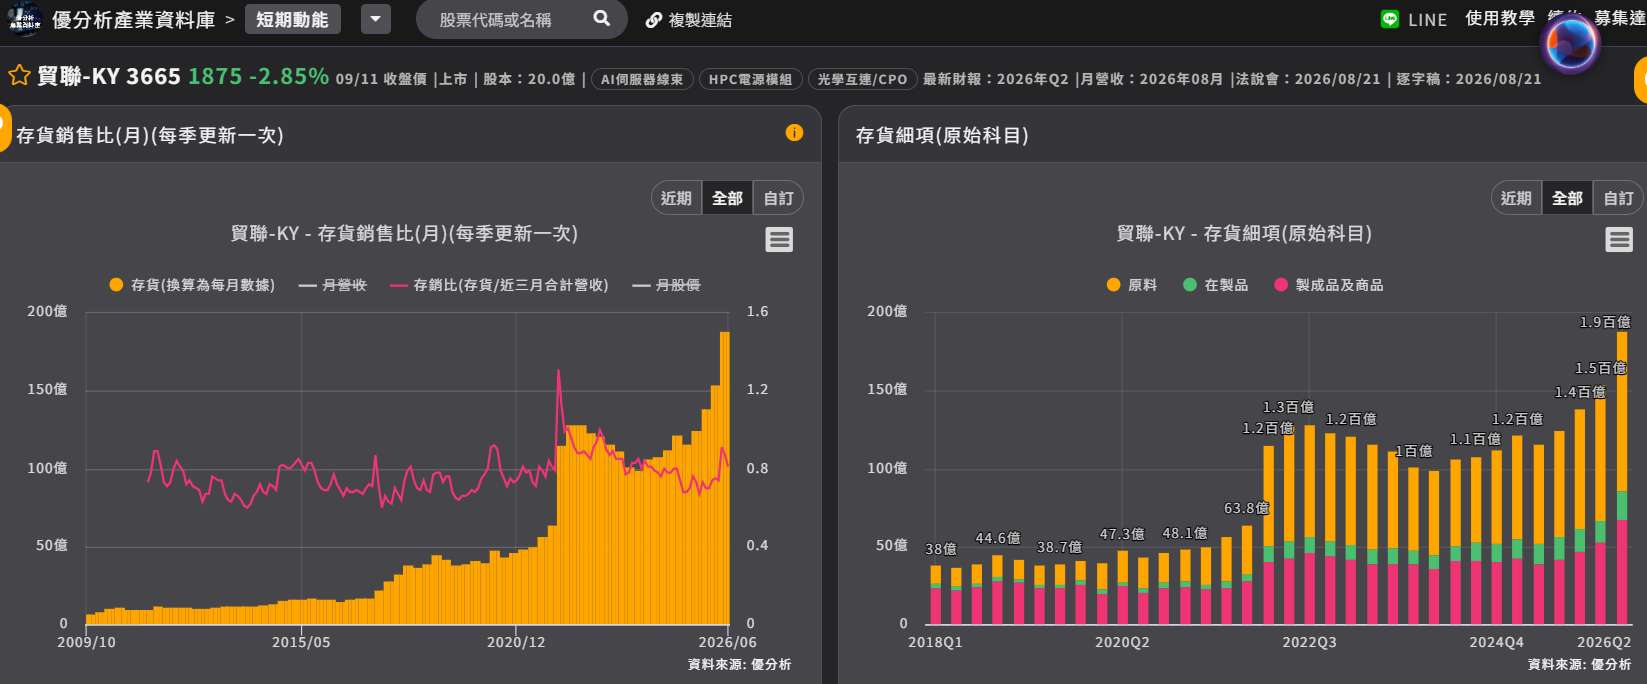
(資料來源:優分析產業資料庫)
Interplex併購案完成,HPC占比可能大幅提高
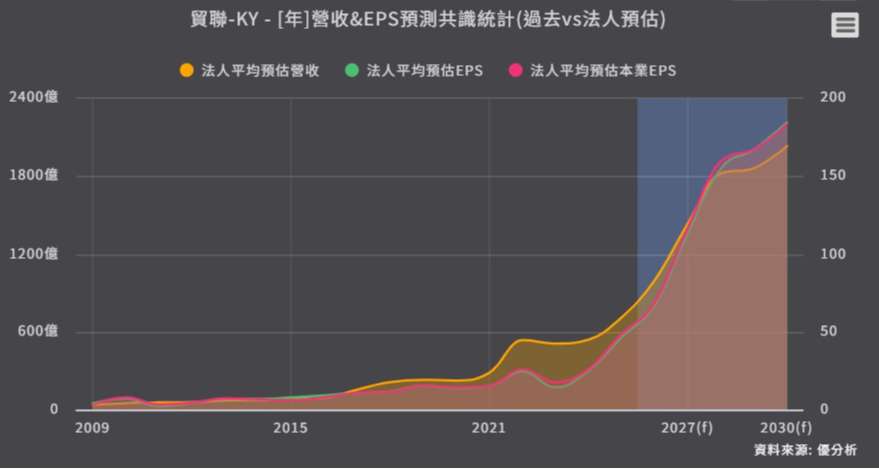
貿聯以8.5億美元收購Interplex Datacom,也是今年市場關注的另一項重大布局,預計2026年下半年完成交割。Interplex Datacom 2025年營收約120億元,營收主要來自HPC相關業務。若併購案完成並正式納入貿聯合併報表,將進一步拉高貿聯HPC業務占比。法人預估,貿聯HPC營收占比可能從2026年第1季約46%,到2026年底提高至60%至70%,2027年進一步突破80%。
這也代表貿聯未來的營運結構,將更加集中在AI、HPC等高階應用市場。