聯發科(2454-TW)近期接連迎來兩項大變化:輝達砸35億美元認購聯發科海外可轉債,9月起部分晶片同步漲價5%至10%。表面是資本合作與價格調整,背後卻可能意味著聯發科正加速轉向AI ASIC。8月營收雖創單月新高,但部分來自漲價前提前拉貨,終端需求是否真的轉強仍待觀察。真正的關鍵,還在AI ASIC能否放量,以及這條新成長曲線能帶來多少獲利。
輝達35億美元入股,合作從技術走向資本結盟
聯發科8月31日完成39億美元海外可轉換公司債(ECB)訂價,其中輝達認購35億美元,占比接近九成,Alphabet也參與認購。這筆交易讓雙方合作關係進一步深化,從原本的技術合作,延伸到資本層面的策略結盟。
目前雙方合作範圍涵蓋AI基礎建設、邊緣AI運算及車用平台等領域,其中AI基礎建設將聚焦NVLink Fusion客製化XPU,邊緣AI則涉及RTX Spark、DGX Spark等平台,車用領域也有合作布局。
對聯發科而言,這項合作的重要性並不只是取得一筆資金,而是進一步提高其在輝達AI生態系中的角色。若後續ASIC產品按照規畫於2026年第4季開始量產,並逐步擴大至2028年的營收貢獻,輝達的資本參與也讓市場更加關注這條AI ASIC成長路徑。
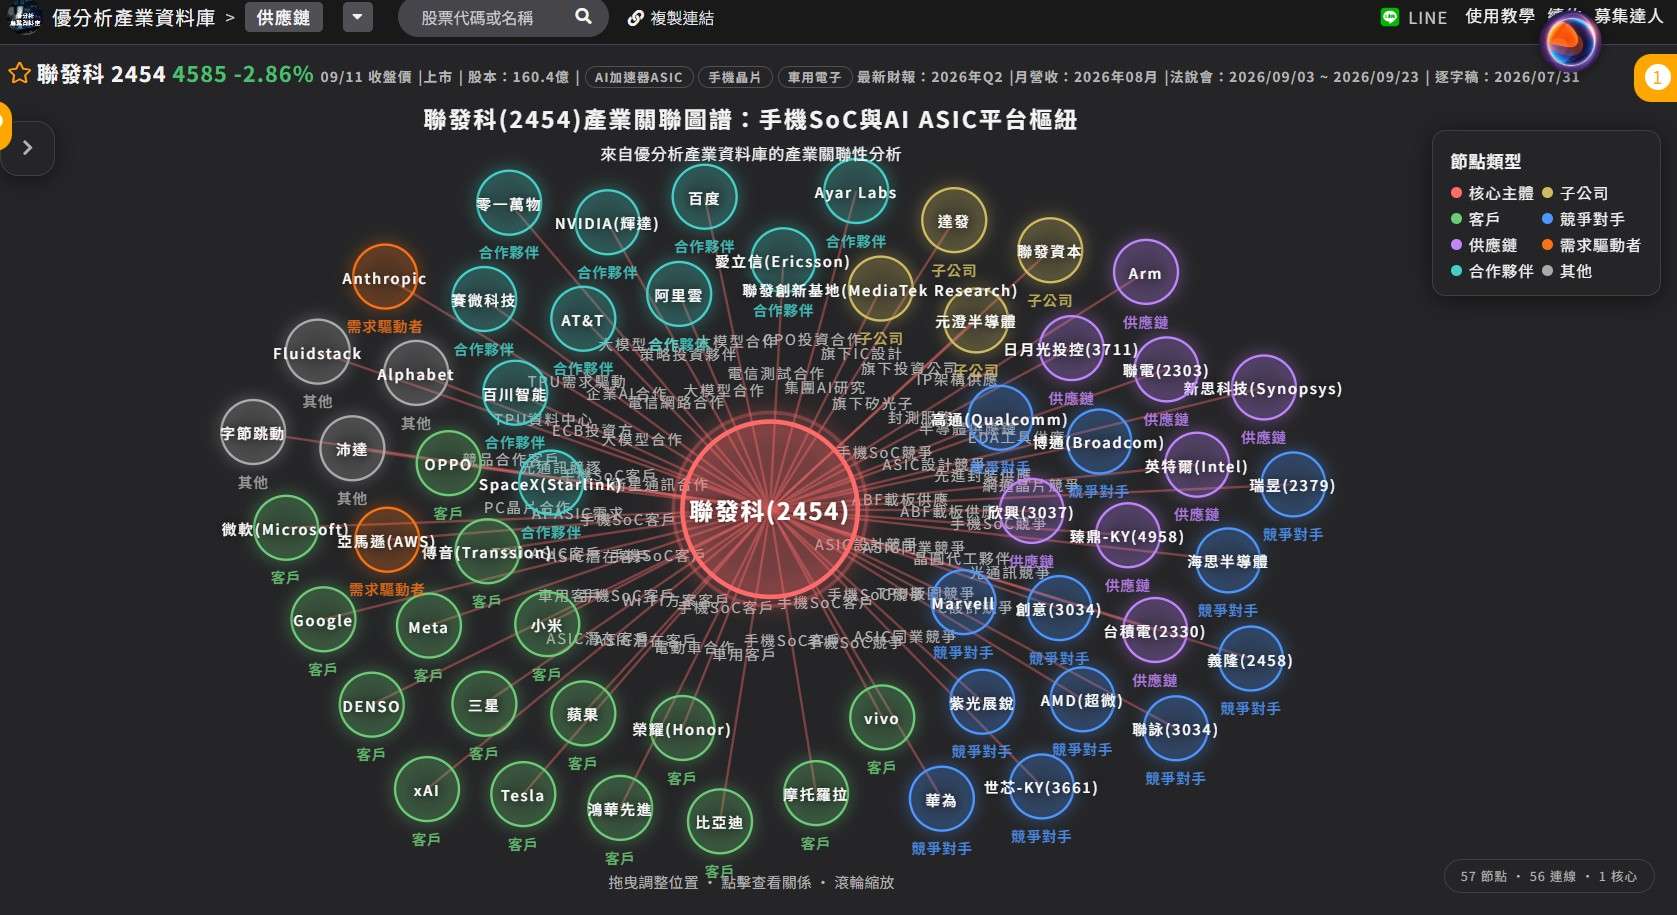
(資料來源:優分析產業資料庫)
8月營收創新高,提前拉貨效應仍要留意
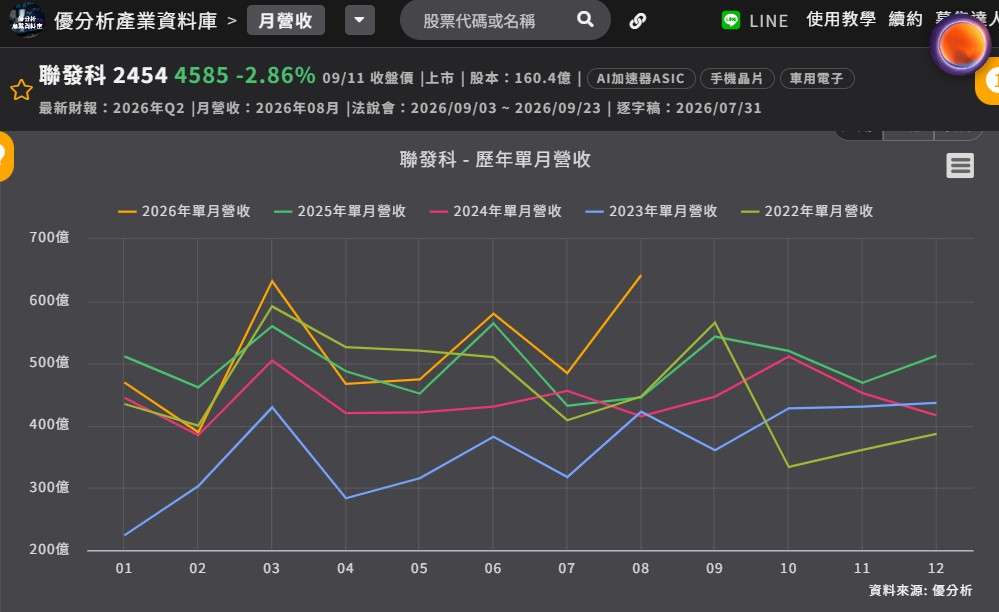
聯發科9月10日公布8月營收達641.83億元,月增32.41%、年增44.08%,創下單月營收新高;7、8月累計營收則達1,126.58億元。
(資料來源:優分析產業資料庫)
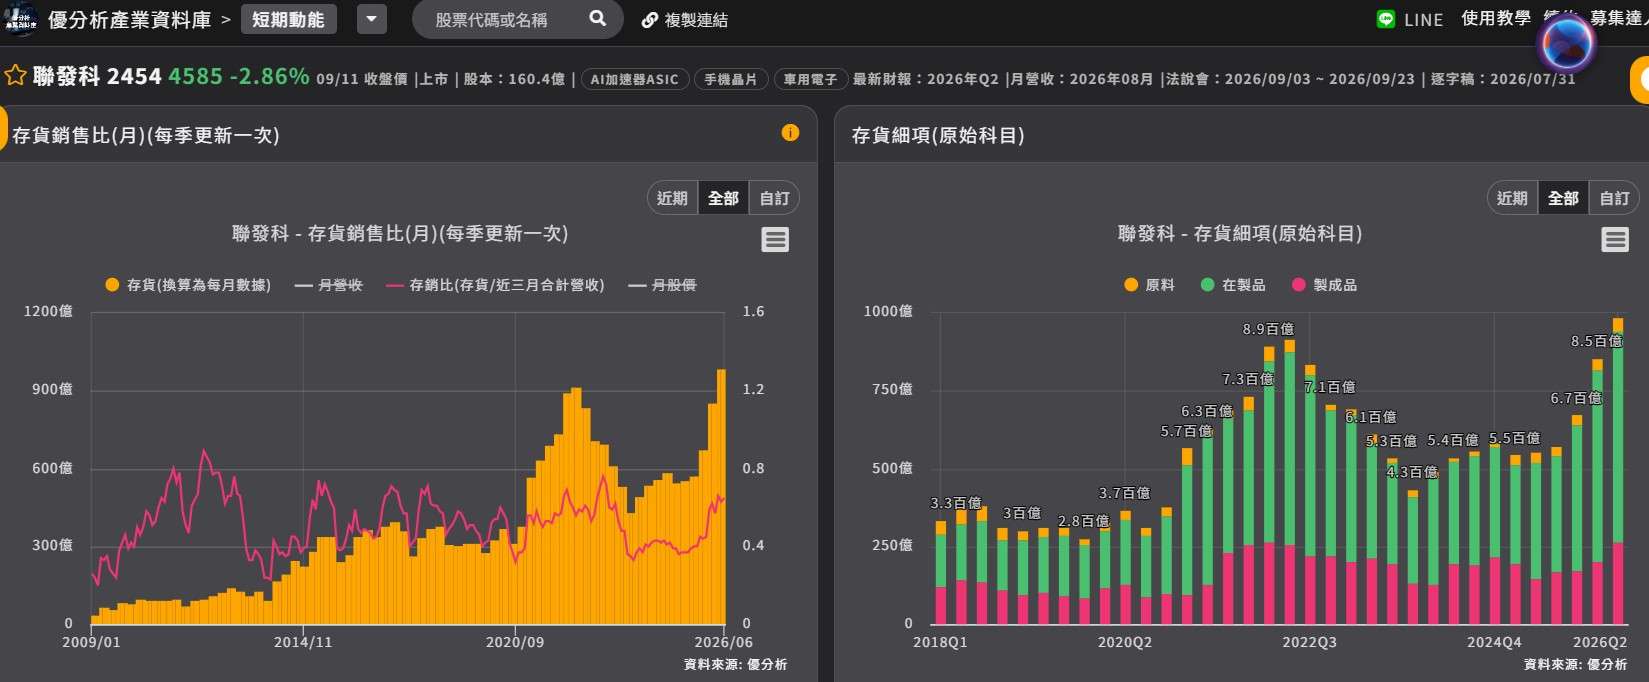
不過,這次營收創高仍需要拆解來看。由於聯發科自9月起調升部分晶片價格,市場認為部分客戶可能在漲價生效前提前拉貨,因此8月營收大增,未必完全反映終端需求轉強。尤其手機業務仍面臨壓力。聯發科2026年第2季手機業務營收已季減14%、年減20%,全年手機晶片出貨量也預估將年減15%。因此,8月營收創高與手機需求偏弱其實可以同時存在。
(資料來源:優分析產業資料庫)
9月晶片漲價,真正關鍵在獲利結構
聯發科9月起部分晶片調漲5%至10%。目前市場預期,先進製程產品漲幅接近10%,成熟製程則約5%。在先進製程成本持續上升、ASIC產品初期毛利率又低於公司平均的情況下,漲價有助於抵銷部分成本壓力。
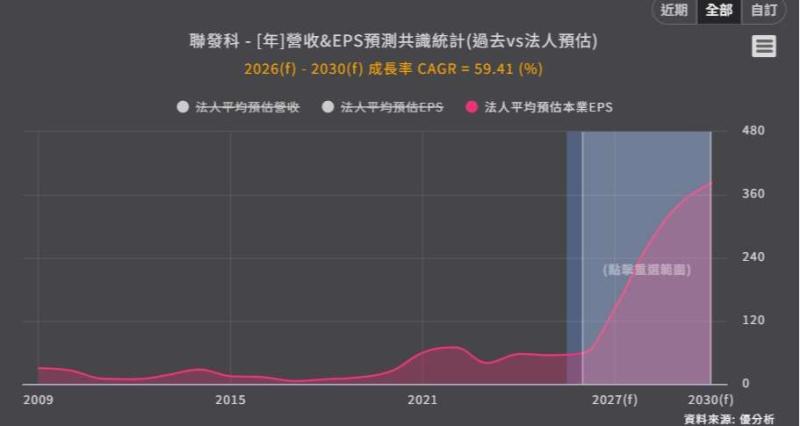
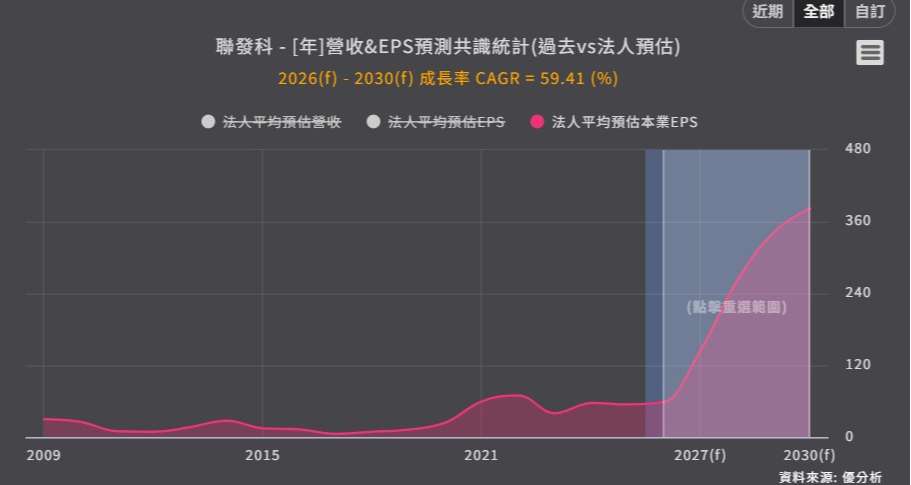
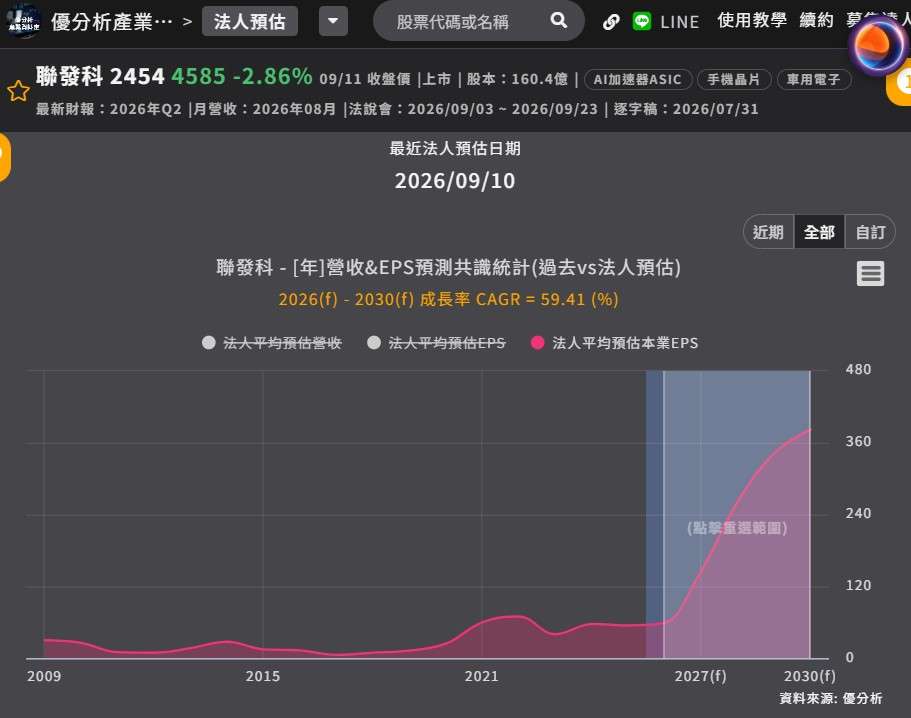
法人預估,聯發科2026年全年毛利率可能由原先約47%至48%,下修至45%至46%。市場目前預期,隨著ASIC逐步放量,聯發科營益率有機會由2025年的17%,逐步提升至2027年至2028年的20%至25%。
超微切入Google TPU,ASIC競爭開始升溫
不過,聯發科AI ASIC布局也不是沒有變數。市場傳出超微可能切入Google TPU v10供應鏈,引發市場對Google TPU訂單競爭的關注。聯發科目前已將2027年ASIC市場占有率目標上修至15%至20%,並持有TPU v8t、v9及v9延伸版Triggerfish等相關訂單,產品能見度延續至2029年。如果超微後續確實進一步取得Google TPU訂單,長期來看將增加AI ASIC市場的競爭程度,但短期訂單尚未動搖。
手機退居第二,AI ASIC才是聯發科下一階段觀察重點
如果把近期幾項變化放在一起看,聯發科正在經歷的可能不只是單季營收變化,而是產品結構逐步轉換。
過去市場看聯發科,核心仍集中在手機晶片需求,但隨著手機市場成長趨緩,聯發科未來的成長動能將逐步轉向智慧邊緣平台及AI ASIC。其中,智慧邊緣平台目前仍是重要的營收支柱,而AI ASIC則預計自2026年第4季開始逐步放量,並成為2027、2028年更重要的成長來源。
8月營收創新高固然亮眼,但其中包含漲價前提前拉貨因素。因此,對市場而言,接下來真正要追蹤的不是手機業務還會不會下滑,而是AI ASIC放量後,能不能如預期帶動營益率改善,以及聯發科能否守住Google等大型客戶的ASIC訂單。
(資料來源:優分析產業資料庫)