川湖(2059)營運持續創高,8月營收64.66億元,年增344.42%,連續6個月改寫單月新高;前8月累計291.53億元,年增163.96%,已達2025年全年營收的1.67倍。與此同時,美國休士頓廠9月開始投產,川益三期、五期也提前至2026年底啟動。接下來市場關注的,則是新平台能否接棒,以及目前高檔毛利率能維持多久。
川湖營收不是慢慢爬,是用「跳」的
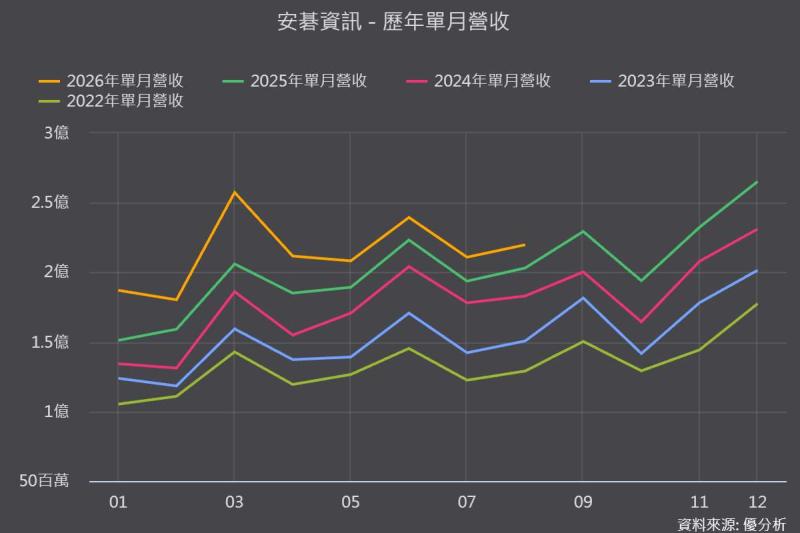
川湖8月營收64.66億元,月增0.92%、年增344.42%,連續6個月創下單月歷史新高。7、8月營收也連續站上60億元,前8月累計291.53億元,年增163.96%。
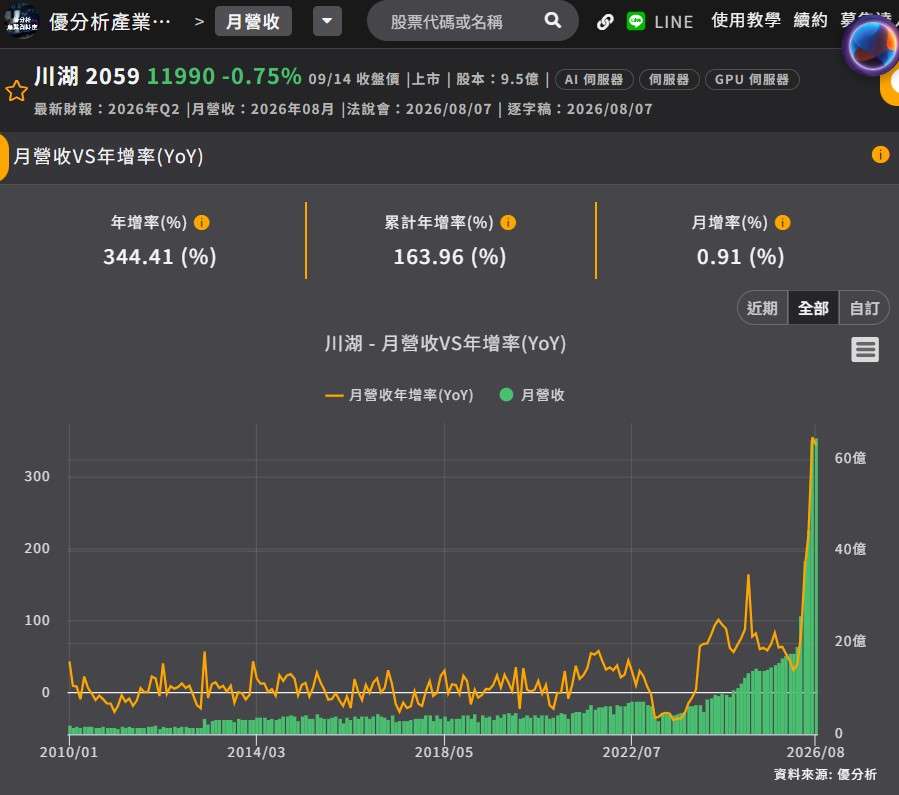
(資料來源:優分析產業資料庫)
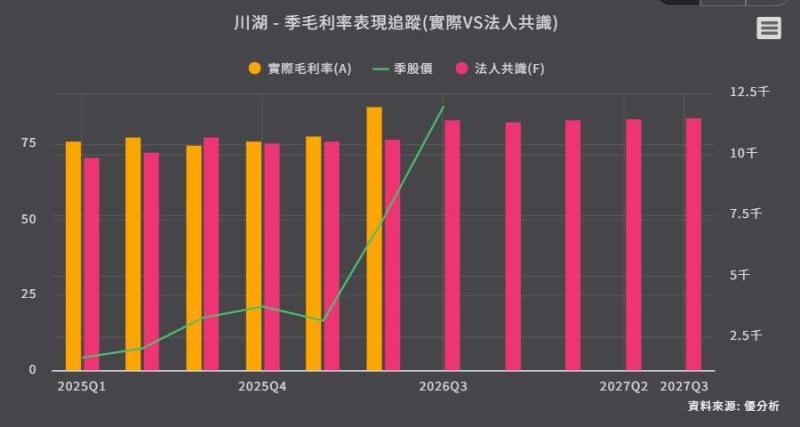
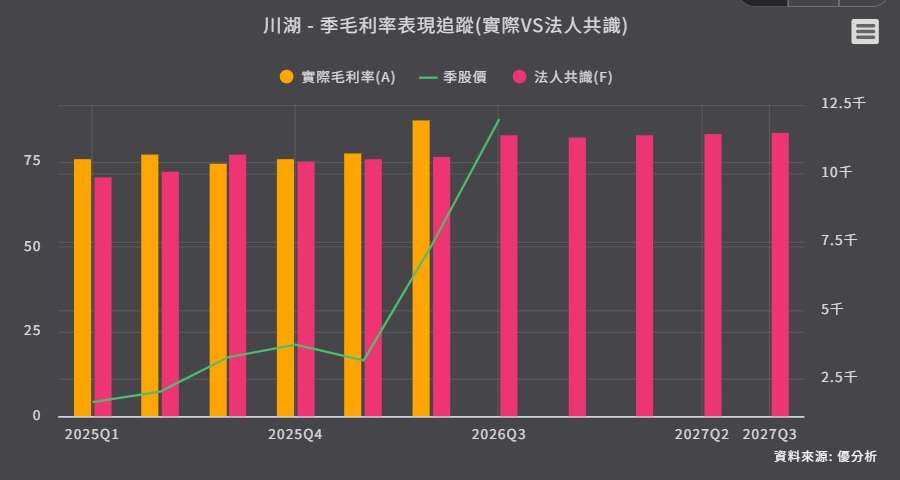
獲利表現同樣亮眼,第二季營收108.3億元,季增98.7%,毛利率由第一季77.72%大幅提升至87.42%,營益率也從67.08%升至82.08%。
法人原估2026年全年營收509億元,前8月達成率約57%,若9月維持60億元以上,Q3單季有機會衝上190億元,比原估值169億元明顯更高,上修壓力大。
AI平台持續換代,單櫃價值也在提高
川湖的成長除了伺服器數量增加。以GB300來看,單櫃導軌產值較GB200增加約20%~35%,同時導軌也開始延伸至電源櫃、交換器櫃等設備。
此外,客戶需求從GPU逐步延伸到CPU、TPU及ASIC。GB300出貨持續增加,Vera Rubin預計2026年第四季量產,ASIC需求也同步成長,讓川湖的產品應用不再只押單一AI平台。
德州廠提前投產,為下一波需求卡位
休士頓廠9月進入量產,初期以後段組裝為主,後續再銜接沖壓;川益三期、五期原本規劃2027年後動工,如今提前1.5~2年至2026年底啟動,總投資估約百億元、面積22萬平方米,約是現有二期的兩倍。
從擴產時程來看,川湖並不是等訂單來了才擴產,而是提前把產能準備好;目前稼動率約7~8成,現有產能仍有餘裕,卻加速布局新廠,顯示公司對2027~2029年GB300、Vera Rubin與ASIC等平台持續放量的需求有一定信心。
高毛利率能維持多久,是下一個關鍵
不過,川湖目前最大的觀察點已從「有沒有成長」轉向「高獲利能維持多久」。第二季毛利率87.42%創歷史新高,法人預估第三季回落至約84.6%。即使仍處高檔,但市場會開始檢視產品組合與規模經濟的加成能否延續。
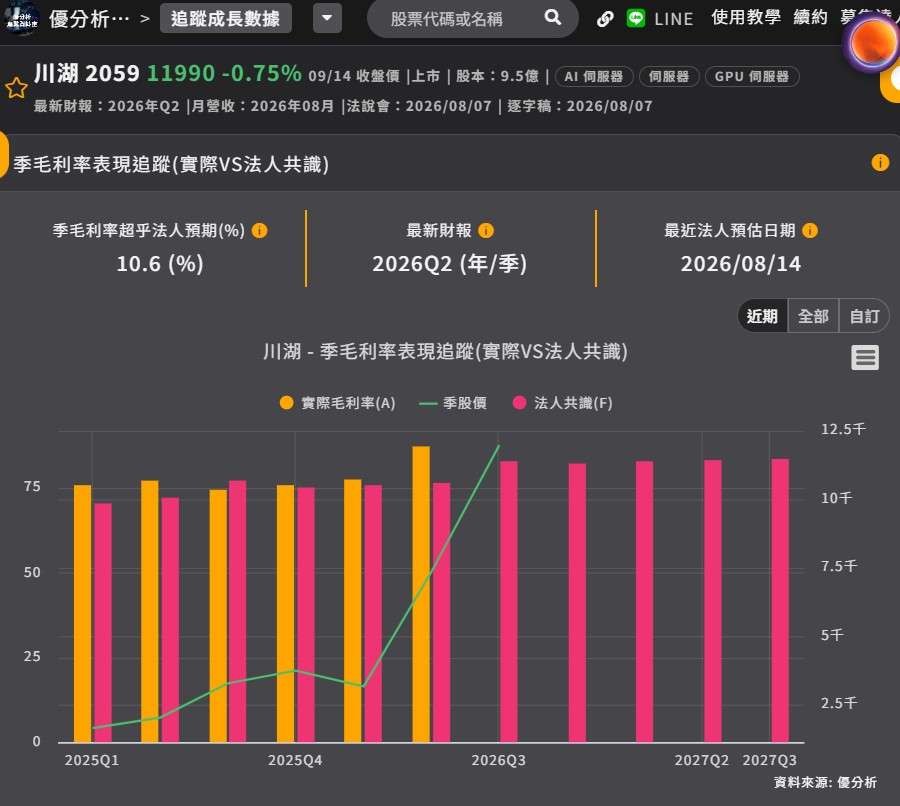
(資料來源:優分析產業資料庫)
此外,客戶尋找第二供應商、專利訴訟,以及匯率波動也都是風險。川湖2025年第二季曾因台幣升值產生22.43億元匯損,顯示匯率對獲利仍有不小影響。
整體來看,川湖2026年下半年動能仍在,但真正要看的,是Vera Rubin與ASIC能否順利接棒,以及毛利率從歷史高點回落後,最終會落在哪個水準。