穩懋(3105-TW)擺脫手機市場低迷,非手機應用需求接棒,7、8月營收連續創下56個月新高,法人更看好Q3毛利率有望回升至31%~33%。不過,營收與獲利同步轉強之際,Q2存貨大增24億元、營運現金流轉負,加上光通訊產品客戶集中度偏高,是這波營運轉機背後需留意的幾項風險。
1.6T PD量產,光通訊開始從題材走向營收
穩懋近期最明顯的變化,來自光通訊產品開始進入量產階段。
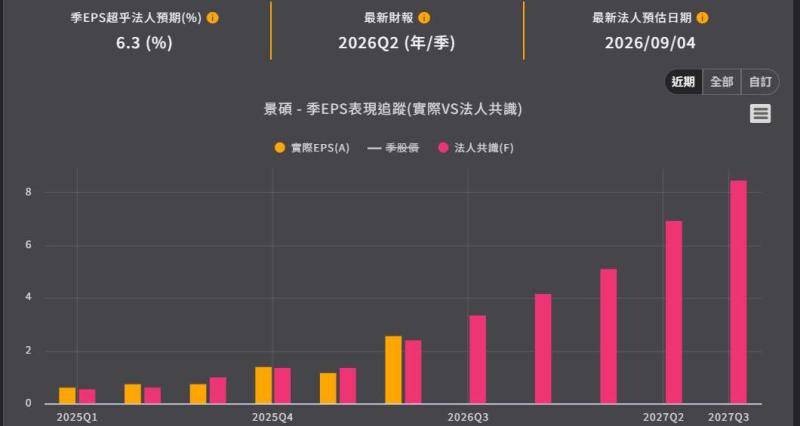
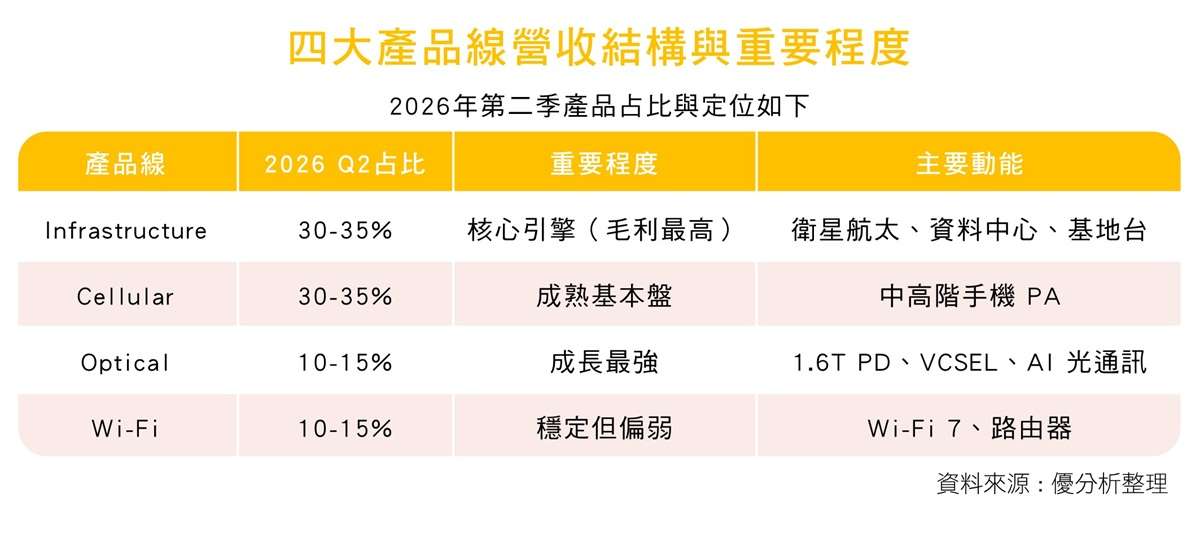
1.6T PD(光接收元件)於2026年第2季末開始量產,並在第3季進入完整貢獻期,使Optical業務占比由Q1約5%~10%,提升至Q2的10%~15%,公司目標2027年占比將進一步突破雙位數。
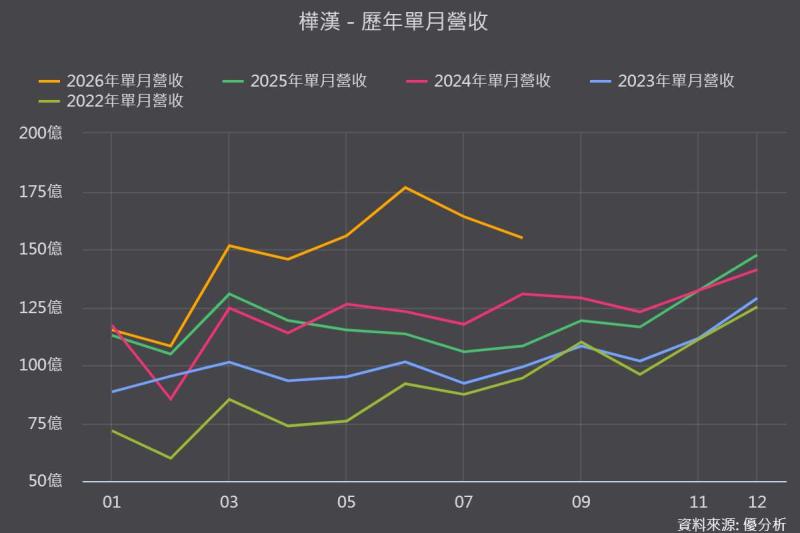
營收表現也反映這項變化。穩懋7月營收達18.92億元,8月進一步升至19.37億元,連續兩個月創下56個月新高;前8月累計營收達136.76億元,年增33%。公司對Q3展望也相對正向,預估營收季增約11%~13%,毛利率則有機會達31%~33%,主要成長動能來自Optical與Infra業務。
此外,穩懋9月宣布購入ASML設備,市場認為此舉也與未來光通訊產品擴產及2027年需求成長有關。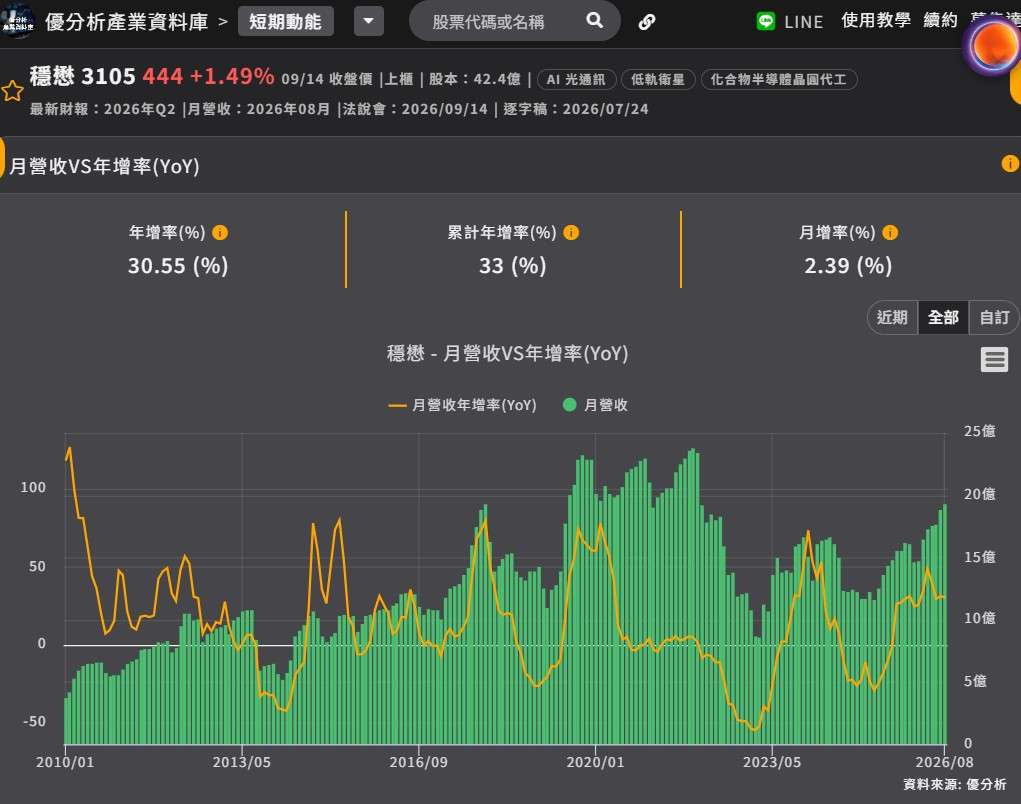
(資料來源:優分析產業資料庫)
低軌衛星需求升溫,Infra成另一項成長引擎
除了光通訊之外,航太與衛星也是穩懋近期營運的重要成長來源。
目前航太與衛星業務已占Infra營收30%以上,公司預期2026年下半年衛星相關營收有機會首次超越基地台。穩懋也已切入SpaceX星鏈供應鏈,並在2026年推出W-Band產品,鎖定75至110GHz頻段應用。隨著低軌衛星建置持續推進,法人預估Q3 Infra營收有機會季增約20%。
此外,美國針對中國新型光纖收發器的相關限制,也可能為穩懋的PIN產品帶來額外需求,由於目前相關訂單主要來自美國客戶,市場也持續關注後續受惠程度。
營收創高之外,存貨與現金流值得留意
不過,營運快速成長的另一面,是資金投入也同步增加。
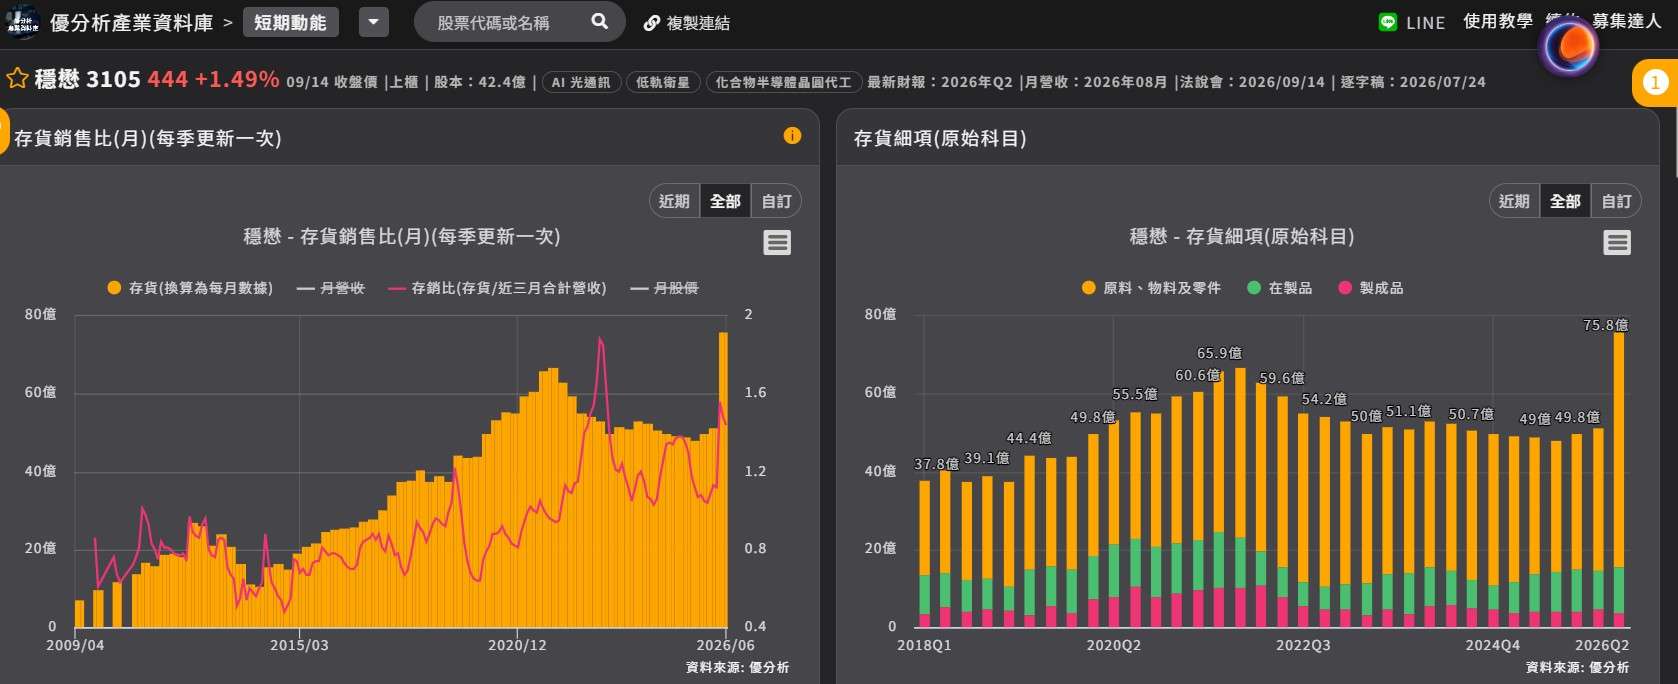
穩懋Q2存貨達75.84億元,較Q1的51.40億元增加約24億元,其中原料更由36.6億元升至60.4億元,存銷比提高至1.44倍。公司表示,增加存貨主要是因應旺季需求、地緣政治及供應鏈交期拉長,但大量備料也使Q2營業現金流轉為流出約8億元。
對市場而言,這並不代表基本面已經轉差,但接下來需要觀察新產品放量速度能否跟上備貨速度。若出貨順利,存貨有機會轉換成營收;反之,若客戶驗證或拉貨進度不如預期,存貨水位就可能成為後續壓力。
(資料來源:優分析產業資料庫)
光通訊並非全面放量,2027年前仍有兩大變數
不過,穩懋光通訊業務並非所有產品都已進入量產。CW Laser、EML等雷射產品目前仍處於客戶驗證階段,公司預期要到2027年及之後,才會有較明顯的營收貢獻。此外,光通訊產品目前客戶集中度偏高,若主要客戶後續調整拉貨節奏,短期營收成長仍可能受到影響。
另一方面,AI光通訊與衛星題材的成長預期已逐步反映在市場評價中,後續仍要看PD產品能否持續放量,以及衛星相關標案能否實際落地。手機PA業務則面臨記憶體缺貨與終端漲價影響,2026年全球手機出貨量估年減0.9%。雖然公司認為聚焦中高階機種,受到的影響有限,但Q3 Cellular營收僅持平,手機業務仍是後續營運的一項變數。
(資料來源:優分析產業資料庫)