2026年09月15日(優分析/產業數據中心報導)⸺ 市場對 CoWoS 的討論,過去很長一段時間都集中在台積電到底可以擴到多少片。進入 2026 年後,這個數字其實已經被法人上修過一輪,2027 年底 CoWoS 月產能預估由原先約 16 萬片,提高到約 18 萬片。
所以接下來要看 CoWoS 還有沒有上修機會,光盯著月產能已經不夠。封裝尺寸持續放大之後,同樣的出貨量會消耗更多產能,設備、材料與製程難度也會一起增加;另外,日月光、Amkor 等 OSAT 擴充先進封裝產能,也正在把需求往台積電以外的供應鏈延伸。
接下來 CoWoS 的預期差,很可能會逐漸從「有多少片產能」,轉到「每一片需要投入多少設備與材料」。
CoWoS 已經上修過一輪,先進封裝成長開始分化
先看目前法人對台積電(2330-TW)先進封裝的最新假設。CoWoS 仍是未來兩年最明確的擴產主軸,2026 年底月產能約 12 萬片,2027 年進一步增加至約 18 萬片,較原先約 16 萬片的預估再次提高,2028 年目前則大致維持在約 18 萬片。
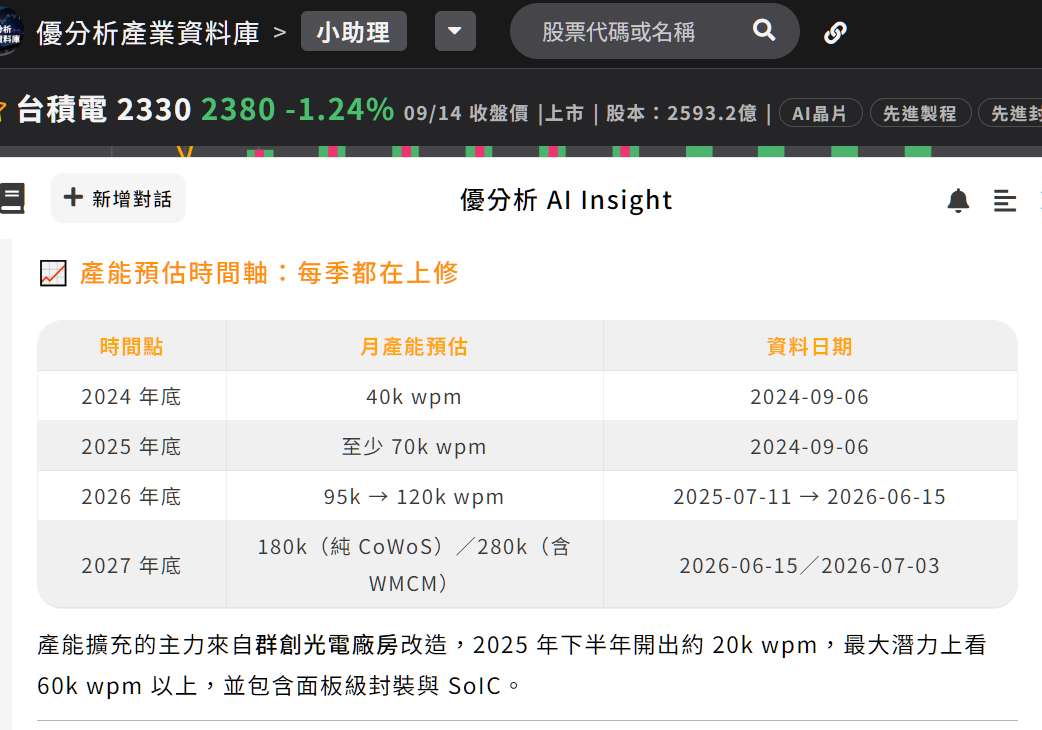
SoIC 的擴產速度相對保守。原先市場一度預估 2027、2028 年底月產能可達約 4 萬與 8 萬片,目前法人預估已降至約 3.2 萬與 6 萬片;CoPoS 仍處於試產與技術準備階段,大規模放量時間較可能落在 2029 至 2030 年。
這個變化代表先進封裝內部的成長速度已經出現差異。NVIDIA、AMD 新一代 AI GPU 與加速器持續採用 CoWoS,使 CoWoS 未來兩年的需求能見度仍然最高。
而且 18 萬片只是「產能數字」,實際需求還會受到封裝尺寸影響。
封裝面積持續放大,等效產能消耗會跟著增加
CoWoS 產能一般以每月 wafer 片數衡量,例如 12 萬片、18 萬片,但 AI 晶片持續往更大封裝發展後,同樣的 wafer 產能可以支撐多少顆產品,也會跟著改變。
目前大型 CoWoS-L 封裝已經朝約 5.5 倍 reticle 發展,未來先進封裝尺寸還會繼續增加。封裝面積越大,同一片 wafer 可以支撐的有效封裝數量就越少,因此即使終端 AI 晶片數量按照原先預期成長,單顆封裝面積提高,本身就會增加產能消耗。
尺寸增加帶來的影響還會往製程端延伸。封裝越大,翹曲、氣泡、散熱、電源完整性與良率控制的難度都會上升,設備處理時間、材料使用量以及部分製程站點的需求,也可能跟著增加。
因此,CoWoS 後續即使沒有再出現一次大幅度的月產能上修,封裝面積增加仍可能讓整體設備與材料需求繼續往上。
萬潤的數據,可以看到 CoWoS 片數如何直接傳導到設備需求
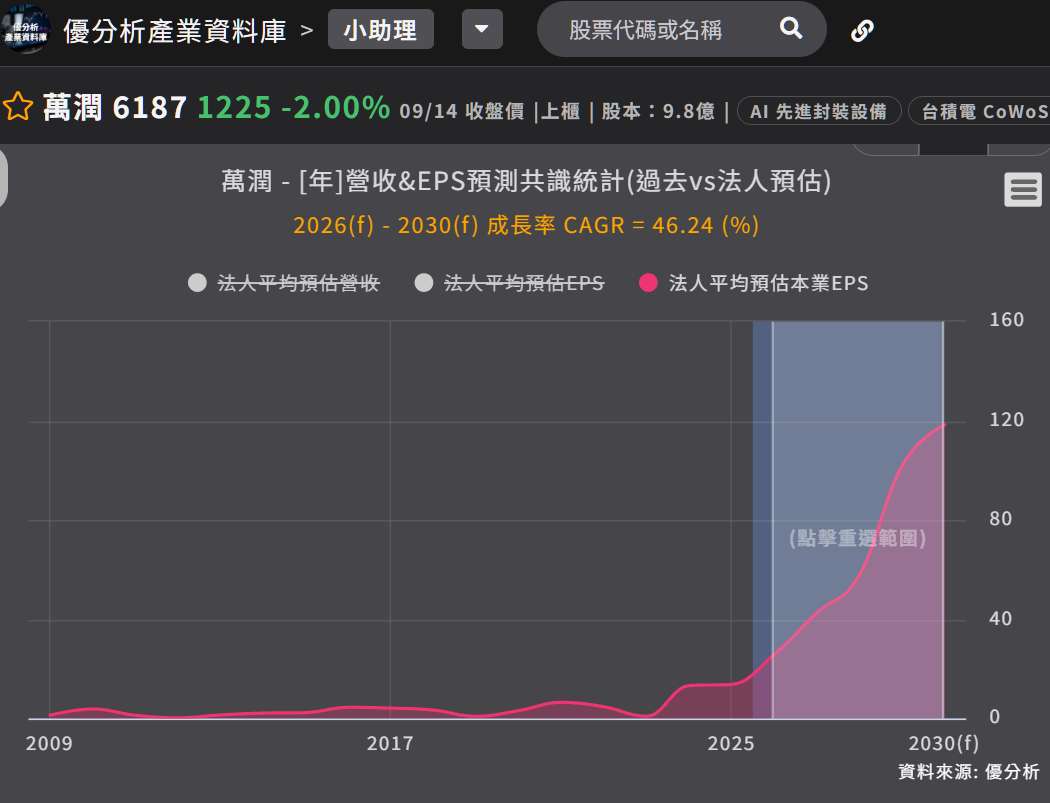
設備端已經可以看到 CoWoS 擴產的直接影響。萬潤(6187-TW)在 CoWoS 的 WoS 底填點膠與 TIM 散熱片貼附設備市占接近 100%,因此它的 CoWoS 相關業務與產能擴張高度連動。
法人模型中,台積電 2026 年 CoWoS 年產能預估成長約 89%,同期萬潤 CoWoS 相關營收預估成長約 86%,兩者的增速相當接近。
這組數字很有參考價值,因為它顯示 CoWoS 產能增加後,設備需求會相當直接地傳導到供應鏈。未來如果 CoWoS 片數繼續上修,萬潤這類高市占設備商會直接受惠;封裝尺寸持續增加後,製程複雜度與設備需求還可能進一步提高。
換句話說,設備商後面的上修空間,要同時看 CoWoS 擴多少片,以及每片封裝的製程需求增加多少。
台積電以外的擴產,也開始增加設備與材料需求
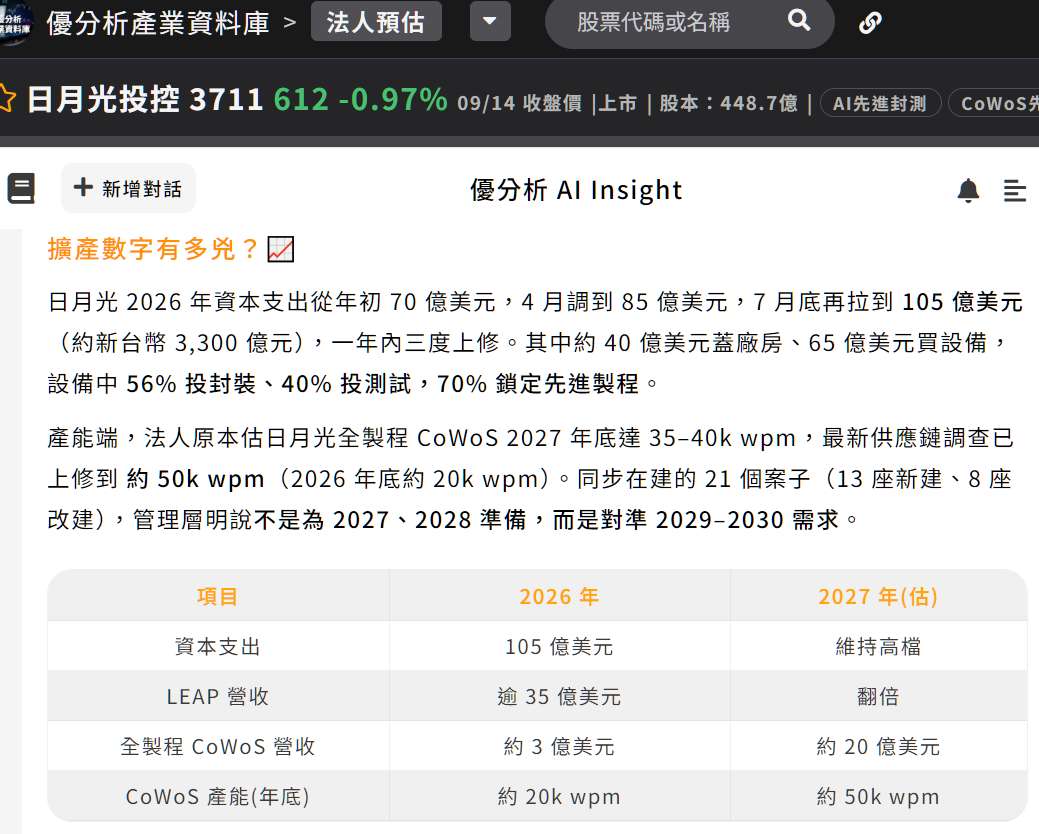
目前 CoWoS 的主要產能仍集中在台積電,但日月光與 Amkor 也持續擴大大型先進封裝布局。2026 年台積電 CoWoS 月產能約 12 萬片,日月光相關先進封裝月產能約 3 萬片,Amkor 約 1.9 萬片。
其中日月光(3711-TW)的擴產速度特別快,2026 年設備資本支出預估年增約 44%,FOCoS 產能年增幅度超過 300%。對設備與材料供應商來說,這代表需求來源正在增加,未來觀察先進封裝供應鏈時,也需要把 OSAT 的擴產納入。
這裡的重要性在於,同一批設備與材料廠商,有些同時供應台積電與 OSAT。當先進封裝產能從台積電往外擴散,它們可以同時吃到更多客戶的資本支出。
材料與設備的機會,在於單位含量持續增加
CoWoS 從較小尺寸走向更大型的 CoWoS-L、CoWoS-R 後,製程要求會一層一層提高。尺寸變大後,翹曲與氣泡控制難度增加,除泡、壓合與相關製程設備的重要性跟著提高;大型封裝搭配更多 HBM,也會增加電源完整性與散熱要求。
供應鏈中,印能(7734-TW)布局先進封裝除泡設備,法人資料顯示市占約 8 成;均華(6640-TW)在台積電 Chip Sorter 單一站點市占超過 90%;愛普*(6531-TW)布局矽電容 IPC/IPD;山太士(3595-TW)切入抗翹曲材料;崇越(5434-TW)則布局 TBDB、Underfill 與相關載具。
這些公司的共同點,是營運成長除了受到 CoWoS 片數影響,也會受到單位封裝材料用量、設備站點與製程複雜度影響。
印能就是其中一個例子。公司訂單能見度已經由 2026 年延伸到 2027 年,2026 年營收成長預期也曾由原先超過 40%,提高到約 64%。這種成長速度已經高於單純觀察成熟封裝設備所能解釋的幅度,也反映先進封裝製程要求提高帶來的設備需求。
2026 看產能擴張,2027 之後更要看單位含量
從產業循環來看,2026 年仍處於 CoWoS 大規模擴產階段,台積電與 OSAT 的設備投資仍在進行。到了 2027 年,台積電 CoWoS 月產能預估已經來到約 18 萬片,單純依靠片數高速成長的幅度會開始降低。
但這不代表 CoWoS 供應鏈的成長就會同步停下來。封裝面積持續增加後,每片所需要的設備處理、材料、載具與相關製程都有增加的機會;OSAT 擴產也會持續帶來額外需求。
因此,2027 年之後看 CoWoS,除了追蹤台積電月產能,也要開始注意封裝尺寸、設備站點、材料用量,以及日月光、Amkor 等業者的擴產進度。
CoWoS 下一輪上修,可能藏在片數以外
目前市場已經知道 CoWoS 會持續擴產,2027 年底月產能也已經由約 16 萬片上修至 18 萬片。接下來能不能再出現超預期,觀察點會變得更細。
封裝面積增加多少、同一片 wafer 可以支撐多少顆產品、設備處理時間有沒有拉長、材料使用量有沒有增加,以及 OSAT 額外擴出多少產能,這些都會影響最後的供應鏈需求。
所以接下來看 CoWoS,月產能仍然重要,但真正可能帶來下一輪上修的地方,很可能藏在封裝面積與單位設備、材料含量的增加。