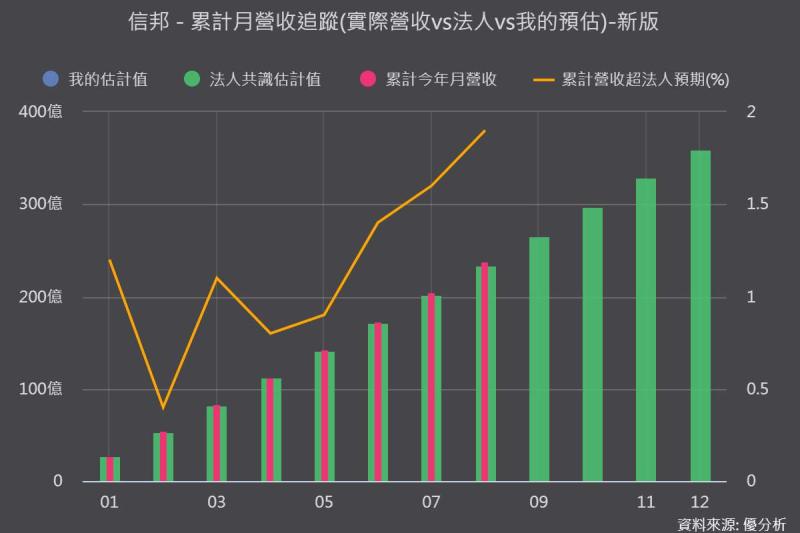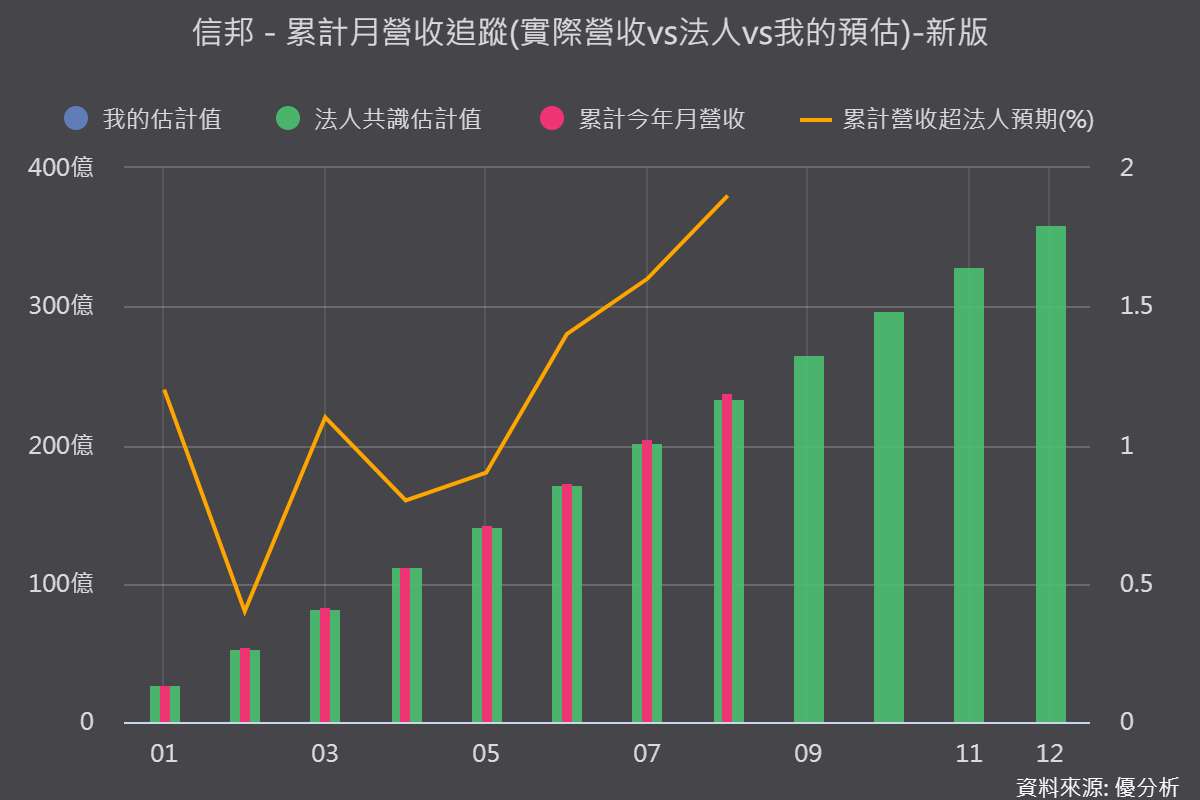
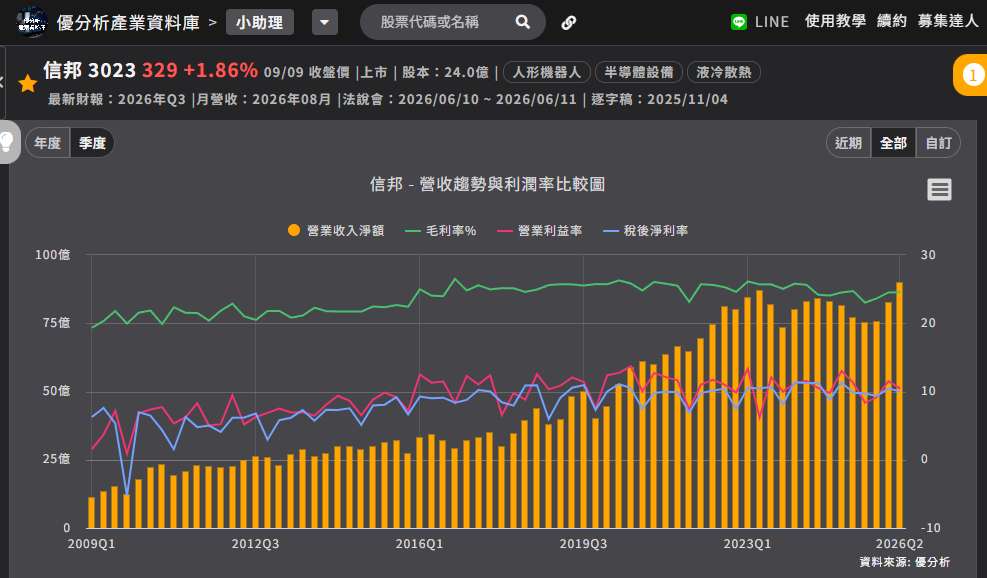
2026年09月14日(優分析/產業數據中心報導)⸺ 2026 年第二季,信邦(3023-TW) 營收再度寫下歷史新高。
如果單看這張圖,你可能會直覺反應:信邦又開始成長了。
但真正值得注意的,其實是:這一次把信邦推上新高的產品,已經跟過去不一樣了。
(圖片來源:優分析產業數據中心)
過去幾年,市場提到信邦,很多人第一時間想到的是新能源。
太陽能、風電、充電設備相關線束曾經是信邦很重要的成長來源。
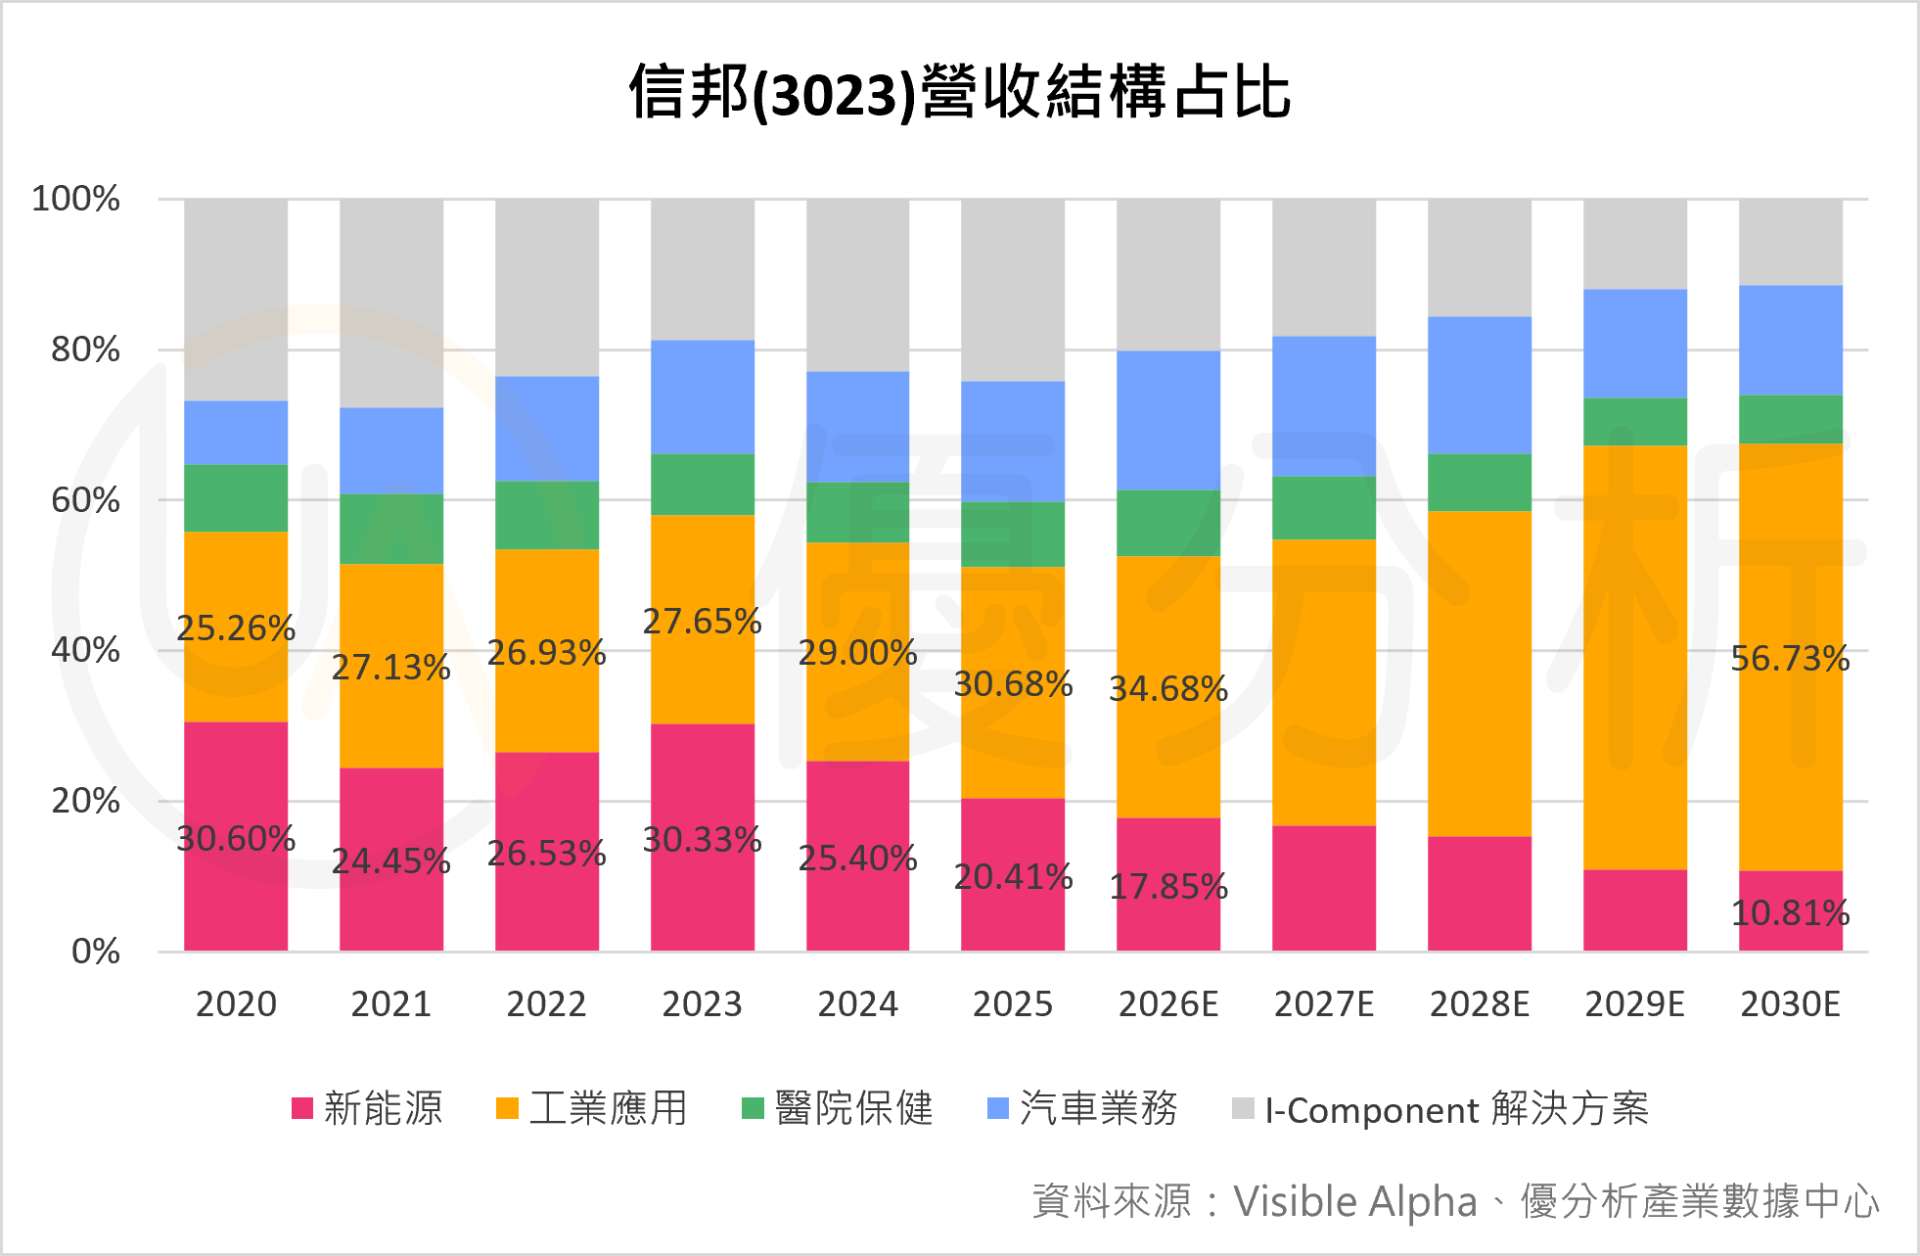
2020 年,新能源占營收比重還高達 30.6%,甚至是公司最大的產品線。
但是到了現在,這個結構已經完全不同。
信邦現在真正快速變大的,是工業應用。
從營收結構來看,2020 年工業應用占比只有約 25%,到了 2026 年已經提高到三成以上,而 2026 年前八個月實際占比更已經來到 36.61%,正式成為公司最大的營收來源。
如果按照目前法人預估繼續走下去,到 2029~2030 年,工業應用甚至可能占信邦營收超過五成。
但這裡還有第二層變化。
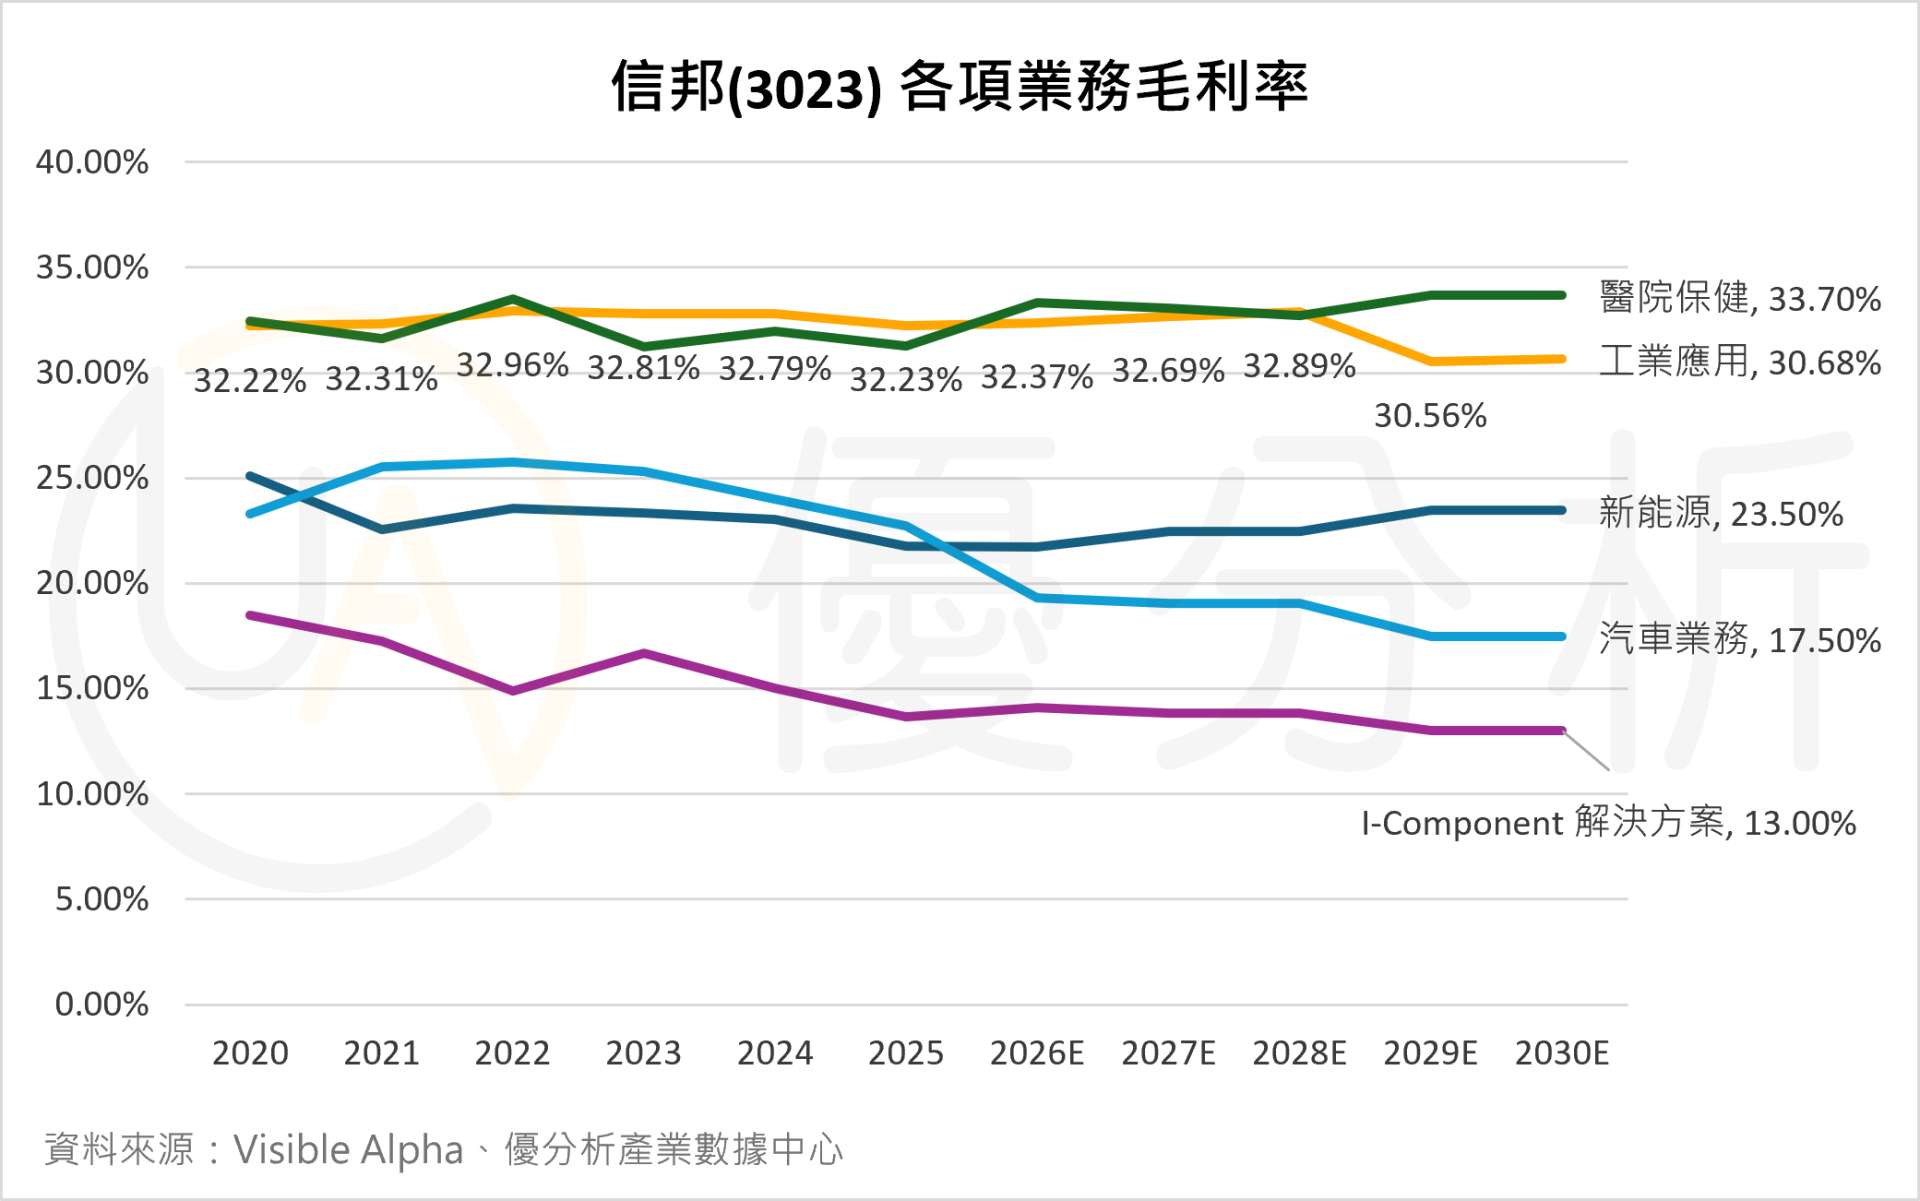
從各事業毛利率來看,信邦的工業應用長期毛利率大約維持在 30%上下。
相較之下,新能源大約只有 23%~24%。
也就是說,現在逐漸接棒的工業應用,本身附加價值反而更高,明顯高於新能源,產品組合轉移不只是帶動營收,也可能改善成長品質。
而工業應用裡面,真正有爆發力的兩個項目,半導體設備以及人形機器人;然後,現在其實都還沒有完全把產能開出來。
半導體設備:三階段放大
信邦這幾年最大的改變,是它在半導體設備供應鏈裡扮演的角色已經升級。
以前比較接近線束供應商,現在開始往線束 → 系統整合 → 整機機櫃組裝延伸。
這件事情的意義在於,信邦不是只有跟著半導體設備出貨數量成長,而是單一設備裡可以取得的內容價值也在增加。
同時,半導體設備客戶也從原本 2 家增加到 6 家,包括 ASML、Lam Research 等大型設備商。
(圖片來源:優分析產業數據中心)
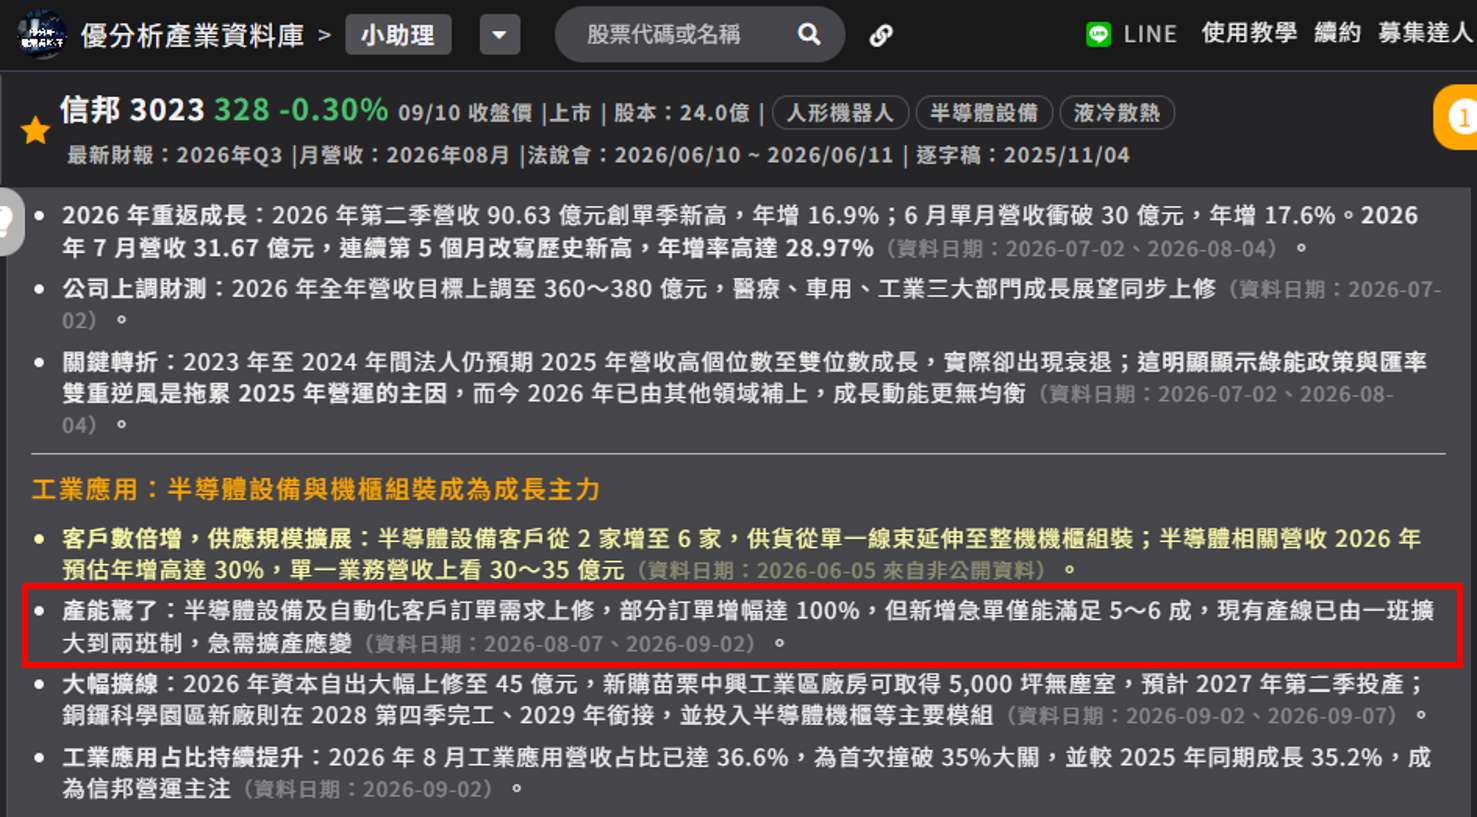
信邦現在已經把相關產線從一班制改成兩班制,甚至考慮進一步增加班次。
但即使這樣做,新增急單仍只能滿足大約 5~6 成。
所以如果把產能時間拉出來看,會發現它其實是分階段的。
現在主要靠既有產線加班、增加班次來滿足需求;所以營收可以成長,但供給本身存在天花板。
第二階段是苗栗中興工業區新增約 5,000 坪無塵室,預計 2027Q2 投產。
第三階段,就是更大的銅鑼科學園區新廠,預計 2028Q4 完工、2029 年開始出貨,主要承接半導體設備機櫃等產品。
這是一條被產能限制住的成長曲線。
第二支箭:人形機器人
人形機器人業務為市場高度關注的成長動能,信邦目前已經切入 5 家美系人形機器人客戶,其中 Figure 的關鍵線束為重要項目。
從出貨節奏來看,2026 年預估約 1 萬套、2027 年約 2 萬套,2028 年則進一步挑戰 20 萬套。
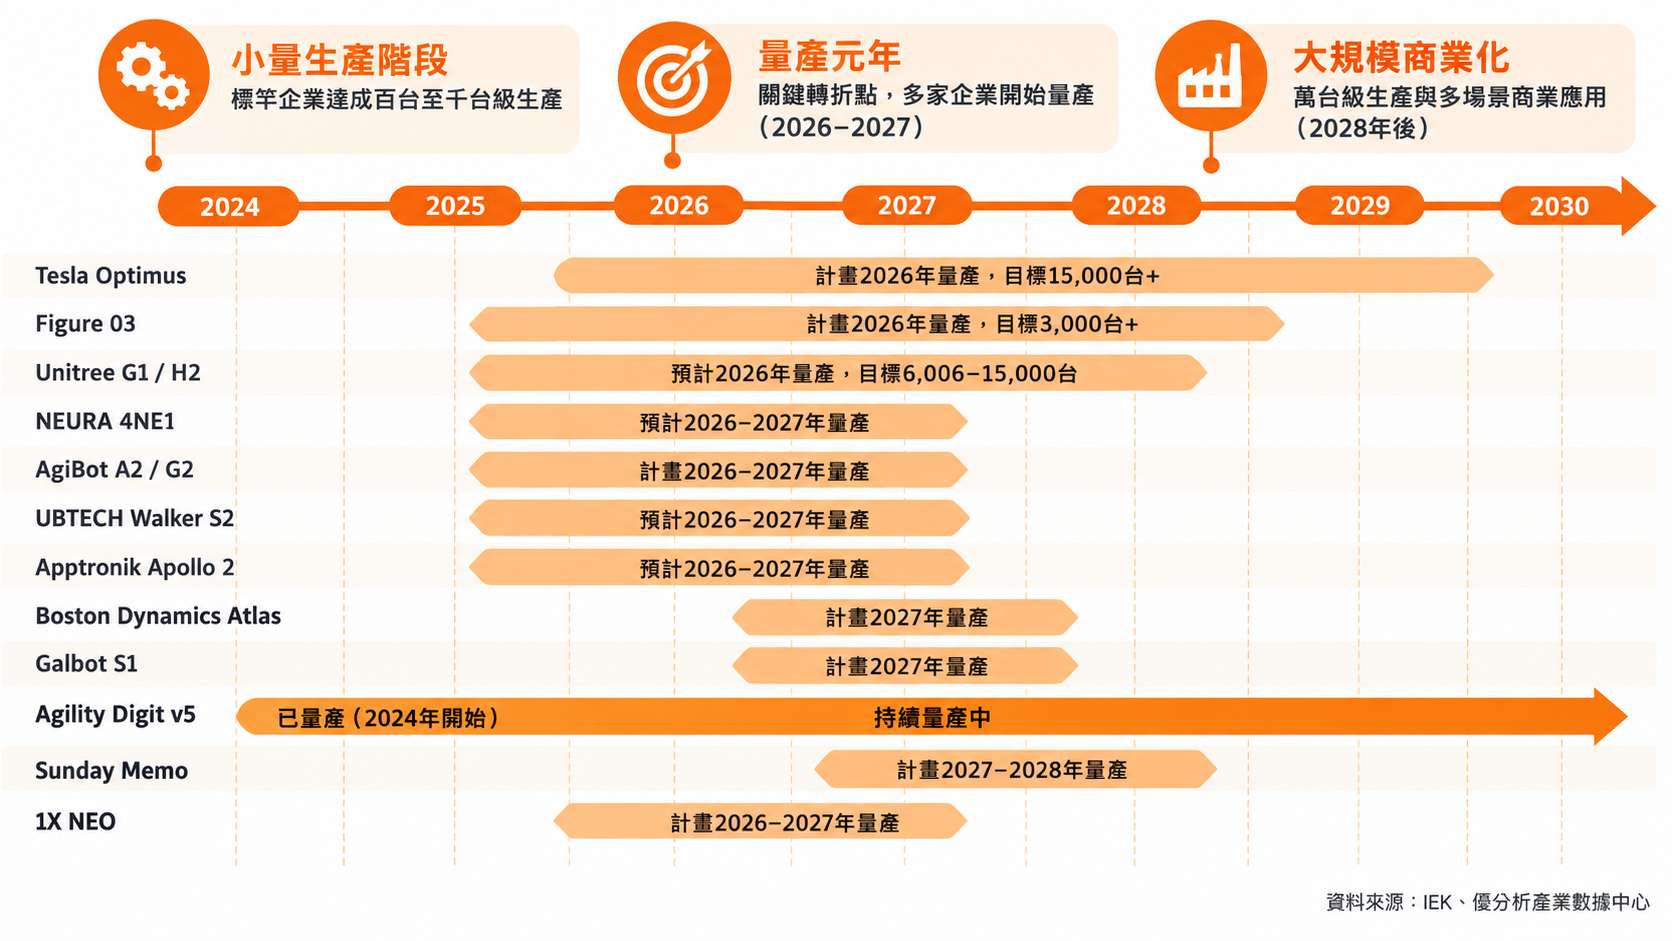
下圖是全球人形機器人量產時程,從圖中可以明確知道整體的人形機器人發展情況。
2026~2027 年多數人形機器人仍處於小量生產、產品驗證與初期量產階段,信邦的出貨會隨客戶逐步放量。
但到了 2028 年,如果主要客戶開始走向大規模商業化,加上信邦台中梧棲新廠預計於 2027 年下半年投產,產能也同步到位。
屆時就可能進一步進入「客戶量產+自身產能擴張」同時發生的階段。
現在把兩條線疊在一起看,就會發現信邦接下來的成長節奏,其實不是一次到位,而是分階段接棒。
2026 年,半導體設備需求先往上,但現有產能已經接近滿載;人形機器人則開始從驗證走向小量出貨。
到了 2027 年,苗栗半導體新產能預計在第二季加入,台中機器人新廠也預計在下半年投產,同一時間,人形機器人客戶陸續從小量生產走向量產。
再往 2028~2029 年,如果人形機器人市場進一步從千台級走向更大規模商業化,加上銅鑼半導體新廠完工並開始出貨,兩條成長曲線就有機會同時放大。
所以真正值得注意的,不只是信邦現在營收創高,而是公司正在進入下一個產品結構轉換階段。
持續追蹤這些潛在變數與市場動態,才能更全面地評估公司長期發展潛力。