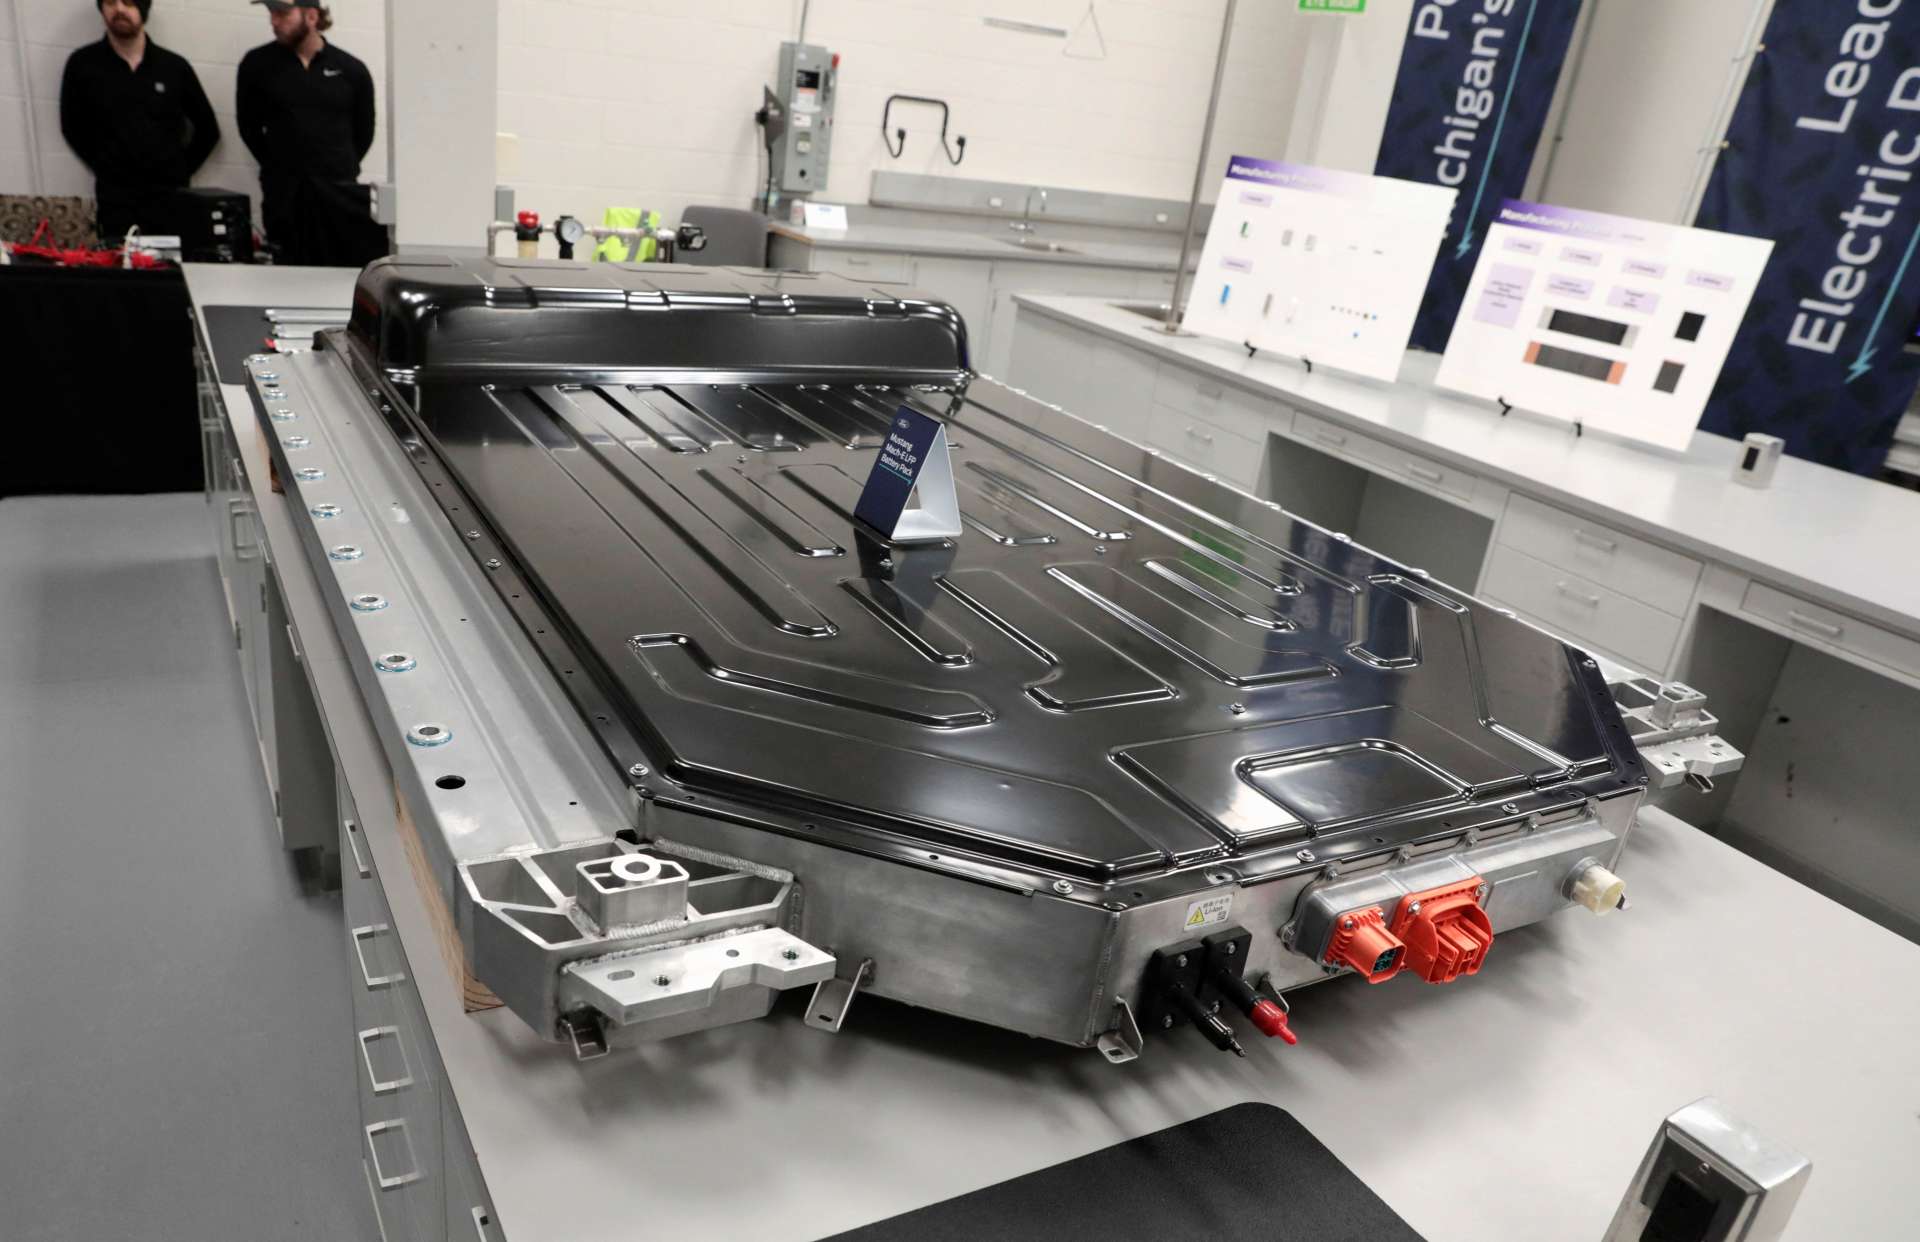
2026年09月17日(優分析/產業數據中心報導)⸺ 磷酸鐵鋰(LFP)憑藉成本、安全性與循環壽命優勢,近年快速擴大在電動車市場的應用,如今隨著鋰電池需求逐步向大型儲能延伸,LFP又進入另一個更適合自身特性的市場。相較之下,三元電池(鎳鈷錳電池,NCM/NMC電池)雖然仍具有能量密度優勢,但在整體鋰電池新增需求中的空間可能進一步受到壓縮。
根據中國汽車動力電池產業創新聯盟數據,三元材料裝機占比從2023年的32.54%,一路降至2025年的18.69%,2026年8月更降至13.92%,創近年低點。值得注意的是,同期中國動力電池整體需求仍維持成長,顯示三元材料並非因市場萎縮而失去空間,而是在市場持續擴張之際,新增需求更多流向LFP,使三元材料占比持續受到稀釋。
根據國際能源署(IEA)數據,LFP在2025年已占全球電動車電池55%以上,較2024年的近50%進一步提高,顯示LFP已從過去以中國市場為主,逐漸成為全球電動車的重要電池技術路線。
終端市場轉向儲能需求,LFP市場優勢進一步擴大
除了電動車市場持續提高LFP採用比重,快速成長的儲能需求也正在進一步放大LFP的市場優勢。2026年前8月,中國動力與儲能電池出口259.0GWh,年增率49.6%,其中LFP占68.64%;8月單月出口42.4GWh,LFP占比更進一步升至75.47%,顯示隨著電池需求從電動車向儲能市場延伸,LFP在整體電池市場的重要性持續提高。
2025年全球部署的電池儲能系統中,超過90%採用LFP。相較電動車重視重量、體積與續航里程,大型儲能設備對能量密度的要求相對較低,反而更加重視成本、安全性與循環壽命,因此LFP較低能量密度的弱點相對淡化,成本與長期使用效益則更為突出。
成本差異也是LFP快速擴張的重要原因。2025年LFP電池組每kWh價格較NMC便宜超過40%,循環壽命則可達3,000至6,000次。對需要長時間運轉及頻繁充放電的儲能系統而言,這些特性直接影響整個系統生命週期的使用成本,也使LFP更容易將既有的規模優勢延伸至儲能市場。
當鋰電池產業新增需求逐漸提高儲能占比,每增加1GWh的電池需求,流向LFP的機會也可能高於過去由乘用車主導的市場環境,三元材料在整體市場中的占比可能進一步受到稀釋。
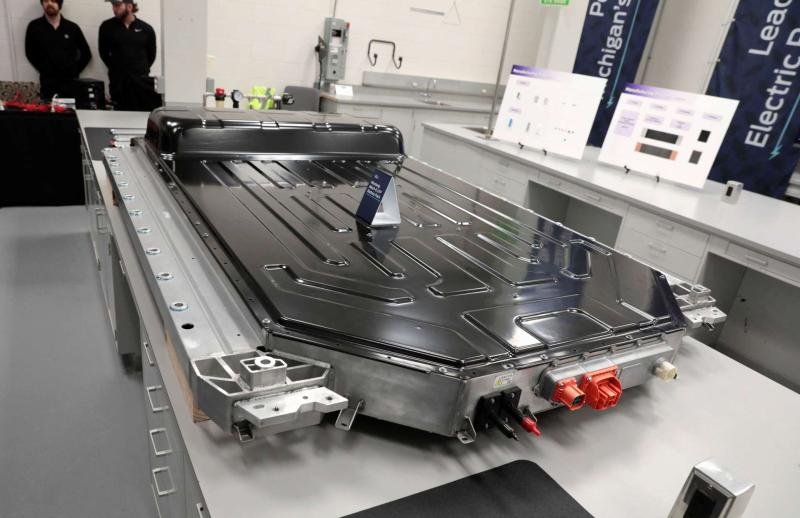
不過,三元材料占比下降並不代表原有市場消失。三元電池最主要的優勢仍是能量密度,目前LFP電池組按重量計算的能量密度約比NMC低20%,按體積計算則低約三分之一。因此,在長續航、高性能,以及重量與空間受到嚴格限制的應用中,三元電池仍具有競爭優勢。
未來兩種電池技術路線的市場定位可能因此更加差異化。LFP持續擴大在大眾型電動車與大型儲能的應用,三元電池則更集中於重視能量密度、低溫性能及空間效率的市場。隨著鋰電池產業下一階段的成長動能逐漸增加儲能比重,LFP原本在電動車市場建立的規模優勢,也可能進一步延伸至更大的儲能市場。