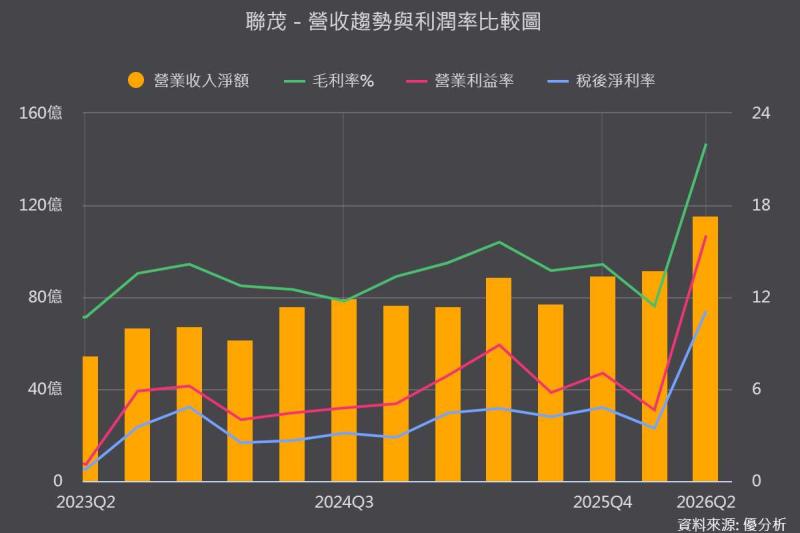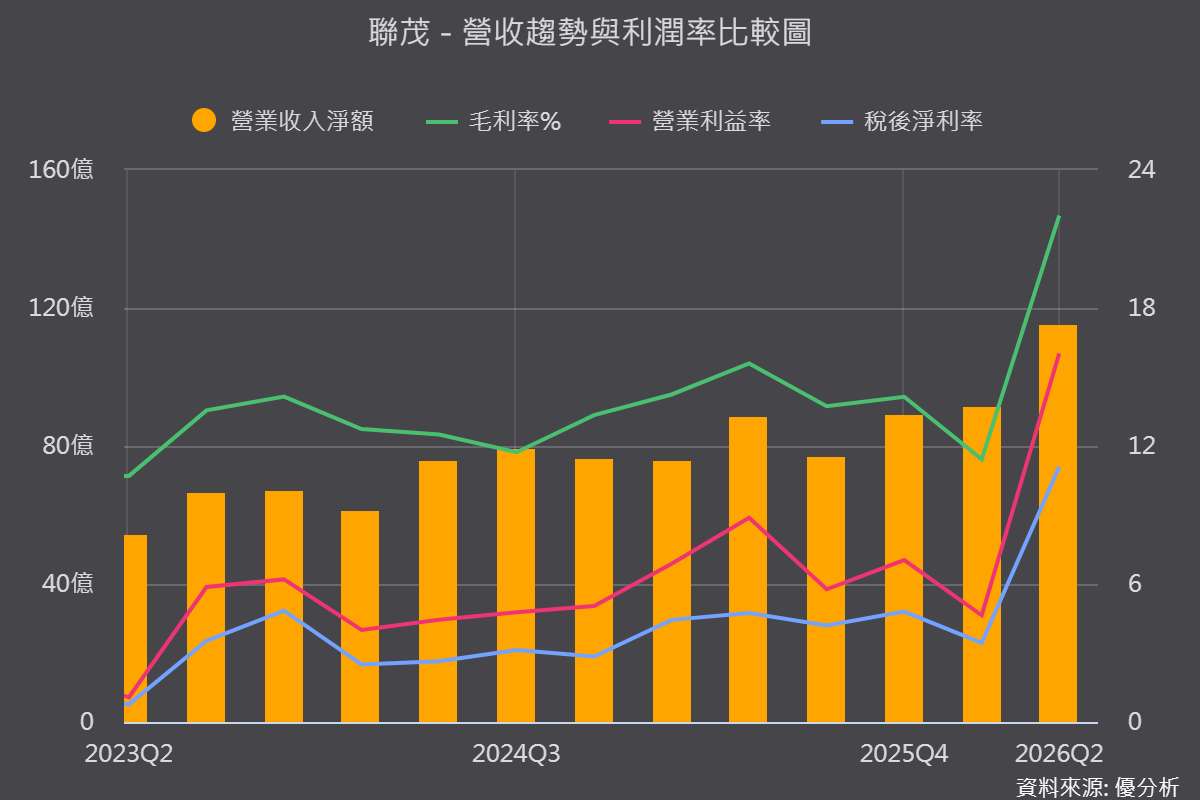
2026年09月17日(優分析/產業數據中心報導)⸺ 聯茂第二季營收115.3億元,季增26.1%、年增29.9%,毛利率由第一季11.4%躍升至22.02%,營益率16.03%,營業利益季增335.7%。
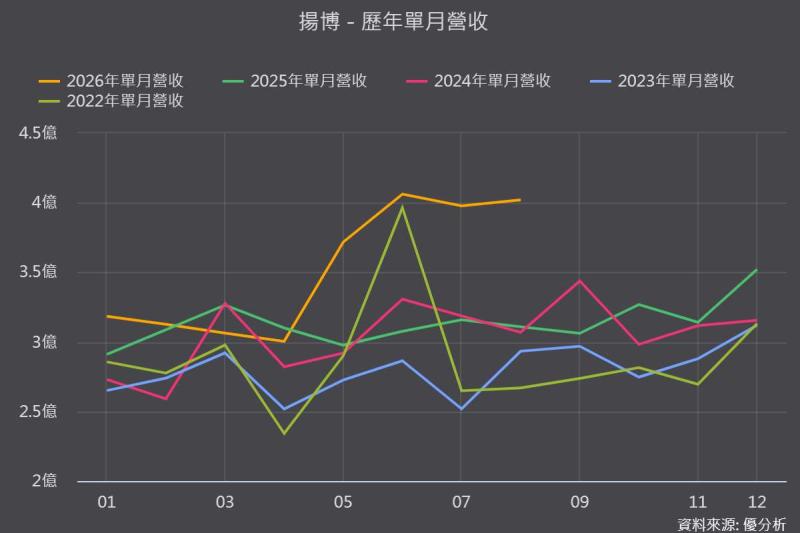
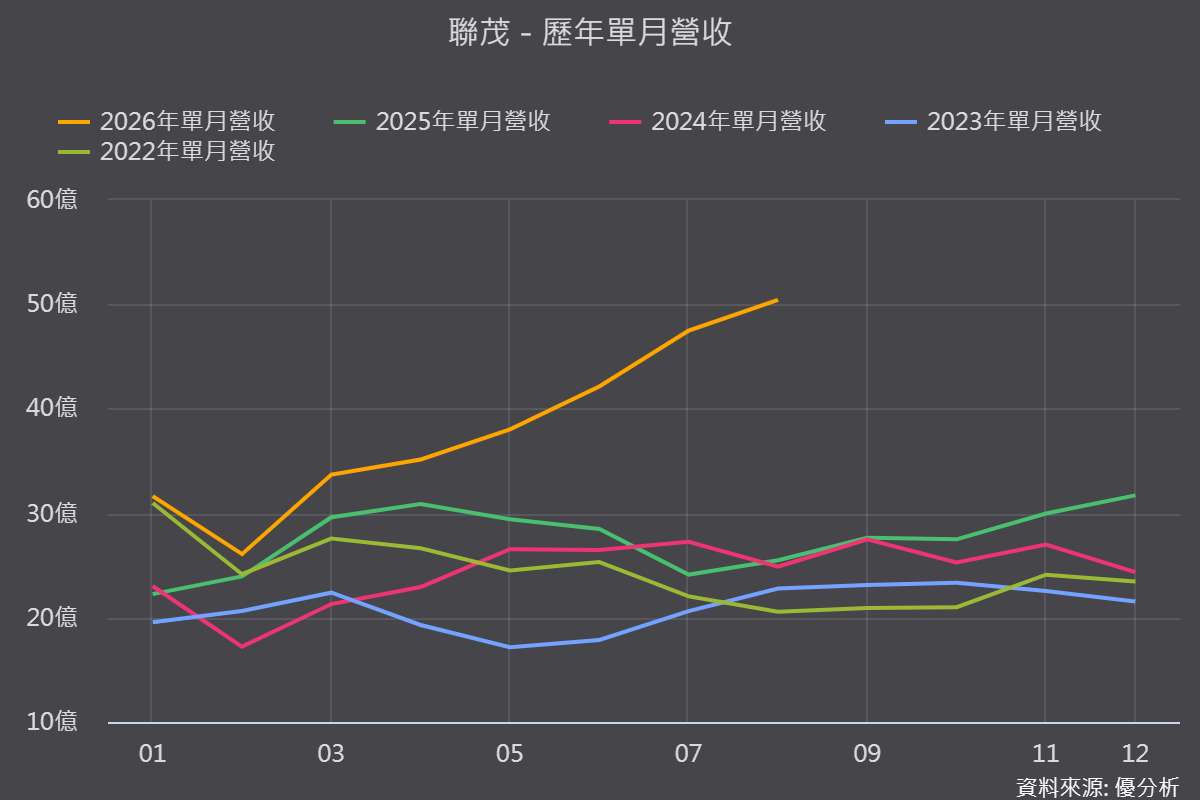
8月營收50.44億元、年增97.93%,連續改寫單月新高。法人對全年營收看法大幅翻轉:去年12月原估年增僅14.6%,今年6月上修至42.2%,8月再上修至53.7%,9月更達61.34%。
(圖片來源:優分析產業數據中心)
PCIe Gen 6帶動規格升級,M7單價較M6高三至五成
真正值得注意的是,這波毛利率跳升不只是漲價,更疊加平台世代交替:AMD Venice已於第二季季末出貨,帶動PCB層數由18至22層增至20至24層,CCL由M6升級至M7,單機材料產值提升20%至30%,M7單價較M6高30%至50%。
公司在AMD平台市占逾6成、Intel平台約3至4成,M6以上高階材料占比預估2026年將超過4成、2027年逼近5成。
M9通過美系GPU大廠認證,毛利率上看5成
M9已於2025年下半年通過美系GPU大廠認證,毛利率上看50%以上,預期2027年放量;M10則布局2028年後。
ASIC方面,AWS OAM第二季開始出貨,Meta、Microsoft已採用M7材料;低軌衛星應用也首度切入,下半年通過美系客戶認證,2027年上半年開始貢獻。
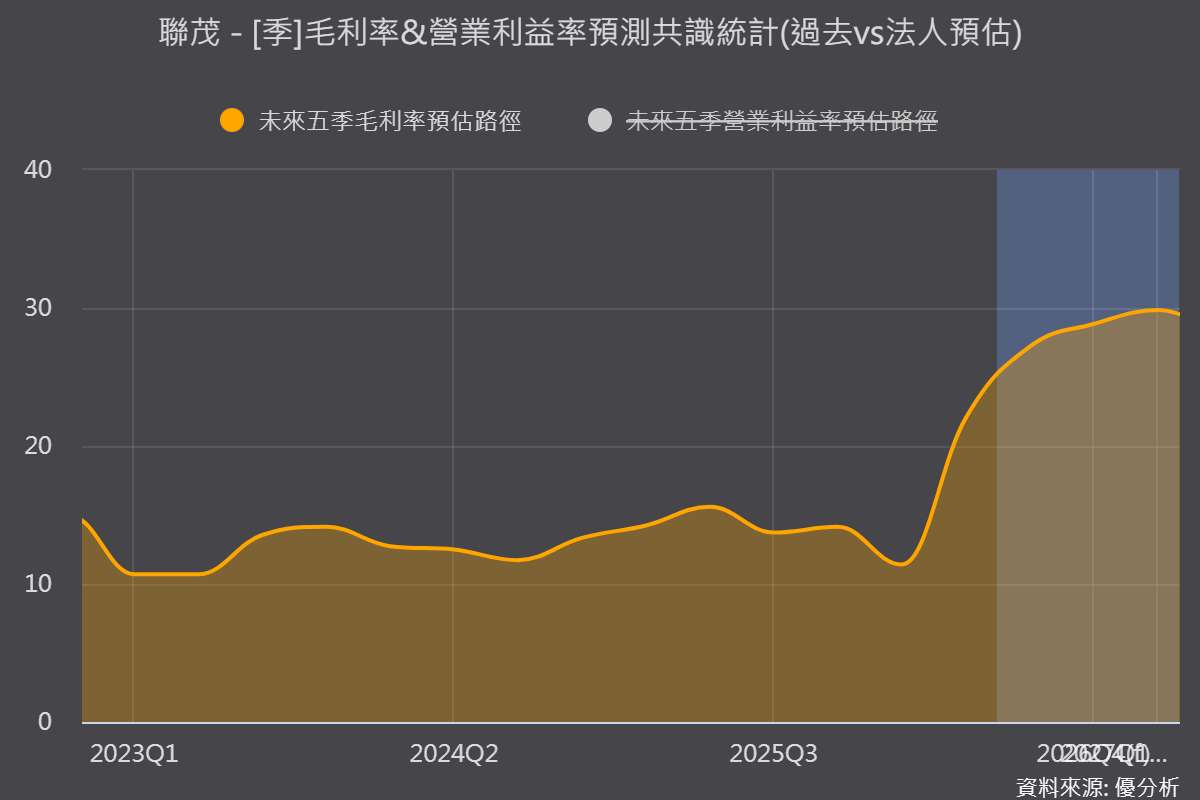
(圖片來源:優分析產業數據中心)
風險提醒:玻纖布缺料限制產能利用率
E-Glass玻纖布供應吃緊,產能利用率僅7成至75%,瓶頸在料源而非訂單,上膠機交期長達1.5至2年;此外法人也提醒,2027年上游玻纖布與銅箔新增產能陸續開出後,供需緊張可能緩解,CCL廠議價能力恐下降,成長動能屆時將由漲價轉向規格升級與出貨放量。