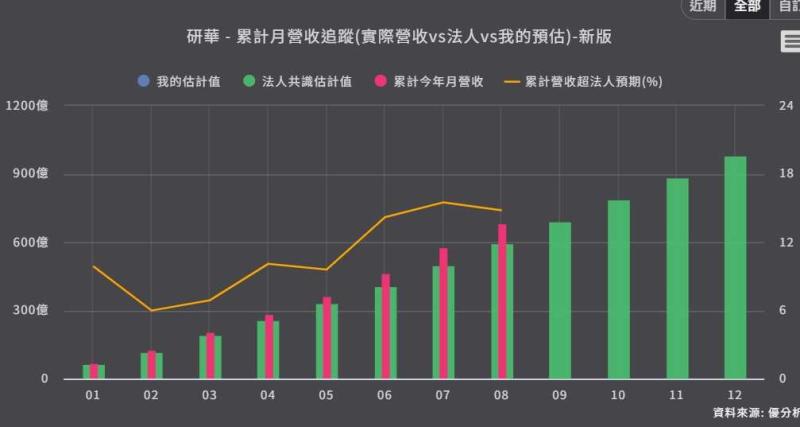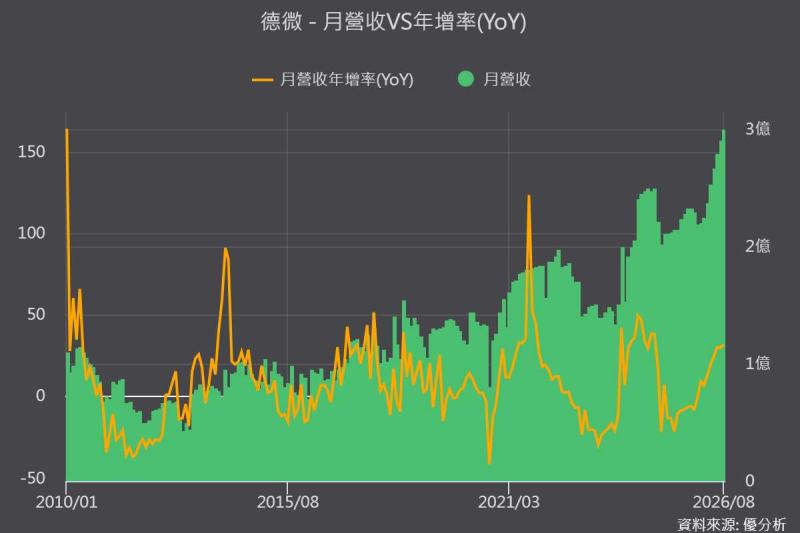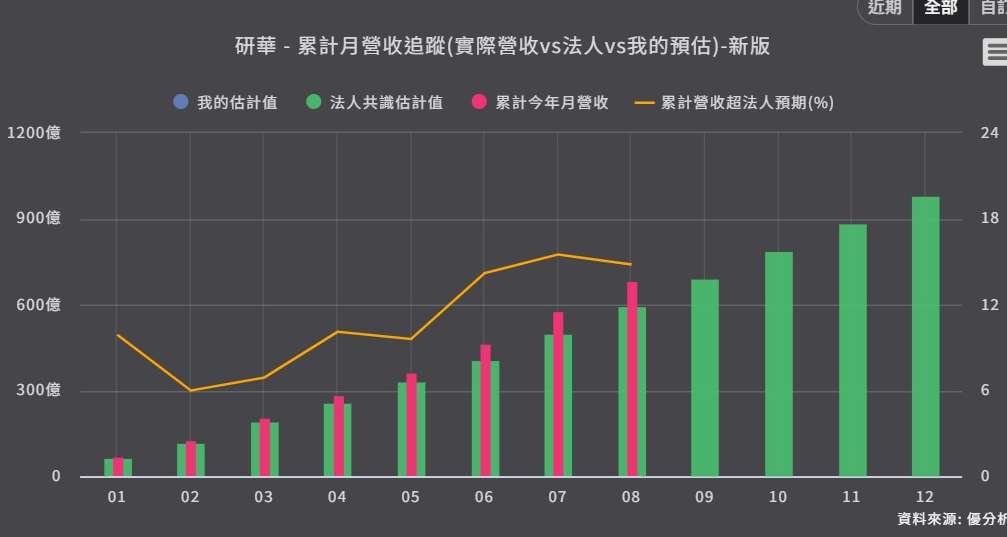
研華(2395-TW)營運持續升溫,2026年6月單月營收首度突破100億元,7月再以112.72億元改寫歷史新高,前8月累計營收達年增45.88%。在AI伺服器、邊緣運算與機器人等需求推動下,研華近期營收規模快速放大,不過,營收創高的同時,毛利率卻面臨明顯壓力,2026年第2季毛利率降至37.68%,低於公司原先38%至40%的財測區間。
從營運結構來看,研華目前正處於成長動能轉換階段,傳統工控需求之外,邊緣AI逐漸成為新的主要成長來源,而產能擴充速度與零組件成本,則成為影響後續獲利表現的兩大關鍵。
營收連續創高,訂單增長速度仍高於出貨
研華近期營收快速成長,背後不單是傳統旺季因素,產能利用率已成為目前營運擴張的重要限制。
2026年第2季,研華崑山廠產能利用率達104%~106%,台灣廠及日本北九州廠也維持約94%~95%,第3季預期仍將進一步拉高。當產能利用率突破100%,代表公司需要透過加班、增加班次、縮短停線時間及外包等方式,提高實際產出。
另一方面,研華7月單月接單金額達5.74億美元,創下歷史新高,B/B值也回升至1.64,顯示目前接單動能仍高於實際出貨速度。
不過,CPU、PCB、Power IC等關鍵零組件供應仍偏緊,部分料件交期持續拉長。因此,目前研華的營收成長並非需求不足,而是出貨能力受到產能與零組件供應限制。
毛利率降至37.68%,成本上漲成主要壓力
營收快速成長的另一面,是研華毛利率受到成本上升影響。2026年第2季毛利率為37.68%,較去年同期39.99%下降2.31個百分點,也較前一季下滑1.46個百分點,低於公司原先38%至40%的財測區間。
GPU、CPU、記憶體、MLCC、PCB 成本齊漲,研華雖持續透過調價因應,其中板卡約每兩週調整價格、系統產品約每月調價,但仍無法完全抵銷零組件成本增加。
值得注意的是,毛利率下滑並未同步反映在營業利益率上。研華第2季營益率達19.63%,較去年同期17.51%增加2.11個百分點,並優於原先財測上緣。
主要原因在於營收規模放大後,費用率下降,加上費用控管,使營運槓桿效果開始顯現。第2季研發費用率由2025年同期的7.88%降至6.33%,部分抵銷毛利率下滑對營業利益的影響。
邊緣AI營收占比升至22.5%,成為新的成長主軸
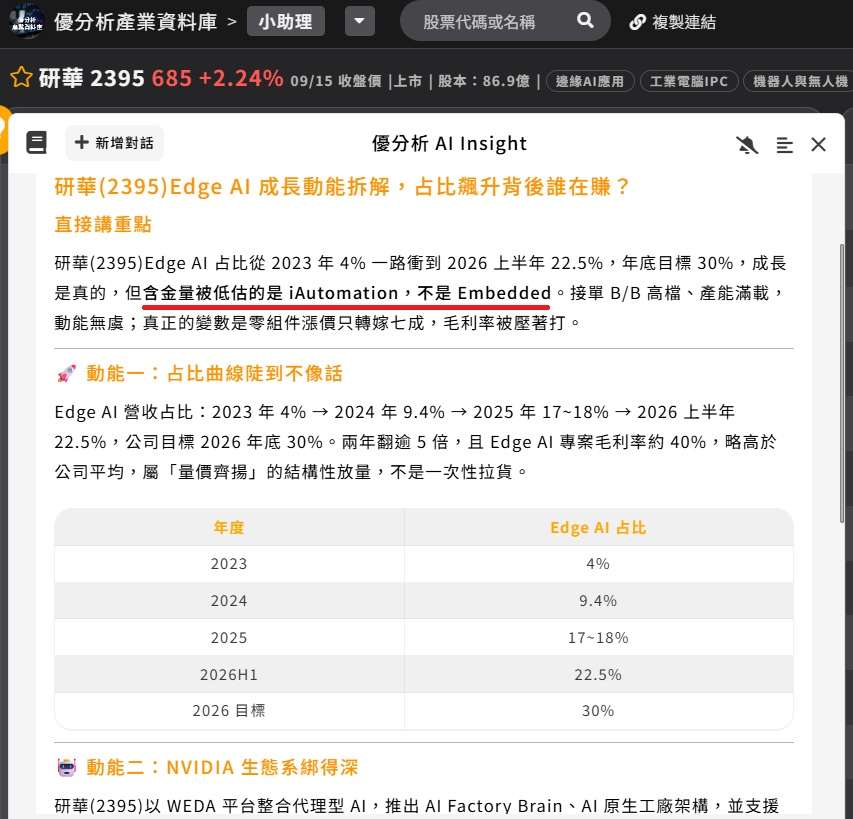
研華邊緣AI營收占比持續提高,從2023年的4%,提升至2024年的9.4%、2025年的17%,2026年上半年進一步達22.5%,公司目標今年底挑戰30%。
從獲利結構來看,邊緣AI專案毛利率約40%,高於目前公司整體平均水準。因此,邊緣AI占比能否持續提高,也將成為研華毛利率後續能否回到39%~40%區間的重要觀察指標。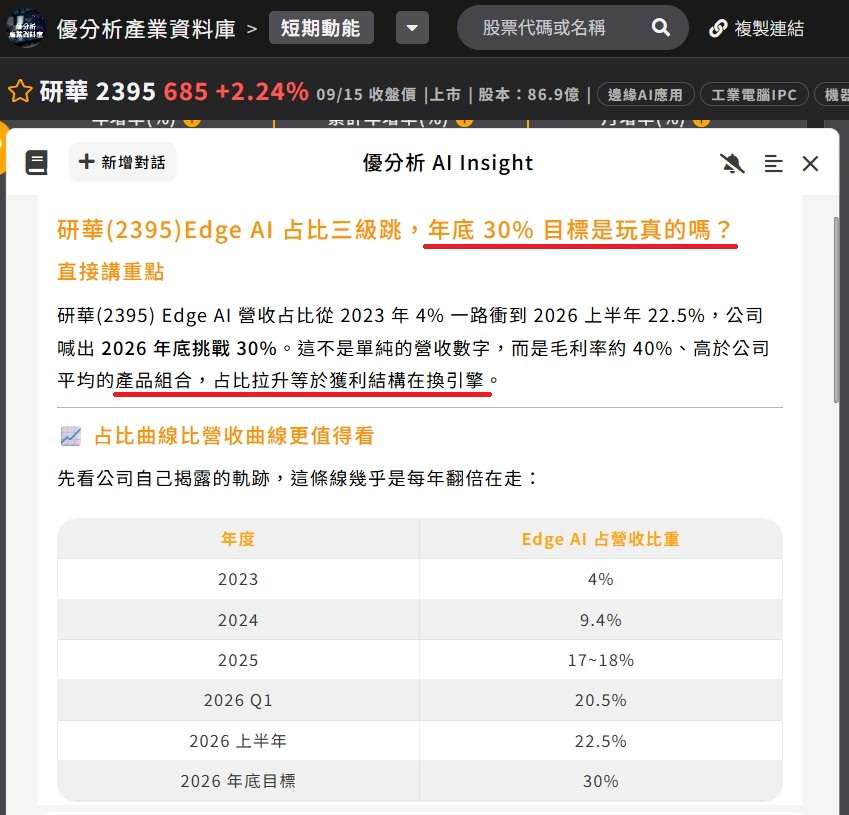
(資料來源:優分析產業資料庫)
機器人業務成長超預期,下一階段仍有擴張空間
2026年上半年,研華機器人相關業績成長達250%,超過原先預期的倍增目標,目前在手專案約150件,控制器產品也已切入美國機器人企業。
由於目前機器人業務占整體營收比重仍相對低,因此短期對整體營收的貢獻有限,但隨著AI、智慧製造與自動化需求持續增加,機器人有機會成為研華下一階段的新成長來源。
美國、日本與台灣擴產,牽動2027至2028年營收成長
美國Tustin新園區預計2026年10月啟用,初期目標2026年出貨6,000萬美元,並支應北美市場持續擴大。研華也規劃日本直方廠及台灣華亞新製造中心,預計2028年完工。
其中,日本產能占公司整體產值約6%~7%,未來目標提高至10%;台灣新製造中心完成後,整體產能也可望明顯增加。
對研華而言,這些新產能的意義不只是增加製造空間,更直接關係到目前尚未完全轉化為營收的訂單,能否在未來幾年順利轉化成實際出貨。
AI基建延長半導體設備景氣循環,研華成長進入新階段
整體來看,研華目前的營運同時出現兩個方向。
一方面,AI、邊緣運算與機器人需求推動訂單快速增加,產能利用率維持高檔,甚至出現訂單大於出貨能力的情況;另一方面,GPU、CPU、記憶體及其他零組件成本上升,也讓毛利率承受壓力。
因此,接下來研華的營運觀察重點,將從單純的「營收能不能成長」,進一步轉向「新增營收能帶來多少獲利」。
目前邊緣AI占比持續提升、機器人業務快速成長,加上美國、日本及台灣新產能陸續到位,都將影響研華2027年至2028年的營收成長空間。
(資料來源:優分析產業資料庫)