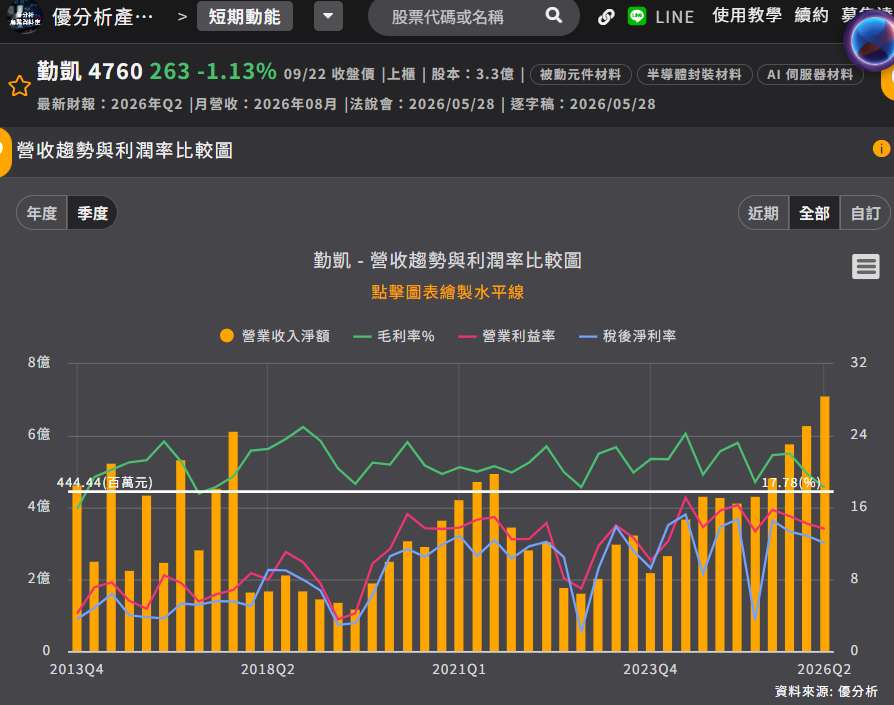
導電漿料大廠勤凱(4760-TW)公布8月合併營收衝上3.05億元、年增高達91.5%,寫下連續11個月歷史新高的輝煌紀錄。然而,毛利率卻出現連續下滑,第二季甚至降至18.23%的近年低點。
投資人不禁要問:這波強勁的營收成長究竟是AI拉動被動元件的「真需求」,還是國際銀價飆漲所導致的「營收灌水」?隨著7月起銀價自高檔顯著回落,勤凱的毛利率能否迎來實質止跌回升?
營收創高背後的「分母效應」:銅膏噸數才是真實力道
解析勤凱的營運結構,銀膏貢獻營收約七成、銅膏約三成;但若觀察實際出貨重量,卻呈現「銅7銀3」的倒轉狀態。
這項巨大落差的主因在於產品單價(ASP):含銀量高達90%的銀膏,每公斤售價約為銅膏的10倍。勤凱對銀膏採取即時報價,僅收取固定加工費,銀粉原料成本則完全由客戶吸收。
這意味著一個關鍵機制:
-
銀價上漲 → 銀膏營收(分母)變大、加工費不變 → 毛利率被稀釋
-
銀價下跌 → 銀膏營收縮小、加工費不變 → 毛利率微升
因此,8月營收年增逾九成有一部分是銀價的功勞。真正能反映市場真實需求的指標是銅膏出貨噸數:8月銅膏出貨量跳增至26噸、月增30%,前8月累計達147噸(年增43%)。銅膏直接對應MLCC外電極用量,這項數據的暴增,證實被動元件拉貨力道確實強勁。
銀價亂流襲擊毛利率,三季度能否迎來轉機?
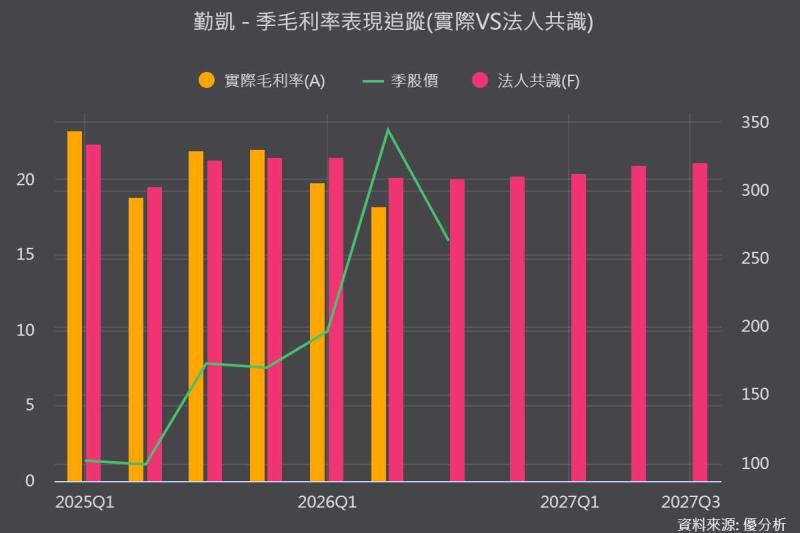
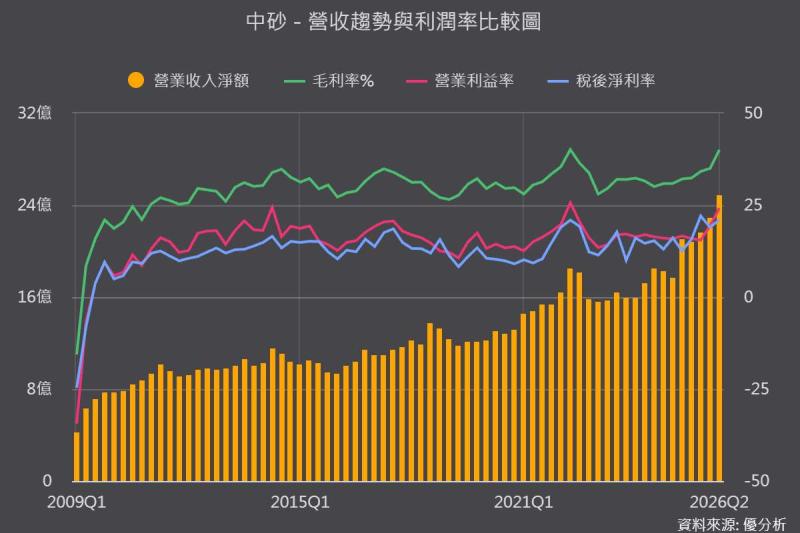
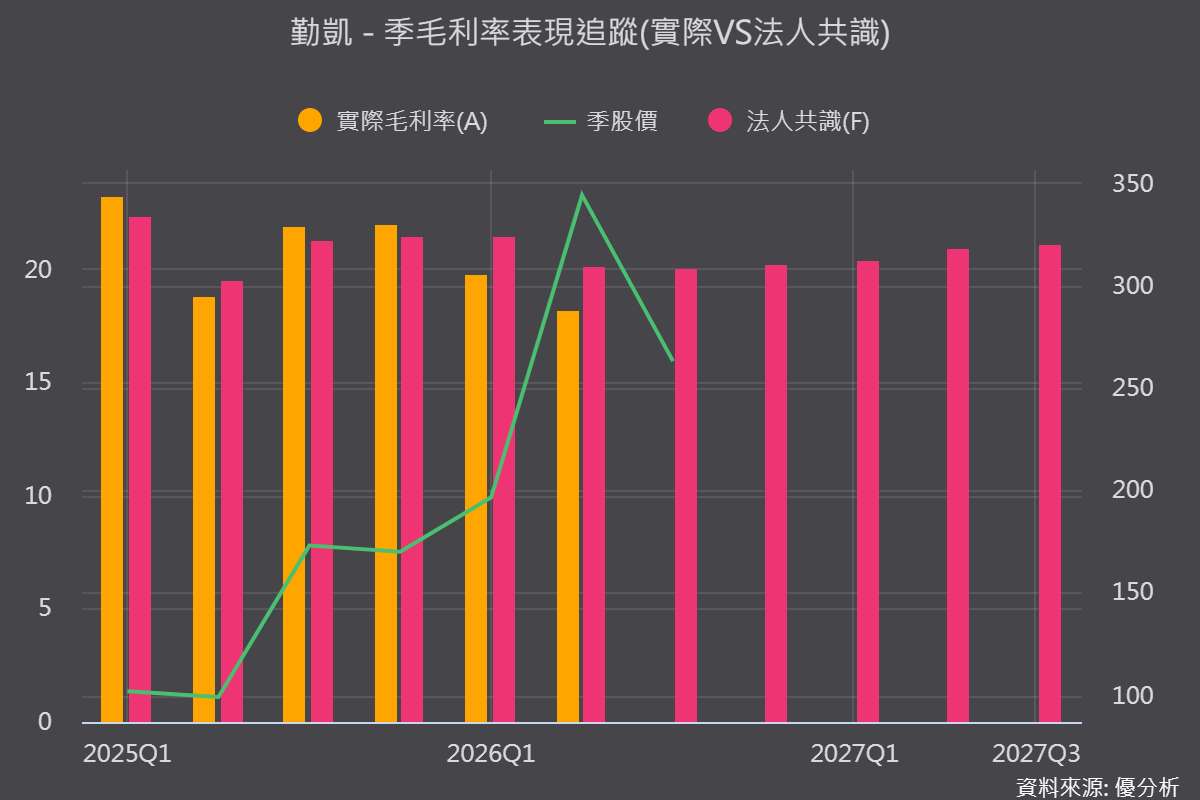
回顧國際貴金屬走勢,2026年上半年國際銀價一度每公斤飆破3,000美元,直接對勤凱的毛利率形成劇烈壓制。2025年第一季毛利率尚有23.21%,到了2026年第一季降至19.74%,第二季更因銀價暴漲進一步下滑至18.23%。
(資料來源:優分析產業資料庫)
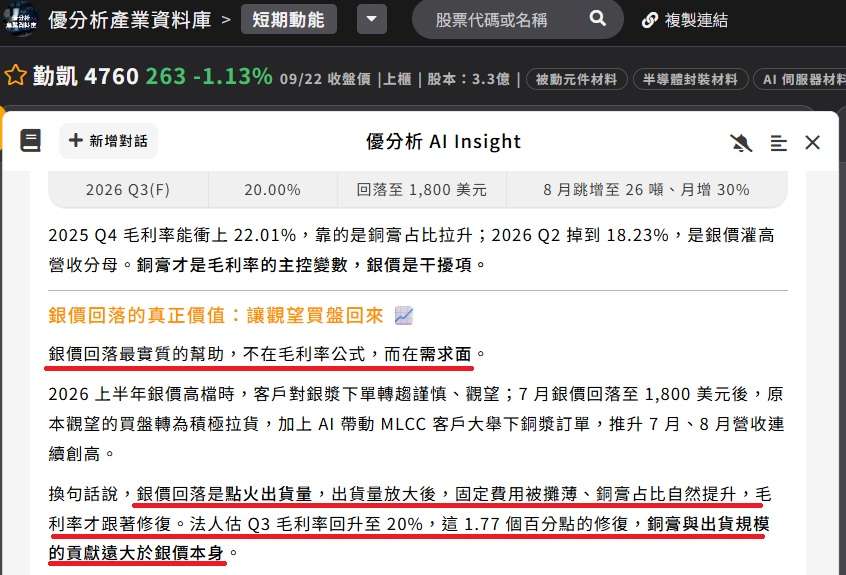
轉機出現在7月,當銀價回落至約1,800美元後,原本處於觀望狀態的客戶下單意願顯著轉趨積極,帶動銀漿買盤回補。法人預期,在銀價壓力紓解與高毛利銅膏出貨持續放大的帶動下,2026年第三季毛利率有機會回升至20.00%的水準。
(資料來源:優分析產業資料庫)
產能利用率繃至120%!市場重新評價勤凱的關鍵動力
面對訂單蜂湧而至,勤凱目前產能利用率已高達120%,全靠加班支撐。為打破產能瓶頸,除了積極添購新機台外,更斥資1.12億元購入高雄大寮土地進行建廠,未來新廠產能將達現有規模的1.5至2倍,顯示公司對中長期結構性需求充滿信心。
不過,啟動市場重新評價的動力,來自勤凱從傳統被動元件漿料跨足半導體先進封裝的質變:
-
高速軟板合金膏:已通過客戶認證並實現穩定量產出貨。
-
TGV玻璃基板填孔:成功完成30微米孔徑、寬深比1:15.7的高難度驗證,ABF載板亦積極送樣中。
-
TIM1散熱膏:鎖定CoWoS先進封裝需求(熱傳導>80 W/m·K),目前正於國內半導體大廠進行嚴格測試。
法人預估,勤凱2026年全年EPS有機會達到11.82元,2027年進一步推升至13.45元。