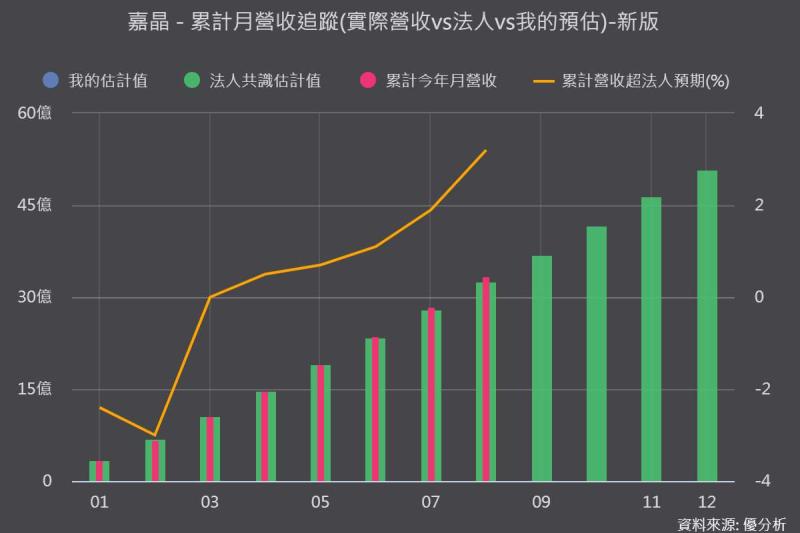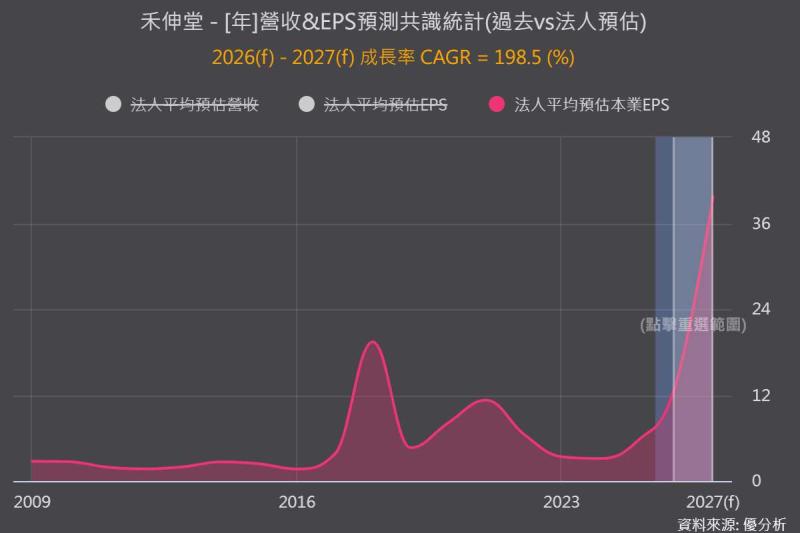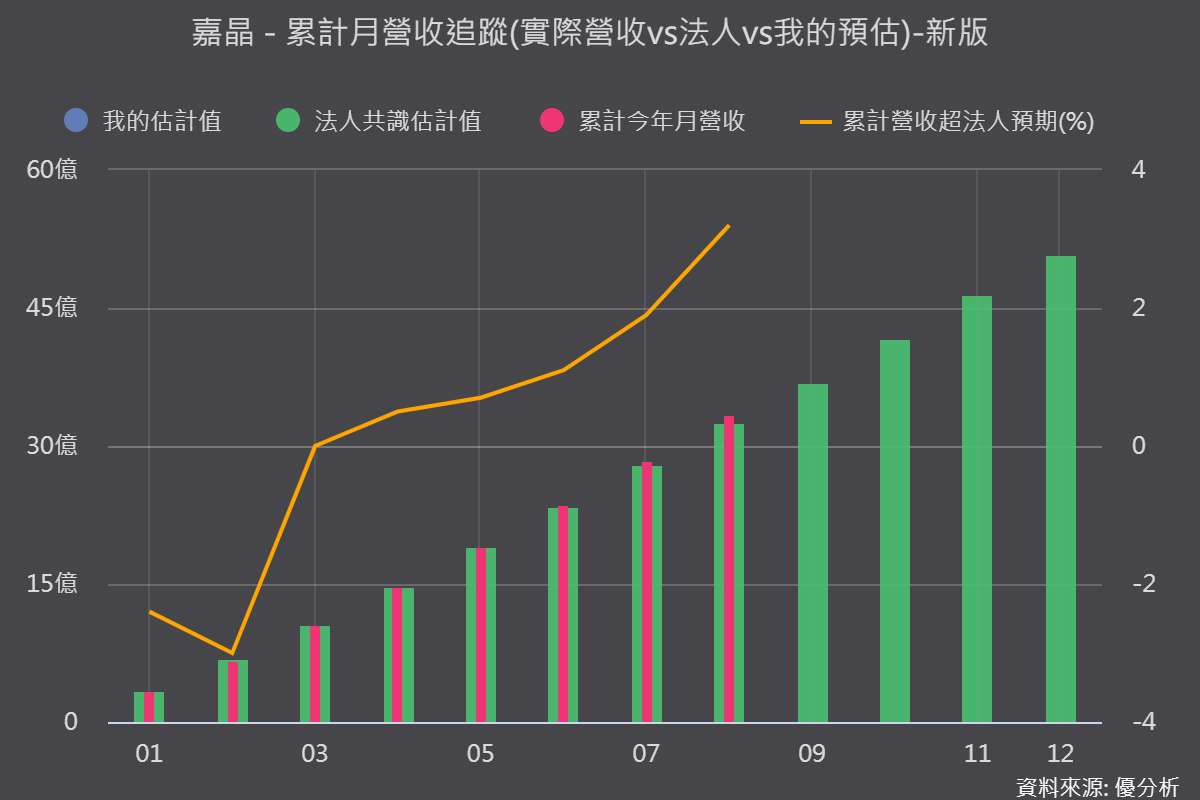
過去嘉晶(3016-TW)深受中國大陸成熟製程過剩、價格割喉戰的壓制,2026第二季本業EPS回升至0.63元,營運出現反轉。
市場關心:這波營運反彈究竟只是短期的景氣循環復甦,還是嘉晶已成功將成長引擎從「化合物半導體題材」切換至「8吋矽磊晶與矽光子實質出貨」,進而擺脫中國低價威脅、奪回AI電源市場的定價權?
嘉晶成長引擎換軌:8吋矽磊晶接棒,擺脫小尺寸壓價
過去支撐市場想像空間的「化合物半導體」並非本次業績翻身的主因,真正的關鍵來自於8吋矽磊晶產品的比重顯著拉高。
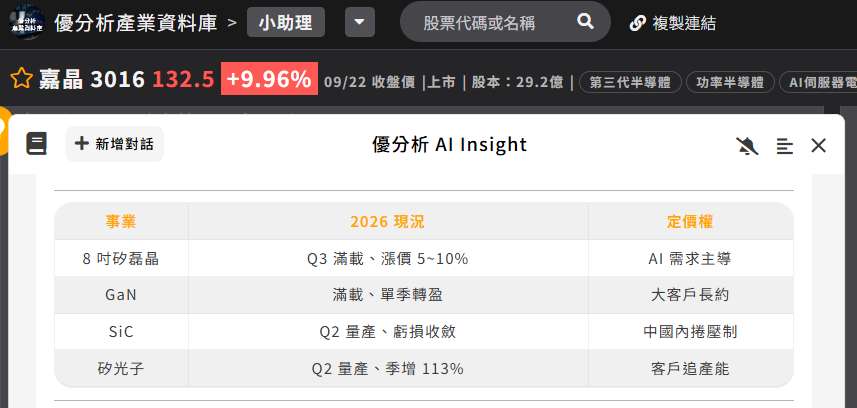
嘉晶的8吋矽磊晶營收占比從2025年的55%一路攀升至2026年的70%,2026年第三季產能利用率更已宣告滿載。由於8吋產線主要主攻中高壓製程,產品平均單價(ASP)與毛利率皆顯著優於傳統小尺寸晶圓,且該領域面對中國同業的競爭壓力相對較小,成為帶動整體產品組合與毛利率回升的最底層根因。
(資料來源:優分析產業資料庫)
定價權轉移:客戶搶包機台,訂單能見度直達三個季度
過去嘉晶處於「有單就接、價格被殺」的被動地位,如今隨著AI電源需求大增,晶圓代工大廠世界先進(5347-TW)與聯電(2303-TW)轉而採取「包機台」的方式向嘉晶搶訂產能。
這帶動了實質的漲價潮:
- 2026年第二季:矽磊晶價格成功調漲 5%至10%。
- 2026年第三季:持續啟動新一輪調價機制。
訂單能見度也從過去的1~2個月,大幅拉長至2個季度以上,甚至已有客戶提前預訂未來3個季度的產能。
隱藏王牌:矽光子(Ge/Si)量產,毛利率高於一般磊晶
嘉晶手上的第二支高毛利箭箭矢是鍺矽(Ge/Si)矽光子磊晶。該產品已於2026年第二季正式量產,帶動業務營收季增高達113%,並順利通過美系一線CSP大廠驗證。
雖然矽光子在2026年底占嘉晶單月營收比重僅約3%~5%,但關鍵價值在於:
- 極高毛利率:鍺矽磊晶毛利率遠高於一般磊晶產品,是改善產品組合的核心主力。
- 高技術門檻與稀缺性:製程速度慢、設備資本投入高。嘉晶線上良率高達99%,客戶端良率98%。
目前全球設備供給嚴重不足,即便公司規劃在2027年將產能擴增至目前的3.5至4倍,仍只能滿足不到五成的客戶需求,訂單能見度已直達2028年。
可能利空解析:中國內捲、產能瓶頸與車用疲弱
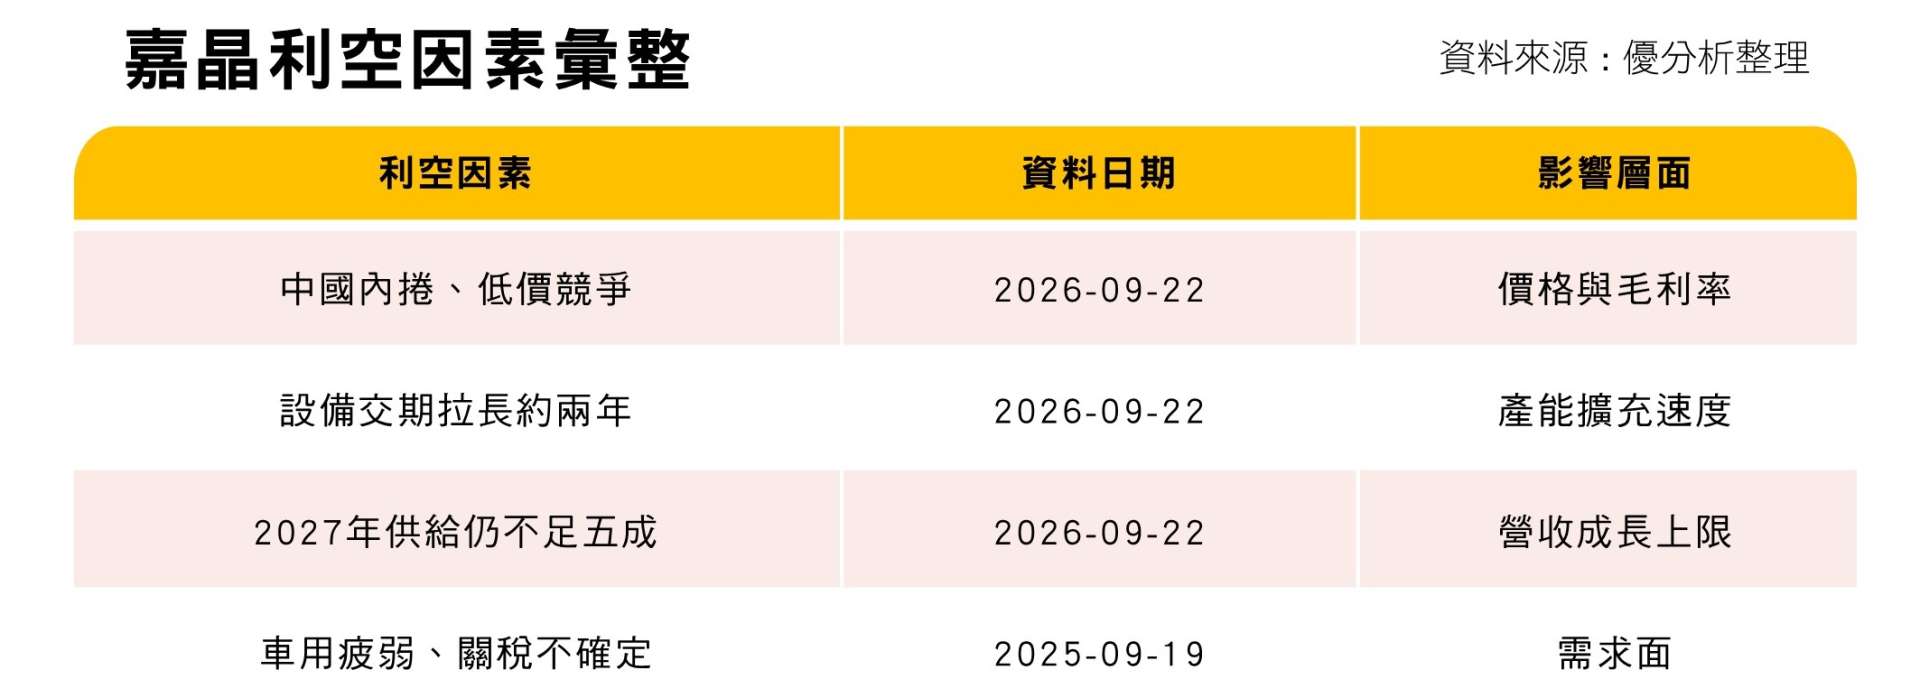
儘管8吋矽磊晶與矽光子表現亮眼,但中國低價競爭、擴產設備交期拉長、車用需求疲弱等結構性利空仍在,壓抑中長期成長斜率。
(資料來源:優分析產業資料庫)