金居停掉低階產品,為何要換賽道?
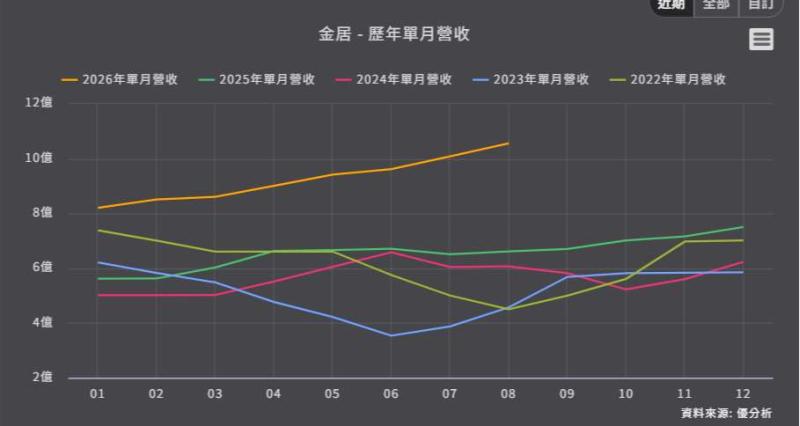
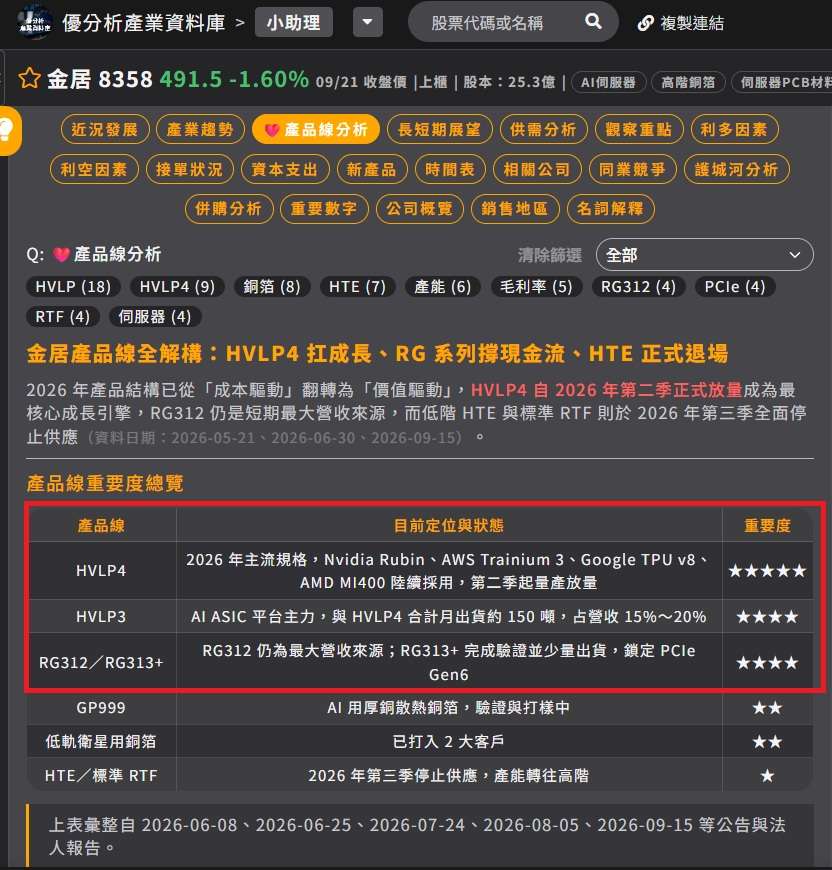
過去金居(8358-TW)主要以RG系列產品供應一般伺服器市場,2025年市占率約60%。不過,傳統HTE、RTF銅箔的價格結構主要是「銅價+加工費」,產品差異化有限,加工費容易受到同業競爭影響,近年加工費被中國同業殺到見骨。2026年第三季起,公司停止供應傳統HTE及標準RTF產品,把產能全數轉向RG與HVLP系列。
(資料來源:優分析產業資料庫)
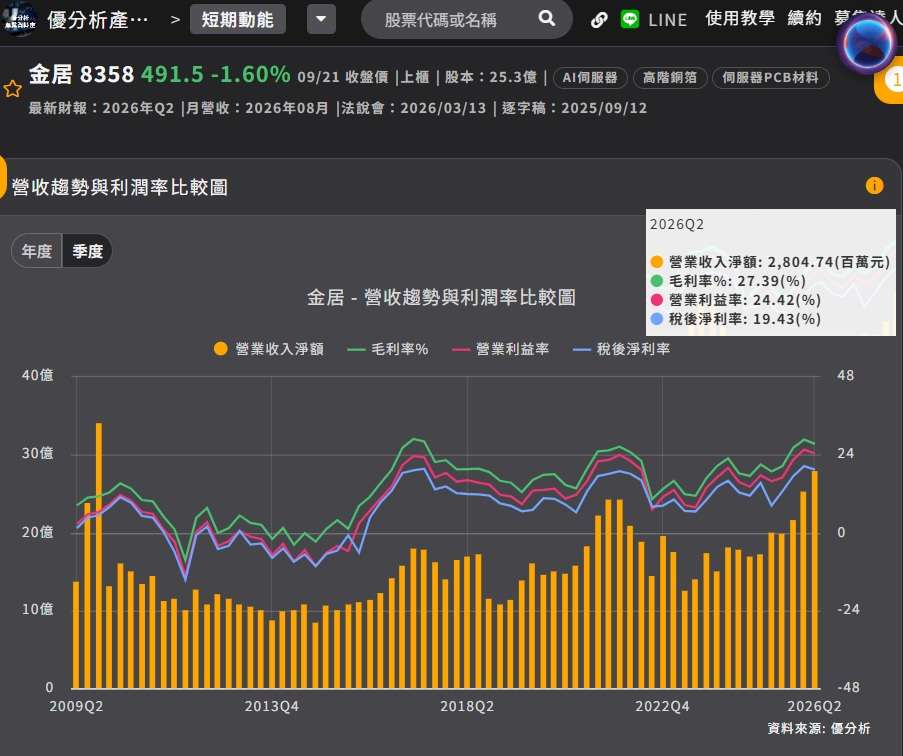
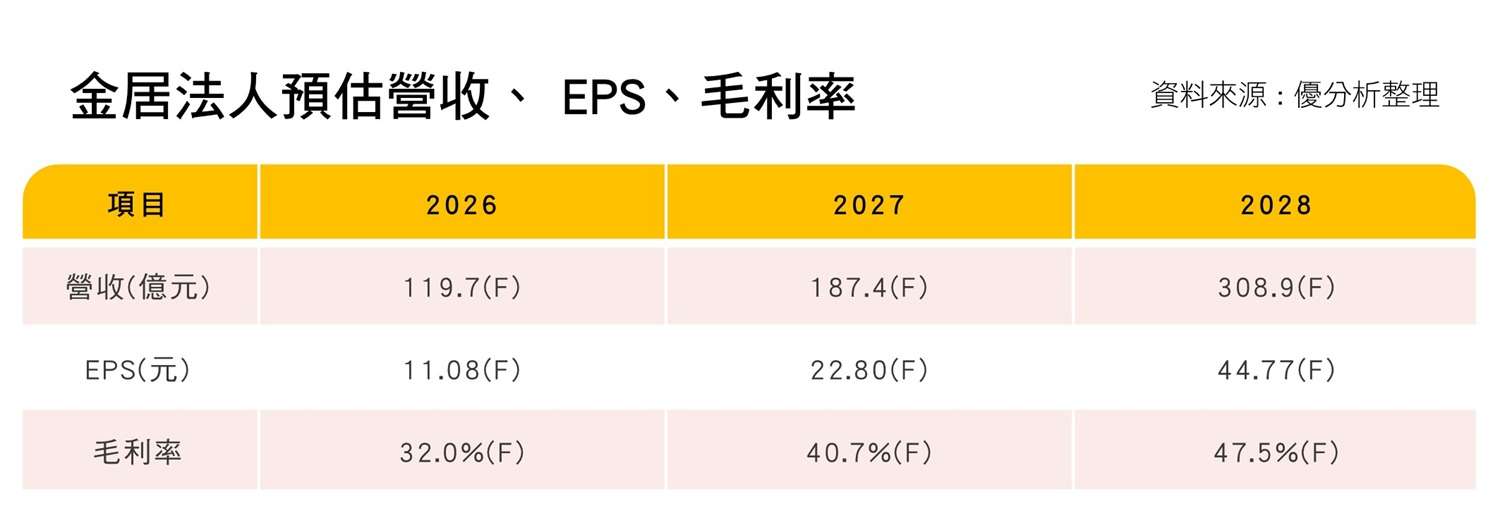
HVLP3以上高階銅箔,主要應用在AI伺服器與高速傳輸相關產品。HVLP3+產品加工費約為傳統銅箔的10倍,毛利率則可達40%至60%,下半年仍有調升空間。法人則預估毛利率2026年32%、2027年40.7%、2028年47.5%。
(資料來源:優分析產業資料庫)
HVLP4放量,切入新一代GPU平台
金居的HVLP4已於2025年進入NVIDIA供應鏈,並在2026年開始量產放大,第二季起切入新一代GPU平台。目前HVLP3與HVLP4合計月出貨量約150噸,占營收約15%至20%,公司目標是2026年下半年進一步提高至20%-25%。
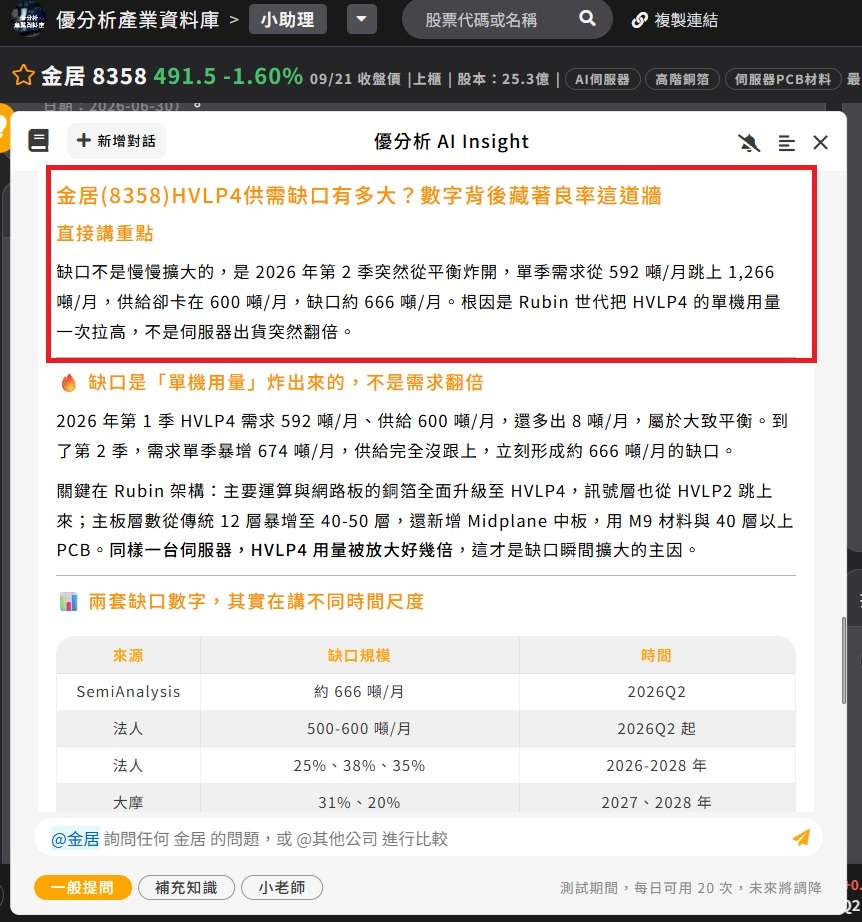
需求端也持續升級。Rubin世代把主要運算與網路板銅箔全面升級至HVLP4,主板層數從12層暴增至40-50層,還新增Midplane中板。2026Q2全球HVLP4供需缺口估達666噸/月,2026-2028年供給缺口維持25-40%。
(資料來源:優分析產業資料庫)
金居三廠擴產,但真正的瓶頸可能是良率
金居目前生產基地仍集中在台灣,雲林三廠正在興建,規劃4條生產線,每條月產能150噸,第一階段預計2027年第一季啟用,全部開出後新增月產能600噸。此外,公司9月14日董事會也授權赴東南亞尋找設廠地點並成立子公司,理由是現有產能已不敷使用。
不過,良率決定實際有效產出。金居在產品轉換期間,產能損耗約30%。法人目前估計,HVLP3+產品良率2026年約53%、2027年提升至60%;如果後續良率能進一步達到68%與75%,獲利預估還可能再上修約53%與56%。
這也是市場對金居產能預估出現明顯差異的原因。公司目標是2026年底HVLP3+4月產能達到400至450噸,但部分法人估計約200噸。
毛利率能否一路走向47.5%,還要看兩個變數
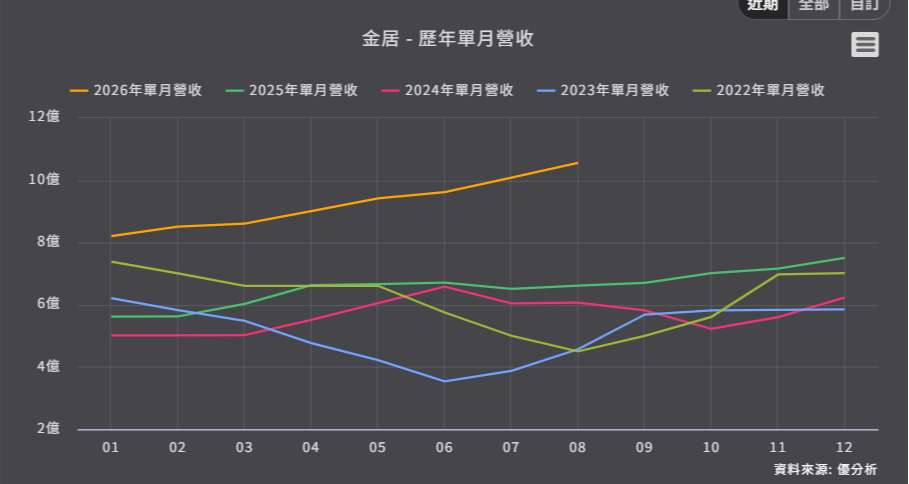
市場目前對金居後續成長給出的預期相當高,見下方表格:
(資料來源:優分析產業資料庫)
毛利率上升曲線能否實現,仍取決於兩項因素,HVLP產品良率,以及銅價變化。銅箔報價採「銅價+加工費」模式,銅價上漲雖會推升營收,但原料成本同步增加,若加工費沒有同步擴大,反而可能壓縮產品利差。此外,電費與碳費等成本,也會增加製造端的壓力。
如果HVLP4需求持續成長,同時良率快速提升、三廠擴產順利,產品結構改善就有機會進一步反映在獲利;反過來,如果良率提升不如預期,擴產速度也跟不上需求,高階銅箔的高毛利優勢就可能難以完全轉化為實際獲利。