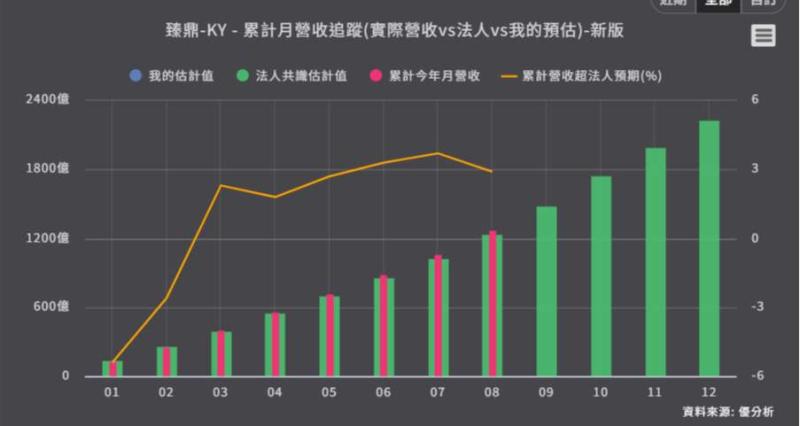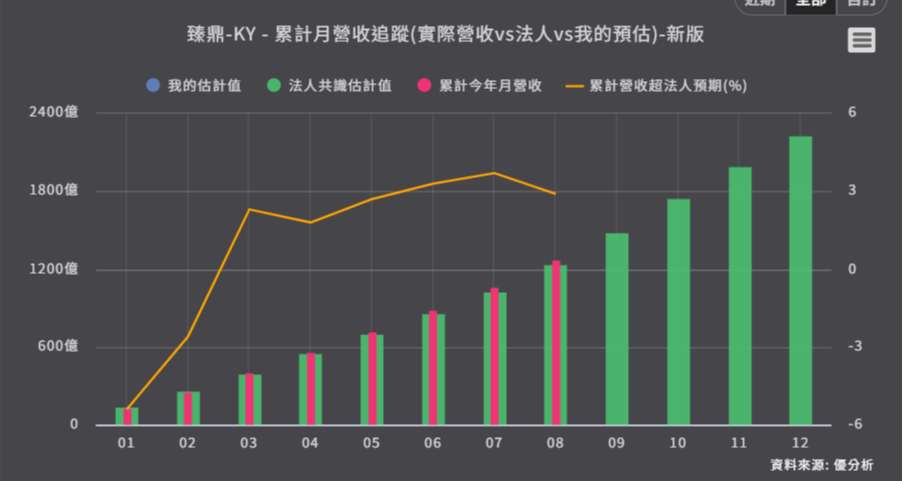
臻鼎-KY(4958-TW)正進入成立以來規模最大的擴產週期,2026年資本支出上看800億元以上,AI伺服器、光模塊與IC載板等高階產品也快速放量。2026年上半年,三大AI相關業務營收年增113%,占比提升至21.6%,毛利率則升至22.4%。
但如果只看AI營收占比,可能還看不到這波轉型真正的變化。
臻鼎AI占比快速提升,但載板獲利改善更關鍵
2026年上半年,臻鼎-K伺服器、光模塊及IC載板合計營收年增113%,占比已由過去約一成左右提升至21.6%,同期公司毛利率也來到22.4%。
其中,IC載板本身正處於產品組合調整期。法人估算,臻鼎載板毛利率2025年約3.7%,2026年至2028年預期可逐步提升至26.6%至30.8%;ABF載板占載板營收比重,也預期由2025年的約40%,往2026年的50%、2027年的60%以上提升。
過去載板可能是獲利拖累項目,但隨著ABF等高階產品占比提升,如果新產能順利放量,載板有機會從低毛利業務轉為新的獲利來源。
800億元擴產,2027年開始迎接折舊考驗
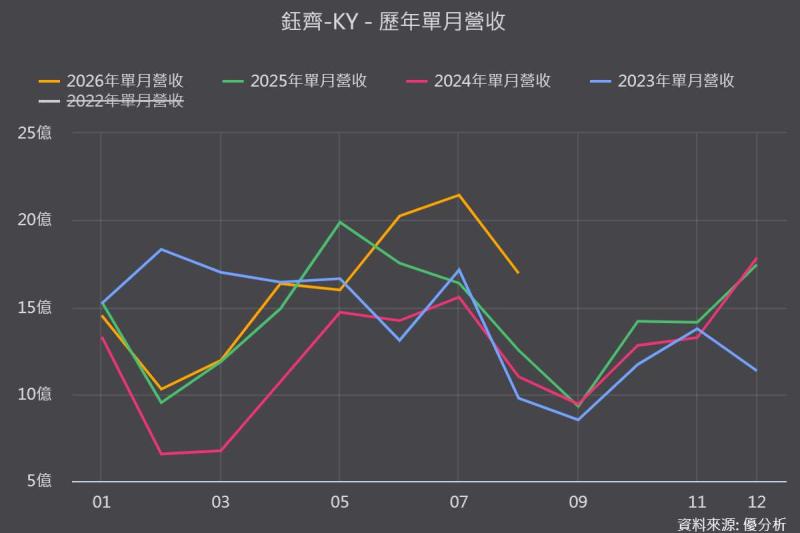
公司2026年資本支出已由原先500億元以上,上修至800億元以上,2027年至2028年也預期維持較高投資水準。目前全球共有13棟新廠正在興建、16棟仍在規劃,新增產能將於2026年至2030年間分階段開出。2026年第二季資本支出約170億元,年增94.4%,同期折舊及攤銷約51.7億元,也較去年同期增加14.5%。
問題在於,新廠完工、設備裝機與正式量產之間存在時間差。
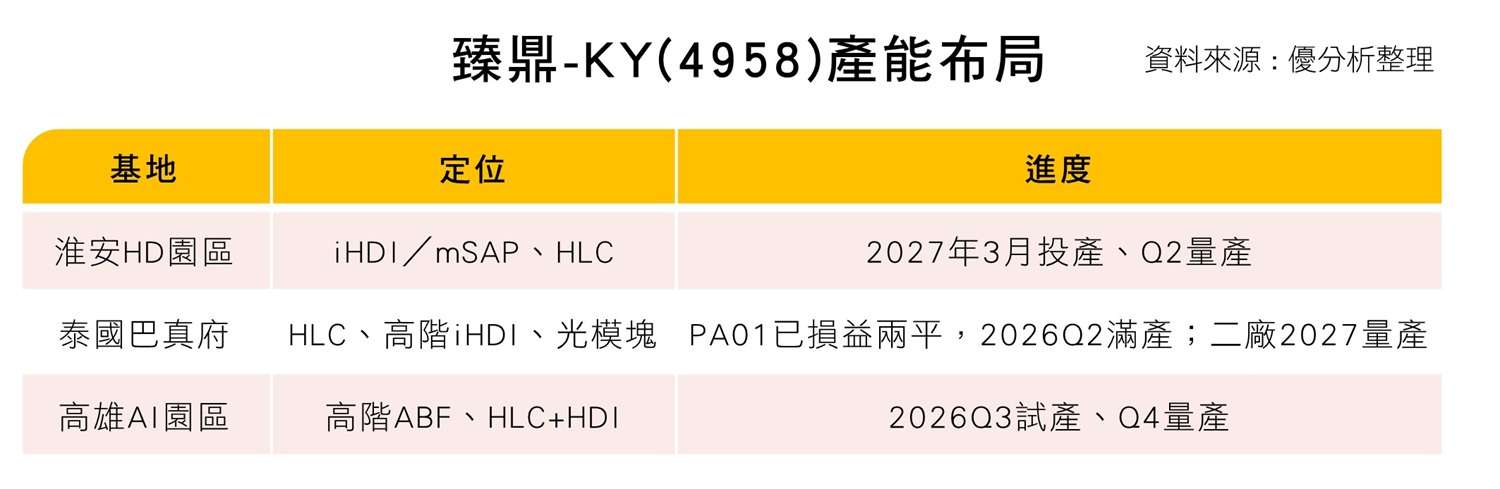
淮安HD園區2027年3月加入生產、2027年第二季量產,泰國二廠2027年量產,深圳ABF二廠2027年第一季投產。這三座廠的折舊攤提,能否被光模塊、載板、伺服器的高毛利營收有效覆蓋,將決定毛利率能否站穩26%以上。如果產能利用率沒有同步提升,固定成本增加就可能壓縮毛利率。
(資料來源:優分析產業資料庫)
高毛利AI產品,能不能跑贏折舊?
目前臻鼎的策略很明確,就是利用高附加價值產品去消化新增固定成本。
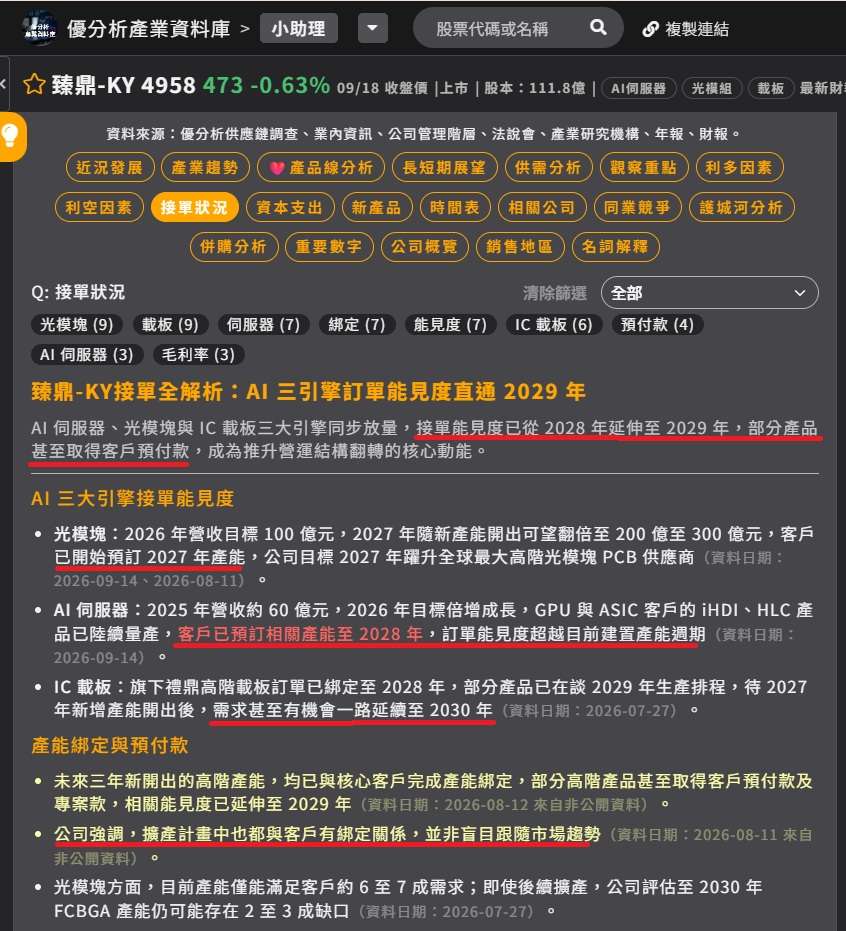
公司指出,1.6T高速光模塊、AI伺服器高階板與IC載板等產品正加速放量,光模塊相關業務2026年預期維持成倍成長,客戶也已開始預訂2027年產能。
其中,光模塊是目前成長速度最快的業務之一,臻鼎也設定2027年成為全球最大高階光模塊PCB供應商的目標。
如果高毛利產品組合增加的速度,超過折舊和新廠固定成本增加的速度,就可能繼續推升毛利率;反過來,如果AI需求放緩、新廠利用率不如預期,折舊就會變成獲利壓力。
(資料來源:優分析產業資料庫)
訂單能見度高,但產能利用率仍是關鍵
臻鼎表示,未來三年新增的高階產能,已與多家關鍵客戶建立合作共識,部分產能甚至已取得預付款,新增產能也會依照客戶導入與量產進度分階段開出。
代表800億元擴產是建立在需求基礎上的,不過,「產能有客戶」和「產能能帶來多少獲利」仍是兩件事。
尤其AI伺服器與高速光模塊產品涉及新平台導入、認證、良率及量產爬坡,只要其中一個環節慢於預期,折舊就可能先發生,而營收與毛利貢獻則延後。
Vera Rubin傳聞過後,市場更關注量產驗證
7月市場曾傳出臻鼎供應NVIDIA Vera Rubin平台的PCB出現問題,臻鼎隨即否認,表示客戶產品開發及量產進程均依既定計畫推進,相關傳聞並非事實。
這件事也反映出市場目前對AI供應鏈的關注,已經從「有沒有AI訂單」,逐漸轉向「產品能不能順利量產」。對臻鼎而言,這正好也是800億元擴產能否轉化為獲利的核心。
AI占比已經開始上升,下一階段真正要驗證的,是高階載板、AI伺服器與光模塊放量後,能否同時帶動毛利率提升,並覆蓋新廠折舊。
如果這兩條線能同步發生,臻鼎的獲利結構才算真正完成轉型;反之,若產能開出快於需求與良率爬坡,800億元資本支出就可能先成為折舊壓力。