2026年09月18日(優分析/產業數據中心報導)⸺ 華邦電(2344-TW)以11.2億美元收購Infineon旗下NOR Flash與F-RAM事業,預計2027年下半年完成交易。市場第一時間最容易注意到的是市占率變化:以2025年數據計算,華邦電全球NOR Flash市占率約23%,Infineon約11%,合併後將達約34%。
不過,若從投資角度來看,這筆交易需要區分「這一輪記憶體循環」與「公司的長期發展」兩個時間尺度。如果投資人關注的是目前這一輪記憶體景氣,這筆併購對周期判斷的解讀意義其實有限;但如果把時間拉長,華邦電一次取得接近自身一半規模的NOR事業,並增加車用與工業市場布局,就會是值得觀察的地方。
一次買進相當於自身近48%的NOR事業
這筆交易規模有多大,可以用一個很簡單的方法理解。
根據Omdia資料,2025年華邦電與Infineon全球NOR Flash市占率分別約23%與11%。
直接用11%除以23%,可以得到約47.8%。換句話說,Infineon這塊NOR Flash事業的規模,大約相當於華邦電原有NOR事業的48%。
交易完成後,若原有客戶與營收大致留存,以2025年市場結構靜態計算,華邦電NOR Flash市占率將由23%提高至約34%,約為17%主要競爭者的兩倍。
因此,這不是小規模補強,而是華邦電透過一次交易,大幅擴大NOR事業版圖。
買得算便宜嗎?現在看不貴,但拉長週期看不便宜
若從交易價格來看,華邦電也不是趁產業谷底進場。
2025年全球NOR Flash市場規模約34億美元,Infineon市占率約11%,反推NOR Flash年營收約3.7億美元。華邦電支付11.2億美元,且收購範圍還包括F-RAM,交易P/S約落在3倍以下。
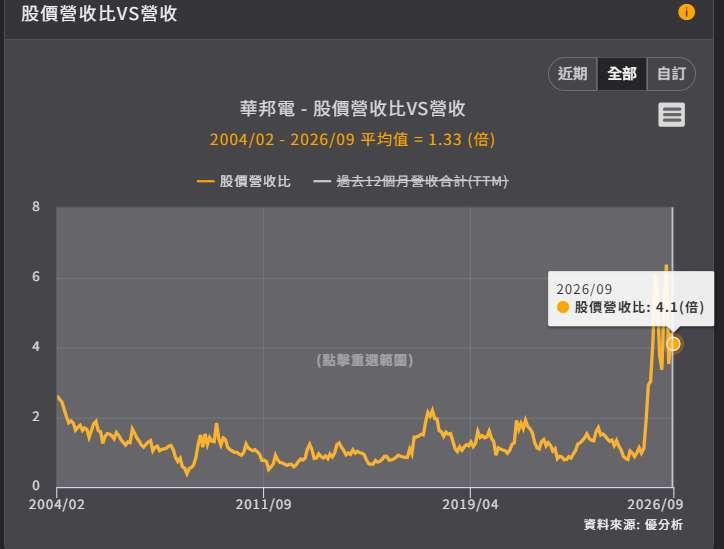
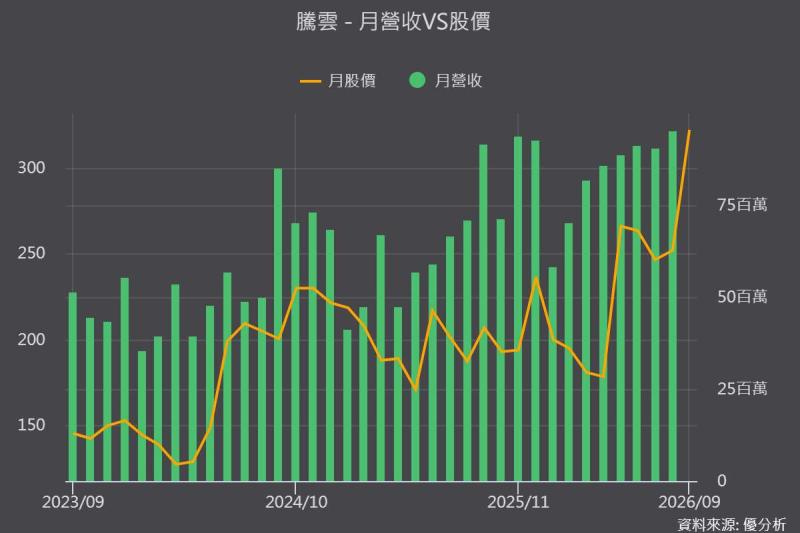
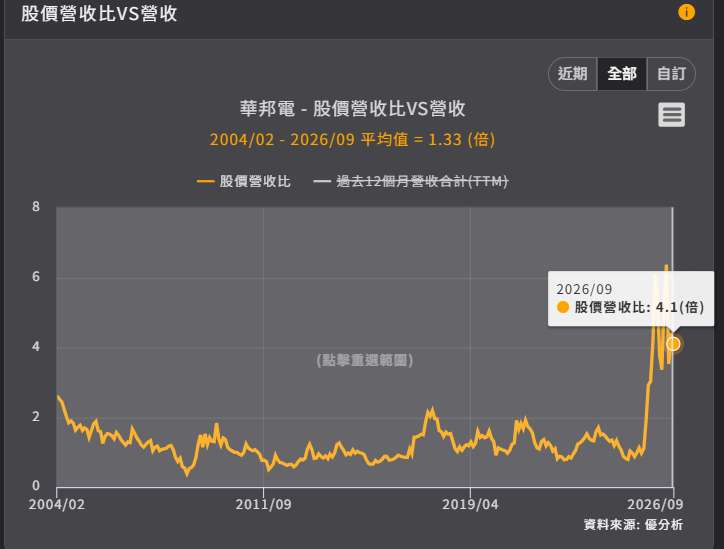
若與華邦電目前約4.1倍P/S相比(見封面圖表),收購價格並不算高;但華邦電2004年以來P/S平均約1.33倍,3倍算是景氣循環高峰的估值。
這正好反映買賣雙方不同的考量。
Infineon既然決定出售相關事業,自然較有誘因在NOR景氣較佳、產業估值較高時出售;華邦電則接受並非循環谷底的價格,換取規模、客戶與產品組合的長期調整,若非如此時機,也不可能找到更好的併購機會。
只看這一輪記憶體循環,併購不是主要變數
如果投資人關注的是這一輪記憶體景氣,未來幾季真正影響華邦電營收與獲利的,仍然是NOR、DRAM價格、出貨量、稼動率、產品組合與供需變化。
而且交易預計2027年下半年才完成。 在正式交割之前,對華邦電近期EPS與現金流的直接影響也有限。
另一方面,華邦電目前本身的P/S也已明顯高於過去循環,代表市場已經反映相當程度的記憶體景氣預期。在這種情況下,即使公司以低於自身當前P/S的價格買進一項長期資產,也不可能改變市場評價,因為全部被稀釋掉了。
這也是為何市場並沒有對此消息有太過積極反應的主因。
不一定不划算,華邦電買進了「下一個周期的穩定度」
如果把時間拉到下一輪記憶體循環,這筆交易的重要性就會提高,所以這是下一周期的大事。
Infineon這批NOR業務較值得注意的是車用與工業市場。由於Infineon車用MCU市占率約36%,其MCU搭載的NOR Flash有很高比例採用Cypress產品,華邦電取得相關產品線後,很有機會強化車用與工業市場布局。
相較消費性電子,車用與工業產品通常具有較長的產品生命週期與認證時間,因此,華邦電真正希望取得的可能不只是更多NOR營收,而是改善整體客戶與應用組合。
這也讓11.2億美元交易可以有另一種解讀:華邦電願意接受較高的循環位置價格,換取未來營運波動下降的可能性。
如果收購完成後,車用與工業市場占比提高,未來即使NOR再次進入景氣下行週期,華邦電仍能維持較穩定的訂單、稼動率與產品組合,那麼這筆交易的價值才會真正顯現。
短線看DRAM價格,長線看下一次景氣下行
因此,對不同投資期間的投資人而言,這筆交易的意義並不相同。
如果看的是這一輪記憶體循環,Infineon併購案不是目前分析華邦電最重要的變數。記憶體報價、供需缺口、產能與毛利率仍然更直接決定未來幾季的獲利表現。
但如果是長期持有者或從公司策略來看,這筆交易就值得持續追蹤。因為華邦電一次取得相當於自身NOR事業約48%的規模,並進一步增加車用與工業市場布局,可能改變公司的長期營收結構。
優分析觀點
最終判斷11.2億美元買得值不值得、又會對產業帶來什麼影響,可能是分析師需要分析的問題,但未必是投資人在當前週期最需要回答的問題。因為這筆併購的長期成效與產業影響,在目前的週期位階下仍屬雜訊。
在P/S高達4倍的時候,去思考下行的時候P/S能比平均1.3倍高多少,對投資人並沒有意義。
因為不論長期或短期投資人,眼前都還是得先回答同一個問題:這一輪記憶體週期還能走多久? 如果把併購、市占率、長期策略等訊息全部混在一起,反而增加太多不必要的投資雜訊。
這也是為什麼有時候研究報告與新聞看得越多,投資人反而越難做決策。問題不一定是資訊不足,而是沒有先判斷「現在最重要的變數是什麼」。當短期報價、供需、長期併購、市占率與產業策略全部被放在同一個層次討論,再多的資訊也可能只是增加雜訊。