富世達水冷接頭超車摺疊機,產品組合出現明顯轉變
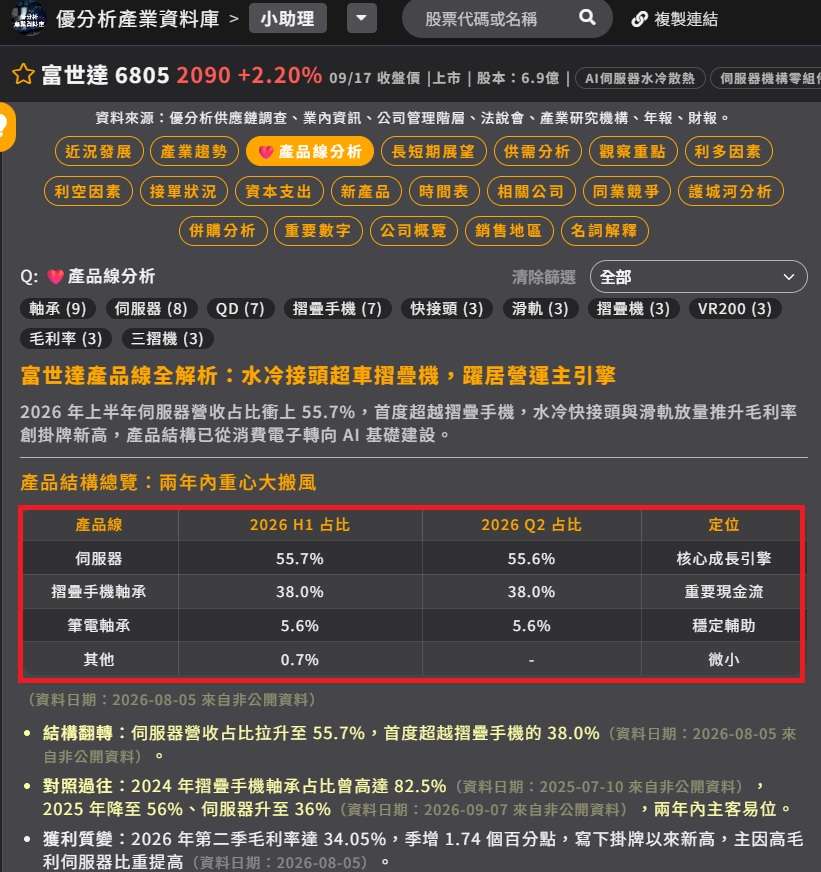
富世達(6805-TW)2026年上半年伺服器產品營收占比升至55.7%,首度超越摺疊手機的38%,AI伺服器正式成為公司最大的營收來源。更值得注意的是,第2季營收雖季減10.62%至37.4億元,毛利率卻逆勢升至34.05%,創掛牌以來新高。
進入下半年後,GPU與ASIC新平台陸續量產,水冷快接頭、UQD、滑軌及冷水板等產品持續擴大供應,富世達能否從「零組件供應商」進一步往液冷模組配置延伸,將成為下一階段的觀察重點。
營收季減10%,毛利率卻創掛牌新高
第2季營收37.4億元,季減10.62%,主要受到摺疊手機出貨節奏放慢,以及產品平台轉換所影響;但毛利率反而從第1季的32.31%提高至34.05%,季增1.74個百分點,較去年同期更大幅提升。
毛利率創高,關鍵就在產品組合。2026年上半年,伺服器營收占比已提高至55.7%,摺疊手機則降至38%;對比2025年同期,伺服器占比約19.2%,摺疊手機仍高達71%,一年之間出現非常明顯的結構變化。
(資料來源:優分析產業資料庫)
水冷快接頭、滑軌同步放量,AI伺服器成主要成長引擎
富世達伺服器業務的成長,主要來自水冷快接頭與滑軌兩大產品。其中水冷快接頭需求明顯增加,2026年全年出貨量預估可由2025年的150萬至200萬件,提高至約300萬件;滑軌產能則由2025年的7萬至8萬套,大幅擴增至35萬套。
除了水冷快接頭、通用快接頭UQD及滑軌,公司也開始將冷水板納入供應內容,讓伺服器業務從單一零組件,進一步延伸至液冷模組配置。GPU與ASIC平台也陸續導入新產品,產品應用範圍持續擴大。
進到2026年H2,AI伺服器新平台接棒
進入下半年後,富世達的營收動能將集中在GPU與ASIC伺服器新品。
目前多項新平台已陸續導入,包含輝達GPU平台、ASIC伺服器等,部分新專案從第3季開始進入生產。隨著AI伺服器液冷滲透率提高,以及單一系統需要的快接頭數量增加,水冷接頭的出貨量仍有擴大的空間。
摺疊手機退居第二,但仍是重要支撐
目前摺疊手機占比已降至38%,但公司仍持續供應主要手機客戶,部分高階摺疊機新品也已進入量產階段。陸系摺疊手機客戶下半年仍有新品推出,能為手機業務提供一定支撐。
因此,富世達目前比較像是從過去「摺疊手機+軸承」的單一成長模式,轉向「AI伺服器+摺疊手機」雙軌並行。
2027年關鍵不是只有出貨量,而是產品價值能否再往上
如果2026年是富世達伺服器產品放量的一年,2027年市場更需要觀察的,則是產品規格升級能否帶動單價與營收價值同步提高。
隨著AI伺服器功耗持續提高,液冷系統的重要性也同步增加,水冷快接頭從GPU平台逐步延伸到ASIC等不同架構,單一伺服器系統的零組件需求量也可能提高。
此外,富世達目前已把冷水板等產品納入供應範圍,代表公司正嘗試從單一零件進一步切入液冷系統配置。若後續ASIC平台持續放量,客戶及平台更加分散,伺服器業務的成長來源也會比過去更加多元。接下來市場真正要看的,是高毛利AI液冷產品放量後,能不能讓毛利率與獲利同步往上。