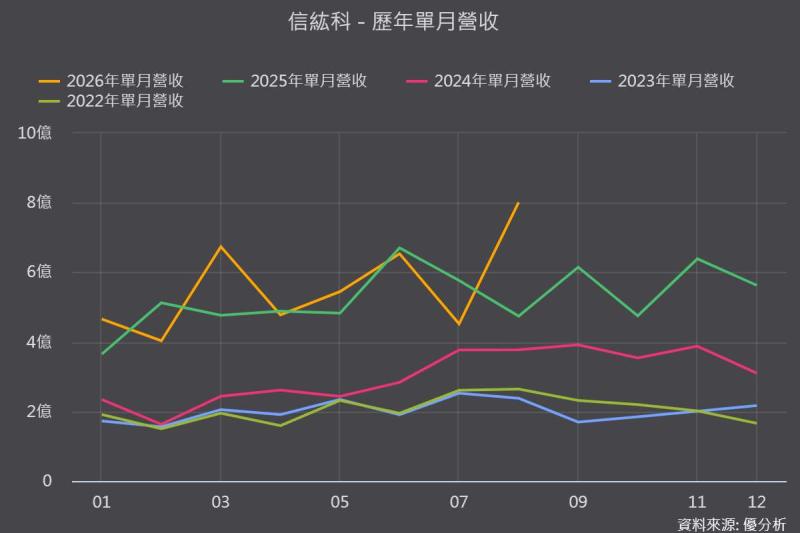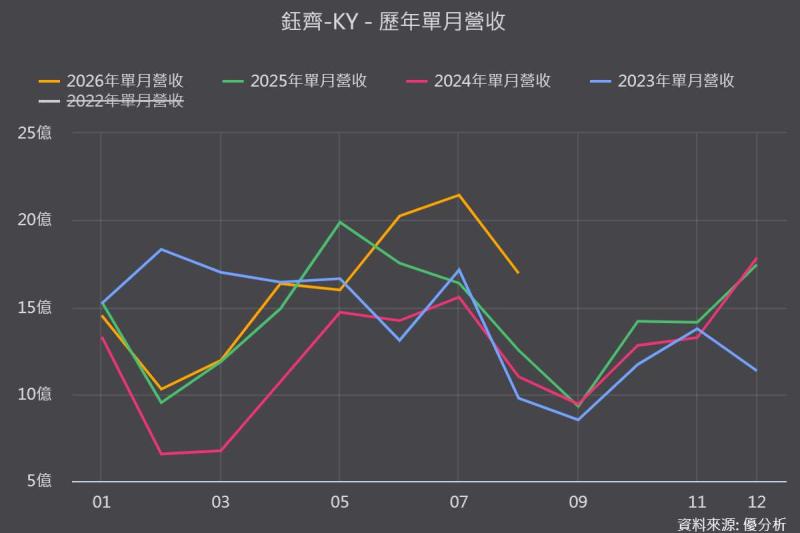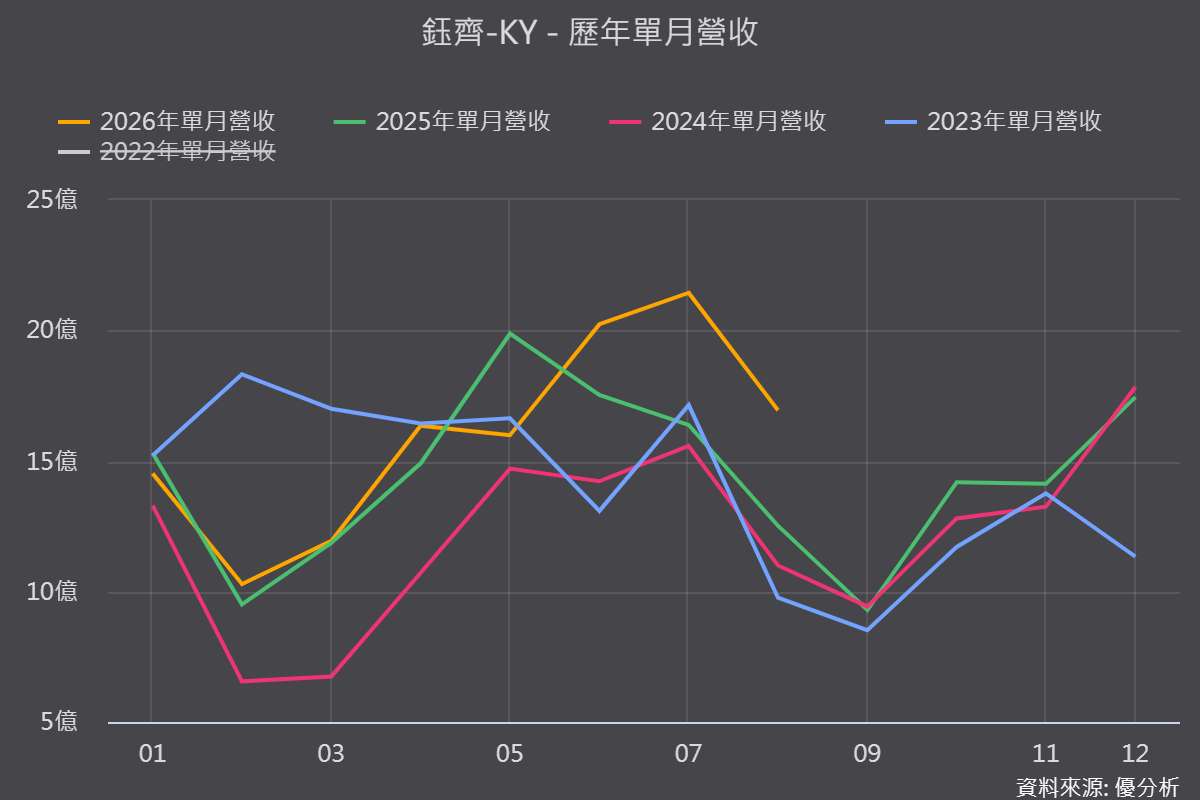
2026年09月21日(優分析/產業數據中心報導)⸺ 鈺齊-KY 2026年營收逐季走揚,7月單月營收21.44億元,月增5.93%、年增30.87%,創43個月新高,8月雖月減20.99%但年增35.31%、為歷年同期次高,前8月累計年增率擴大至8.32%。
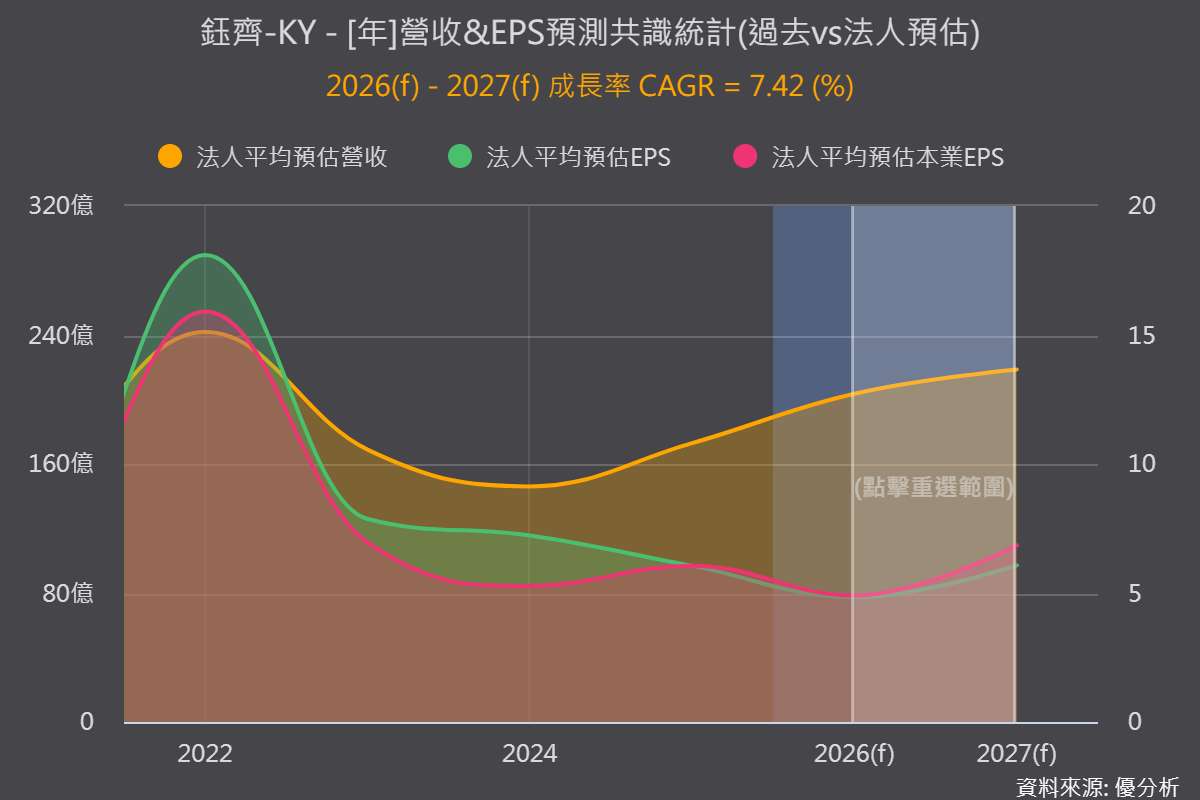
訂單能見度約3至4個月,已看到12月至2027年1月,2027年春夏款接單預期仍年增。法人已上修2026全年營收預估至年增16.99%至17.7%,2027年預估年增7.42%,主因接單動能轉強與新廠產能開出。
(圖片來源:優分析產業資料庫)
獲利與營收明顯脫鉤,關稅與新廠學習曲線三重夾擊
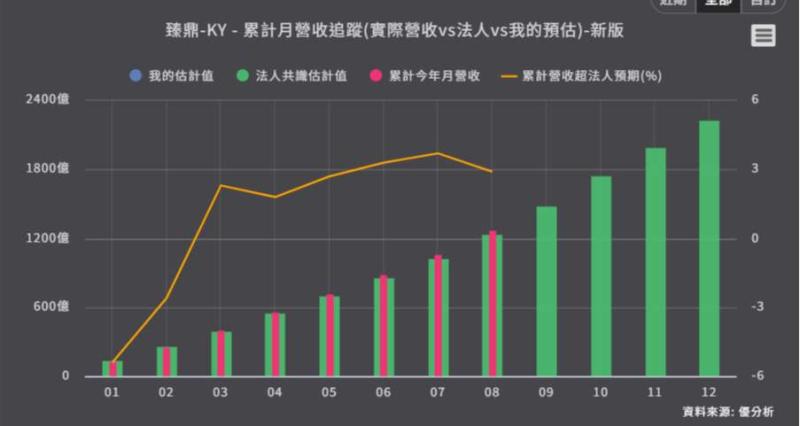
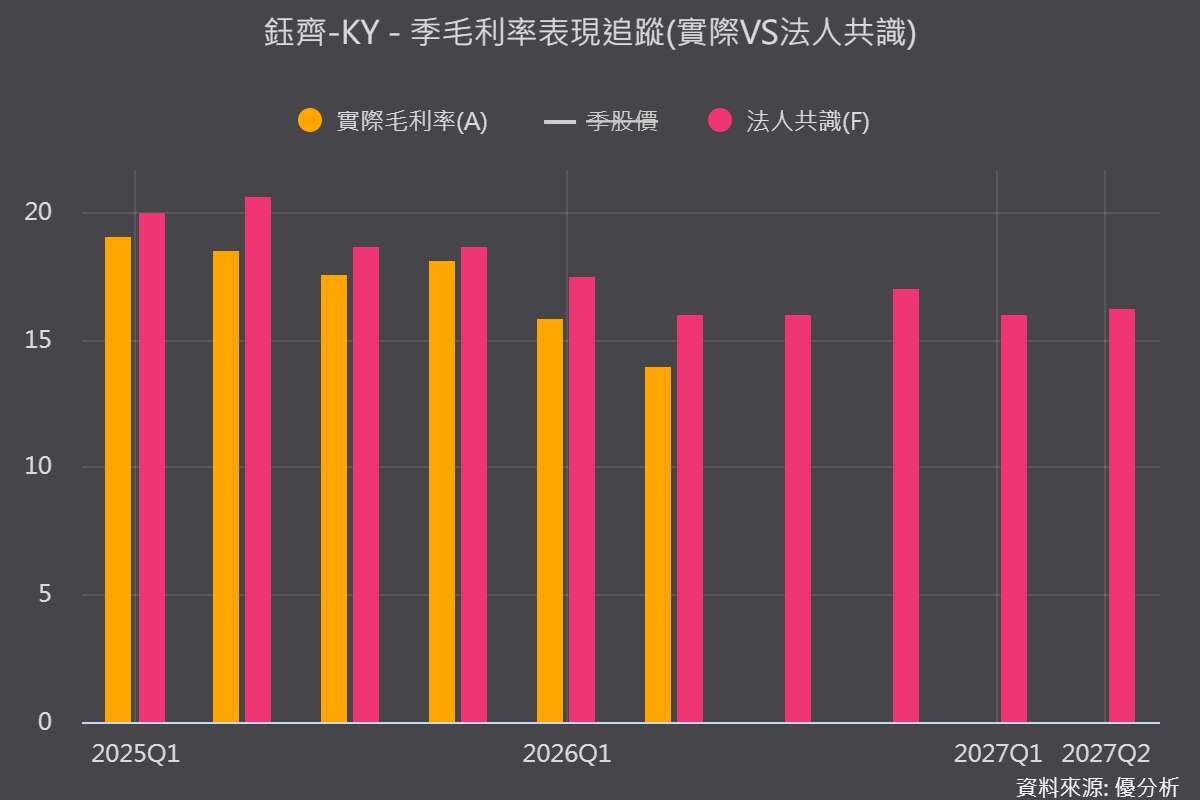
真正值得注意的是,上半年毛利率18.73%,年減4.01個百分點,營業利益年減47.98%,明顯與營收成長脫鉤。
公司說明若排除關稅與新廠初期費用,本業毛利率仍有接近18%水準,顯示壓力主要來自外部與擴產初期的一次性因素,並非本業競爭力惡化。
(圖片來源:優分析產業資料庫)
On Running獨強,客戶集中度持續攀升
第一大客戶On Running動能強勁,2025年營收成長逾5成、占比超過2成,2026年法人估占比可望突破25%,客戶集中度持續拉高。
產能擴張超前,資本支出2027年將轉向人均產值
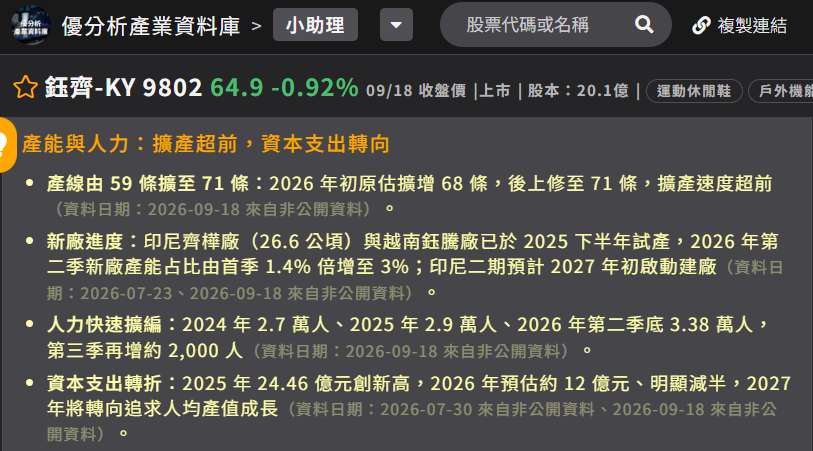
產線由59條擴至71條,較年初原估68條上修,擴產速度超前。印尼齊樺廠與越南鈺騰廠已於2025年下半年試產,第二季新廠產能占比由首季1.4%倍增至3%,印尼二期預計2027年初啟動建廠。
人力同步快速擴編,第二季底已達3.38萬人,第三季再增約2,000人。資本支出2025年創高達24.46億元,2026年預估減半至約12億元,2027年將轉向追求人均產值成長。
(圖片來源:優分析產業資料庫)
風險提醒:原物料波動與新廠學習曲線仍是短期壓力
第三季原物料波動仍劇烈、成本無法完全轉嫁,加上新廠學習曲線尚未走完,短期獲利仍承壓,惟公司預期下半年毛利率可望回溫。
評價面股價淨值比低於1,經營層與高階主管2025、2026年已買進數千張持股。