2026年09月17日(優分析/產業數據中心報導)⸺ 台塑化(6505-TW)今上漲7.08%、收86.2元,成為塑化族群焦點。
但這波成長並不是烯烴事業翻身,而是兩股力量接力:短期靠煉油利差衝高,直接推升獲利;中期則看麥寮裂解爐改用乙烷,能否自2027年起降低成本。
煉油利差從9美元衝上30至37美元
中東與俄羅斯煉油產能受到戰事影響,加上歐美日老舊煉廠陸續關閉,全球成品油供給轉趨吃緊。
法人估計,台塑化煉油利差已由2025年同期每桶約9美元,提高至2026年第三季的30至37美元,帶動公司第一季EPS達2.14元、第二季達2.18元。
8月營收也來到819.06億元,月增9.5%、年增50.3%,表現居台塑四寶之冠。隨煉油開工率回升,台塑化同時受惠出貨量與單位利潤提高。.
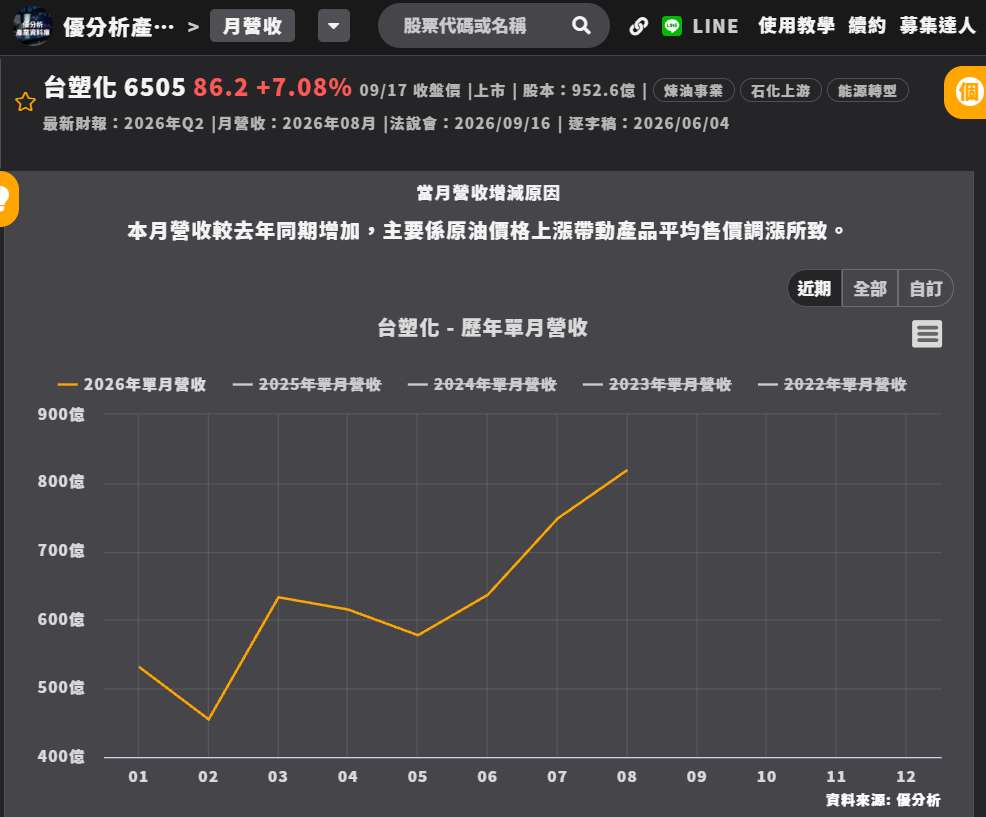 (圖片來源:優分析產業資料庫)
看不懂利差,可以先「偷看法人答案」
一般投資人很難每天追蹤原油、汽柴油報價與各地煉廠產能,但可以先觀察兩個簡單訊號:EPS預估與分析師評等。
台塑化的EPS預估在6月已經止跌轉升;從優分析評等趨勢圖也能看到,在股價7月加速上漲以前,分析師早已於5月陸續轉向樂觀。
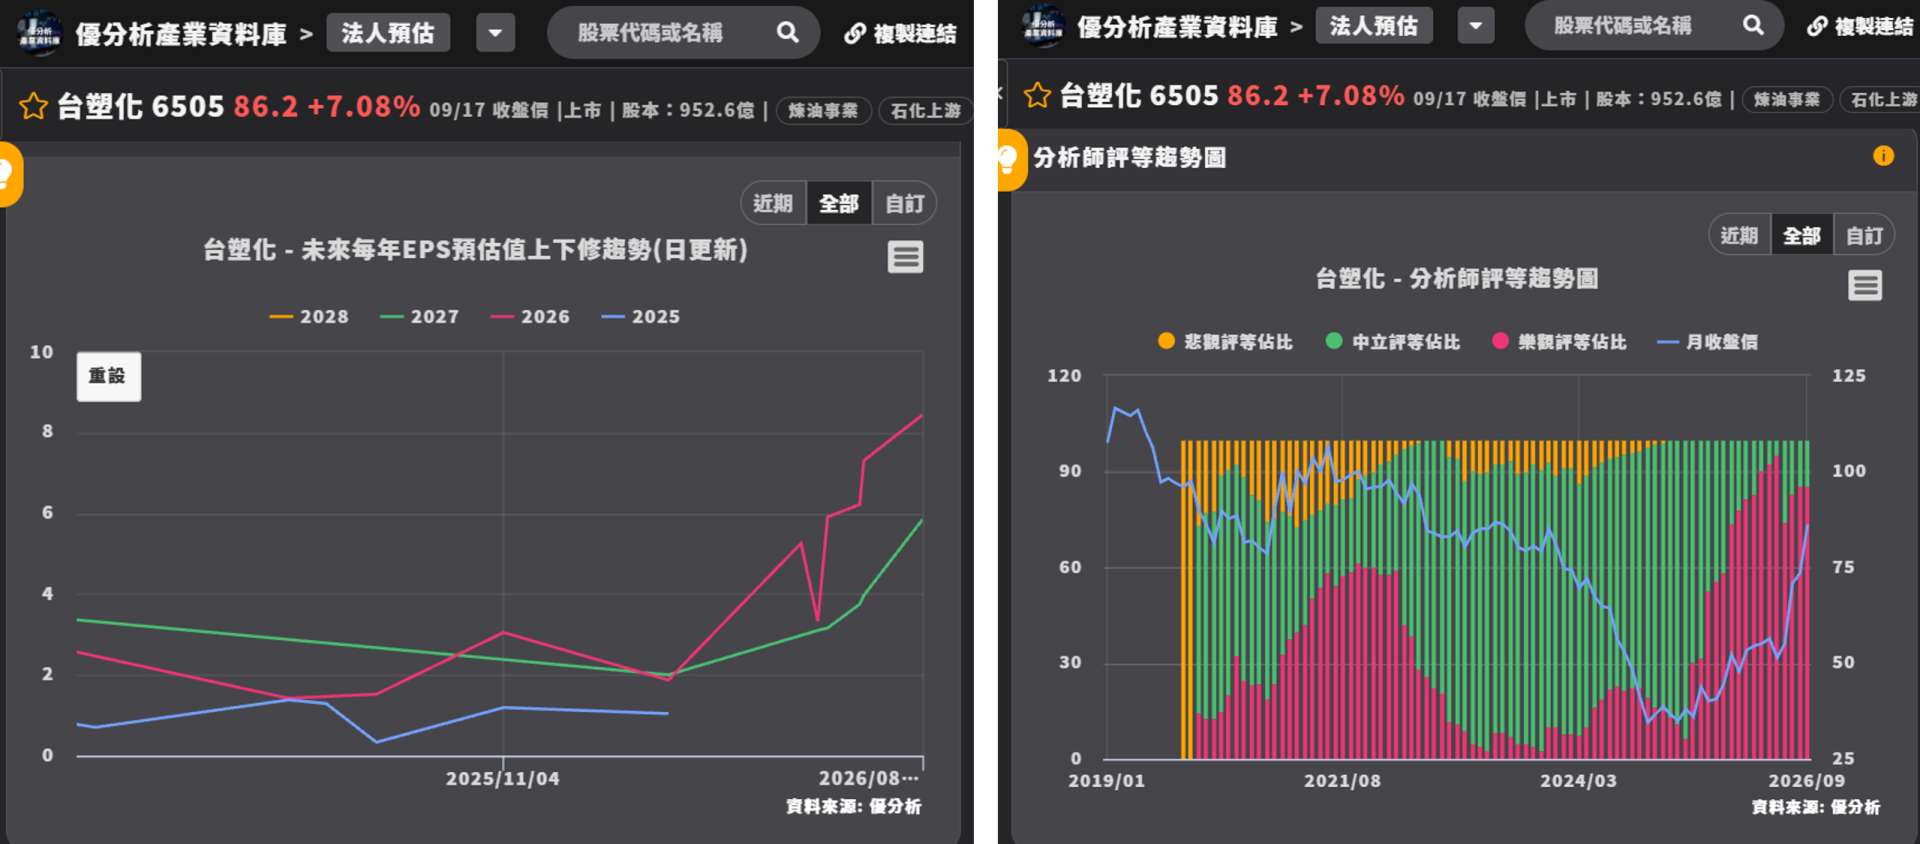 (圖片來源:優分析產業資料庫)
這種方法不能保證股價一定上漲,卻能協助看不懂複雜原料產業的投資人,提早發現市場共識正在改變:
當EPS預估開始上修,樂觀評等占比又同步提高,通常代表景氣與獲利預期可能已經轉向。
2027年再靠乙烷降低烯烴成本
台塑化下一步則是改善長期低迷的烯烴事業。
公司規劃將麥寮部分輕油裂解爐改為乙烷進料,預計2026年底完工、2027年投入運作,初期每年採購約30萬噸乙烷。
相較輕油,乙烷每噸成本可降低約150至200美元,碳排也較低,有助減少原料與碳費壓力。
不過,這項投資現階段的主要作用是讓烯烴虧損收斂,還不能直接視為新的獲利主力。
高利差不等於可以一直往上
台塑化目前最大的風險,是煉油利差已處於歷史高檔。
中國若持續放寬成品油出口,或中東煉油產能逐步恢復,都可能增加亞洲汽柴油供給,使煉油利差由高檔回落。
同時,烯烴開工率第二季僅33%,第三季預估回升至42%,仍處於低檔,代表乙烷降本效益要到2027年才會逐步顯現。
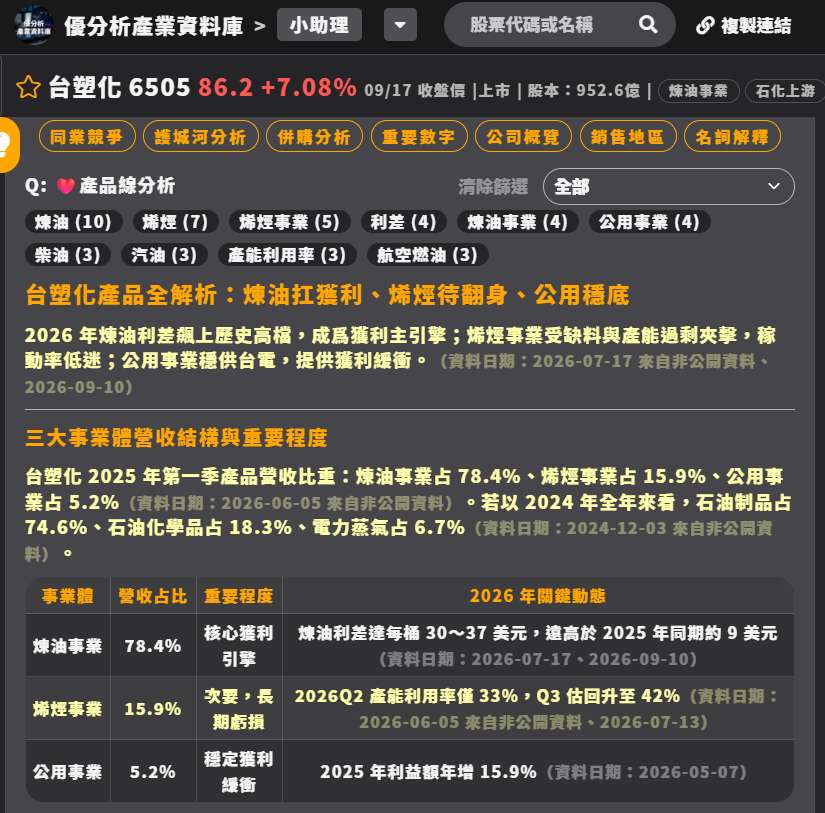 (圖片來源:優分析產業資料庫)
因此,台塑化目前是兩段式成長:2026年先靠煉油利差推升獲利,2027年再看乙烷進料能否降低烯烴成本。
這波股價能走多久,關鍵不是油價還能漲多少,而是煉油利差能否維持高檔,以及乙烷降本能否在利差回落前順利接棒。