2026年10月28日(優分析/產業數據中心報導)⸺ 光寶科(2301) AI電源成長動能持續升溫,第三季營收達574.46億元,季增9%、年增28%,創39季新高。
AI相關營收占比從2025年的約20%,提升至2026年第二季的25%以上,全年目標朝30%邁進。
更值得關注的是,800VDC高壓直流電源架構進度提前,搭配美國德州與高雄擴產,光寶科正加速搶攻AI資料中心電源商機。
不過,資本支出持續增加,後續仍須觀察新產能利用率與毛利率能否跟上。
AI營收占比挑戰30%,電源規格升級推升單機價值
光寶科AI相關營收占比持續提高,2025年約20%,2026年第二季已突破25%,公司維持全年超過30%的目標。
除了出貨量增加,電源規格升級也是重要成長動能。
從產品規格來看,電源供應器(PSU)正由過去3至5kW,提升至8kW,下一代更朝18.3kW發展;Power Shelf則從33kW推進至110kW。
隨著AI伺服器運算功耗提高,電源系統的功率與整合需求同步增加,有助於提升單機價值,成為光寶科AI營收成長的重要推力。
800VDC進度提前,2027年進入關鍵放量期
光寶科800VDC布局進度出現變化。
公司2026年2月原先預估,樣機於第三季完成測試、第四季小量出貨,並在2027年第一季大規模量產;截至10月,ASIC客戶已提前於8月完成驗證,預計11月小量出貨,較原先規劃提前一至兩季。
在既有產品方面,50V、500kW Power Rack已於2026年第二季放量,800V、1.5MW機櫃專案則進入驗證階段。
MW級Power Rack可整合6組220kW Power Shelf,總裝置容量達1.32MW,反映資料中心電源系統正朝更高功率發展。
市場也開始關注800VDC的長期滲透率。
巴克萊預估,800VDC架構將於2027年底擴大導入,2029年占新增資料中心裝置容量約30%。
不過,從客戶驗證、小量出貨到大規模量產仍有一段距離,2027年能否如期放量,將是觀察光寶科AI電源成長的重要指標。
資本支出持續加碼,德州與高雄擴產同步推進
為了因應AI電源需求,光寶科持續提高投資規模。
2026年初法人估計資本支出約77億元,4月上修至130億元,7月底再提高至180億元;此後,公司又宣布德州麥金尼新廠投資約9.19億美元,高雄擴產計畫也加碼約88.5億元。
海外產能方面,高雄二期預計2026年第三季投產,越南廣寧廠預計第四季投產,德州麥金尼新廠則規劃於2027年上半年量產高壓直流電源與BBU。
公司也積極提高非中國產能占比,目標在2026年底超過60%,2027年進一步提升至70%。
擴產有助於拉高供應能力、貼近客戶需求,但資本支出增加也代表未來折舊與營運成本將隨產能開出逐步反映。
後續除了追蹤新廠投產時程,也要留意產能利用率與訂單成長是否足以支撐新增投資。
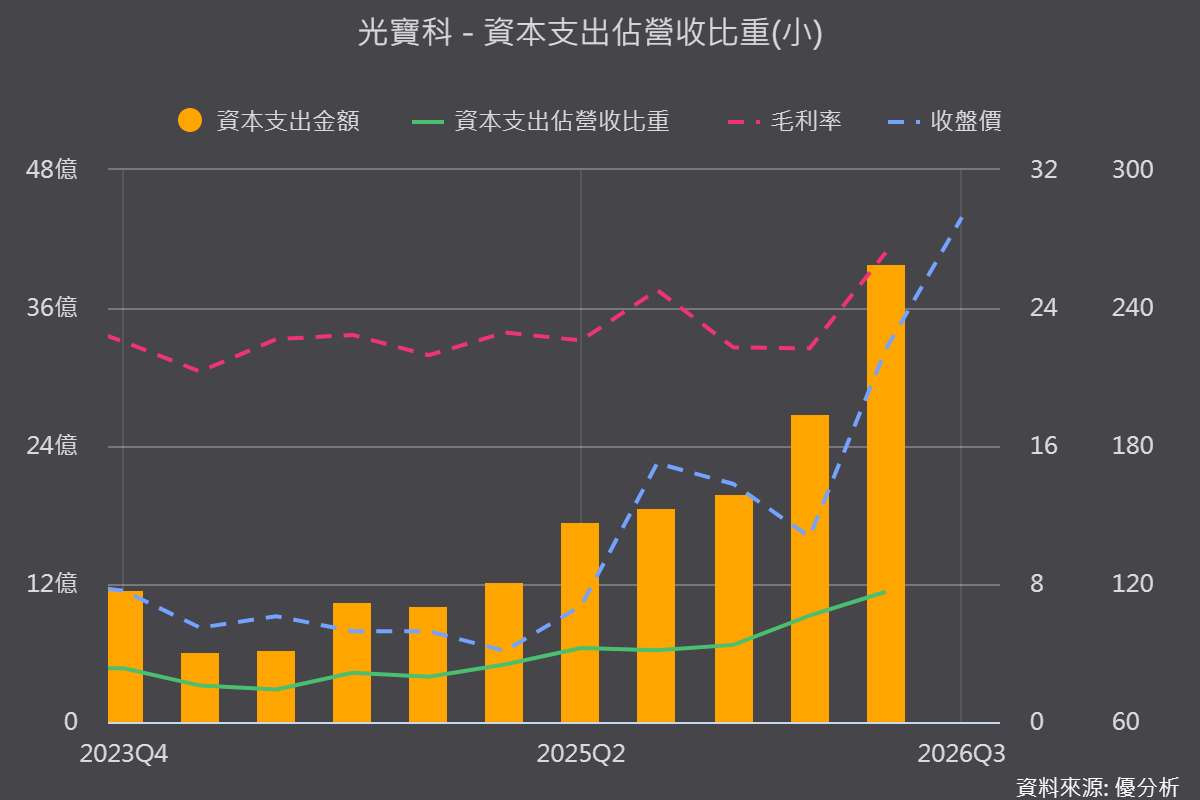
(圖片來源:優分析產業資料庫)
毛利率以24.7%為合理基準,成本壓力仍不可忽視
光寶科管理層指出,2026年上半年24.7%的毛利率,才是較合理的觀察基準,長期目標則為25%,不代表每季都能維持27%的水準。
隨著AI電源占比提升與產品規格升級,產品組合有機會改善,但仍須觀察實際出貨結構與成本變化。
此外,記憶體、處理器等零組件價格上漲及缺料問題,可能壓縮非AI產品的獲利空間。
當公司同時擴大資本支出、推進新世代電源產品,投資人除了關注營收是否持續創高,也應同步檢視毛利率、折舊費用及自由現金流的變化。
整體而言,光寶科正從AI電源需求成長,進一步受惠於高功率規格升級與800VDC架構導入。
2026年營收動能已經轉強,2027年的關鍵則在於800VDC能否順利放量,以及德州、高雄等新增產能能否轉化為實際營收與獲利。
若訂單、產能與毛利率同步改善,AI電源有望成為公司下一階段的重要成長引擎。
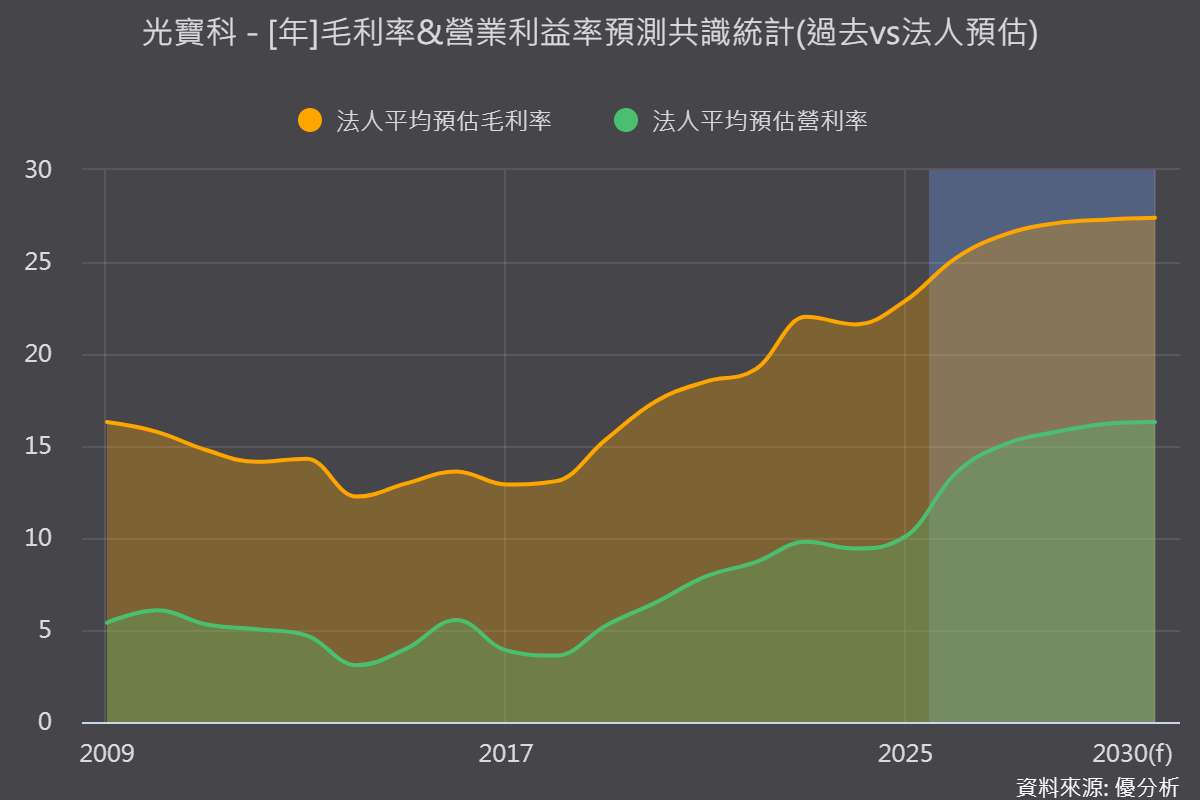
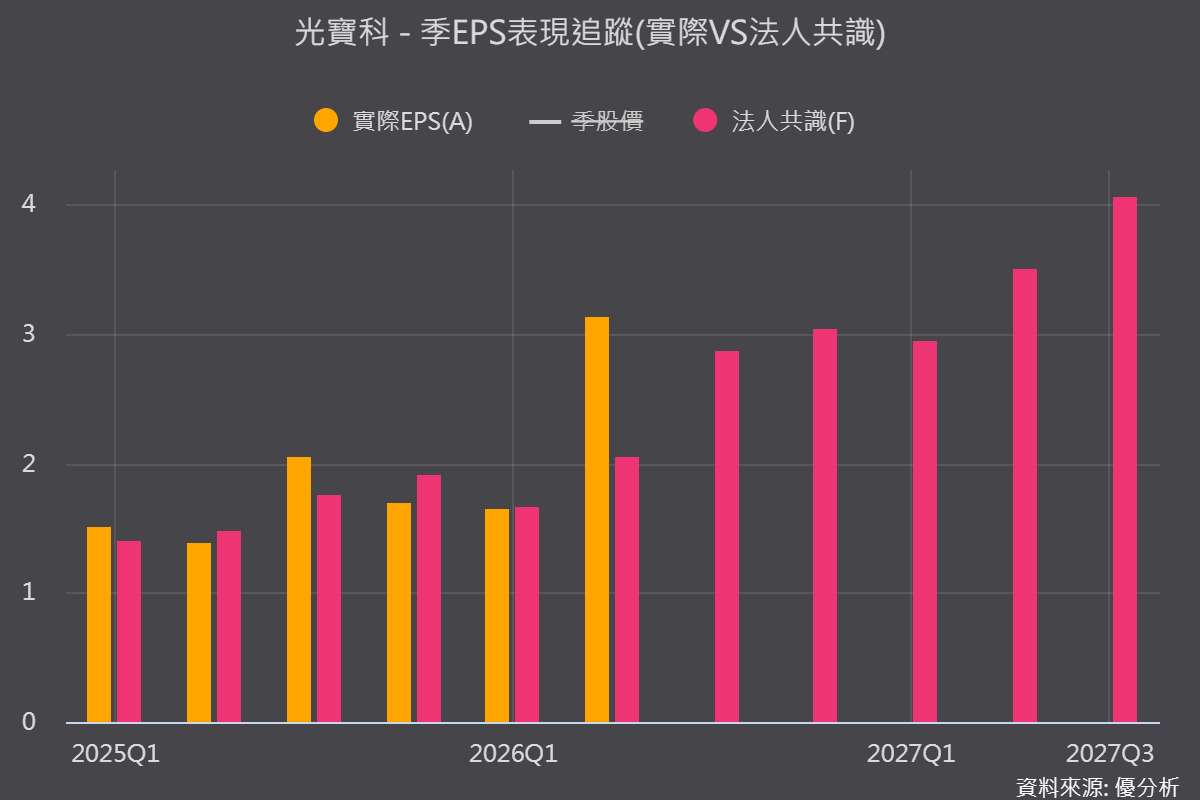
(圖片來源:優分析產業資料庫)