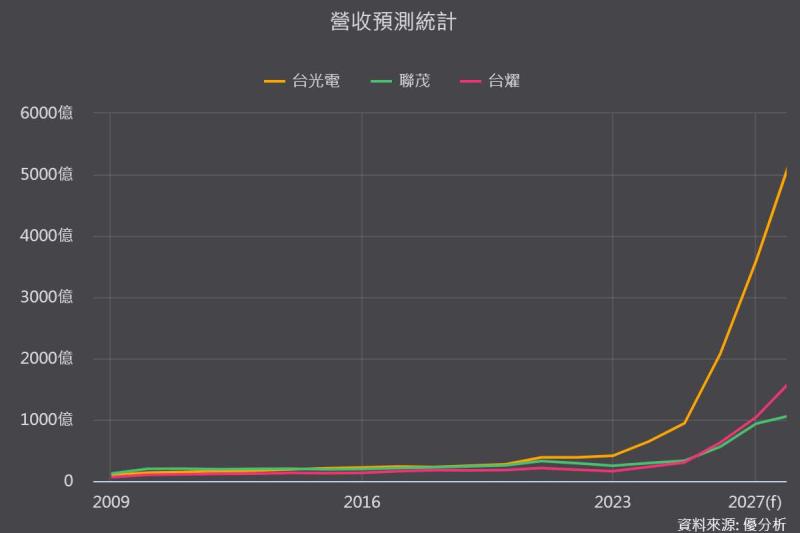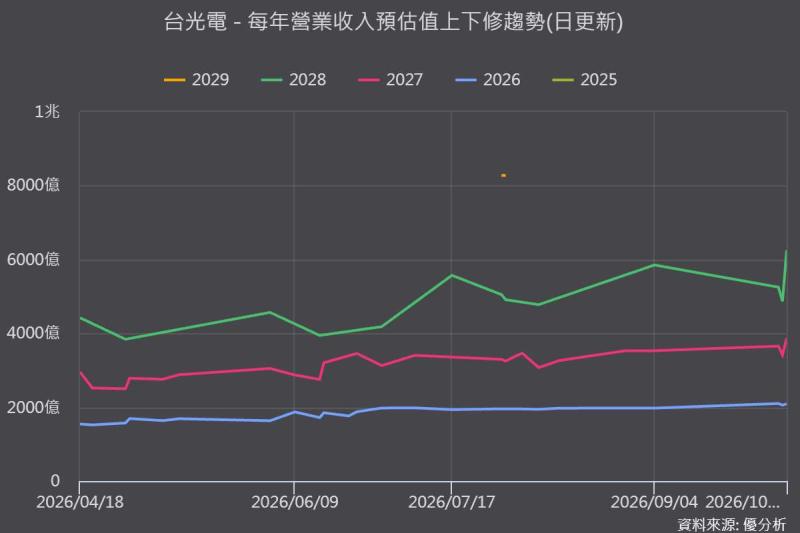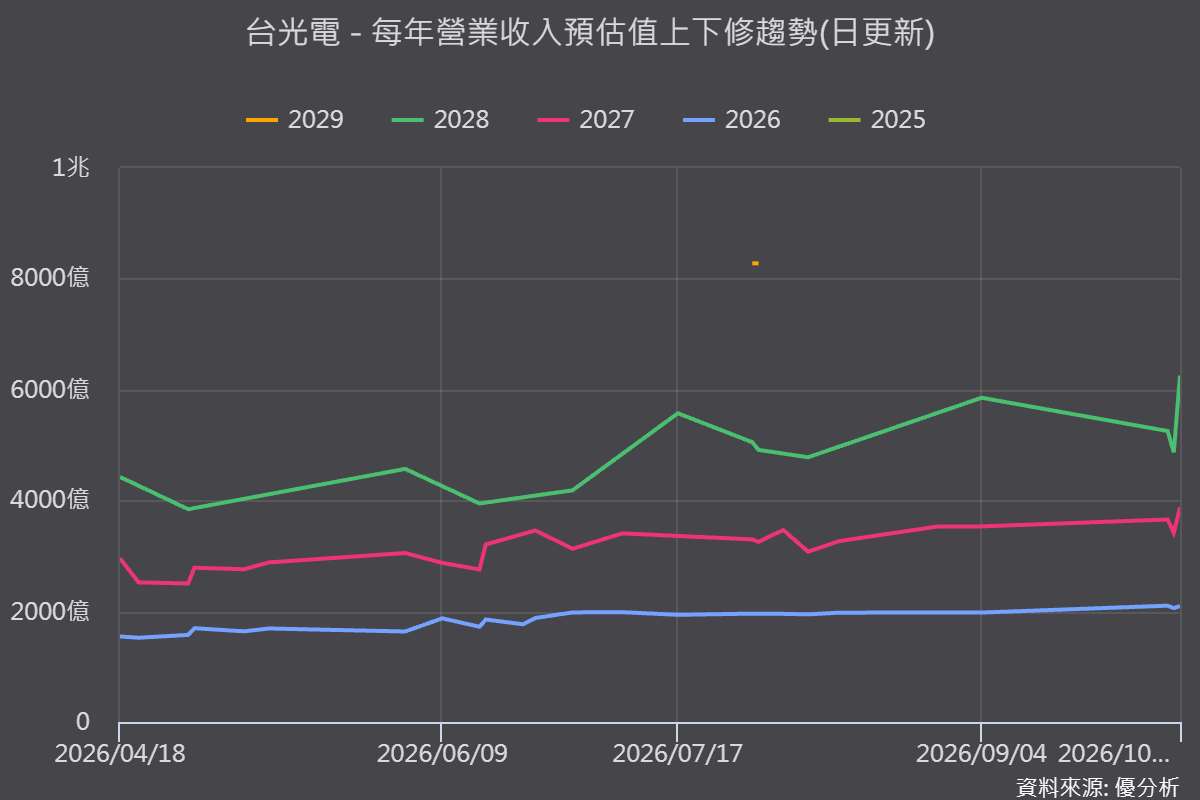
2026年10月14日(優分析/產業數據中心報導)⸺ 10 月 7 日的市場預估修正中,將台光電 (2383-TW) 2026、2027、2028 年 EPS 預估提高至 130.62、280.89、482.78 元。以 7/29 公布 2Q26 財報後、至 10/5 九月營收公布前的法人預估作為基準,最新預估分別高出平均約 11%、22%、25%。
上修核心1:低估近期毛利表現
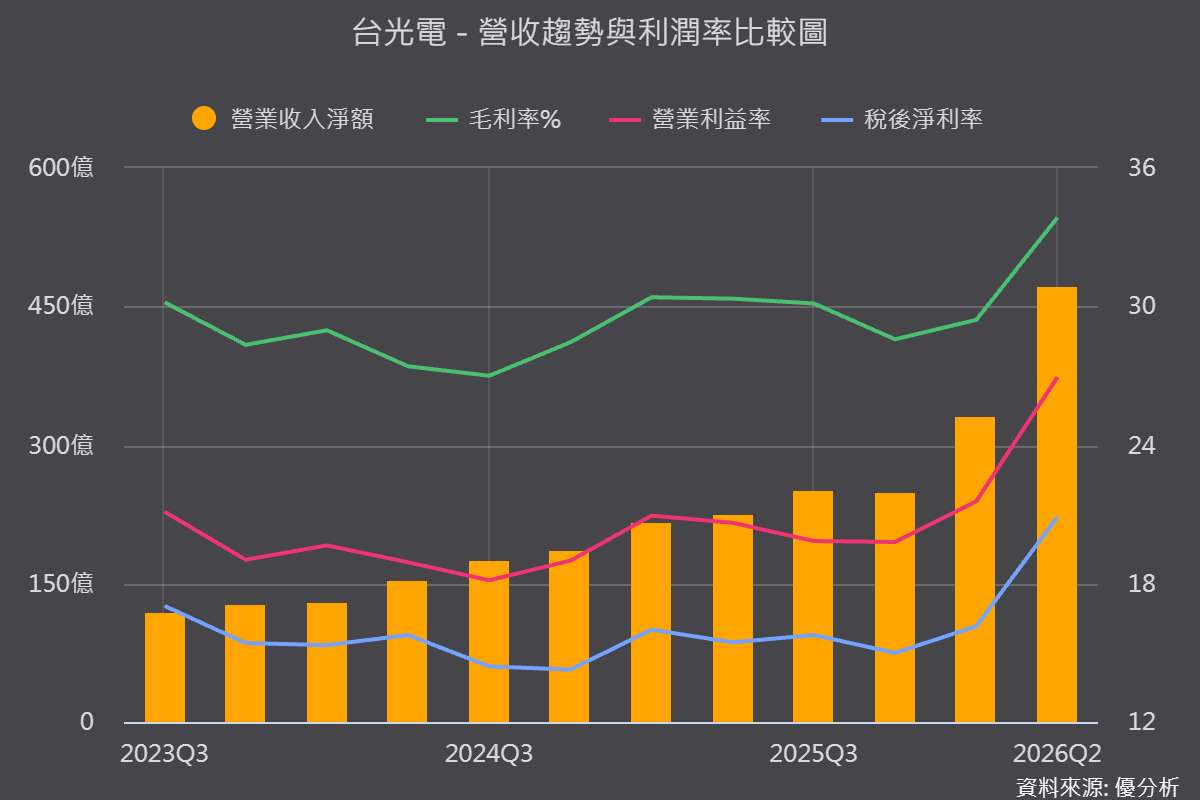
本次上修發生於台光電九月營收公布過後。3Q26營收608.85億元,QoQ +28.8%,高於公司原先季增15~20%的指引,也較當時市場共識557.71億元高9%以上。
第三季的產品組合也持續往高價產品移動。台光電高階產品佔比自2025開始爬坡,2Q26時M7以上營收占比已達60~65%,法人預估3Q升至70~75%,4Q再往75~80%靠攏;同時M9也由上半年低個位數開始進入中高個位數。
(圖片來源:優分析產業數據中心)
另一項毛利改善關鍵為原料成本的轉嫁與回補。市場對組合提升與隨上游同步漲價早有預期,但是低估了動能,以及隨之急遽跳升的毛利率表現。
上修核心2:擴產資訊提高未來營收能見度
台光2027、2028年另一個最重要的成長來源,是產能本身仍大幅增加。從2026年底的615萬張月產能,新增至2027年底930萬張月產能;市場預期2028年將擴增為1,110萬張月產能,且未來兩年新增產能已有高度訂單支持。在漲價與產品組合皆持續推升ASP的同時,產出的提升也將同步對營收產生正面影響。
營收新動能:ABF CCL 驗證結果在即
除了傳統高速CCL之外,台光也正在跨入IC載板材料。
GPU載板隨著晶片算力需求提升,正在向高層數與大面積升級。由於矽晶片與基板的熱膨脹係數不同,若發生翹曲可能導致昂貴晶片損壞,對應使用的CCL對於熱膨脹係數與板材剛性有著更高的要求,配方需要根據上述限制重新調整並驗證。
隨著AI需求暴增,法人預估ABF的供需缺口將在2027年超過25%,2028年進一步加劇,而T-glass銅箔基板為現在ABF載板原料中缺口瓶頸最大的一項:Nittobo與台玻皆表示即使2027年產能陸續開出,T-Glass缺口仍存在。
原先該供應鏈由Nittobo/Resonac整合並寡占,面對嚴重的供需失衡,二供的加入可以提升整體產能、增加選擇,並加強上下游玩家的議價能力。台光憑藉自身在高階CCL的製造經驗於今年開始嘗試打入,在台系供應鏈整合方面具有優勢:T-glass供應端有台玻的新增產能,載板客戶端則有欣興、景碩與南電的龐大需求。目前台光電方案處於客戶認證的最後階段,期待4Q26通過認證後開始放量。
台光電大園廠4Q26新增30萬張/月載板產能,加上昆山原有產能後合計約60萬張/月,2027年預計再增加60萬張,年底載板產能可達120萬張/月。且若驗證不如預期,或投產初期載板訂單尚未完全填滿,相關設備亦可轉作其他高速材料,降低產線折舊成本侵蝕。而ABF相關產品毛利率可達 50% 以上,大大高於目前公司平均。
因此若驗證通過,對台光電的意義不只是新增一項產品,而是開始切入一個基期低 × 毛利率高 × 曾為日商寡占的新市場。如果認證順利,2027開始貢獻營收、2028隨載板廠新建產能進一步放量,或將對EPS產生的顯著影響。
2027年量價齊揚趨勢持續
短期來看,CCL漲價循環尚未結束。即使上游供應商已將部份產能轉為生產高階產品,供給仍然緊缺,漲價向下游基板廠商傳遞。M7泰山玻纖與富喬泰國廠新建的大規模Low-Dk產能將至2H27才開始陸續投產,期間CCL廠的超額漲價動能將持續存在。法人預期4Q26在原物料持續上漲、供需吃緊下,台光仍有進一步調價空間,並推估4Q毛利率維持37.9%的高檔。
進入2027年後,主要成長動能將加入「新增產能 × M7→M8/M8.5 × M9放量 × ABF substrate」。
因此即使未來原料價格漲勢放緩,只要產品組合持續向上,ASP與毛利率仍有再提升空間。
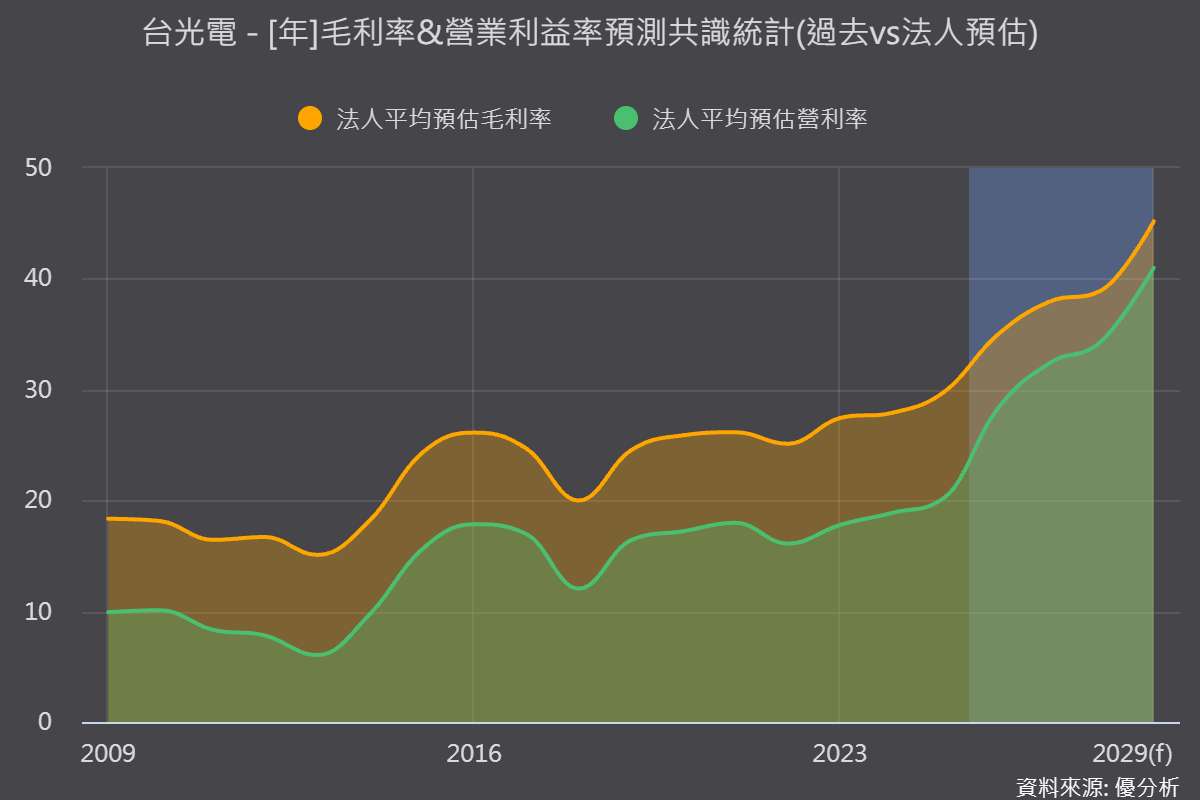
(圖片來源:優分析產業數據中心)
市場共識:M7→M8升級、2028年M9接棒
攤開成本,M8的ASP為M7的1.5-2倍,而台光在不同AI機櫃內所能供應的板件種類,以及各家CSP的覆蓋率都同步提高。以市場共識看,台光為下一代Google TPU、AWS Trainium、AMD、OpenAI,以及NVIDIA Switch/LPU等主要AI平台的供應商。
M9方面,市場指出已於2H26開始小量出貨,2026年占比為個位數,2027年則有望提升至雙位數,後續應用進一步擴大到ASIC與1.6T Switch。M9上半年仍為低個位數,隨上述終端產品放量,2H26占比提高至中高個位數,2027年進一步達雙位數。 而展望2028,隨著CSP ASIC、1.6T/2.4T Networking將平台向M9遷移,M9將成為產品組合與毛利提升的另一項驅動。
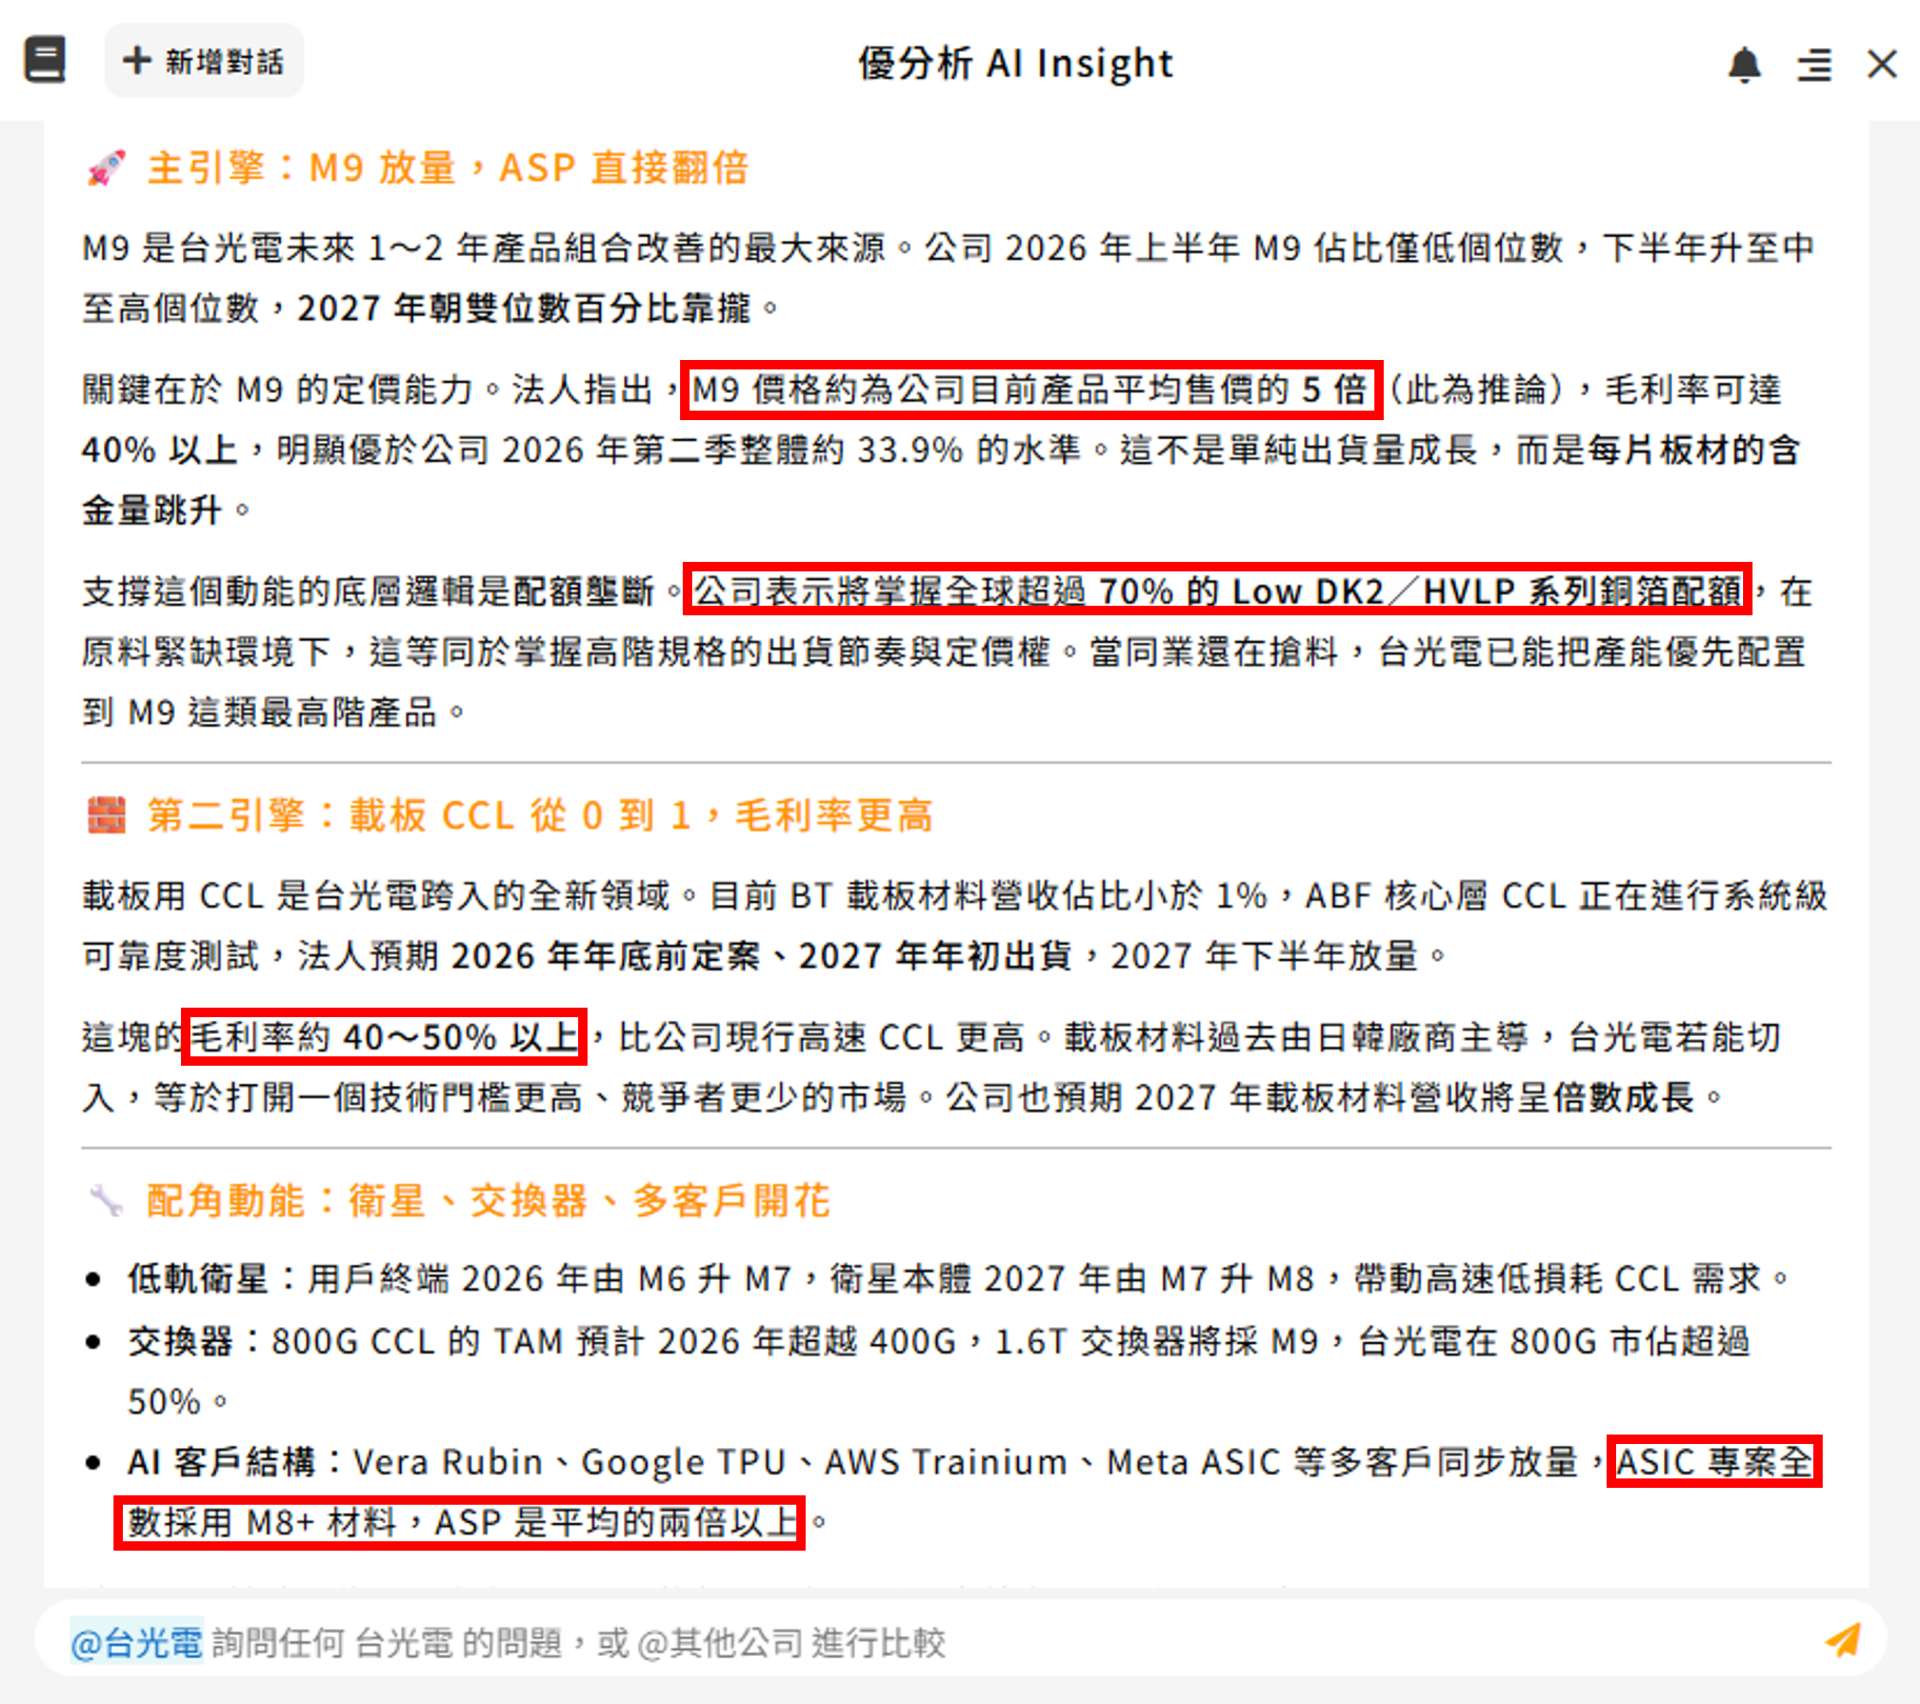
(圖片來源:優分析產業數據中心)
總結全文,對未來發展的預期可以濃縮成一條線:
市場原本已經知道台光受惠AI Server、高階CCL需求與大幅擴產,但低估了材料世代升級對ASP與毛利率的影響。3Q26營收大幅超越原先指引與市場預期,漲價與產品組合改善同時發生。
台光電在高階CCL產業中擁有首屈一指的產能、技術與原物料配額,進入量價齊揚階段。2027年後,成長動能將從短期價格調整,進一步加上 M7→M8/M8.5的規格與層數遷移、M9佔比進入雙位數、ABF核心層CCL開始貢獻,以及930萬張月產能開出。
而到了2028年,產能再往1,110萬張月產能增加,M9在更大M8基礎上持續滲透,ABF亦有機會進入真正放量階段。其中M8、M9未來出貨狀況與市場對於各機櫃中高覆蓋率的預期,以及ABF CCL的驗證狀況,皆須待公司進一步指引確認。