鈊象(3293-TW)的成長引擎正式換人。當市場還在關注東南亞市場的法規變數時,鈊象的營收結構已經悄悄完成新一輪的洗牌。
根據最新營運數據,2026年第三季營收達67.46億元,年增25.32%創下單季新高。這份亮眼成績單背後,最大的結構性變化在於:東南亞授權業務已從爆發性成長的主角退居穩定現金牛,而美國市場的跨州紅利正加速接棒,成為未來1~2年最重要的量增引擎。
授權業務狂飆推升毛利率至98%
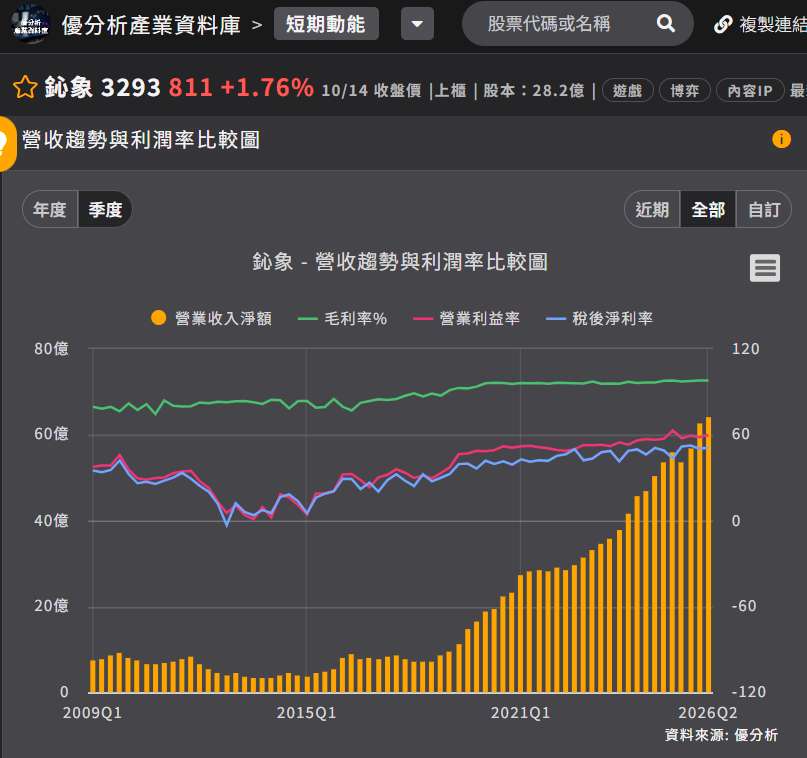
鈊象毛利率從96%拉升至98%,主因來自產品組合(ASP)的大幅優化。從《優分析產業資料庫》的數據軌跡來看,鈊象的授權業務占營收比重從2023年的43%,一路攀升至2026年上半年的73%,6月單月更衝上76%。
這是一門毛利率超高的「純利型業務」,當高毛利的授權占比持續拉高,即便總營收成長斜率不變,整體的獲利結構也會出現跳躍式的改善,這也是推升2026年第二季,營業利益率高達59.8%的核心關鍵。
(資料來源:優分析產業資料庫)
美國32州跨州紅利釋放,接棒東南亞成最強量增引擎
真正讓法人上修全年營收預估的關鍵,在於美國市場滲透率的劇烈變化。
過去幾年,鈊象在美國市場僅鎖定三個州,雖然市占率超過60%,但營收規模宛如一灘死水,連續三年大致持平。然而,自2025年起公司轉向開發Social Sweepstakes遊戲,並打入剩餘的32個合法合規州後,紅利開始瘋狂兌現。
目前美國營收占比已從2026年第一季的10%快速拉升至14%,合作平台超過10家。誠如公司所述,其餘32州滲透率仍低,目前「還沒看到天花板」。這代表美國市場並非單純的接單題材,而是滲透率從低檔向上攀升的長期結構性紅利。
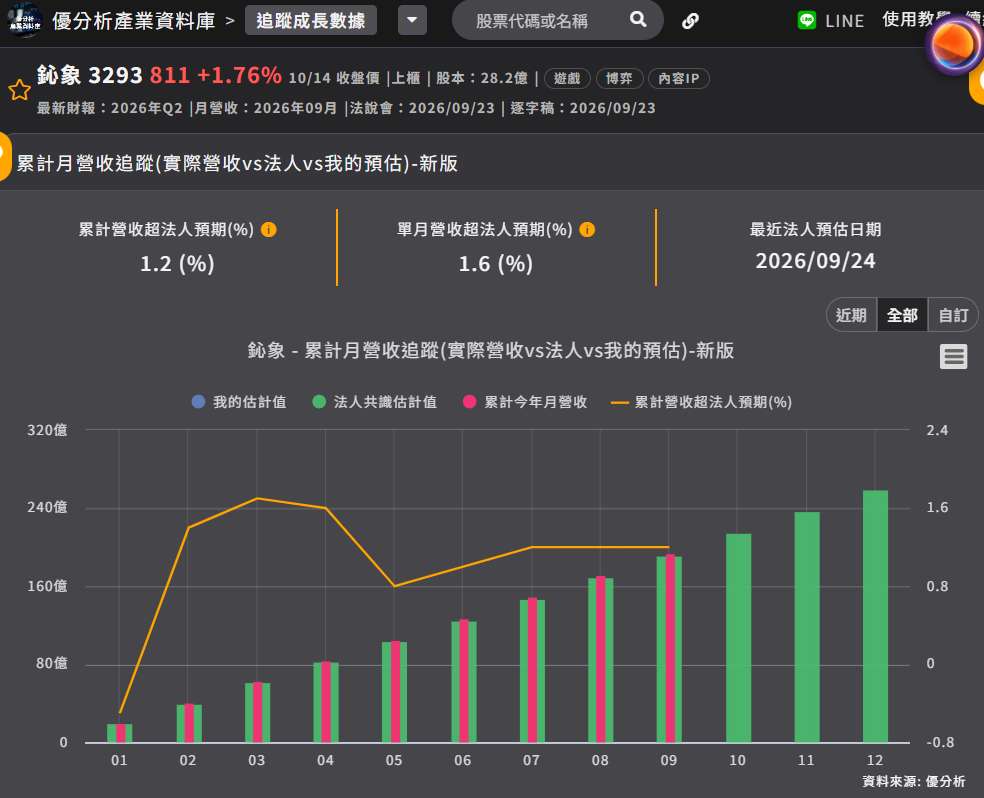
(資料來源:優分析產業資料庫)
東南亞轉為現金牛,舊有業務走弱凸顯單一引擎風險
而目前占比約54%的東南亞市場,雖然在2025年繳出年增46%的強勁動能,但隨著基期墊高,以及菲律賓、印尼加強監管的壓力,東南亞市場已實質轉變為穩定貢獻獲利的「現金牛」。
同時,自營APP與商用遊戲機這「兩條舊腿」正同步走弱。受制於台灣市場付費率觸及1.5%至2%的天花板,網路遊戲APP上半年衰退5%;商用機台則在中國內需疲弱與美國關稅夾擊下大幅衰退27%,營收占比已降至2%,但也因為占比低影響有限。
鈊象目前的成長驅動力以美國為核心,成長收斂為單一引擎,雖具備超高毛利的護城河,但同時也是風險所在。