2026年10月28日(優分析/產業數據中心報導)⸺ 車用與工業晶片供需出現變化。恩智浦NXP(NXPI-US)27日法說會表示,第三季產品價格上調約1%,第四季預計再調漲約1%,全年價格表現由年初預期下跌,轉為大致持平。公司並指出,目前後段封測產能已相當吃緊,前段晶圓製造產能也可能在2027年轉緊。
不過,恩智浦強調,目前調價主要是反映投入成本上升,尚未帶來額外的毛利率提升。未來若供需缺口擴大,是否出現進一步漲價空間,仍須觀察。
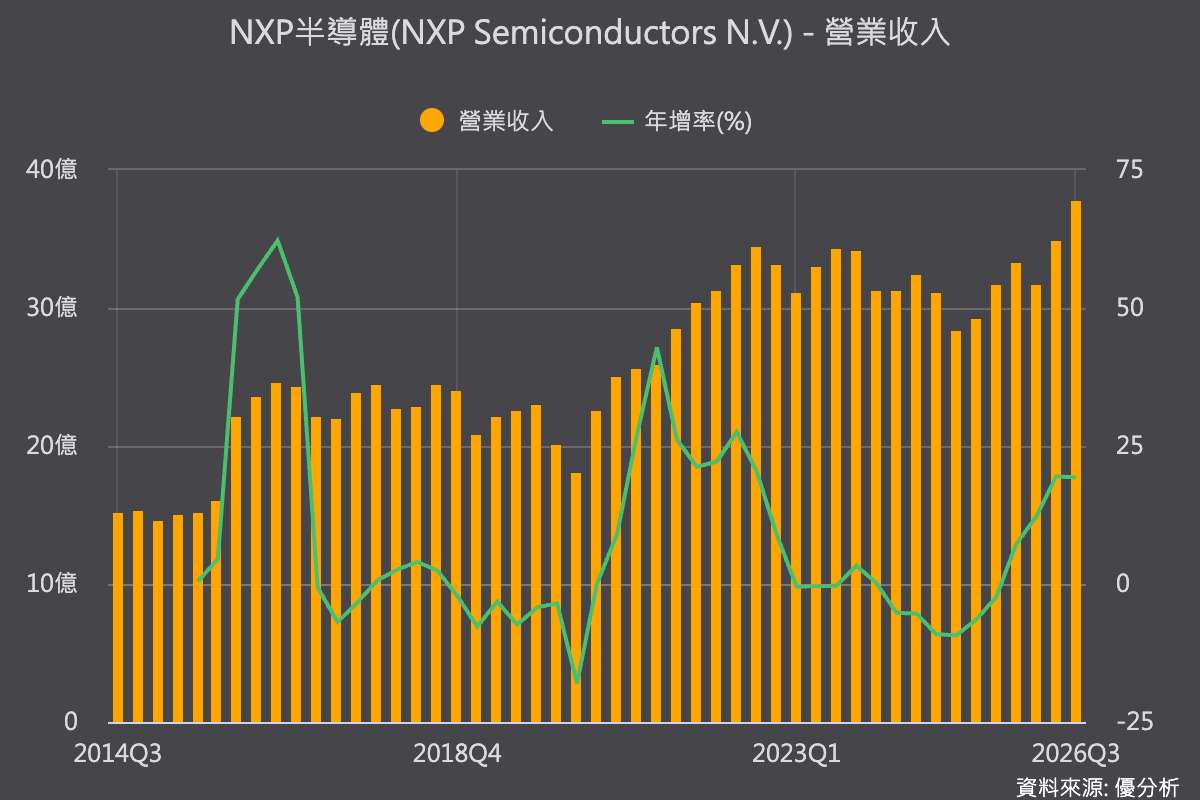
恩智浦第三季營收37.86億美元,年增19%、季增8%;非GAAP每股盈餘4.20美元,年增35%。非GAAP毛利率達58.6%,較去年同期提高1.6個百分點,主要受惠營收增加、產能利用率提升及產品組合改善。
值得注意的是,這波成長尚未伴隨汽車客戶全面回補庫存。恩智浦表示,雖然交期拉長、訂單能見度改善,但目前未看到明顯的全面補庫存現象,車廠則更直接參與供應規畫,讓公司掌握後續產品需求。
在全球汽車產量大致持平的情況下,恩智浦第三季車用營收首度突破20億美元,排除出售感測器業務影響後,年增17%。成長主要來自軟體定義汽車(SDV)帶動單車晶片搭載價值提高,而非汽車銷量增加。
公司指出,汽車電子架構正朝分區控制與中央運算發展,需要更多處理器、連接及電源管理元件,相關產品的單車搭載價值可達現有架構的2至3倍。恩智浦第三季SDV業務換算年營收已超過15億美元,持續朝2027年20億美元目標推進。
新產品也將接續出貨。S32K5分區控制處理器預計最快2027年第一季開始供貨中國客戶,S32N中央運算平台則預計2027年底開始放量,兩大平台將於2028年進一步擴大量產。
工業與物聯網業務同樣回升,第三季營收8.02億美元,年增39%,其中工業相關營收成長近50%,主要由資料中心、工廠自動化及醫療應用帶動。公司預期,今年資料中心營收將超過原訂5億美元,2028年達10億美元,產品聚焦機櫃內控制、板級管理、安全及網路連接。
展望第四季,恩智浦預估營收中位數38.5億美元,年增15%、季增2%,非GAAP毛利率預估59%。公司預期2027年營收維持雙位數成長,毛利率於年內達60%,並提高資本支出,增加後段產能,馬來西亞新封裝測試廠則預計2028年初投產。
恩智浦NXP(NXPI-US)成立於2006年,是荷蘭半導體大廠,主要供應微控制器(MCU)、應用處理器、車用網路晶片、電源管理及安全晶片,應用涵蓋汽車、工業與物聯網、行動裝置及通訊基礎設施。車用產品包括分區控制與中央運算處理器、雷達、電池管理及車內通訊晶片,工業產品則用於工廠自動化、智慧設備及邊緣AI,並延伸至資料中心控制與管理。公司也分別與世界先進、台積電等業者合資興建新加坡VSMC及德國ESMC晶圓廠,確保長期產能供應。