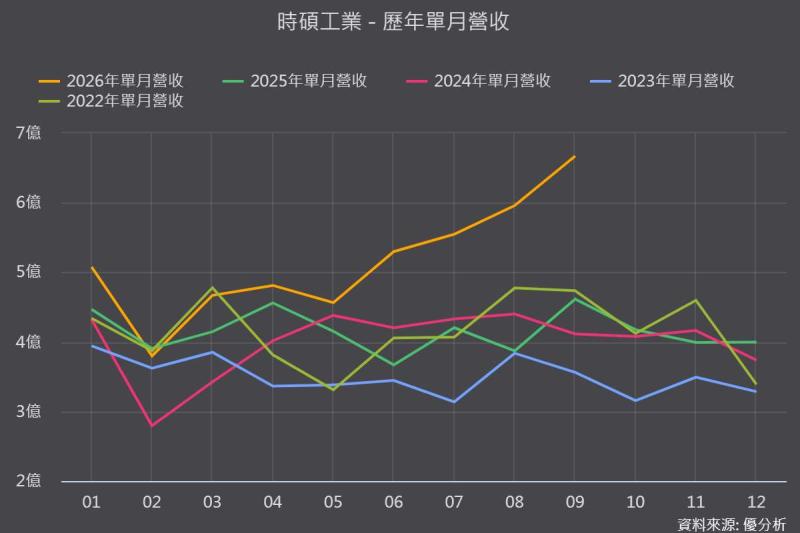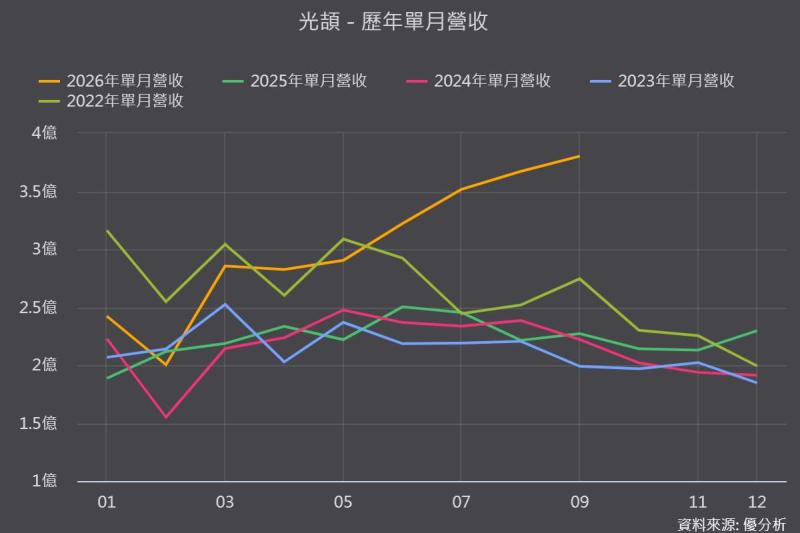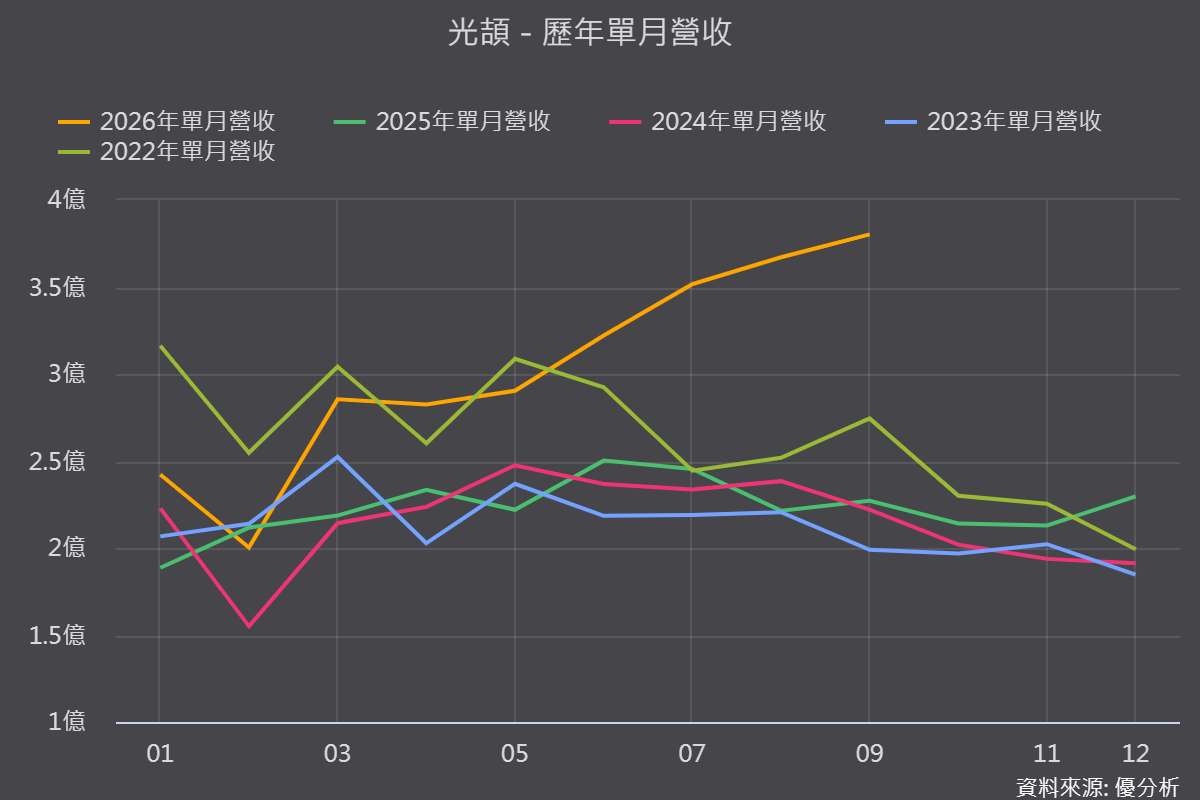
2026年10月19日(優分析/產業數據中心報導)⸺ 光頡2025年營收僅年增4%、預算達成率84%,2026年卻在AI與漲價雙引擎下全面翻轉。
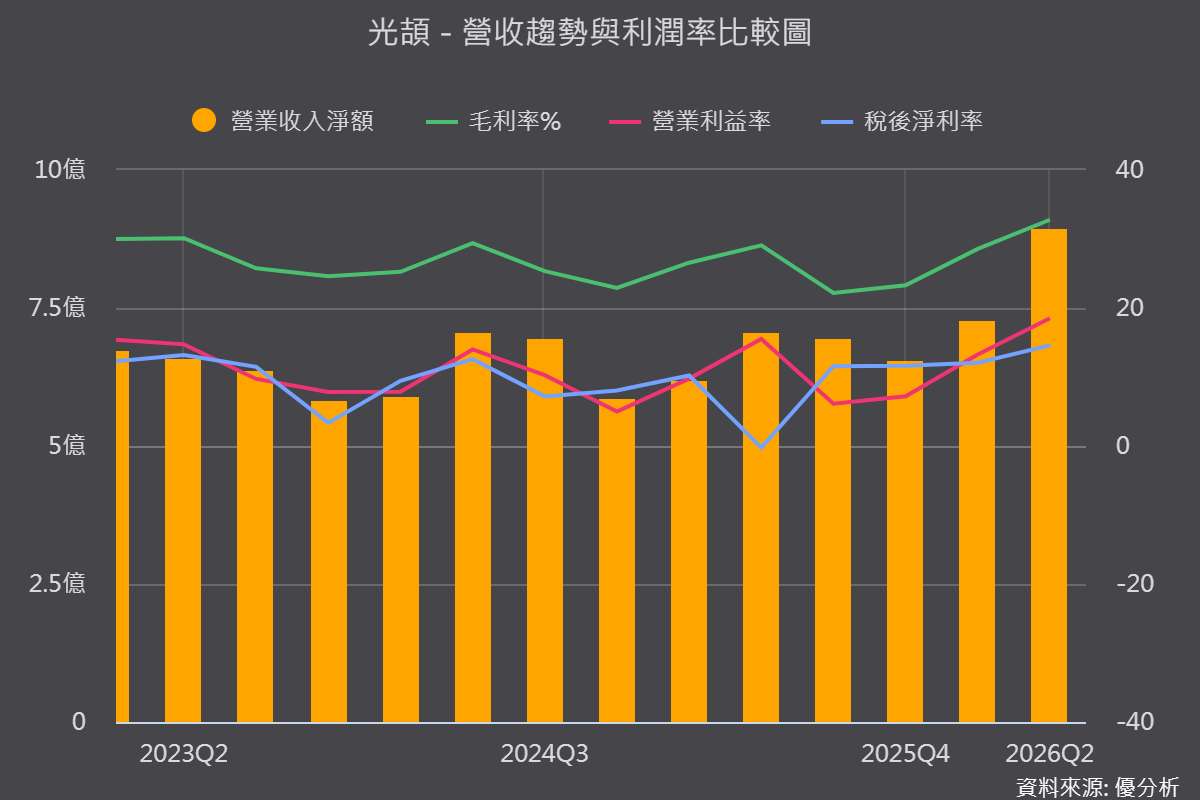
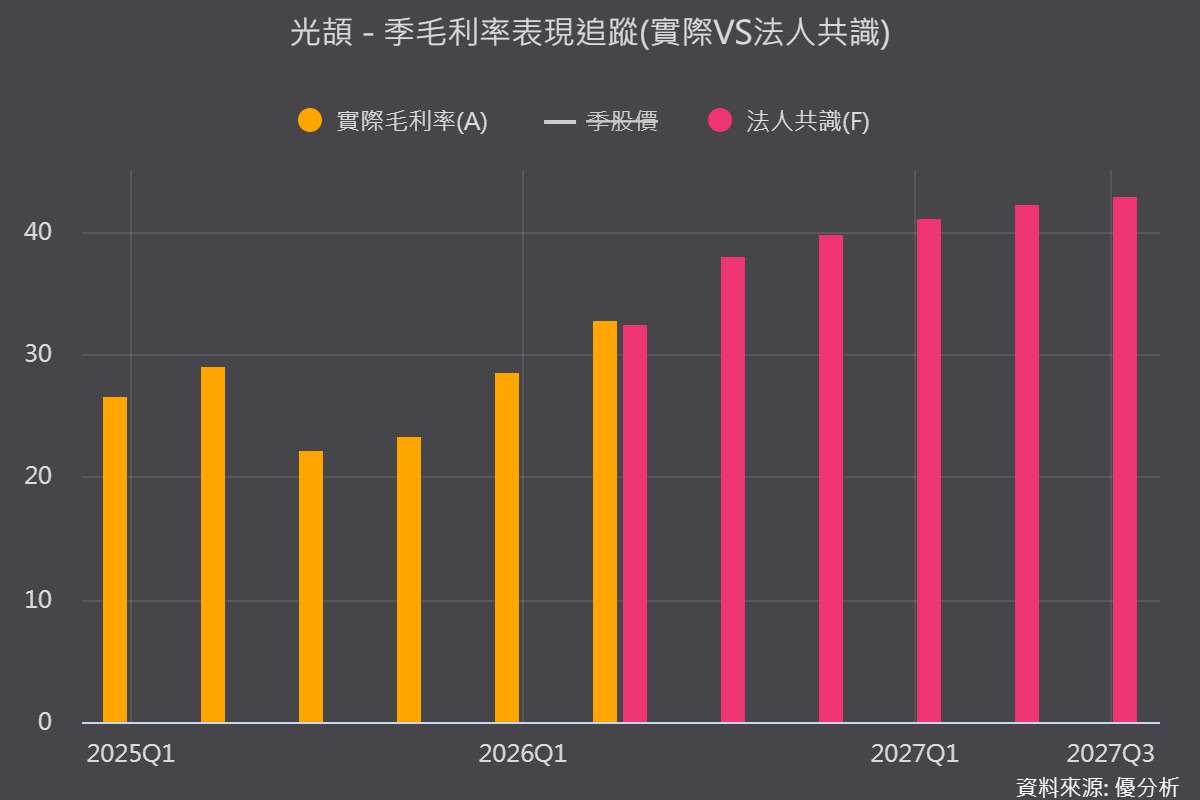
第二季營收季增22.9%、年增26.8%,毛利率32.79%;第三季營收季增22.8%、年增58.4%,法人估毛利率37.9%。
9月營收月增3.57%、年增67.43%,前三季累計營收年增34.83%,創同期新高。
對照5月法說會當時僅稱全年營收有機會成長15%,法人已將全年預估上修至年增42%至43.8%,五個月內預期值翻近三倍,毛利率預估也站上35%。
(圖片來源:優分析產業資料庫)
漲價分品項、分批次滾動調整,效益落後一至兩季
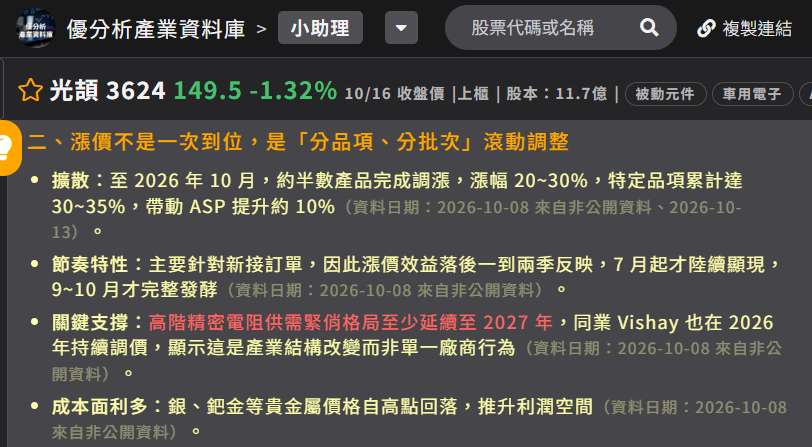
真正值得注意的是,這波漲價不是一次到位:至10月約半數產品完成調漲,漲幅20%至30%,特定品項累計達30%至35%,帶動平均單價提升約10%。
由於主要針對新接訂單,效益落後一至兩季,7月起陸續顯現,9至10月才完整反映。
公司指出高階精密電阻供需緊俏的格局至少延續至2027年,同業也在2026年持續調價,顯示這是產業結構的改變,而非單一廠商的行為;加上銀、鈀金等貴金屬價格自高點回落,成本面同步有利。
(圖片來源:優分析產業資料庫)
AI、車用、航太衛星三引擎,AI占比三級跳
AI營收占比由2025年不到5%,2026年第一季的12%,前三季已達13%,產品直接設計進美系雲端大廠的認證名單。
車用占比由2025年的53%降至前三季的44%,但這是因為AI成長更快,絕對金額仍隨車用回溫而增加。
航太衛星方面,高階精密薄膜電阻出貨強勁,這類產品毛利率均在80%以上,是毛利率跳升的隱形關鍵。
產能從5.5億顆擴到8.5億顆,優先配置高毛利應用
精密電阻月產能目前約5.5億顆,產能利用率滿載,訂單出貨比約1.5,平均交期25週,1206尺寸的排程已排到2027年下半年。
第四季與2027年第一季各增5,000萬顆,月產能提升至6.5億顆;2027年中至2028年初在中國南通建新廠,第一期可容納2億顆月產能,總投資約8億元,以自有資金搭配銀行融資。公司強調新增產能優先配置工控、AI及航太等高毛利應用,而非追求出貨總量。
(圖片來源:優分析產業資料庫)
風險提醒:漲價延續性取決於一線大廠是否跟進
中國6至7家中小型電阻廠因低價競爭不堪虧損,規劃減產,供給端收斂有利價格,但若一線大廠未跟進漲價,價格能否延續仍需觀察。
此外預估值短期內上修幅度很大,後續若漲價效益或AI訂單不如預期,與法人期待之間可能出現落差。