在台股回測震盪、AI 概念股估值普遍偏高的當下,許多投資人都在問:「下一波真正具備翻倍潛力的黑馬究竟藏在哪裡?」
過去一年,銅箔基板(CCL)、ABF 載板與散熱等硬體零組件本益比已被大幅推高至 50 倍甚至 70 倍以上,面臨隨時可能出現的「估值修正風險」。對此,「億元教授」鄭廳宜在《股民想知道》節目中開出新解方——資金正在尋找具備實質技術、但目前「基期相對偏低」的兩大族群:特用化學與半導體核心材料。
近期盤面上,傳統面板偏光片大廠誠美材(4960-TW)以先進封裝專利強攻漲停,而老牌化學廠和益(1709-TW)在拉回橫盤整理後也浮現投資價值。這兩檔擁有關鍵材料技術的黑馬,究竟藏著什麼不為人知的爆發底氣?
一、誠美材(4960):脫胎換骨!從面板偏光片跨足台積電先進封裝
提起誠美材,許多老股民的既定印象仍停留在「面板偏光片供應商」,認為產業循環波動大、成長性有限。但市場不知道的是,誠美材早已悄悄啟動華麗轉型,強勢殺入半導體先進封裝的核心材料領域。
1. 殺手級專利:「抗翹曲複合膜」解決先進封裝痛點
在半導體邁向先進封裝(如 CoWoS、FOPLP 面板級封裝)的過程中,晶圓或面板基板在多層堆疊與高溫製程下,極易因應力不均而產生「翹曲(Warping)」現象,這是導致良率下滑的致命傷。
誠美材成功研發出獨家的「抗翹曲複合膜」,能有效在製程中撫平並固定晶片,防止材料彎曲,目前已成功取得專利認證,成為先進封裝不可或缺的良率救星。
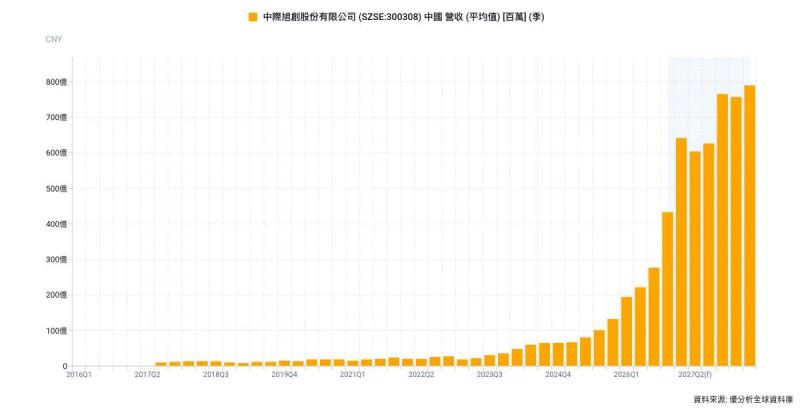
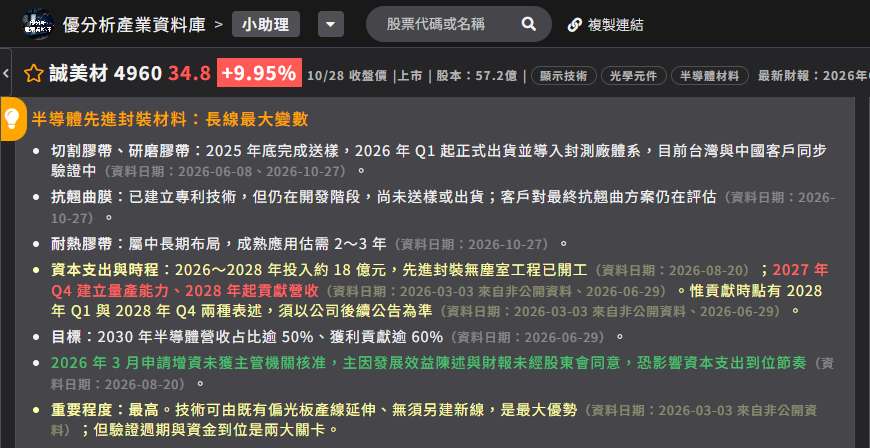 (圖片來源:優分析產業數據庫)
2. 全方位材料布局:UV 解黏膠帶+FOPLP 玻璃基板
除了抗翹曲膜,誠美材還切入兩大高毛利關鍵產品:
-
紫外線(UV)解黏膠帶: 晶片在加工時需強力固定,但在製程結束後又不能殘膠或傷及晶片。該技術能透過特定波長的紫外線照射,在極短時間內「無損解膠」,是高階晶圓處理的關鍵消耗材料。
-
FOPLP 玻璃基板材料: 面板級扇出型封裝(FOPLP)被視為下一代封裝趨勢,誠美材憑藉過去深厚的面板膜材基礎,無縫切入玻璃基板相關光學膜材料。
正是因為從傳統「面板零組件」跨界升級為「半導體先進封裝供應鏈」,誠美材股價自 23 元附近起跑,近期更強勢拉出漲停板。鄭廳宜直言,一旦這項抗翹曲專利在先進封裝領域放量,未來的本益比與想像空間將徹底被改寫。
二、和益(1709):遭「抓去關」後橫向整理,拉回是布局好時機?
如果說誠美材是攻擊型轉機股,那麼特用化學大廠和益(1709)則是標準的價值低估成長股。
和益過去在市場話題帶動下,股價曾從 30 幾元一路大漲至 66 元,隨後因短線漲幅過大進入處置交易(被抓去關)。出關後的這段時間,股價在 50 元至 55 元附近進行橫向箱型整理。面對股價熄火,很多散戶失去耐心,但鄭廳宜卻認為這正是長線投資人夢寐以求的進場甜甜價。
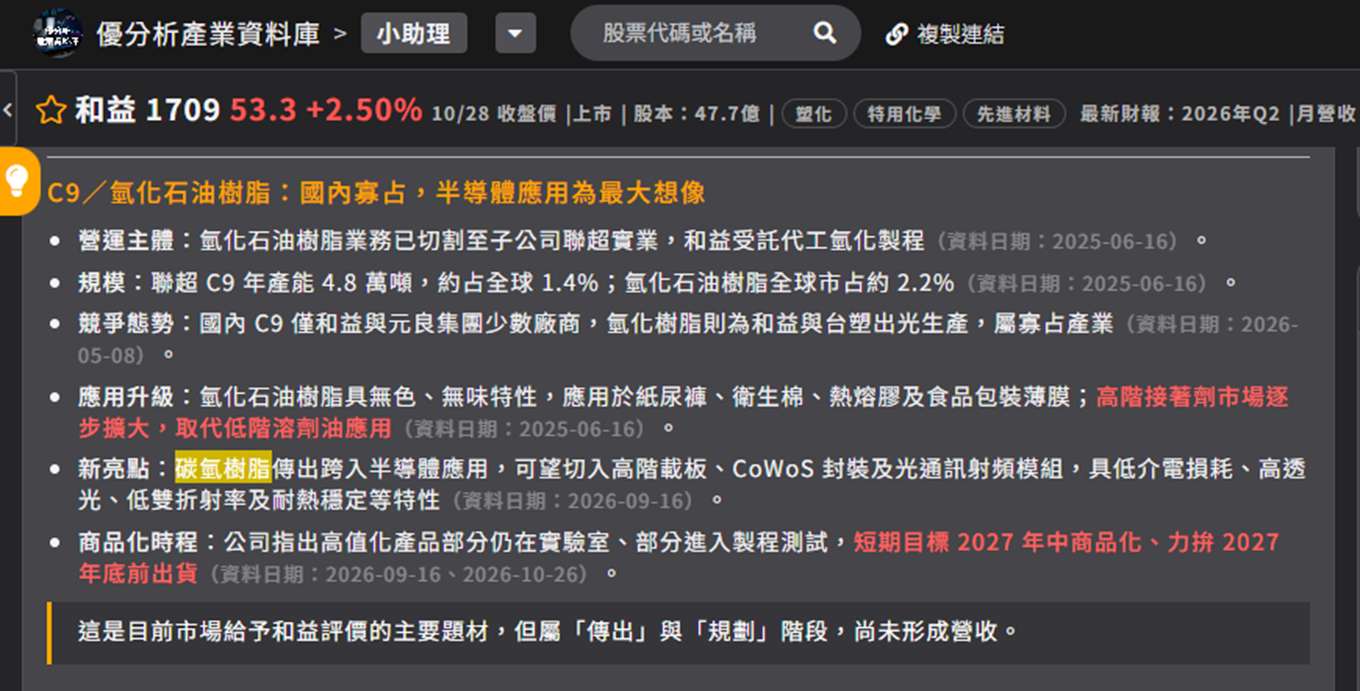
關鍵推手:半導體不可或缺的「碳氫樹脂」
和益最具爆發力的成長動能,在於其自主研發的高階**「碳氫樹脂」**。這種材料具備極佳的介電特性、耐熱性與絕緣性,在半導體製造與高階電子材料中扮演關鍵角色。
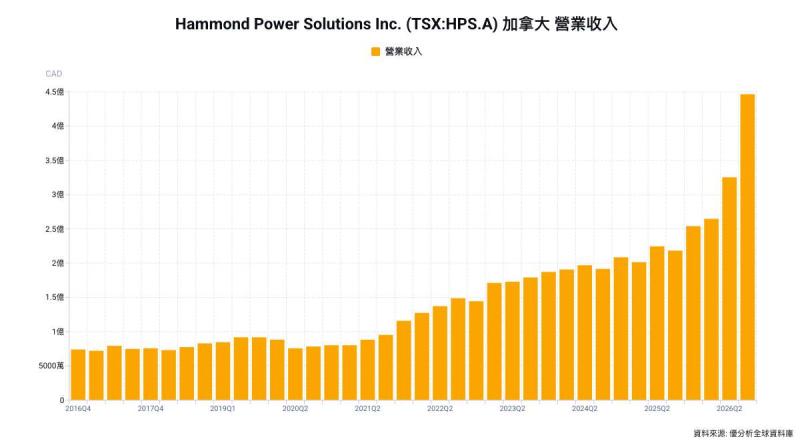
 (圖片來源:優分析產業數據庫)
-
技術面維持長多架構: 雖然短線橫盤,但觀察其週線與月線格局,多頭架構並未遭到破壞,目前僅是量縮洗盤。
-
獲利具想像空間: 市場預估和益今年 EPS 有機會挑戰 4 到 5 元的水準。
-
估值嚴重偏低: 若以半導體關鍵材料平均 20 倍的本益比合理推估,目前 50 元出頭的價位顯然具備極高的安全邊際,極具補漲潛力。
鄭廳宜分析,和益在整理區間一旦出現「帶量長紅」的攻擊訊號,往往就是下一波波段行情的發動點,適合懂得在沒人注意時低接的穩健型投資人。
三、為什麼「半導體關鍵材料」是接下來一年的致勝法寶?
為什麼要避開現在最熱門的 CCL 或硬體組裝,轉而擁抱特化與核心材料?鄭廳宜點出三大核心邏輯:
-
避免「毛利率被原物料反噬」:
許多硬體零組件(如銅箔基板)雖然成品報價上漲,但上游銅箔、玻纖布等成本也同步飆升,往往陷入「營收創新高,毛利卻停滯」的窘境。相反地,核心化學與膜材料具備高技術壁壘與專利保護,能享有更高的定價權。 -
基期與本益比極低:
比起市場上動輒 60~80 倍本益比的 AI 概念股,和益與誠美材的本益比僅在 10~20 倍上下,向下防守力道強,向上空間大。 -
長線大趨勢不可逆:
無論台積電是推進到 2 奈米,或是先進封裝走向 CoWoS、FOPLP,對特用化學品與特種膜材的「消耗量」只會增不會減。
結語:長線布局到 2027,別錯過低基期的「隱形冠軍」
市場總是不缺雜訊與鬼故事,但歷史經驗證明,暴賺的飆股往往誕生於市場認知出現落差的時刻。
當市場還在把誠美材當成面板廠、把和益當成傳統化工廠時,聰明的資金早已在低檔卡位它們的「先進封裝」與「半導體材料」轉型。對於想一路布局抱到 2026、2027 年的投資人而言,與其去追逐高位階的熱門股賭命,不如將目光轉向這兩檔基期低、獲利扎實的半導體核心材料新星!
(免責聲明:本文內容整理自節目訪談,僅供投資參考,投資人應獨立判斷並自負投資風險。)