2026年10月30日(優分析/產業數據中心報導)⸺ 長興正從傳統樹脂廠轉型為先進封裝材料供應商。
半導體材料營收占比從2025年的不到1%,提升至2026年第三季約4%至5%,加上長廣精機設備進入驗收高峰,帶動獲利結構改善。
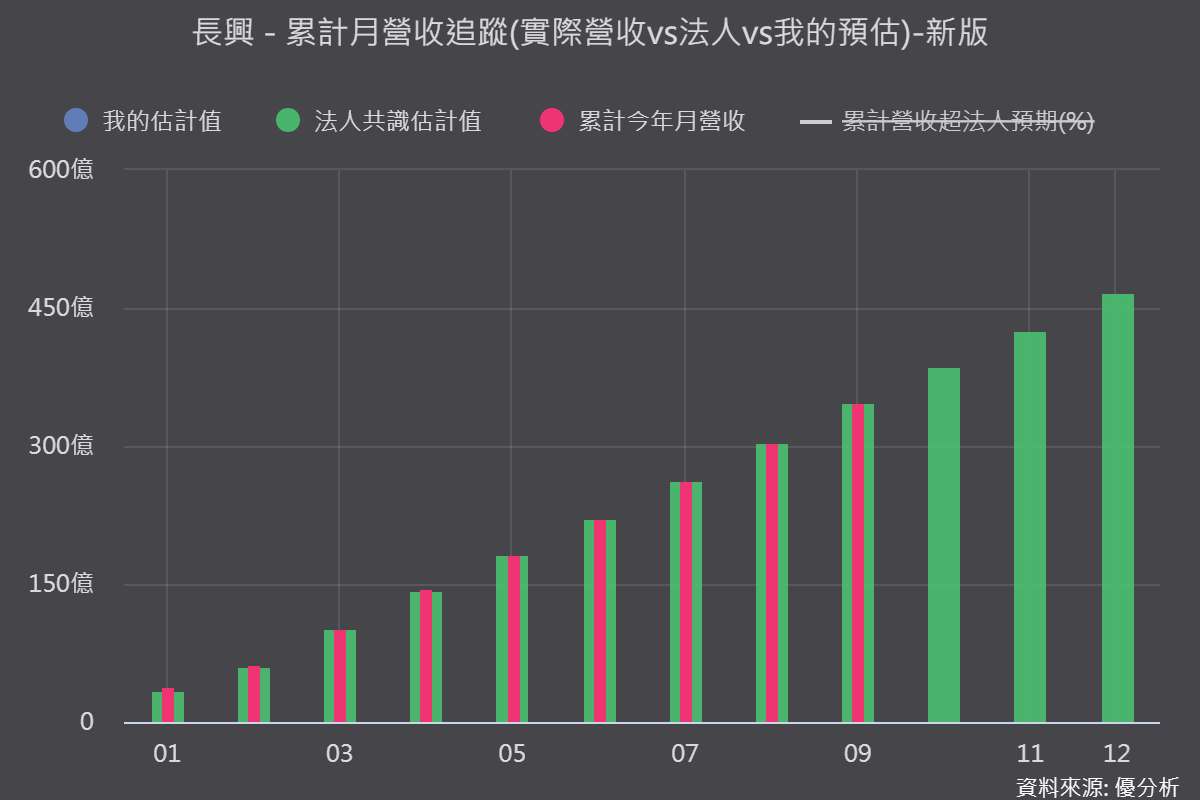
前三季稅前盈餘達26.83億元,年增47.3%,創近四年同期新高。
半導體材料占比提升,高毛利產品成新動能
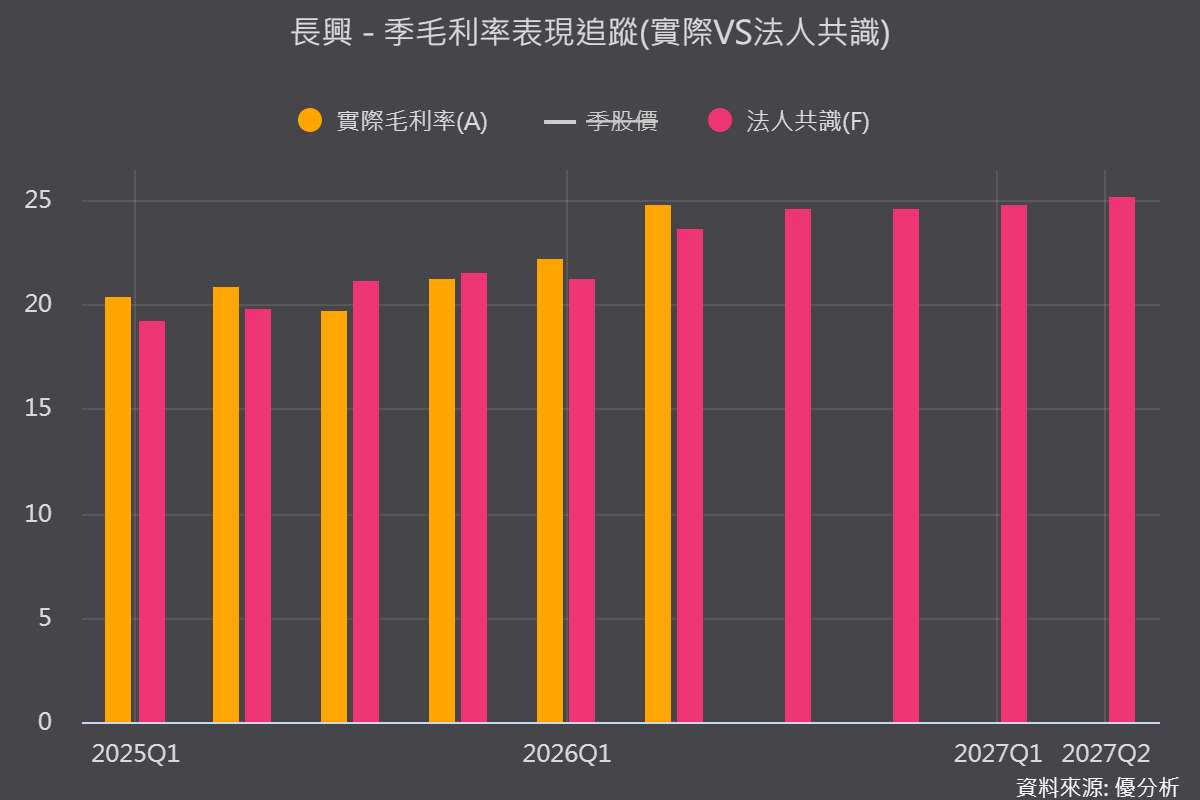
半導體材料毛利率約40%至50%,明顯高於公司平均,帶動2026年第二季毛利率升至24.8%,高於2025年全年的20.57%。
目前已有2至3項先進封裝材料進入量產,8月相關業績月增109%,公司目標2027年半導體材料營收占比挑戰雙位數。
(圖片來源:優分析產業資料庫)
長廣設備驗收升溫,矽微球同步擴產
子公司長廣精機在全球中高階真空壓膜機市占率超過90%,主力設備毛利率約45%,2026年9月營收年增220.3%,下半年進入設備驗收高峰。
此外,長興規劃投入10億元,將珠海矽微球年產能從3,000噸提升至6,000噸,新產線預計2028年第二季開出;高頻高速材料則預計2028至2029年逐步放量。
傳統業務仍有壓力,轉型成效是觀察重點
中國合成樹脂與特用材料需求仍偏弱,公司對第四季看法保守。
另一方面,市場已開始反映轉型預期,本益比從2025年7月約18.8倍升至2026年9月約37.4倍。
後續須留意2027年資本支出與折舊增加,以及半導體材料仍處於產能爬坡階段,可能造成毛利率波動。
長興能否持續提高半導體材料占比,並讓MUF膠與長廣設備穩定貢獻獲利,將是下一階段的關鍵。
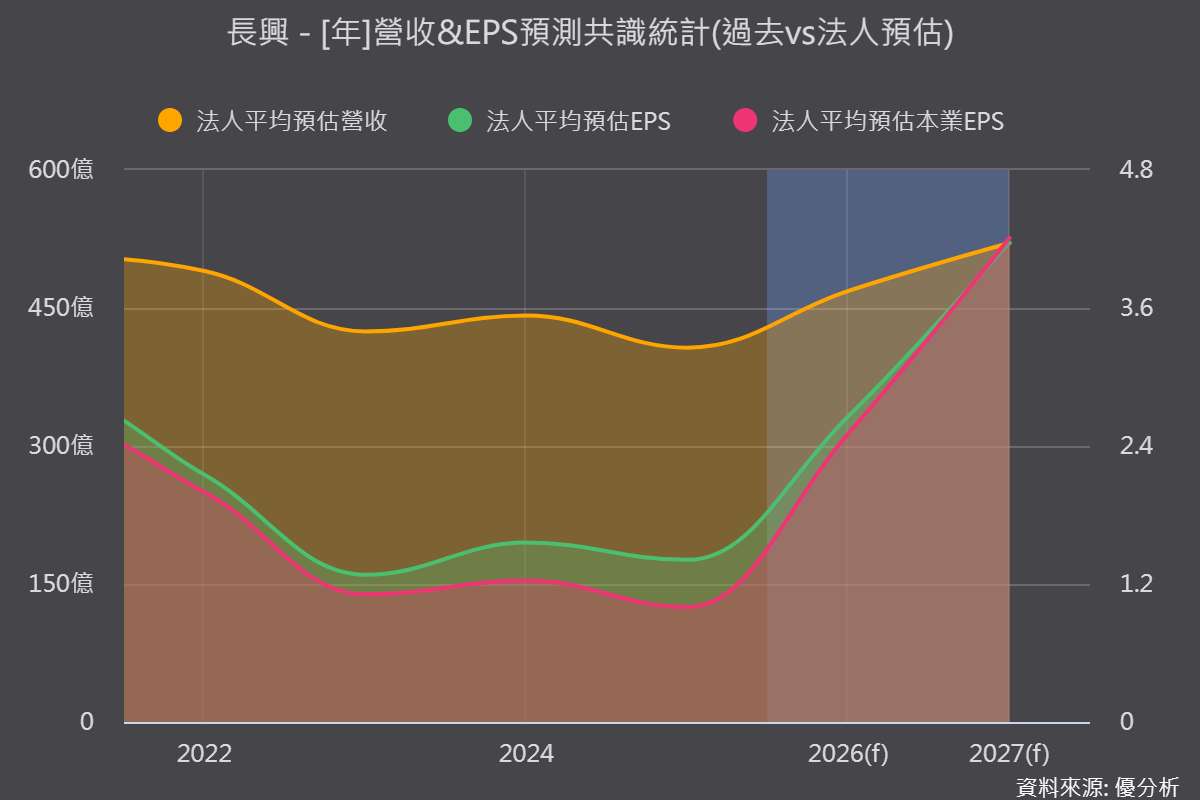
(圖片來源:優分析產業資料庫)