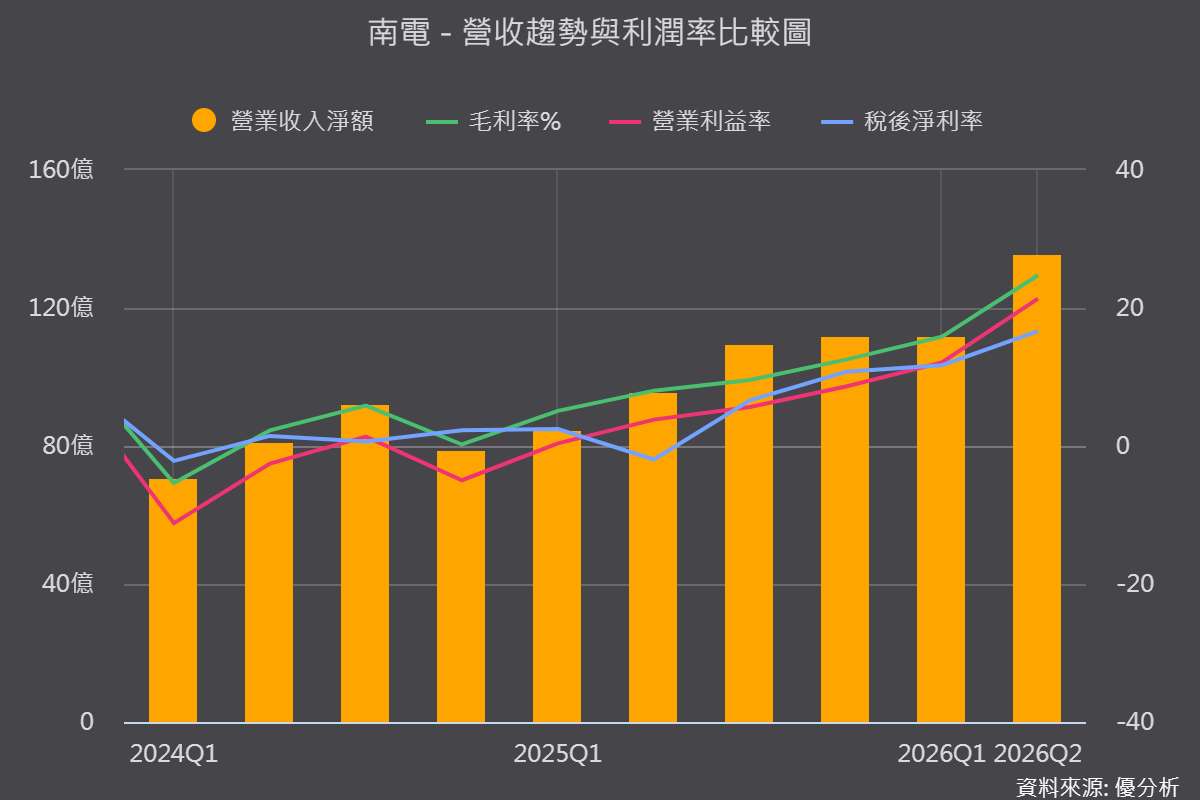
2026年10月21日(優分析/產業數據中心報導)⸺ 南電(8046)正走出ABF載板景氣低谷,毛利率從2024年第四季的0.22%,回升至法人預估2026年第三季有機會挑戰30%。
這波獲利反轉,除了AI高階載板需求升溫,也受惠BT載板報價回升、1.6T交換器載板放量,以及現貨報價機制帶來的價格調整彈性。
不過,漲價能否延續、博通自建產能的影響,以及嘉義新廠最快要到2029年才有產能貢獻,都將左右南電下一階段的成長動能。
毛利率從谷底翻身,AI高階載板成獲利推手
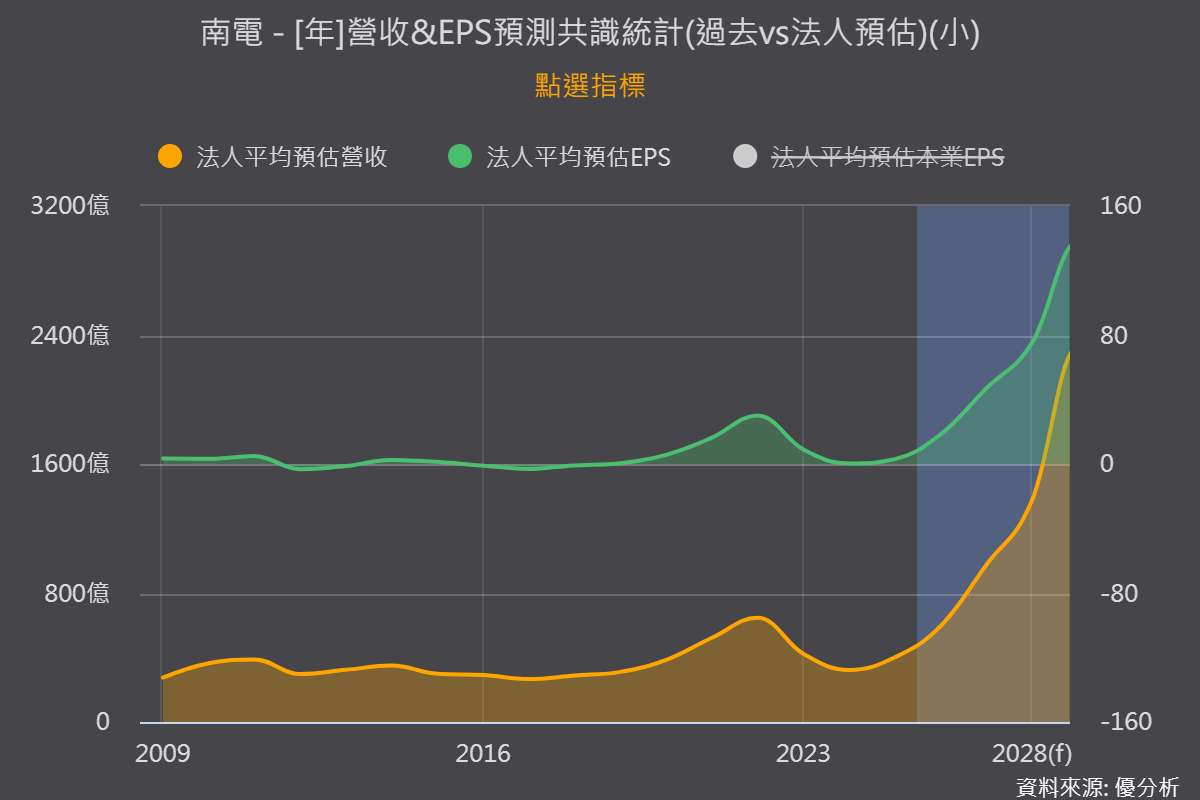
南電2024年全年EPS僅0.32元,2025年回升至3.01元,2026年則受惠漲價與稼動率改善,法人預估全年營收年增約45%至49%,毛利率有機會達25%至27%。
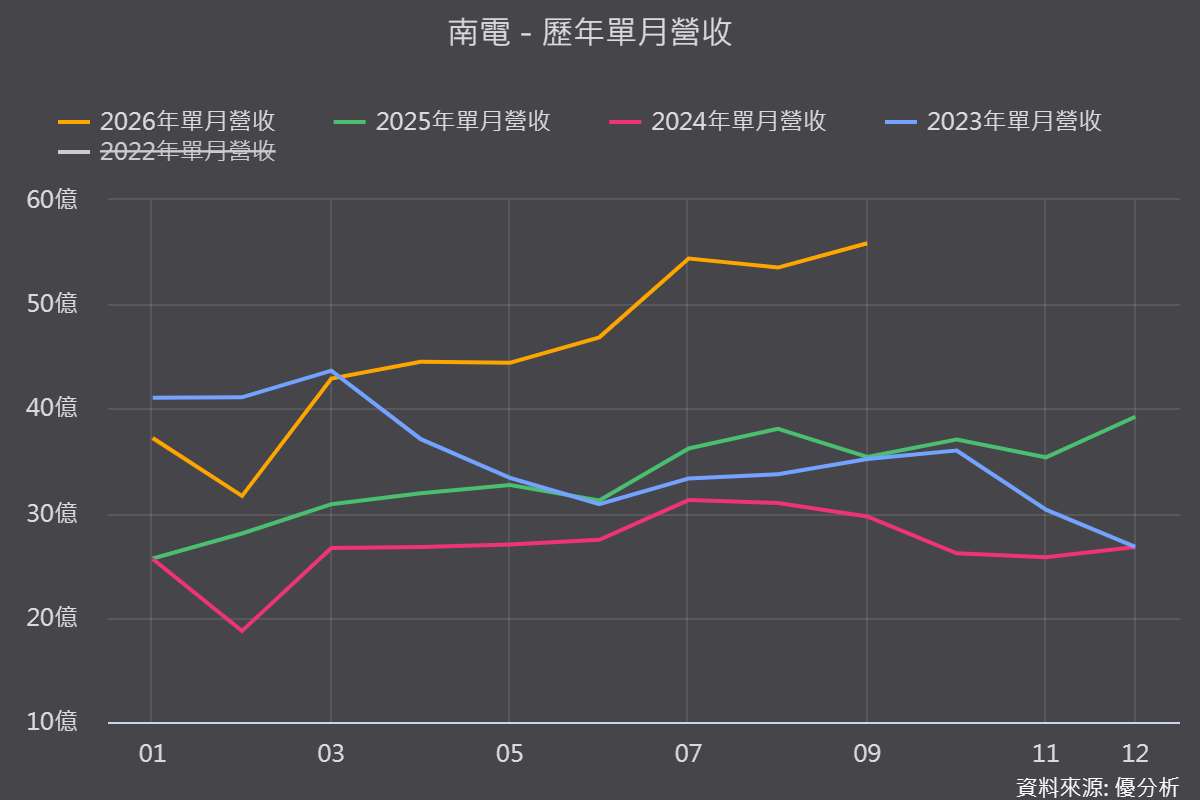
營收方面,2026年前三季年增41.79%,第三季營收季增20.6%、年增49.3%,成長動能明顯。
產品結構也持續升級,AI載板營收占比已超過五成,800G交換器載板是2026年主要動能,1.6T相關產品則自第三季起放量,ASP據資料估計較800G高出一倍以上。
若高階產品比重持續提高,將有助於南電改善產品組合與獲利能力,但實際效果仍須觀察後續出貨與毛利率表現。
(圖片來源:優分析產業資料庫)
BT載板漲價預期翻轉,現貨報價提高價格調整彈性
BT載板報價是近期另一項關鍵變數。
市場先前一度傳出第四季凍漲,但10月初開始出現第四季調漲個位數、2027年第一季進一步反映成本的預期,10月中也有續漲中低個位數的說法。
短時間內價格展望轉變,反映供需與成本轉嫁仍在協商中,後續仍須以實際報價與公司說法確認。
南電採現貨報價、沒有長期供貨合約(LTA)鎖價的模式,讓價格調整有機會較快反映在新訂單上;但這也意味著,當供需轉弱或客戶議價能力提高時,報價可能反向波動。
這波漲價能否持續,將是判斷毛利率能否站穩高檔的重要觀察指標。
AMD新單挹注成長,博通自建產能與新廠時程仍是變數
客戶布局方面,南電已取得AMD伺服器CPU載板新訂單,目前由樹林廠進行認證,市場預期2027年相關營收占比有機會進一步提升。
不過,認證進度、實際量產時程與客戶需求仍會影響訂單轉換速度,不能直接將預估占比視為已實現營收。
擴產方面,南電規劃投入約468億元進行嘉義新廠建設,但新增產能最快要到2029年上半年才可能開始貢獻。
換言之,2027至2028年的成長仍較依賴既有產能利用率提升與崑山廠去瓶頸;另一方面,博通自建產能也可能改變部分高階載板的供需結構。
南電短期受惠漲價與AI需求的同時,仍須持續追蹤客戶自製策略、擴產進度,以及高階載板需求能否支撐目前的價格與獲利水準。
(圖片來源:優分析產業資料庫)