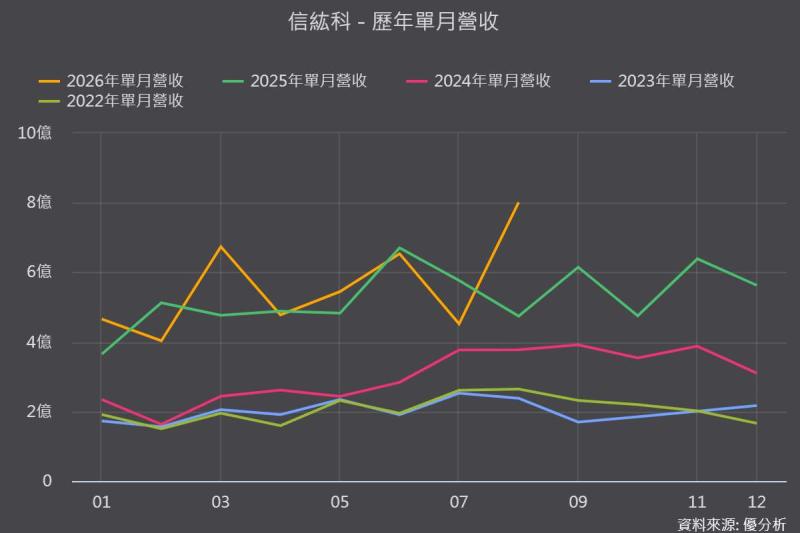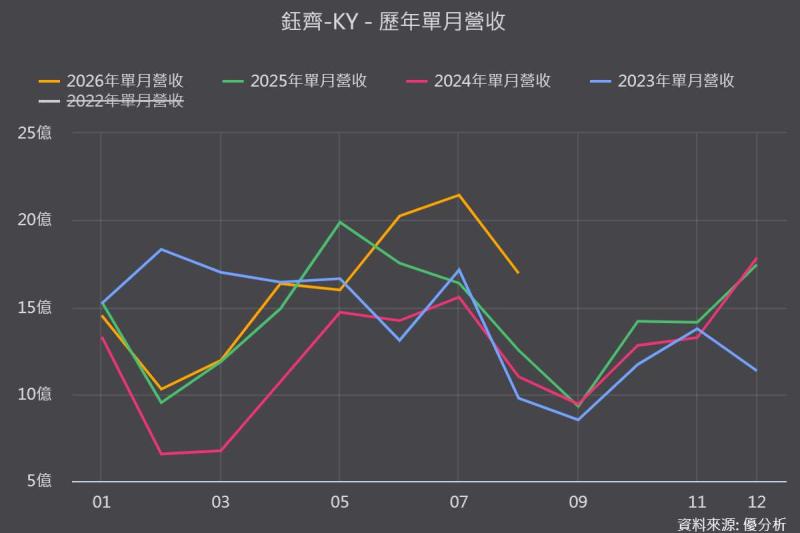
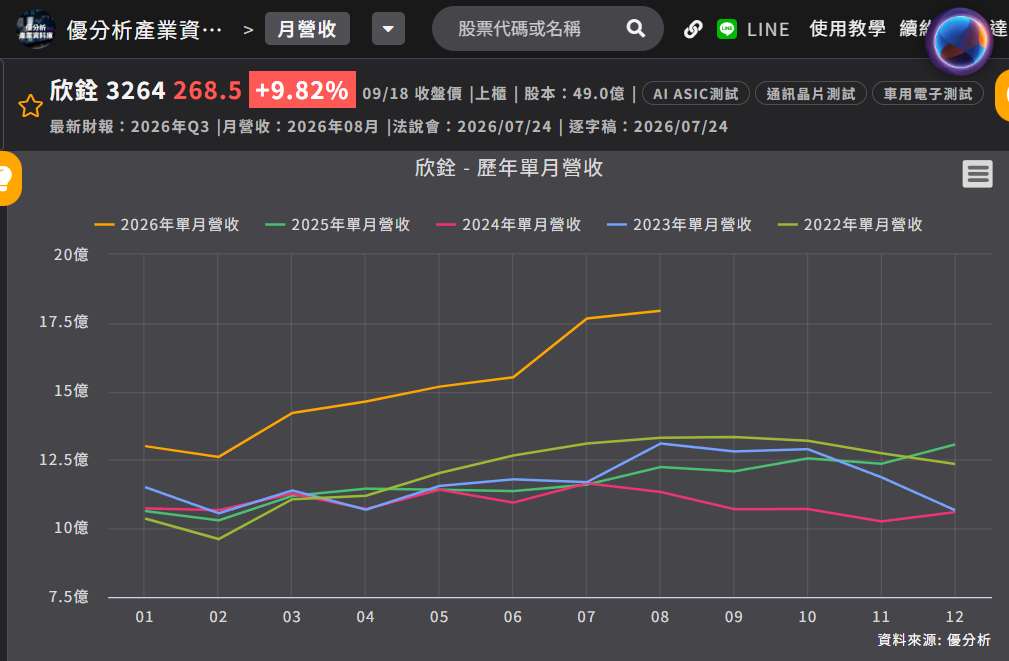
2026年09月21日(優分析/產業數據中心報導)⸺ 欣銓(3264-TW)8月營收進一步升至約17.9億元,連續改寫單月新高,顯示7月法說會提出的成長展望正逐步反映在實際數字上。公司當時預期,受惠龍潭廠7月量產及AI ASIC測試需求,第三季營收可望延續第二季、繳出雙位數季增。
公司第二季營收45.3億元,季增13.8%、年增32.4%,稅後純益11.6億元、年增105.2%,EPS為2.44元、毛利率也升至40.2%,反映營收增加不只來自出貨規模擴大,高階產品比重與稼動率同步改善。
進入第三季後,以7月、8月營收合計約35.61億元估算,9月營收若能超過14億元,第三季營收有望達成雙位數季增。
(圖片來源:優分析產業資料庫)
AI ASIC高階機台近滿載,龍潭新產能接續開出
欣銓(3264-TW)目前AI成長主力來自龍潭廠與晶圓代工客戶合作的ASIC測試業務。公司表示,AI ASIC使用的高階測試機台已接近滿載,整體稼動率則由第一季七成出頭提高至第二季73%,第三季隨龍潭新機台加入,仍有進一步上升空間。
由於測試業務固定成本占比較高,稼動率提高可直接改善毛利率,AI ASIC產品的獲利能力也高於平均水準。龍潭廠7月開始量產後,營收已在第三季反映;另外六層無塵室預計2027年陸續完工,公司評估明年成長速度有機會比今年更強。
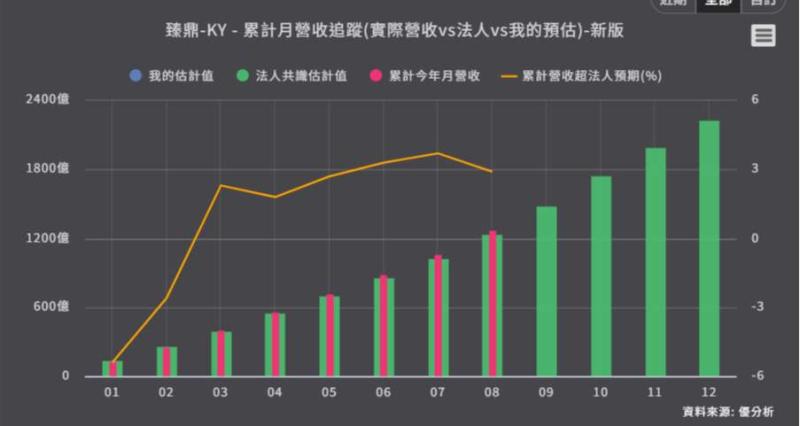
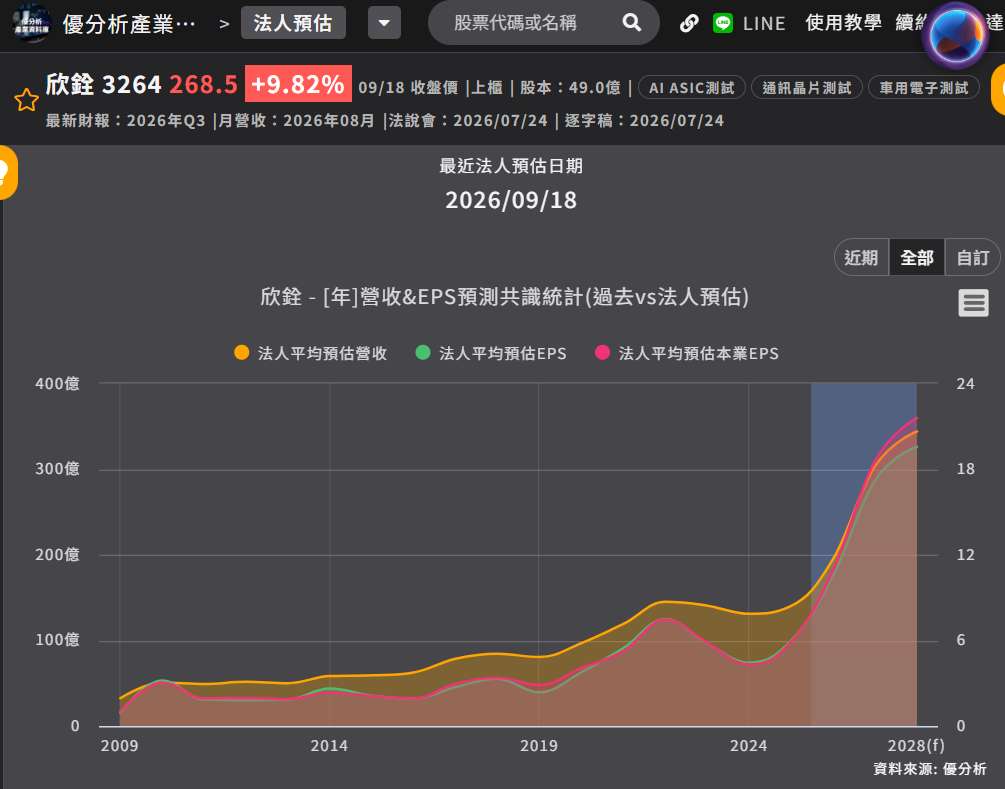
根據優分析產業資料庫法人預估,市場對後續獲利看法持續轉強,尤其從最新兩筆預估來看,數值已明顯往上修,其中最新一筆預估更將2027年EPS上看19.61元。
(圖片來源:優分析產業資料庫)
矽光子新廠第三季投產,擴產也讓現金流承壓
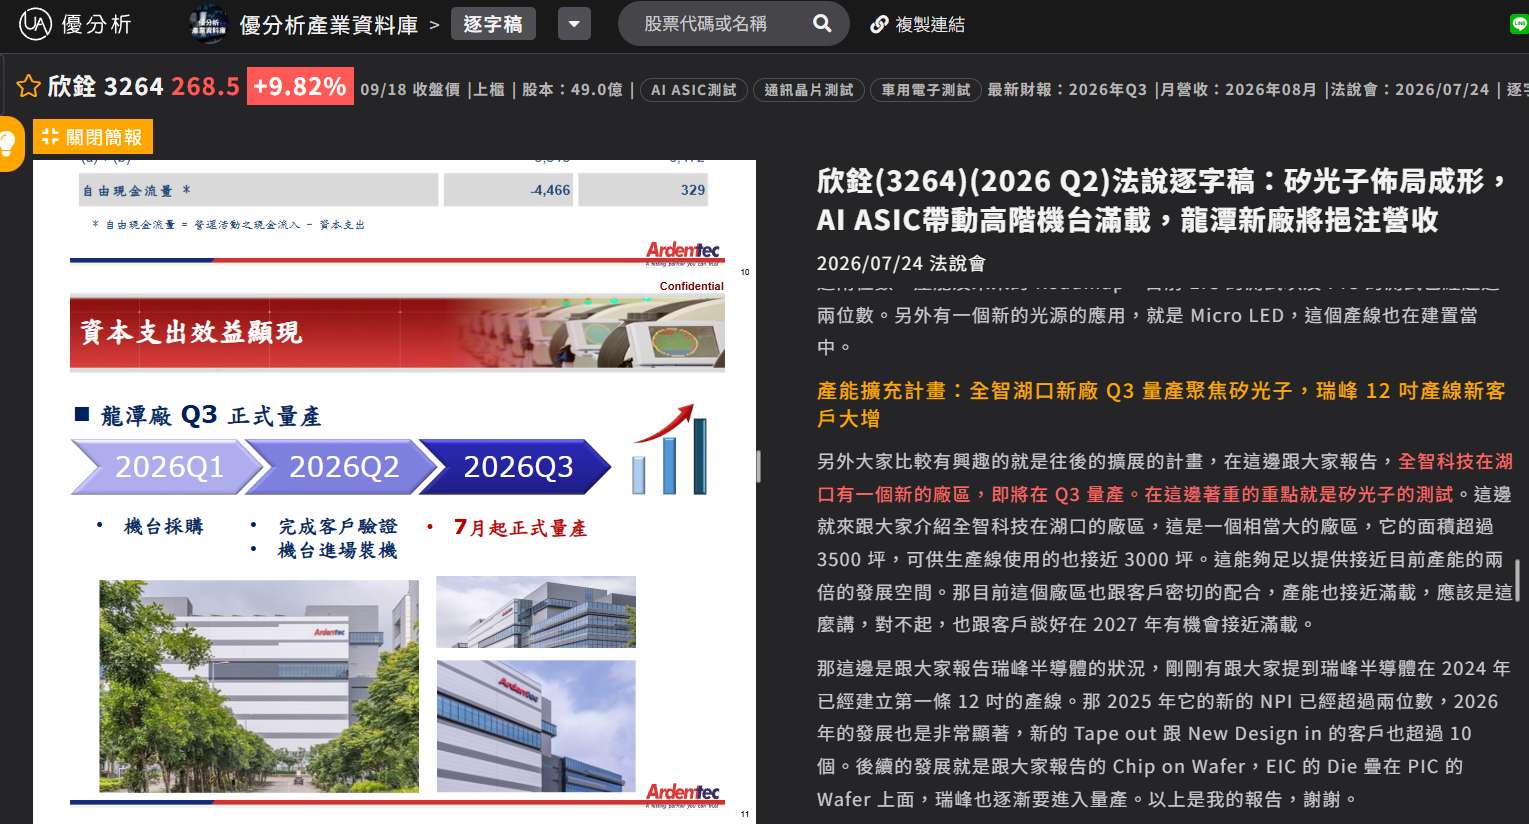
除AI ASIC外,欣銓(3264-TW)集團透過全智科技、瑞峰半導體及Fabrinet,布局EIC、PIC、光電整合測試及CPO相關服務。全智湖口新廠已於第三季投入量產,面積超過3,500坪,可用生產空間接近3,000坪,具備接近既有產能兩倍的擴充空間,公司並預期2027年有機會接近滿載。
但搶進AI與矽光子供應鏈也付出不小代價。欣銓上半年資本支出達70億元,自由現金流降至負44.7億元,負債比升至53%,流動比率則由去年底128%降至88%。公司也表示,為兼顧擴產與財務結構,未來現金股利配發率可能無法維持過去超過九成的水準。
因此,9月營收能否超過14.4億元,是驗證第三季展望的第一道關卡;下一步則要觀察龍潭廠稼動率、湖口矽光子新產能及毛利率能否同步提高。若獲利成長能持續快於折舊與財務負擔,這波擴產才算真正轉化為長期成長。
(圖片來源:優分析產業資料庫)