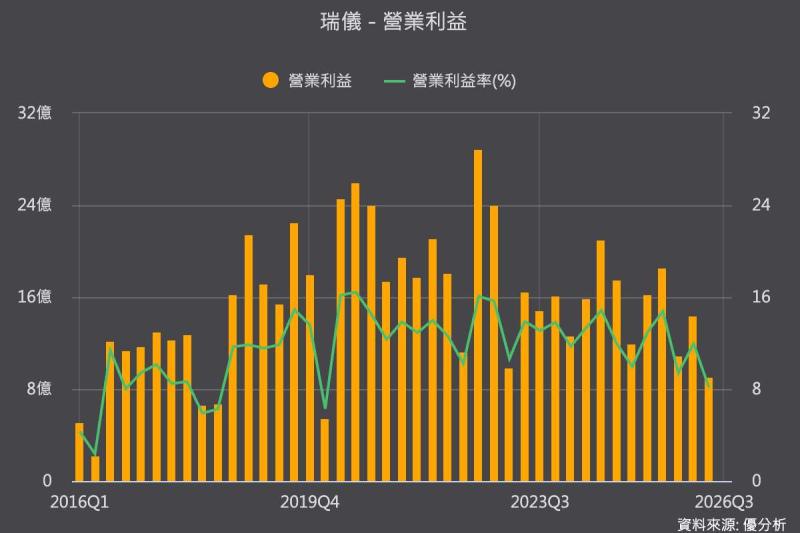
2026年11月02日(優分析/產業數據中心報導)⸺ 瑞儀(6176-TW)加快從背光模組跨向精密光學,布局AR眼鏡光波導、OLED光學膜片及高速光通訊元件。光波導規劃2027年開始生產,奈米結構膜片則積極爭取量產訂單。在新業務逐步貢獻營收前,公司仍將靠車載、高階筆電及電子書相關產品改善組合,支撐本業獲利。
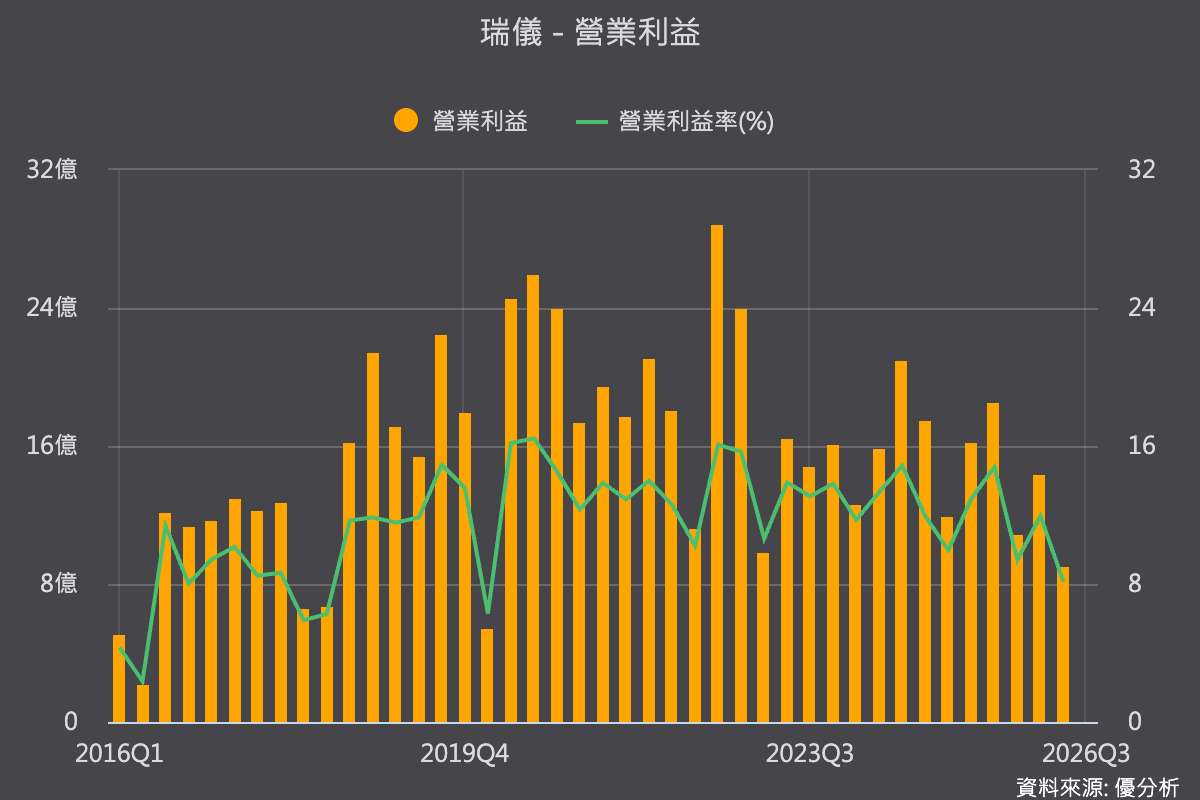
瑞儀第三季112.87億元、年減10.1%,毛利率則連兩季維持21.4%。記憶體與IC供應受限影響客戶拉貨安排,公司預期2027年第一季客戶主流筆電新品可望帶動需求,但實際出貨仍須配合終端銷售與料件供應。
本業產品組合調整以車載、高亮度筆電背光及電子書前光板為重點。車載背光由部分低單價側入式產品轉向高階直下式設計,第一季車載營收占比達7.5%,公司第一階段目標提高至10%;電子書前光板則受惠彩色機種需求,2025年出貨近400萬片、年增38%。
中長期壓力仍來自OLED滲透。LCD需要背光模組,OLED採自發光設計,客戶產品若逐步轉換,將影響既有背光需求。瑞儀預期2027年背光模組仍占營收九成以上,短期仍是主要營收與現金流來源,新光學業務則須逐步完成驗證與量產。
光波導主要用於帶顯示功能的AR眼鏡,將微型顯示器產生的影像導入眼睛,讓使用者看見導航、文字等資訊。瑞儀規劃相關產品2027年開始生產,高雄七廠也預計明年完工投產,將建置百級無塵室及晶圓級奈米壓印設備,銜接精密光學元件需求。
OLED應用則以奈米結構光學膜片切入。瑞儀運用芬蘭子公司Nanocomp的技術,開發可減少眩光、反射及降低折疊螢幕摺痕可見度的膜片。目前已有相關模具供應業務,下一步將爭取膜片量產訂單,公司預期2027年逐步貢獻營收。
光通訊布局的時程較長。瑞儀暫不切入800G、1.6T既有市場,主要考量競爭者已有產線與折舊優勢,將運用超穎透鏡、特殊光柵及耐熱材料開發次世代產品,協助高速光訊號導引與耦合。公司規劃2027年送樣,最快2028年才有量產機會,仍取決於客戶驗證與採用進度。
公司設定2028年三大新事業合計貢獻營收20%至25%的目標。現階段各產品進度不同,從送樣、認證到量產仍有時間差,尚未公布個別業務的訂單金額與營收占比。