2026年09月21日(優分析/產業數據中心報導)⸺ 封測大廠南茂(8150-TW)今(21)日早盤放量走強,從《優分析產業資料庫》觀察,市場更可能是在反映南茂營運主軸的轉變:過去以顯示器驅動IC封測為主,如今記憶體已取代DDIC,成為主要成長引擎。
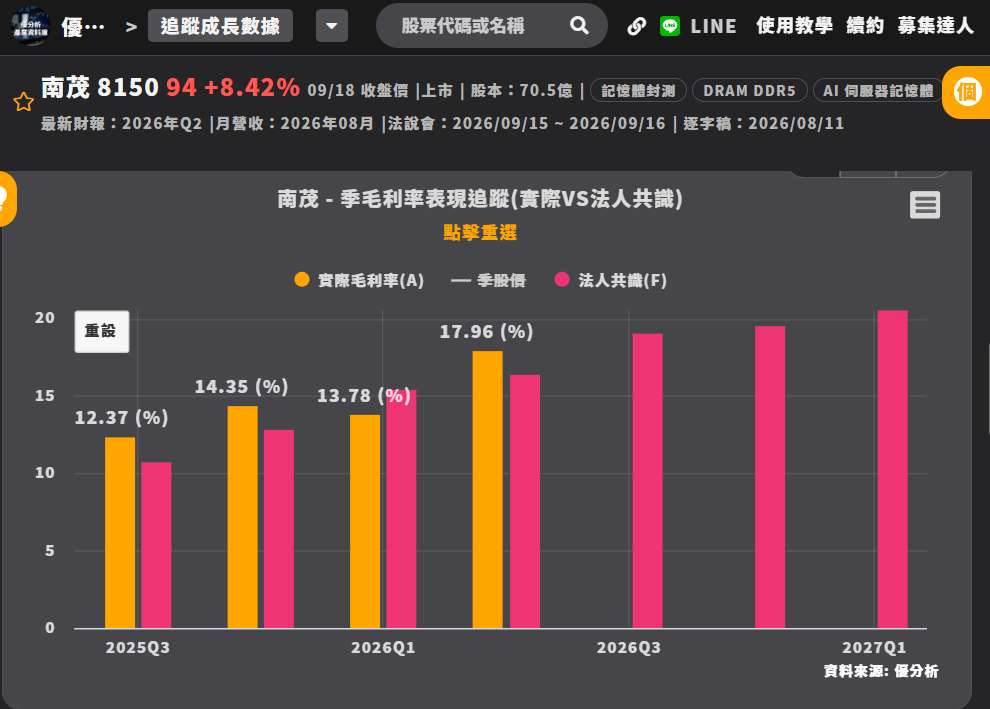
受惠記憶體需求強勁、封測產能維持高檔,加上報價調升與產品組合改善,南茂2026年第二季毛利率攀升至近18%,較先前谷底呈現「三級跳」式修復,營運結構逐步轉向「記憶體領軍、高階應用加值」。
 (圖片來源:優分析產業資料庫)
為因應後續高階封測強勁動能,南茂啟動連續兩年高強度資本支出,不僅斥資擴充 DDR5 測試產能並買下南科廠房,更跨足智慧型手機 AP/AI ASIC 成品測試及矽光子(SiPh)光學凸塊封裝領域,為 2027 至 2028 年新一波成長預先鋪路。
記憶體動能強勁!報價連番調漲推升毛利率三級跳
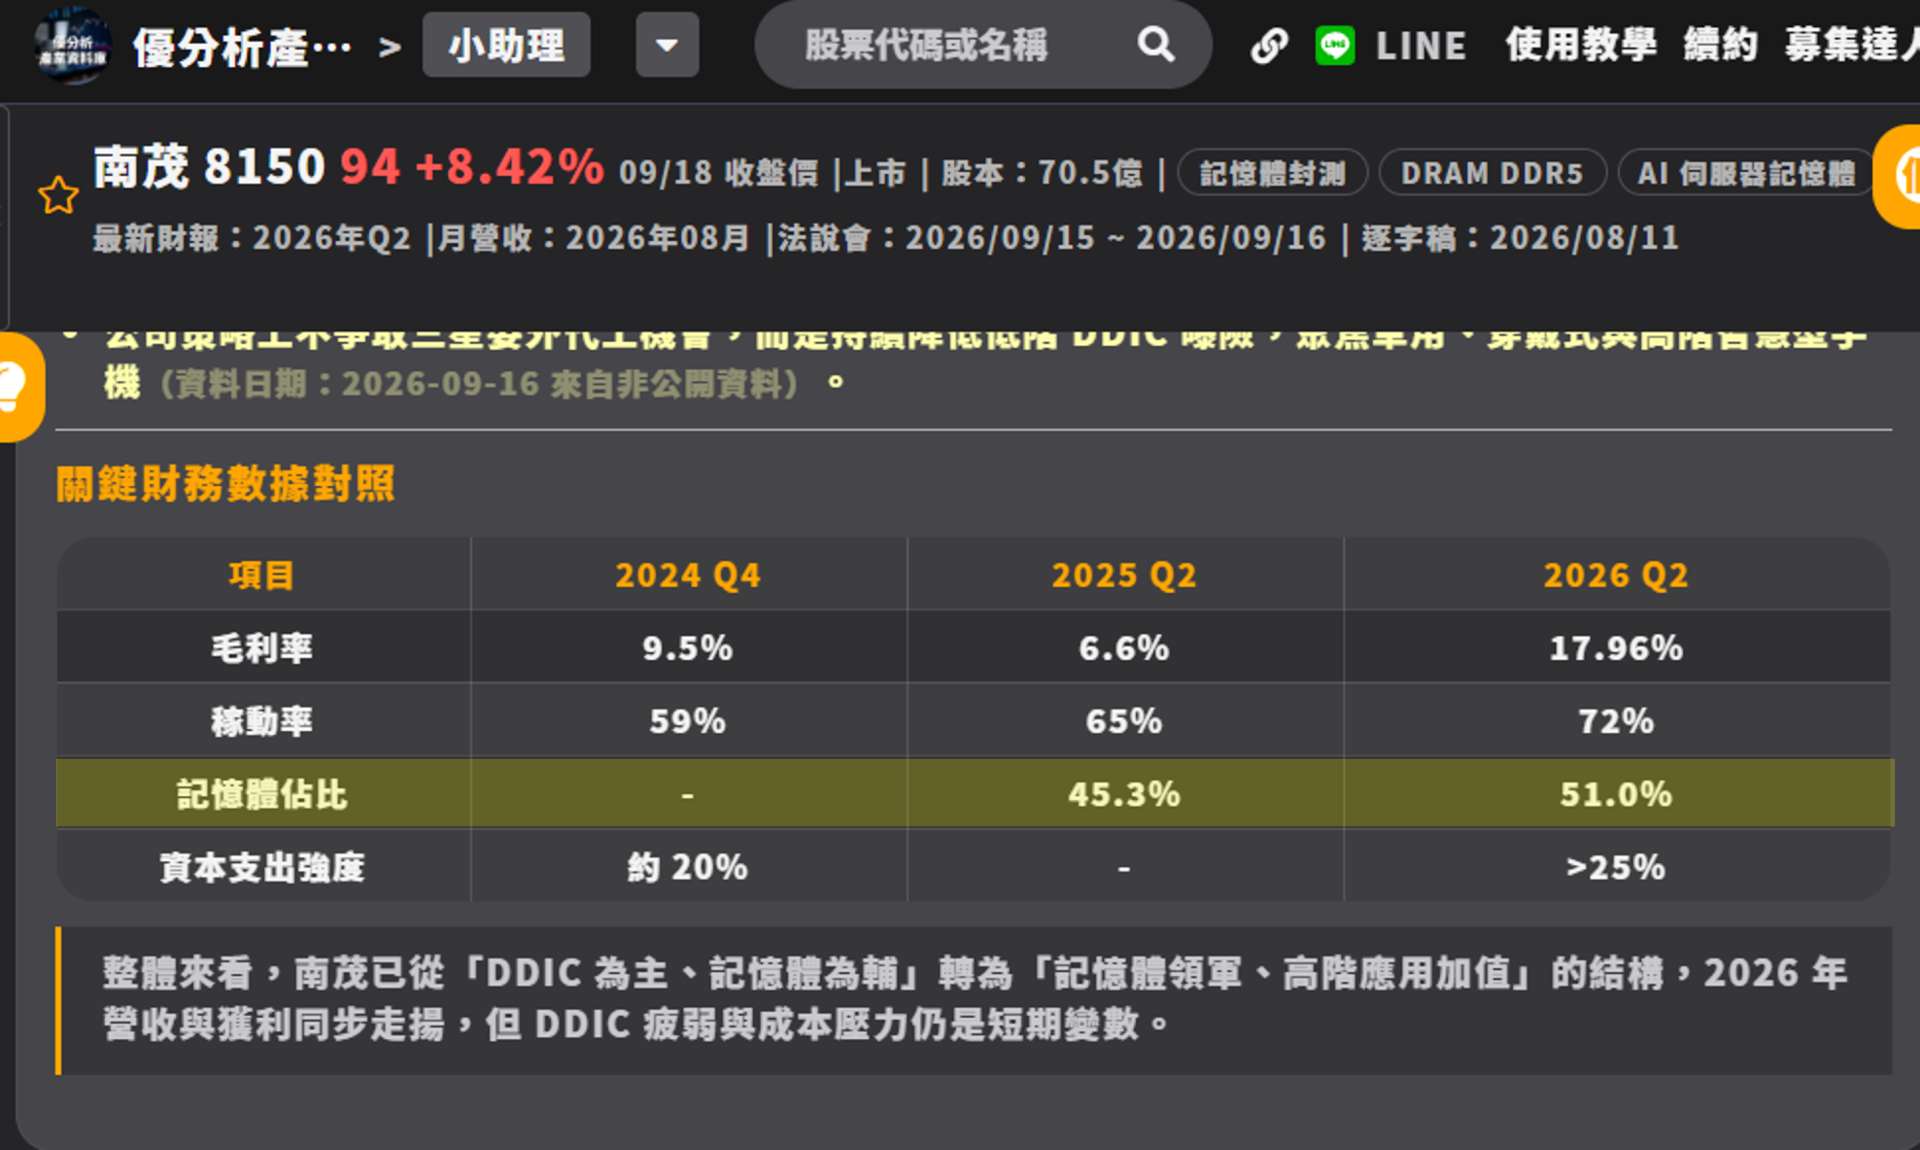
南茂營運版圖正迎來結構性大重整。回顧營收比重,2026 年第二季記憶體封測佔比已一舉拉升至 51.0%,超越 DDIC 成為名副其實的第一大成長引擎。記憶體封測稼動率自 2025 年第四季起全面滿載並一路延續,推升整體產能稼動率從 2024 年底的 59%、2025 年第二季的 65%,至 2026 年第二季強彈至 72%。
 (圖片來源:優分析產業資料庫)
伴隨產能供不應求,南茂啟動數季降價以來的首波雙線調價:
-
2026 年第二季: 記憶體與 DDIC 封測報價同步調漲。
-
2026 年第三季: 面對基板、導線架、高階探針卡及 COF 等材料成本持續墊高,南茂再度調漲 DDI 封測價格。
受惠報價調漲與產品組合轉佳,南茂毛利率自 2025 年第二季谷底的 6.6% 逐季躍升,至 2026 年第二季已衝上 17.96%,獲利結構顯著脫胎換骨。
資本支出連兩年衝高:買下群創南科廠、擴建 DDR5 產能
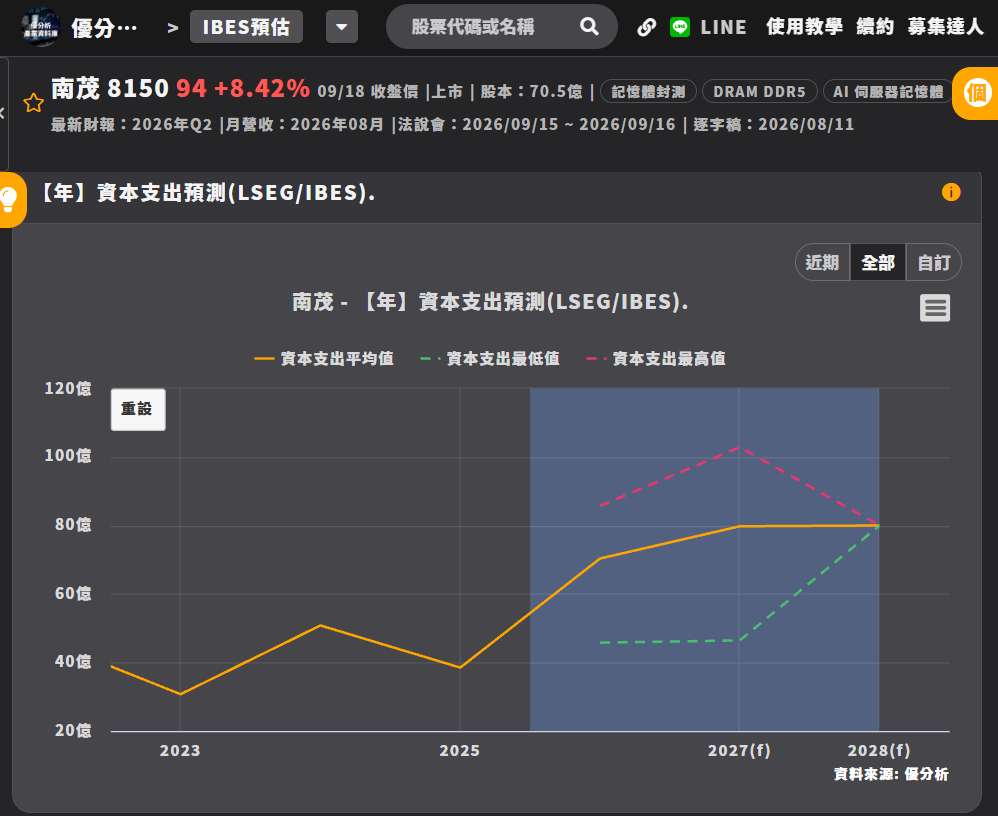
為支援記憶體去瓶頸與次世代先進技術布局,南茂一改過去相對保守的投資步調,資本支出強度大幅提升。2024 年原本預期資本支出佔營收約 15%~20%,但 2026 年實際強度已上修突破營收的 25%,法人預期 2027 年亦將維持在 25%~26% 的歷史高檔水準。
 (圖片來源:優分析產業資料庫)
南茂在產能布局上的關鍵動作頻頻:
-
廠房購置: 於 2026 年 3 月斥資 8.8 億元購入群創位於台南科學園區環東路二段之廠房(建物面積達 3.43 萬平方公尺),為後續擴充打下空間基礎。
-
設備投資: 2026 年 2 月取得 4.45 億元機器設備,全季資本支出達 5.35 億元;第二季資本支出更大舉拉升至 23.80 億元(相較 2025 全年資本支出 36.66 億元),展現擴產魄力。
-
DDR5 擴產: 針對需求持續增溫的 DDR5 測試產能,南茂規劃於 2026 年內擴產 10%~20%。
打造新成長曲線:AI ASIC 測試入列、矽光子凸塊蓄勢待發
除了記憶體基本盤固若金湯,南茂也將觸角深入高階邏輯運算與光電整合封裝領域:
-
智慧型手機 AP 與 AI ASIC:
南茂的智慧型手機應用處理器(AP)封測已順利進入量產階段,預計 2026 年底高階測試機台到位後啟動少量生產。若客戶專案放量順利,南茂後續有望順勢迎來利潤更佳的 AI ASIC 成品測試(FT)訂單。 -
矽光子(SiPh)與光學凸塊(Optical Bumping):
隨著光學封裝技術從傳統打線接合轉向覆晶(Flip-Chip)互連,南茂已與關鍵客戶在凸塊、晶圓處理服務(Wafer Processing)及銅柱(Copper Pillar)等製程展開深入合作。由於光學相關封裝製程複雜度高,其定價明顯優於傳統 DDIC 凸塊,公司預期 2027 年光學封裝業務活動將顯著增加,並自 2028 年起成為挹注營收與獲利的新生力軍。