2026年09月18日(優分析/產業數據中心報導)⸺ 光焱(7728-TW)昨(17)日法說會釋出矽光子設備最新進度,2026年前8月營收2.69億元、年增36.8%,其中矽光子營收占比已由2025年的4.2%提高至17.2%,一年內成長約三至四倍,成為推動產品結構轉變的主要力量。
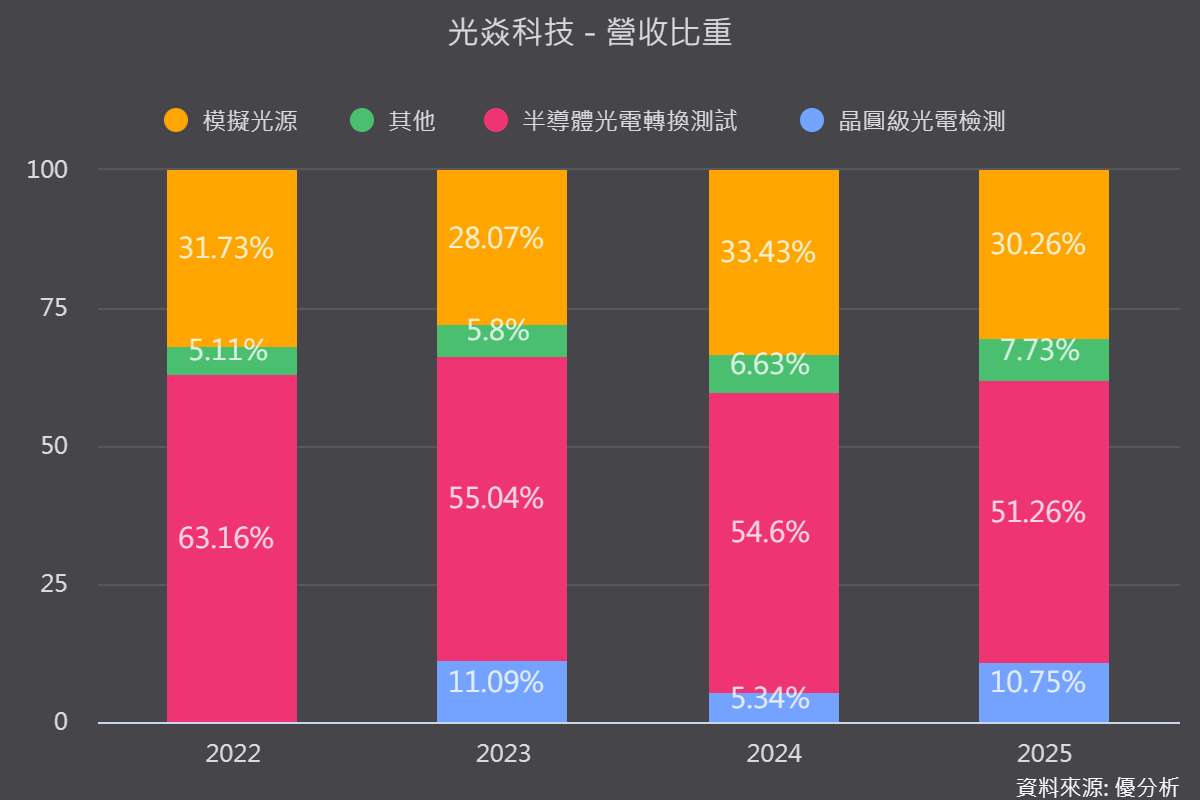
這項轉變也反映在整體事業組合,半導體檢測營收占比已由2022年的13.8%,提高至今年前8月的36.85%,公司預期年底占比還會進一步上升。相較成長較穩定的科研設備,光焱目前的營運重心正加速轉向矽光子、車用CIS及其他半導體檢測應用。
從優分析產業資料庫可看到,光焱科技(7728-TW)今年月營收波動仍大,6月營收曾升至約0.53億元,7、8月則回到約0.30億元,主要受到設備驗收時點影響。公司表示,9月至年底仍有矽光子、車用及感測檢測設備等待認列,專案進度並未因單月營收波動改變。
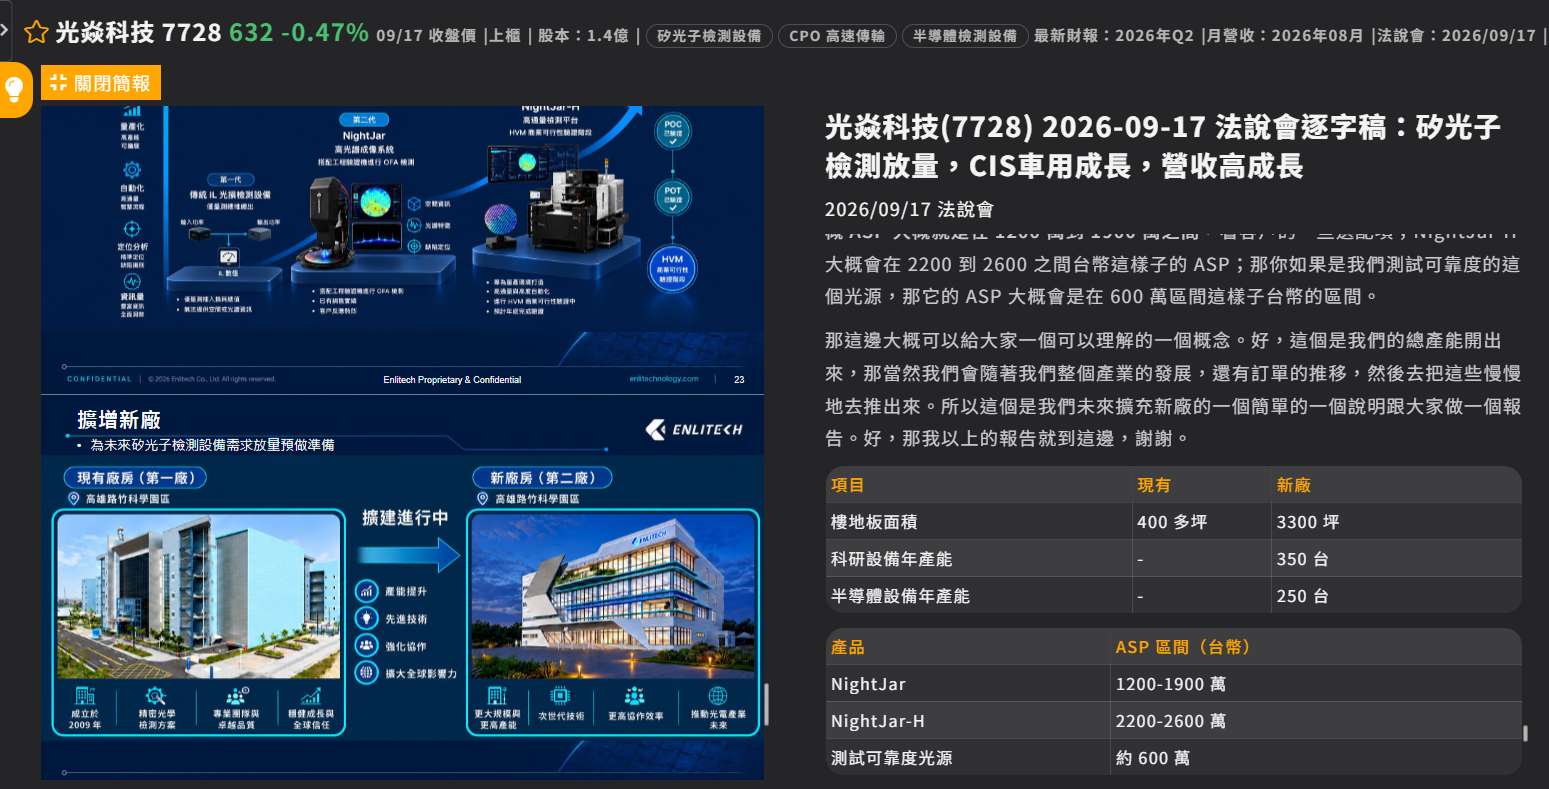
NightJar-H進入HVM評估,單價較工程機高七至八成
光焱科技(7728-TW)現有NightJar主要用於研發及失效分析,量產版本NightJar-H則可與測試機、探針台整合,進入PIC晶圓的OWAT、CP及Insertion 1.5等檢測環節。
目前NightJar-H已通過概念驗證及技術驗證,正進入高量產HVM效益評估,公司預計第四季末取得階段性結果。NightJar-H單價約2,200萬至2,600萬元,較NightJar的1,200萬至1,900萬元高出約七至八成,因此能否由技術驗證轉為實際鋪機,將直接影響2027年的營收規模與產品組合。
公司也明確澄清,目前產品重點落在Insertion 0、Insertion 1及Insertion 1.5,尚未對外推出Insertion 2光電同測設備,避免市場將布局進度過度延伸。
車用CIS先進量產,新廠兩年後接棒
除了矽光子,車用CIS檢測設備已率先進入客戶量產線,相關營收占比約12%。過去研發階段單一設備每年訂單通常不到五至十台,進入量產後,單一客戶訂單可提高至10-20台,重複訂單將成為較接近當期營收的成長來源。
為承接後續需求,光焱科技(7728-TW)預計今年底啟動路竹新廠建設,樓地板面積擴大至3,300坪,目標兩年後投產,最高可容納科研設備年產350台、半導體設備年產250台。
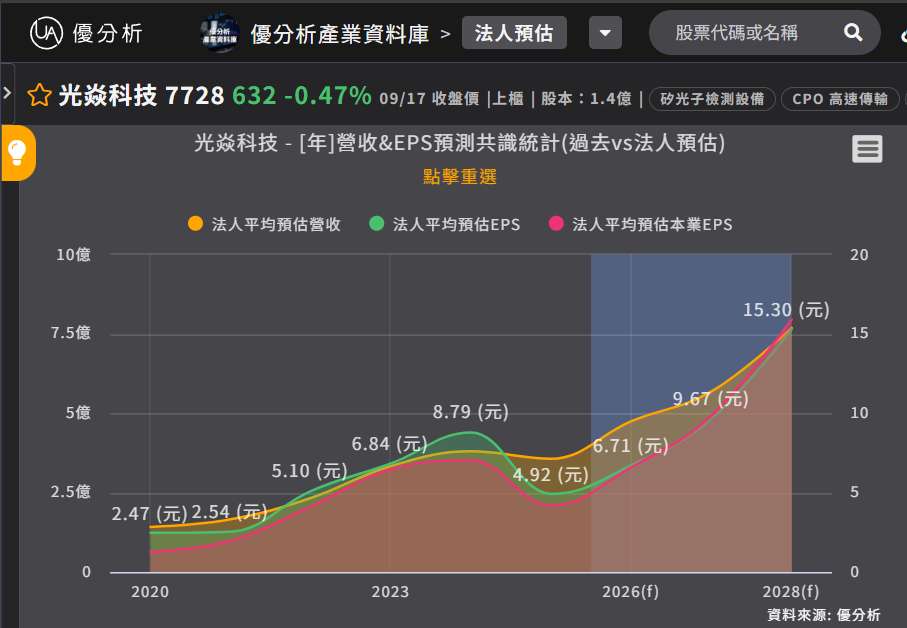
根據優分析產業資料庫,目前法人預估光焱科技(7728-TW)EPS將由2026年的6.71元,提高至2027年的9.67元及2028年的15.3元,已反映市場對CPO量產的高度期待。接下來最重要的驗證不是題材能否延續,而是NightJar-H能否在第四季通過HVM評估、車用CIS重複訂單能否持續增加,以及設備出貨能否跟上2027至2028年的CPO量產時程。