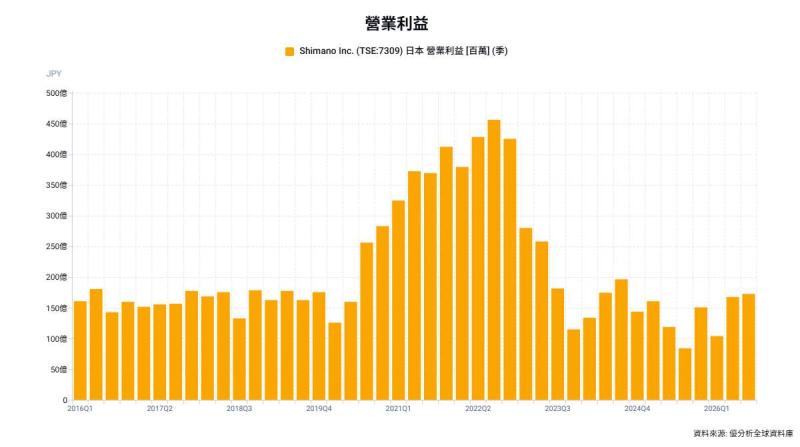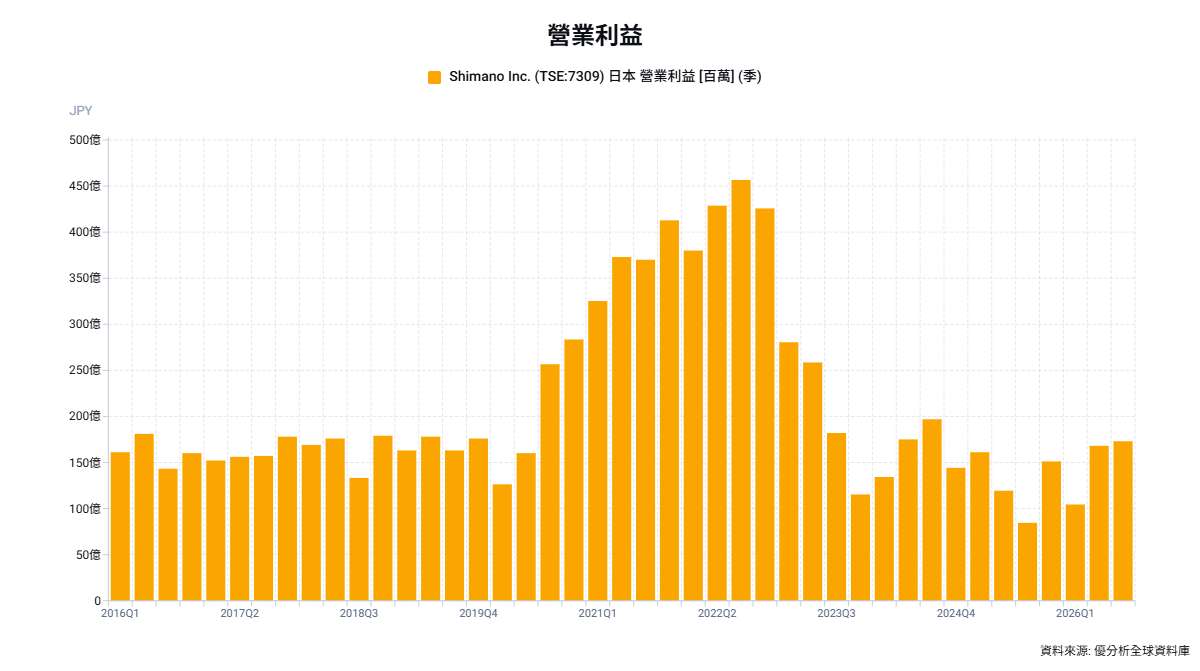
2026年11月02日(優分析/產業數據中心報導)⸺ 全球自行車市場庫存調整逐漸接近尾聲,歐洲終端需求回升,帶動日本自行車零組件大廠禧瑪諾Shimano(7309-JP)第三季獲利優於預期。公司單季營業利益達173億日圓,較去年同期88億日圓成長近一倍,並上修全年財測。不過,需求改善主要集中在歐洲市場及中國自行車代工廠出口訂單,台灣整車廠表現仍有差異。
Shimano第三季營業利益明顯高於原先預期的100億日圓,主要受惠於中國自行車代工廠對歐美出口增加、歐洲零售需求改善,以及日本與海外工廠產能利用率提高。其中,約有10億至20億日圓費用遞延至第四季認列,另有數億日圓關稅退稅收益,因此本季獲利成長除了出貨增加,也包含部分一次性及會計時點因素。
隨著第三季獲利優於預期,Shimano將2026年全年營收預估由4,910億日圓上修至4,955億日圓,年增6%;營業利益預估則由470億日圓提高至543億日圓,由原先預期年減9%轉為年增5%。公司預估第四季營收仍可年增4%,但營業利益將年減35%,主要受到去年同期一次性收益形成較高比較基期影響。
從區域市場來看,歐洲自行車需求改善較為明確,尤其德國先前庫存去化進度較慢,近期也逐步恢復正常。中國市場則呈現不同走勢,高階公路車庫存仍待消化,第二季一度回升的中低階登山車需求,又受到天候因素影響而轉弱。不過,中國自行車代工廠出口歐美維持穩健,帶動Shimano零組件出貨增加。
相較於中國代工廠出口改善,台灣整車廠復甦速度仍不一致。以今年第三季營收表現來看,巨大(9921-TW)年增約6%,美利達(9914-TW)則年減約16%。兩家業者同樣面對全球自行車庫存調整,但營收走勢已有明顯差異,顯示歐洲終端需求回升,尚未同步反映在所有整車製造商的營運表現。
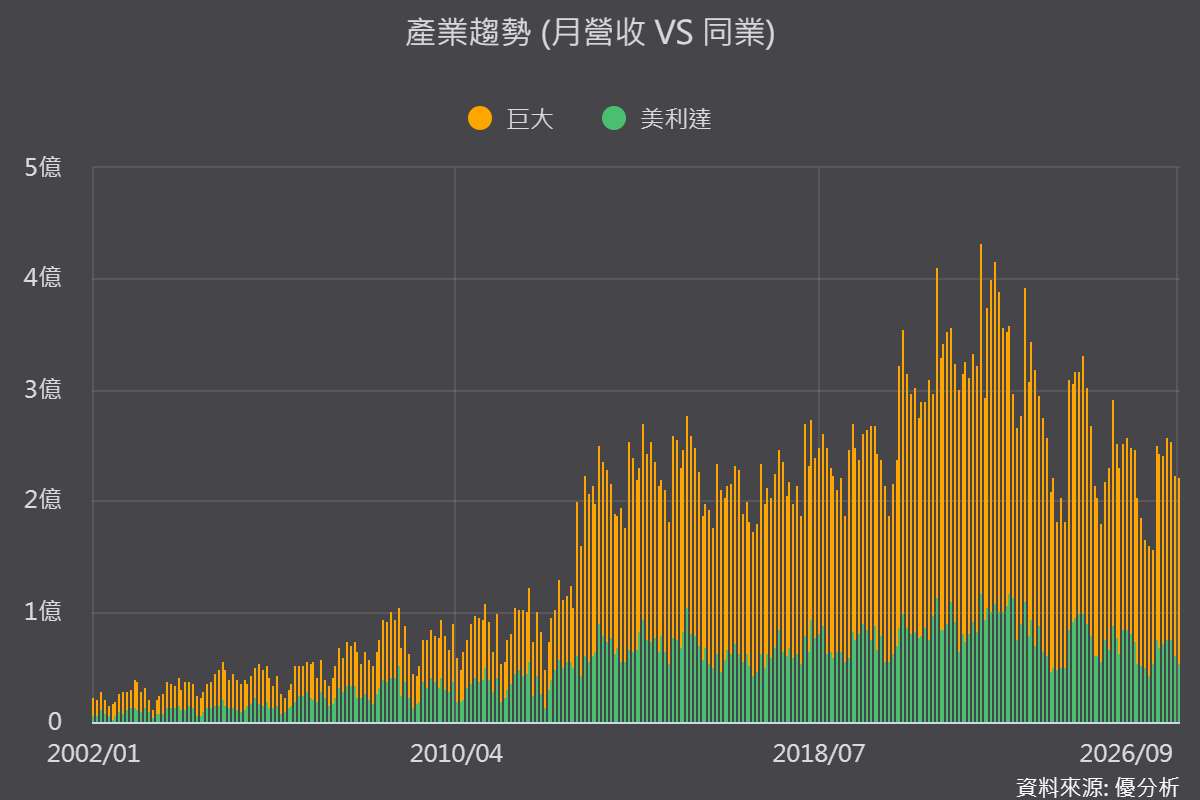
整體來看,自行車產業目前的復甦,主要先反映在獲利改善,終端需求則尚未出現強勁的成長力道。以Shimano為例,第三季營業利益年增近一倍,受惠於工廠產能利用率提高、歐洲需求改善及部分費用遞延,但存貨週轉率仍維持在每季約0.6次,明顯低於過去約0.9次的水準,尚未出現持續回升的趨勢。這也說明目前產業雖已逐漸走出庫存調整階段,但需求恢復速度仍相對溫和,短期獲利改善幅度可能大於實際銷售成長,距離全面復甦仍有一段距離。
此外,自行車零組件供應鏈也出現新的合作動向。台灣鏈條大廠桂盟(5306-TW)計畫透過私募引進Shimano認購450萬股,完成後Shimano持股比重將由1.35%提高至約4.9%,成為第四大股東。桂盟今年前三季營收40.97億元,年增12.38%,帳上現金達53.72億元,資金相對充裕,因此這次引進Shimano入股,市場關注的重點不只是資金挹注,更在於雙方未來的供應鏈合作。
桂盟過去以自行車鏈條為主要業務,近年逐步擴展至齒盤、飛輪等產品,朝完整傳動系統發展,與Shimano的產品布局也愈來愈接近。雙方原本就有供應鏈合作關係,未來若透過股權進一步加深合作,有機會在新產品開發及產能安排上擴大配合。不過,桂盟同時供應其他品牌,隨著Shimano持股提高,能否維持與不同客戶的合作關係,也是後續觀察重點。這項私募案仍待11月5日股東臨時會通過。