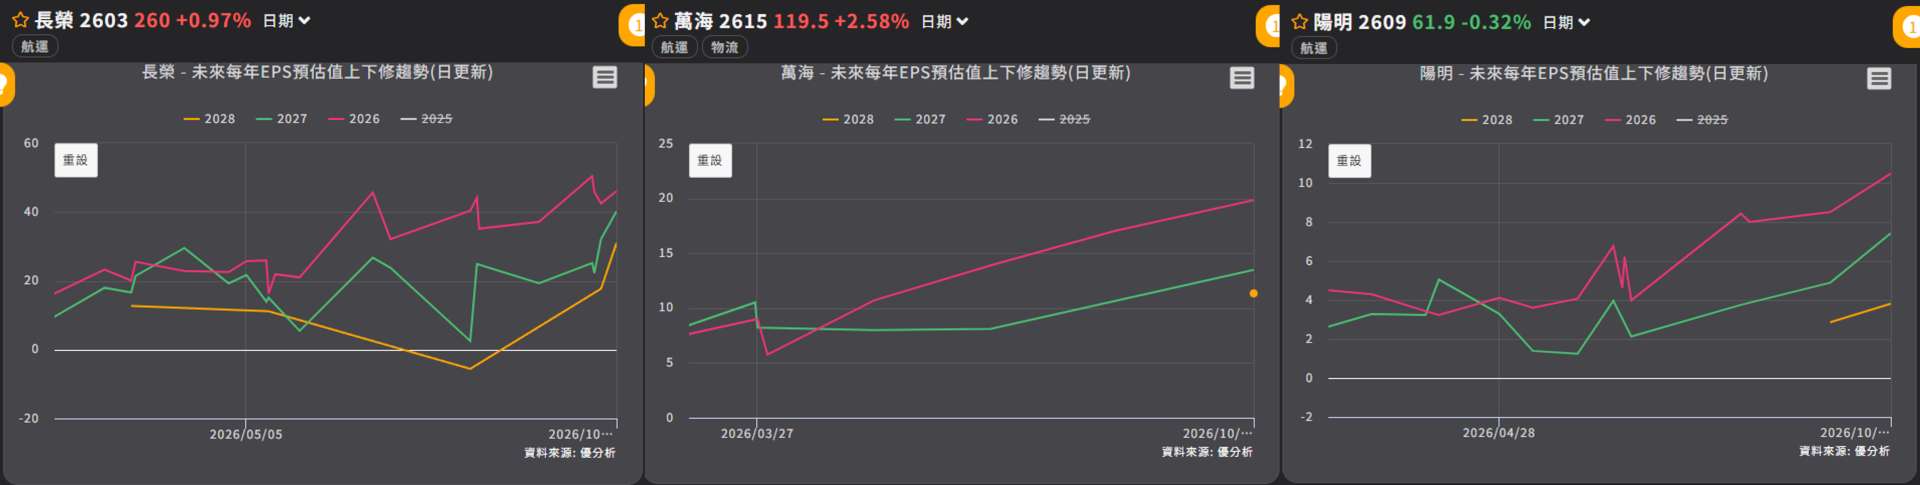
2026年10月28日(優分析/產業數據中心報導)⸺ 10 月最新一輪盈餘預估修正中,長榮(2603-TW)、萬海(2615-TW)、陽明(2609-TW)的獲利展望同步被提高。
其中,長榮 2026 年 EPS 預估今年以來累計上修幅度達 269.61%;萬海 2026 年 EPS 預估也累計上修 121.68%。
(資料來源:優分析產業數據中心)
這次獲利同步上修,真正值得注意的是市場原本對航運供需的判斷出現了變化。
原先預期隨著新船持續交付,旺季緊張的艙位供給應該逐漸緩解,運價也會在旺季結束後回落;但實際上,繞航、運河限制及港口壅塞等問題,讓船舶周轉速度下降,使新增運力無法完全轉化為市場可用的運輸服務。
結果,原本預期只是旺季的高運價,不僅漲得比預期多,也維持得比預期更久,甚至開始影響市場對 2027 年長約價格與獲利的判斷。
貨櫃航運的供需特性
貨櫃航運具有明顯的淡旺季。通常第二、三季受到美國返校季、年底購物旺季提前備貨等因素帶動,貨運需求較強;進入第四季與隔年第一季後,歐美遠洋線需求通常逐漸降溫,運價也容易回落。
但船舶供給不像工廠產能,可以隨著淡旺季快速增減。新船從訂購到交付往往需要數年,因此航運業經常出現景氣高峰大量訂船,幾年後集中交付,反而形成運力過剩的循環。
原本市場對 2026、2027 年的預期正是如此。
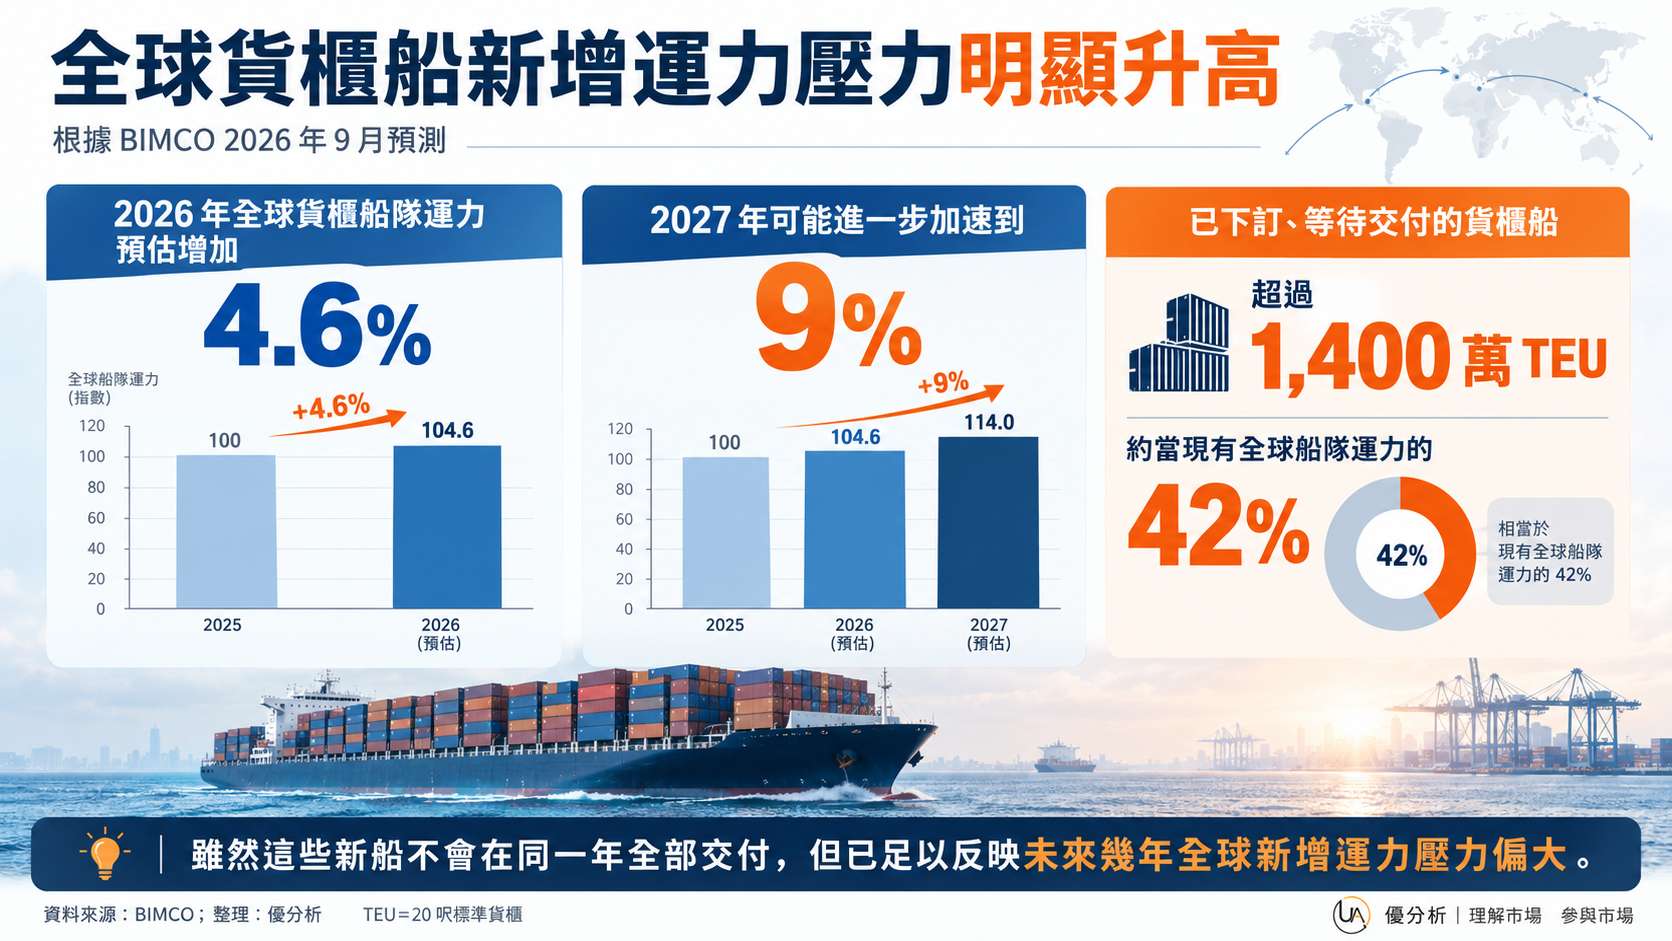
根據國際航運公會 BIMCO 估計,全球貨櫃船隊運力預計 2026 年成長 4.6%,2027 年進一步成長 9%;全球貨櫃船在手訂單已超過 1,400 萬 TEU(20 呎標準貨櫃換算單位),約相當於現有船隊的 42%。
照理說,如果貨運需求沒有同步大幅增加,隨著新船持續投入,航商可提供的艙位應該逐漸充足。等到旺季結束、貨運需求回落,運價便會重新面臨下跌壓力。
但 2026 年出現了另一個問題:船變多了,卻不代表每艘船能完成的運輸量也跟著增加。
首先,紅海與中東安全風險使部分航線持續繞行好望角,原本可以走較短航線的船舶,現在必須花更長時間才能完成往返。
同時,巴拿馬運河受到水位與通行限制影響,部分船舶需要等待或調整航線;亞洲主要港口又接連受到颱風及壅塞干擾,船舶即使抵達港口,也不一定能立即完成裝卸。
這些問題看似不同,最後卻造成同一個結果:一艘船完成一次運輸所需的時間變長了。
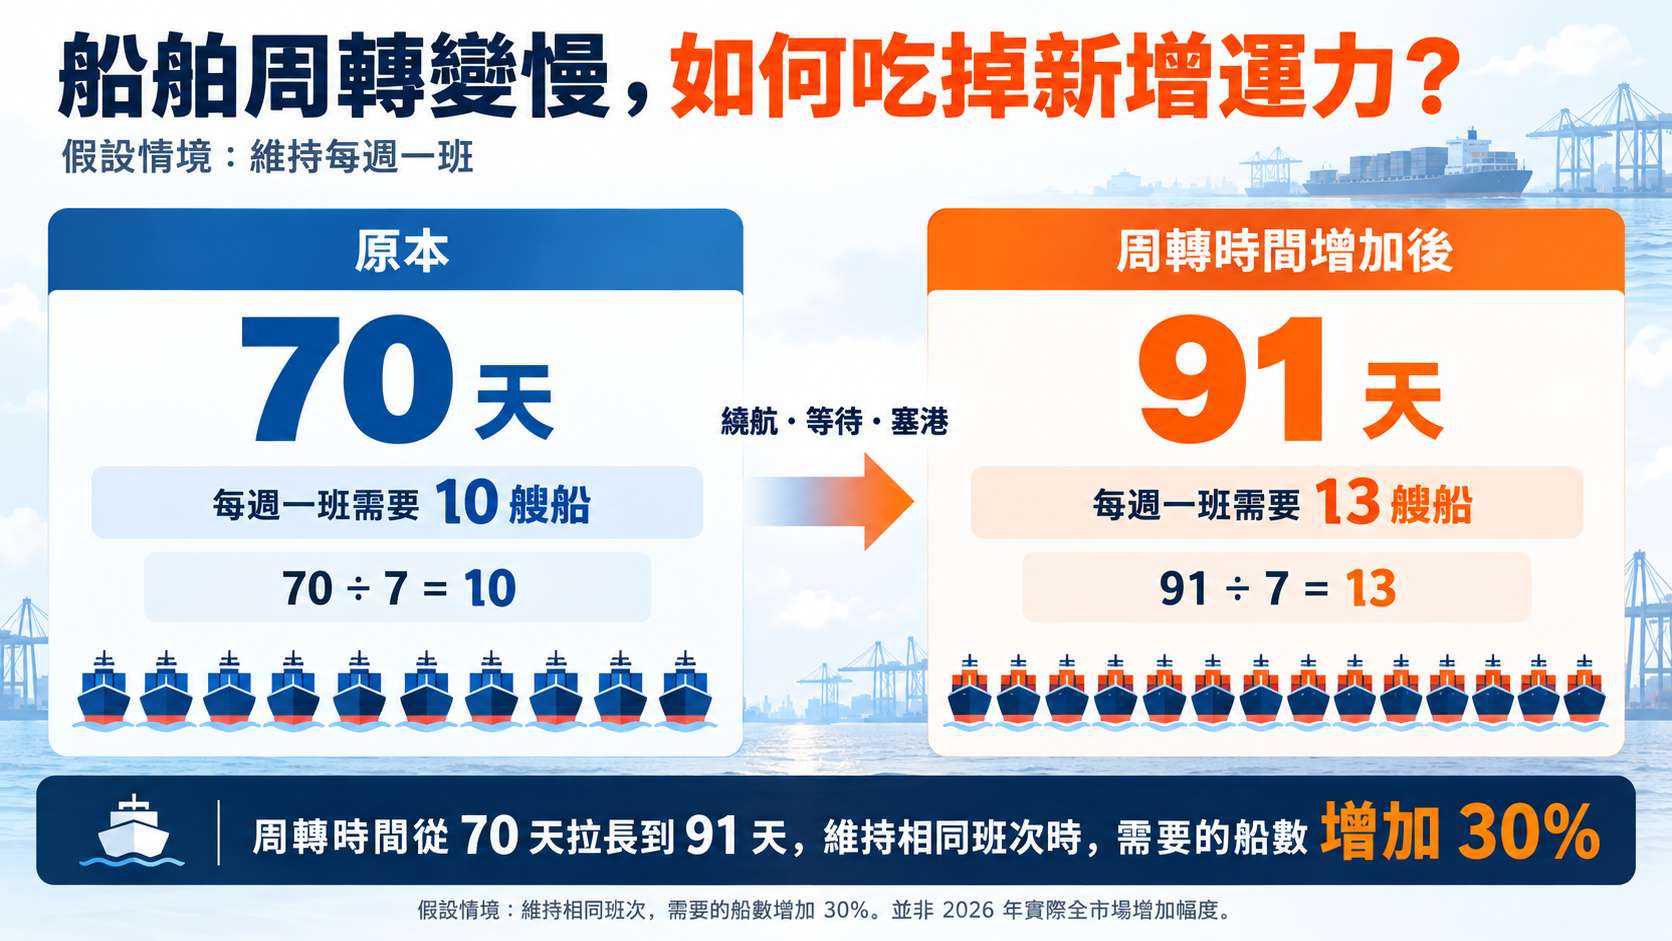
例如,一條航線原本往返需要 70 天,安排 10 艘船就能維持每週一班;但如果繞航、塞港讓往返時間增加至 91 天,就必須投入 13 艘船,才能維持相同班次。
也就是說,即使貨運需求完全沒有增加,光是運輸時間拉長,就必須額外投入 30% 的船舶,才能完成原本相同的運輸任務。
這就是「有效運力」的概念。市場真正能提供多少運輸服務,不只取決於有多少艘船,還取決於這些船完成運輸、重新投入下一趟航程的速度。
實際數據也反映船舶運輸效率正在惡化。
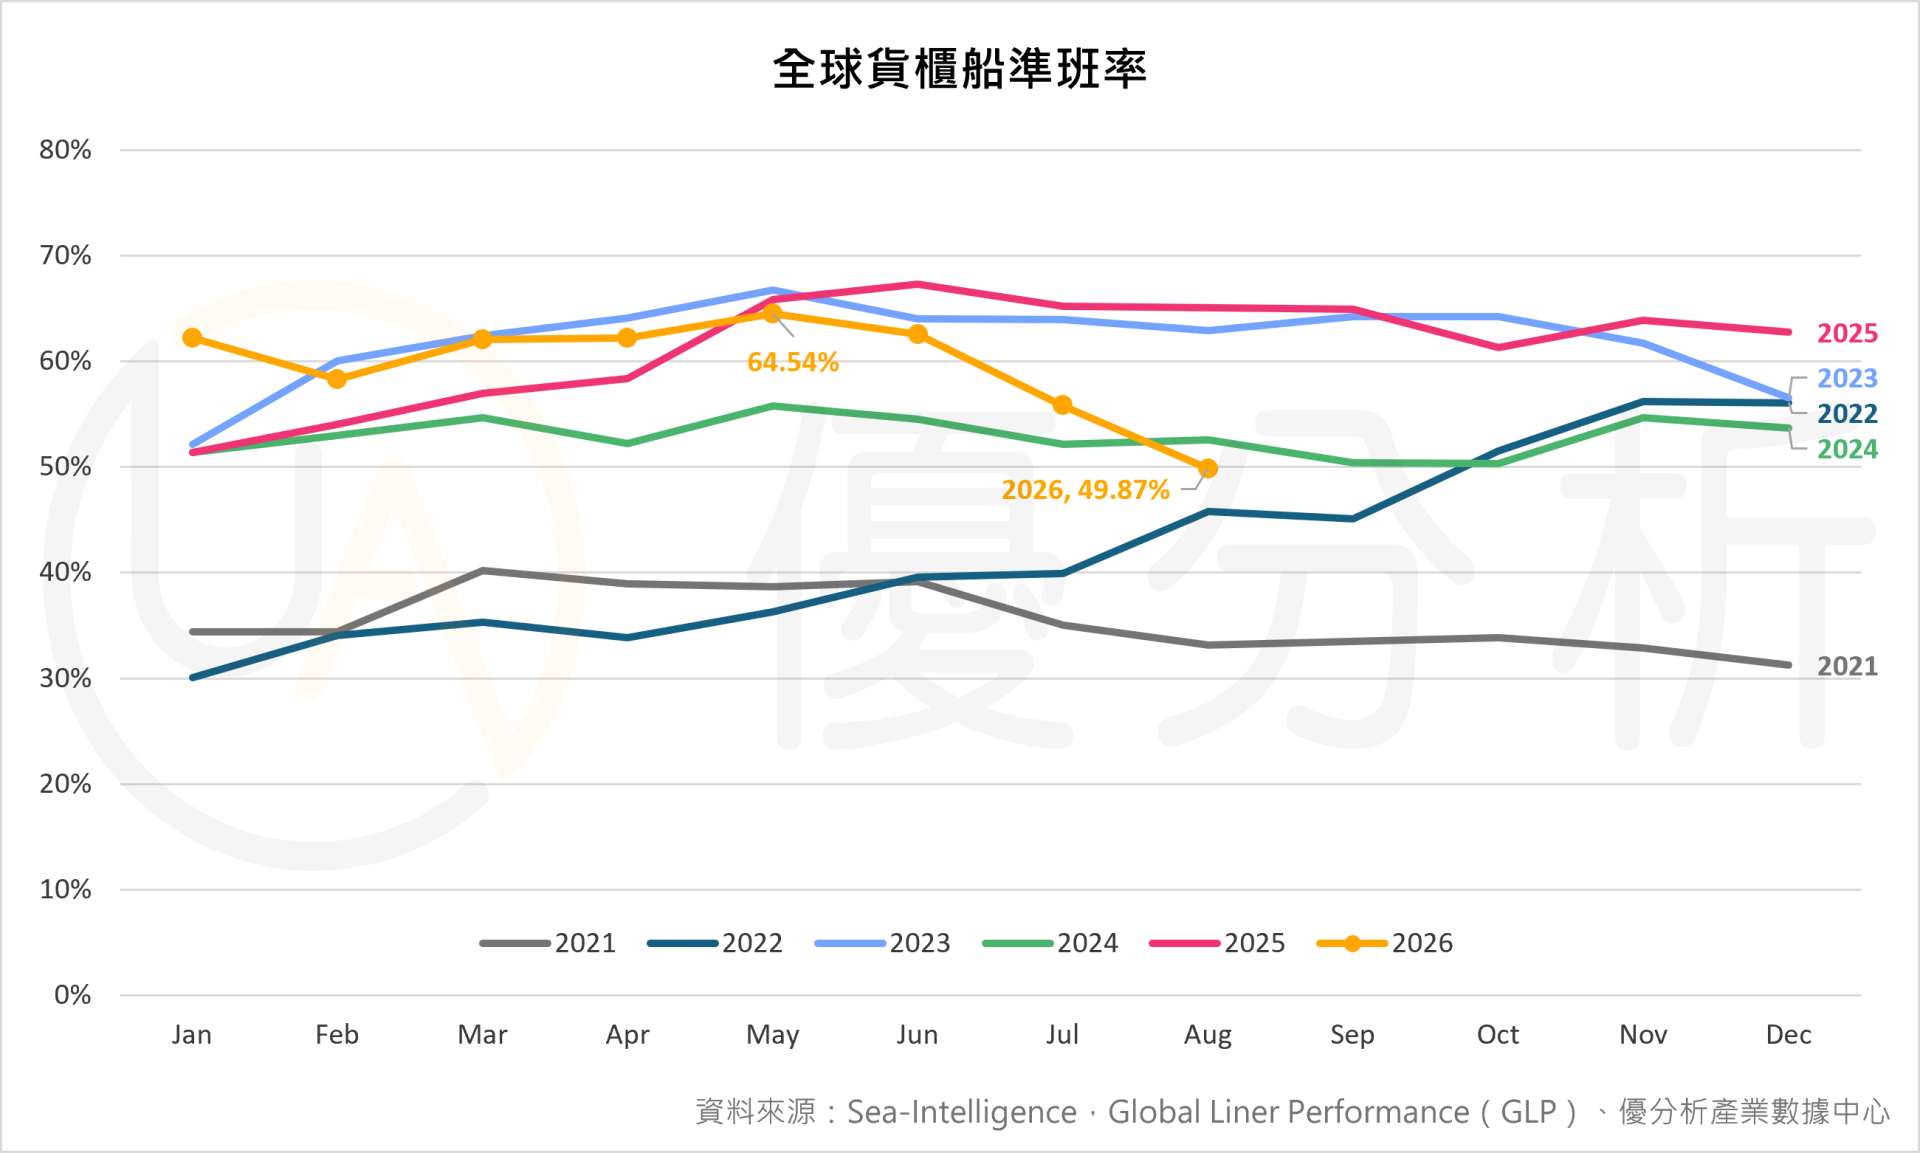
根據 Sea-Intelligence 9 月 29 日公布的統計,2026 年 8 月全球貨櫃船準班率降至 49.9%,較前一個月再下降 5.9 個百分點,創下 2022 年 9 月以來最低水準。
而且,問題不只是更多船舶無法準時抵達,連發生延誤的船舶,平均等待時間也持續拉長。
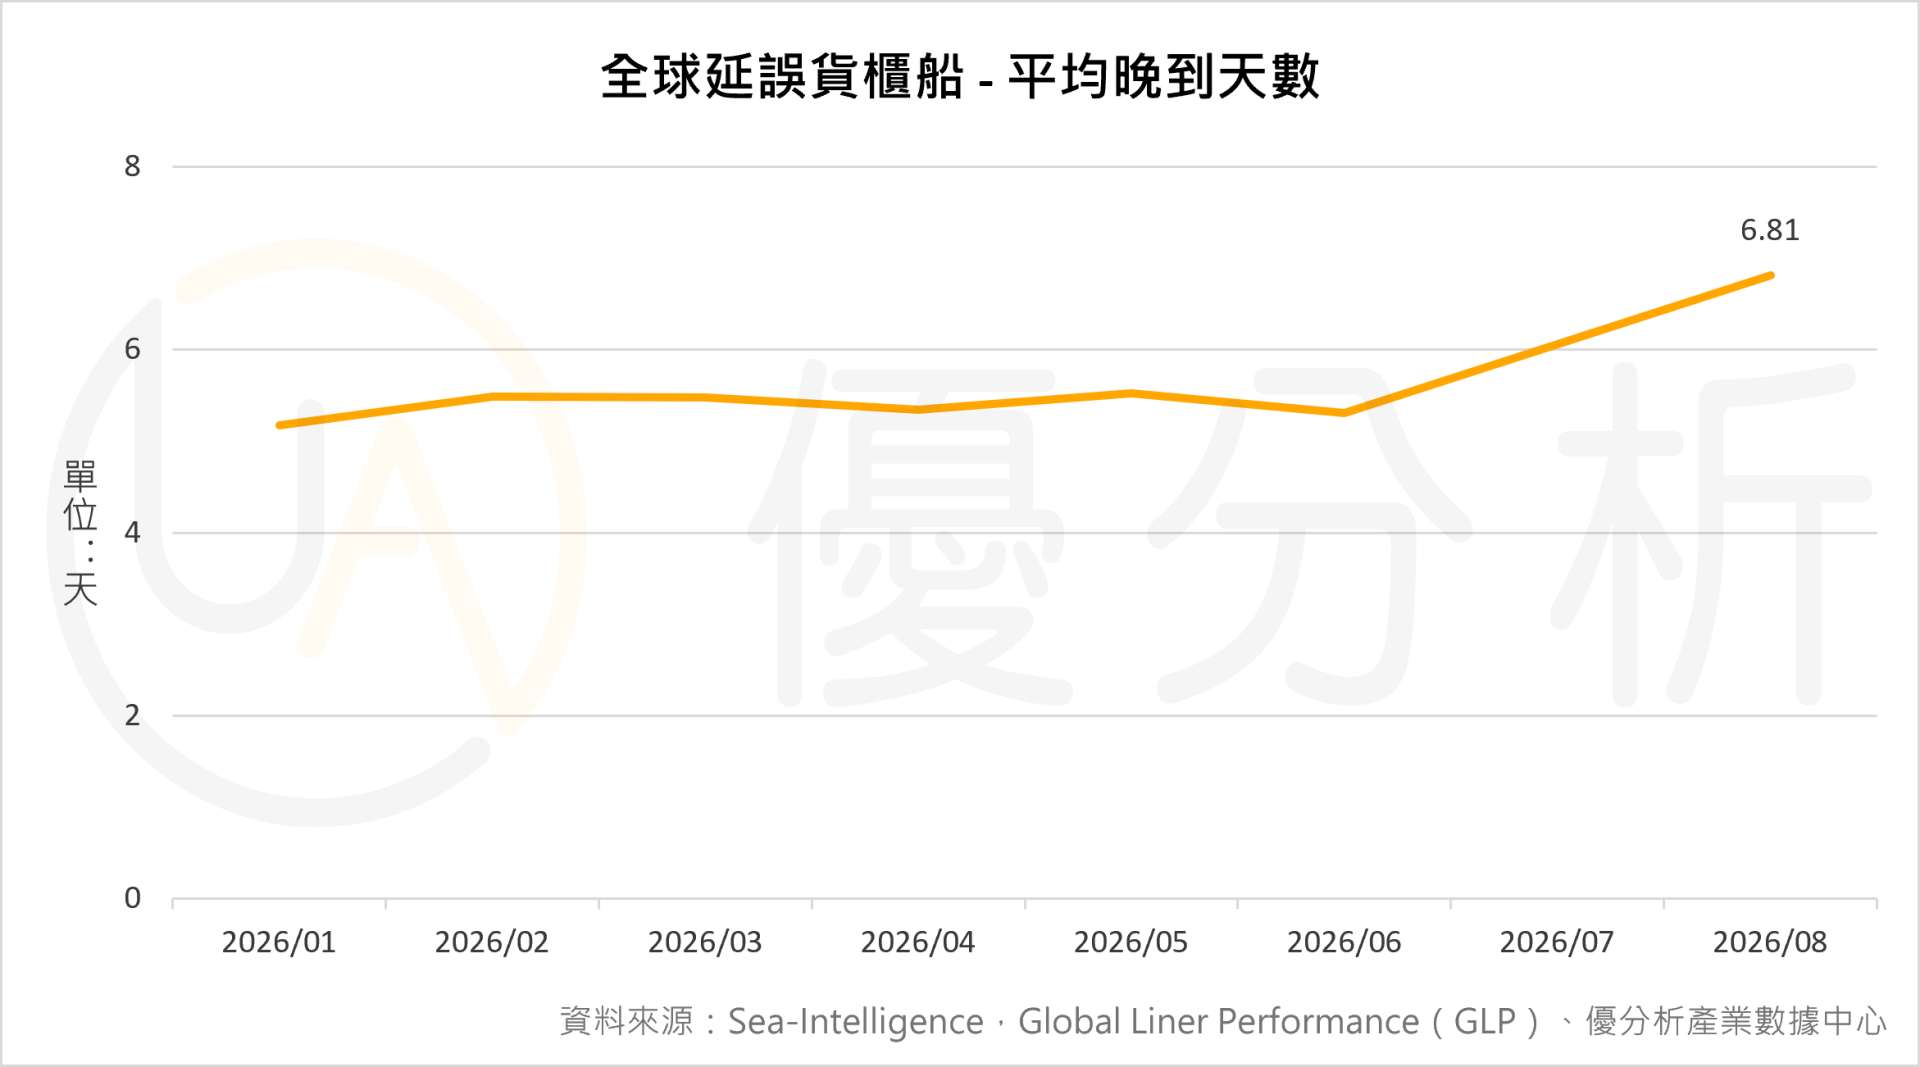
2026 年 8 月,已延誤船舶的平均晚到時間增加至 6.81 天,比去年同期多出 1.92 天,為 2022 年 3 月以來最高水準。
這代表原本可以完成下一趟運輸的船舶,因為航程延長或港口等待,被占用了更多時間。
因此,真正改變供需平衡的,不只是全球有多少新船交付,而是既有船舶的使用效率下降,讓新增運力沒有完全轉化成可用艙位。
這也解釋了為什麼明明有大量新船持續交付,部分航線的運價卻仍然維持高檔。
2021 年與 2026 年的關鍵差別
這種現象,其實與 2021 年「航海王」時期有相似之處。
當年真正造成長時間高運價的,不只是長賜輪短暫堵住蘇伊士運河,而是疫情後商品需求快速反彈,全球港口、貨櫃與內陸物流周轉卻跟不上。
大量貨物湧入港口,船舶排隊等待卸貨,導致原本可以繼續運輸的船舶被卡在物流系統裡。船舶周轉變慢,又進一步減少市場可用運力,使更多貨物等待運輸,形成惡性循環。
原本以為旺季結束後,隨著貨運需求放緩,港口壅塞就能逐步消化,運價也應該跟著回落。
但當時整個物流系統不只面臨船舶塞港,還有港口人力不足、內陸運輸與貨櫃周轉不順等問題。即使貨運需求出現季節性放緩,供應鏈也無法迅速恢復正常。
結果,上一波需求高峰造成的物流瓶頸尚未完全解除,新一輪出貨需求又開始增加,使供需緊張持續累積,高運價因此延續到下一個年度。
這也是貨櫃航運產業最重要的循環特性:真正能讓運價長時間維持高檔的,不是旺季需求增加本身,而是旺季結束後,供需緊張有沒有如預期改善。
2026 年也出現類似的供需機制,只是造成運力緊縮的原因不同。
2021 年主要是商品需求突然大幅增加,超過整個物流系統的處理能力;2026 年則是在新船持續增加的情況下,因為繞航、塞港與運河限制等外部因素,讓船舶完成運輸所需的時間比原本預期更長。
原本市場已經知道第二、三季旺季運價會上漲,真正沒有預期到的,是運價漲幅如此明顯,以及供給緊縮持續的時間比原本估計更久。
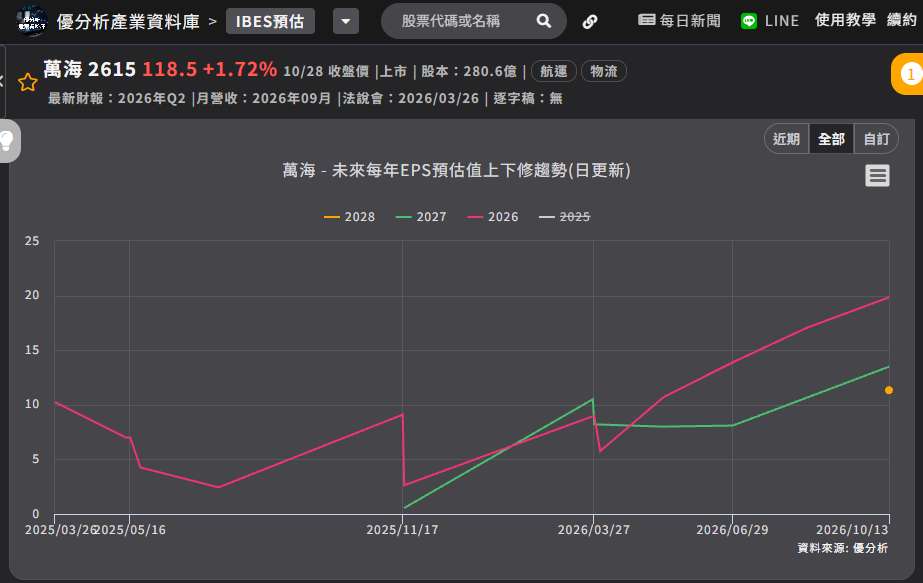
(資料來源:優分析產業數據中心)
從萬海的盈餘預估變化就能看出來。
5 月時,法人原本已經預期第三季旺季將帶動獲利,當時第三季 EPS 估計為 3.71 元;到了 6 月,隨著運價上漲,預估提高至 5.38 元,但當時仍擔心其他航線將船舶調往美國線,增加艙位供給,使運價漲勢難以持續。
可是到了 10 月,美國線運價仍維持相對高檔,亞洲港口壅塞及巴拿馬運河通行限制又持續影響船舶周轉,第三季 EPS 預估因此進一步提高至 8.19 元。
長榮也出現相同情況。第三季營收達 1,467.76 億元,季增 39.6%;而根據最新法人模型估計,第三季平均運費季增 44.7%,貨量反而季減 1.8%。
這意味著,長榮第三季營收大幅成長,主要不是來自運送更多貨物,而是平均運費提高,讓相同規模的運輸服務能夠創造更多收入。
更重要的是,原本部分法人預期高運價主要維持到 9~10 月,但後續訂艙與裝載情況顯示,11 月前貨量仍有支撐,12 月又可能接續農曆年前的備貨需求。
換句話說,原本預期旺季過後就會開始緩解的供給緊縮,並沒有如預期迅速消退,使高運價維持的時間進一步延長。
這才是這次航運產業真正出現的預期差。
2027 年真正的問題
2026 年長榮、萬海獲利預估大幅上修,已經反映高運價超出原本預期。但當市場進一步評估 2027 年,各家法人對獲利的判斷卻開始出現明顯分歧。
以長榮為例,不同券商對 2027 年 EPS 的預估,有的約 22 元,有的則高達 51 元。造成如此大差距的重要原因之一,就是對高運價能維持多久,以及供需何時恢復正常的假設不同。
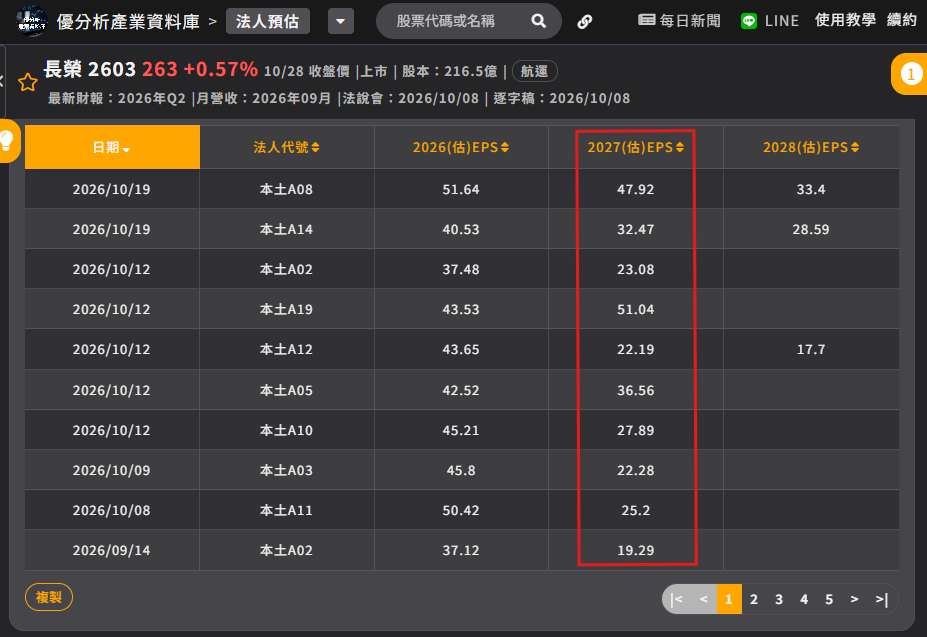
(資料來源:優分析產業數據中心)
目前最難判斷的,是這些運力瓶頸究竟會持續多久。
如果隨著第四季與隔年第一季遠洋線需求放緩,港口壅塞逐漸消化,原本被等待時間占用的船舶就可能重新投入運輸。
而巴拿馬運河的通行條件已開始逐步改善,10 月 15 日起每日通航預約名額提高至 33 艘。如果後續限制進一步放寬,也可能減少船舶等待時間。
更重要的是紅海航線。如果未來蘇伊士運河逐漸恢復正常通行,船舶不再需要大量繞行好望角,原本被較長航程吸收的有效運力,就可能重新釋放到市場。
但另一種情況是,如果港口壅塞、繞航與運河限制遲遲沒有解除,即使進入淡季,船舶周轉效率仍無法恢復正常,等到下一輪旺季需求增加,供給緊縮就可能再度放大。
而且這次還多了一個影響獲利持續性的因素:長約價格。
由於 2026 年下半年現貨運價明顯高於前一年談約時的水準,部分研究機構開始提高 2027 年歐美航線長約價格假設。如果高運價能反映到新一輪合約,即使後續現貨價格回落,航商仍可能有部分收入受到長約支撐。
最後整理一下
貨櫃航運長期具有明顯的景氣循環,真正值得關注的不是旺季運價漲幅有多大,而是旺季結束後,供需緊張能否順利改善。
2021 年的航海王行情,是商品需求爆發與物流壅塞共同推升運價;2026 年則是在貨量持續成長的同時,紅海繞航、塞港與船期延誤等因素,讓市場實際可用的運力受到限制,使運價維持高檔的時間比原本預期更長。
然而,這種由運輸效率下降所形成的供給限制,也存在反向作用的風險。
到了 2027 年,隨著新船持續交付,若航線恢復正常、船舶周轉效率改善,原本被占用的有效運力便可能重新釋放,使市場面臨更大的供給壓力。
因此,判斷下一輪獲利預估是否還有上修空間,不能只看目前運價是否處於高檔,更要持續觀察船舶準班率、延誤天數、紅海航線恢復進度,以及高運價能否順利反映在下一年度長約。
這些因素將共同決定,2026 年這波超出預期的高運價,究竟能延續到什麼時候,以及長榮、萬海、陽明等航商的 2027 年獲利,還有多少成長空間。