2026年10月24日(優分析/產業數據中心報導)⸺ 印度最大光纖光纜廠Sterlite Technologies(532374-IN)公布2027會計年度第二季(截至9月底)財報,營收252.9億印度盧比(約新台幣87億元),年增145%、季增32%;稅後淨利51.7億盧比(約新台幣18億元),連續兩季創新高。季底在手訂單達3,527億盧比(約新台幣1,216億元),是年初768.7億盧比(約新台幣265億元)的4.6倍。
公司的營收結構也有很大的轉變。財務長Ajay Jhanjhari表示,過去每季營收有相當比重來自當季接單、當季出貨的現貨單;隨著與雲端業者、電信商的多年合約陸續放量,營收現在主要來自長約排程,現貨單比重已微乎其微。STL上半年新接訂單約3,200億盧比(約新台幣1,104億元),是上一會計年度全年的4倍,其中最大一筆是本季與一家全球雲端業者簽訂的5年合約,潛在金額12億美元;上一季也取得另一家雲端業者11.1億美元的供貨訂單。
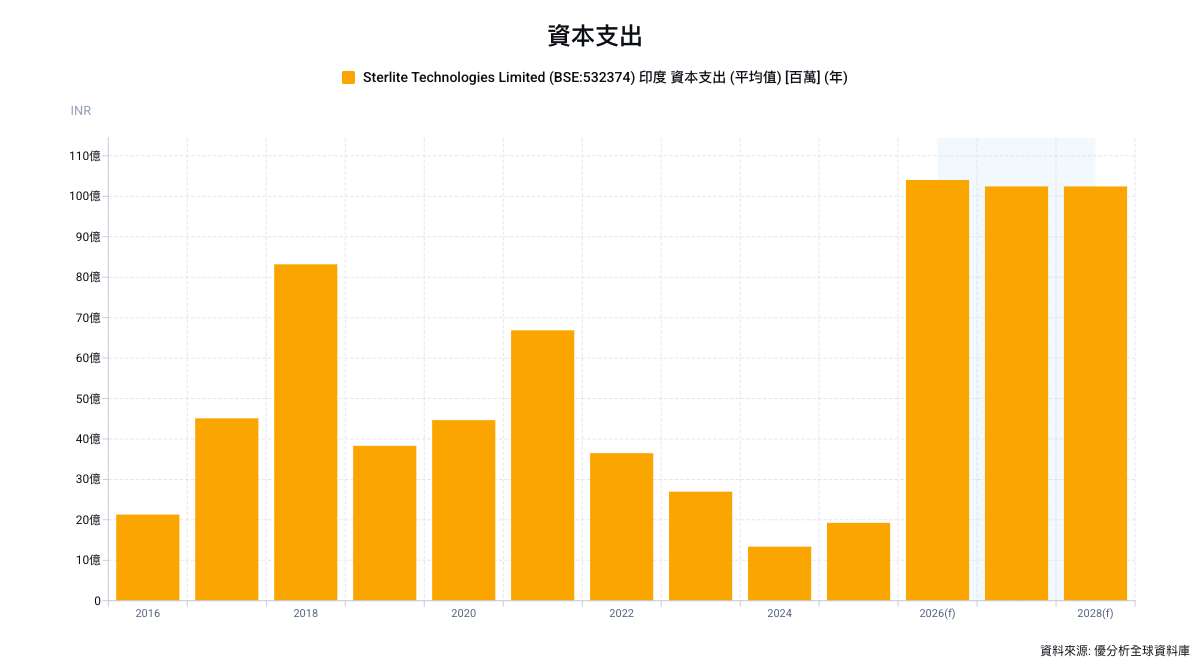
不過供給端仍相當吃緊。管理層表示,鍺、氦等關鍵原料一度受限,近期取得能力雖已改善、產能利用率逐季提升,但市場仍處於供給受限狀態,原料供應商要求的付款條件也隨之轉嚴。為因應需求,STL計畫將預製棒、光纖與光纜產能擴充50%,並新建一座預端接產品廠,2027至2029年每年資本支出約100億盧比(約新台幣35億元)。
STL已推出空芯光纖,讓光訊號在中空通道中傳輸,延遲可降低30%至47%,目前進入首次商用試點;多芯光纖則在相同直徑內放進多條纖芯,容量可提高4至7倍,已在印度與英國完成實地測試。不過管理層坦言,難題不只在製造,施工與後續維護也是全產業共同的挑戰,預估還要1.5至2年才會開始放量。
優分析觀點
光纖過去是典型的景氣循環產業。需求好的時後廠商搶著擴產,新產能一開出,價格就跟著崩跌,現貨單比重高的廠商首當其衝。如今,雲端業者已把光纖當成必須提前鎖定的稀缺資源,產業的定價邏輯也從看現貨價格,轉為看長約能否持續簽下。
從優分析全球資料庫拉長十年來看,STL在2018年大舉擴產後,遇上需求反轉,資本支出連續多年縮減,2024年降到約13億盧比的低點。如今市場預估未來三年每年超過100億盧比,創下新高。這輪擴產能否避免重蹈覆轍,關鍵在於長約能否涵蓋新增產能。
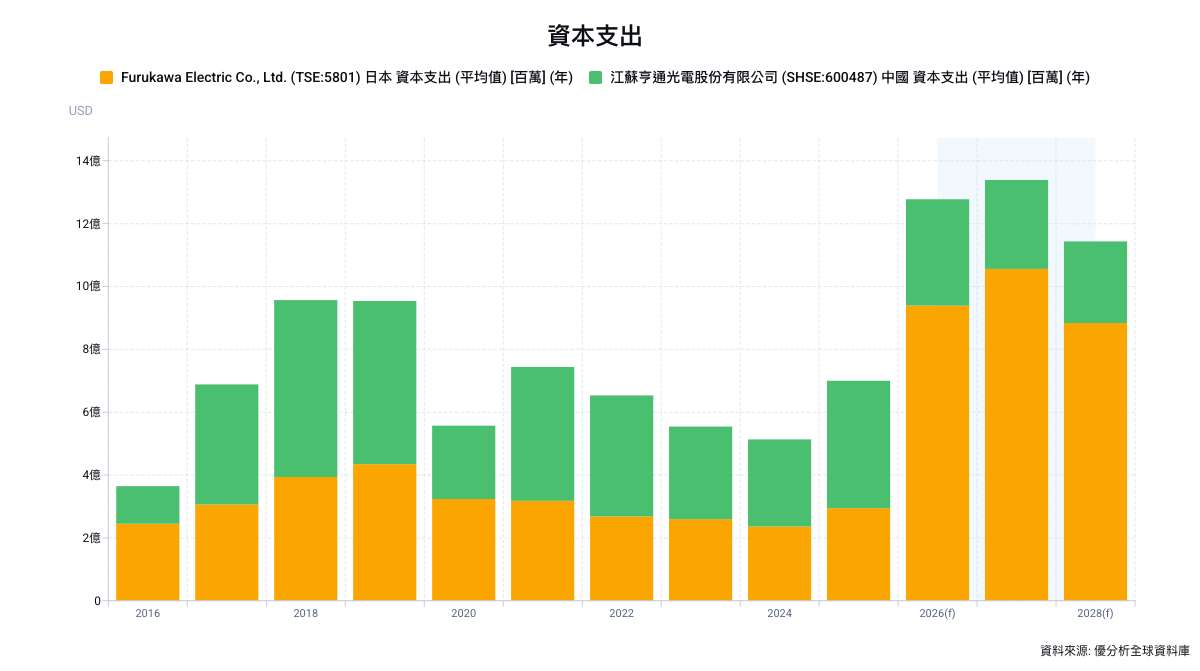
光纖的長約化與擴產已是全產業趨勢。義大利光纜龍頭普睿司曼(Prysmian)與Molex母公司Koch簽下為期10年、金額最高55億歐元的供貨合約,並宣布擴充美國與歐洲廠的光纖光纜產能。日本古河電工則表示,光纖產量已近滿載,擴產前將以調漲售價反映供給吃緊;公司計畫投入約1000億日圓,從預製棒到光纖抽絲全面擴產,目標2028年10月起讓資料中心用捲曲式帶狀光纜產能翻倍,這次擴產也有客戶的長期採購承諾支撐。
中國光纖大廠亨通光電(600487-CN)也在9月宣布定向增資,募資上限66.36億元人民幣,用於擴充內蒙古基地的光纖預製棒產能,並投入多芯、空芯等特種光纖,以及資料中心用的高密度光纜,增資案仍待中國監管機關核准。
雲端業者會搶著鎖貨,主要因為AI讓光纖用量呈倍數成長。每個交換器機櫃所需光纖,從雲端時代的500芯增加到72顆GPU的AI節點約12000芯,下一代架構將達16000芯;資料中心之間的互連需求也隨站點增加倍數成長,兩座資料中心只需1條連線,6座就需要15條以上。
研究機構CRU也將2026年資料中心光纖需求成長率預估,從上一季的63%上修至89%。