2026年10月23日(優分析/產業數據中心報導)⸺ 燃料電池廠Bloom Energy(BE-US)10月22日公布第三季營收12.36億美元,年增138.1%,並將2026年全年營收財測上修至44億至46億美元,今年第三度調高展望。以財測中值計算,全年營收將年增約122%;公司表示,第三季表現與第四季客戶交貨時程能見度提高,是這次上修的主要依據。
Bloom以固態氧化物燃料電池,為資料中心、工廠等客戶提供現場供電。大型雲端業者為了更快取得電力,帶動第三季產品營收達10.74億美元,年增179.4%,佔總營收約87%。執行長K. R. Sridhar在法說會表示,在手訂單成長速度仍高於營收,但客戶的資料中心是分階段啟用,設備交付也須配合各場地進度。
出貨放量也帶動規模效益。第三季非GAAP營業利益率由去年同期的8.9%提升至23.1%,營業費用年增約26%,遠低於營收增幅;產品非GAAP毛利率升至38.4%。財務長Simon Edwards指出,產品價格維持強勁、降本持續見效,但新產線啟動與加急交貨仍有額外成本。公司維持全年非GAAP毛利率約34%的預估,並將非GAAP營業利益財測上修至9.6億至10.3億美元。
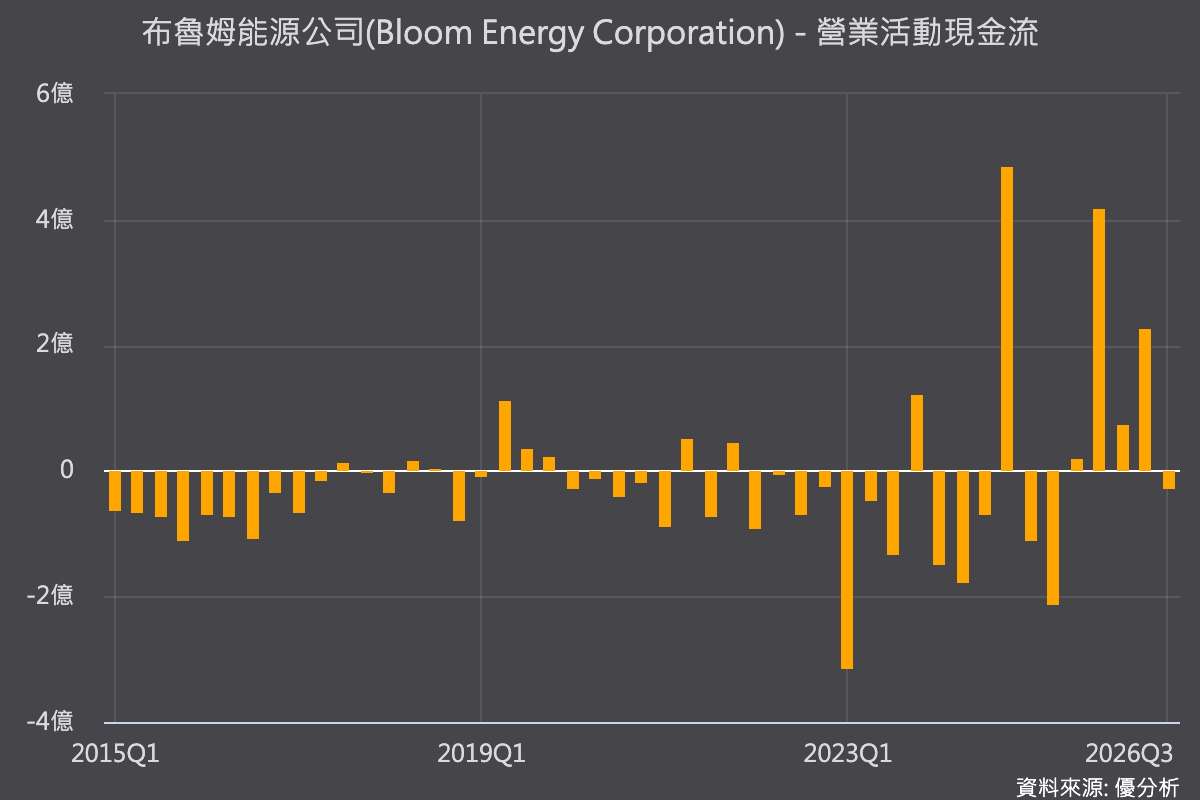
營收成長尚未同步轉成現金流。第三季營業活動現金淨流出約2715萬美元,資本支出約1.53億美元,主要用於Fremont與Newark既有廠區的設備與產能。公司說明,產品控制權移轉給客戶時即認列營收,但請款依合約里程碑進行,兩者可能落在不同季度;存貨、合約資產與應收帳款增加,也佔用營運資金。
全年營收落在財測區間的哪個位置,仍取決於年底少數交貨案的時點。Bloom依客戶場地的就緒程度,評估在手訂單轉為營收的時間,並依需求逐步擴充產能;管理層表示,正為超過5GW的年產能需求預作準備,但未公布達成時程。
優分析觀點
Bloom的股價在財報公布前就已承壓:公布當天盤中重挫約10%,財報出爐後盤後再跌約4.5%,近一個月累計跌幅逾21%。表面原因有兩個:一是本益比高達約314倍,獲利了結賣壓沉重;二是同一天Meta與晶片股引發AI資本支出疑慮,拖累整個電力族群。
但更關鍵的問題在現金流。Bloom營收大增,現金卻沒有跟著進來,而要擴產到5GW,需要大筆資金。
從優分析資料庫拉長十年來看,Bloom的營業現金流多數季度都是淨流出,近兩年雖然出現大額流入,但集中在少數季度。今年第三季營收年增138%,營業現金流仍淨流出約2715萬美元。原因在於收入與收款的時間差:設備交給客戶時就認列營收,款項卻要依合約里程碑分批收取。
擴產卻等不了收款。Bloom第三季資本支出約1.53億美元,還在為逾5GW的年產能需求預作準備。如果收現速度追不上擴產速度,公司就得靠發行新股或可轉債補足資金。股本一旦增加,即使總獲利持續成長,每股盈餘也會被稀釋,這才是高成長背後真正的代價。