2026年10月19日(優分析/產業數據中心報導)⸺ 全球微控制器(MCU)產業歷經兩年庫存調整後,已逐漸走出谷底。隨著經銷商庫存下降、終端需求回升,部分MCU業者今年已開始調漲產品售價,甚至出現出貨量與價格同步成長的情況。另一方面,全球8吋晶圓代工產能持續收縮,成熟製程產能利用率也逐漸提高,市場開始關注2027年漲價是否會擴大至更多MCU產品。
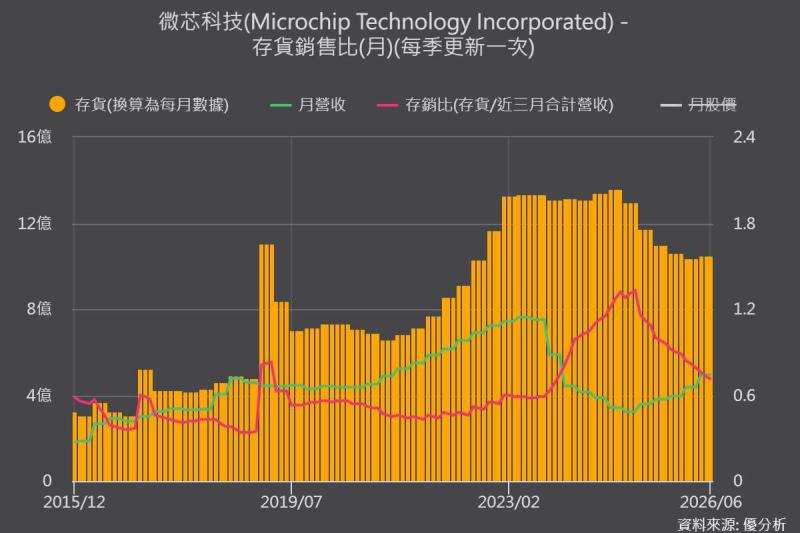
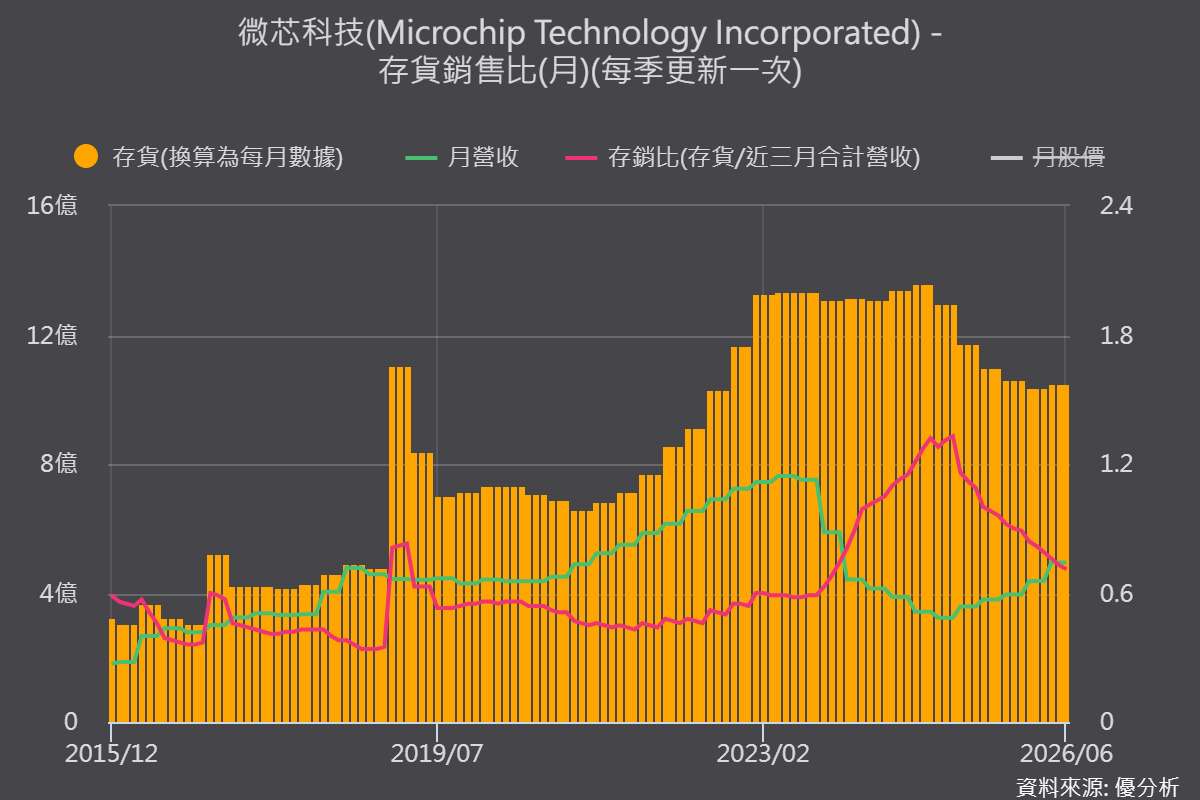
從庫存變化來看,MCU產業復甦的跡象已經逐漸明確。根據優分析統計,全球MCU大廠微芯科技Microchip(MCHP-US)的存貨銷售比,從2025年高峰約1.3倍,下降至2026年6月的0.7倍。除了存貨持續減少,Microchip月營收也開始從谷底回升,代表先前累積的庫存壓力已明顯下降,產業已從下半年從原本的去庫存轉向補庫存階段。
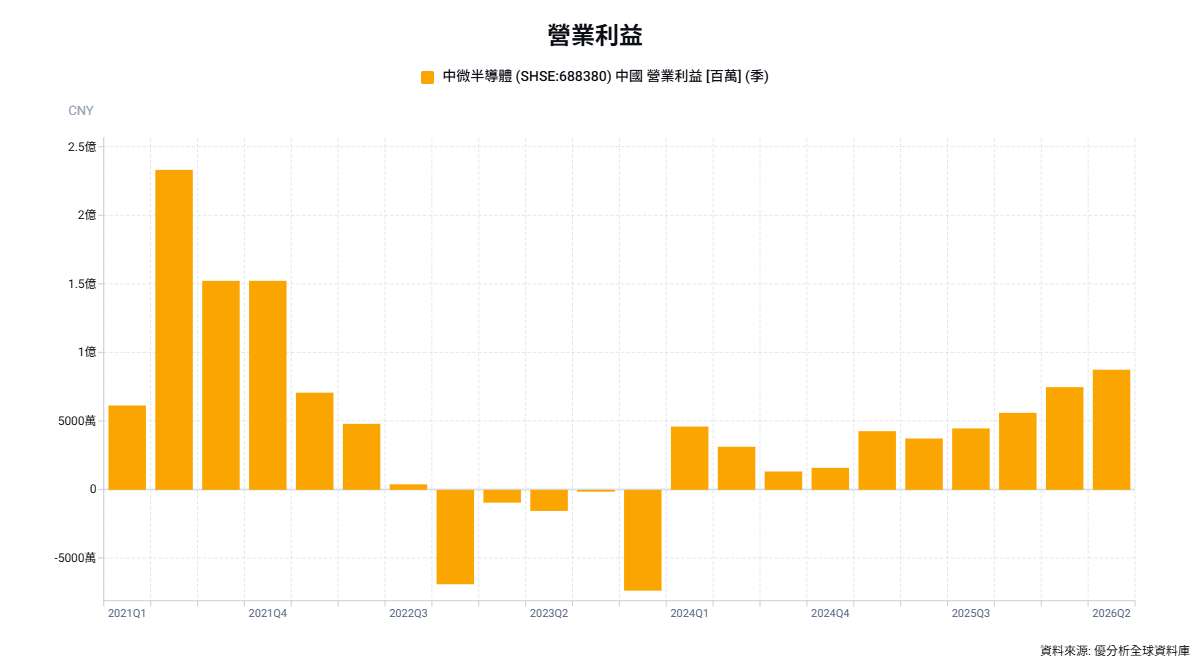
部分MCU業者的財報已率先出現量價齊升。以中國MCU設計商中微半導(688380-CN)為例,今年上半年營收達7.26億元人民幣,年增44.01%;淨利1.72億元人民幣,年增98.48%。公司指出,隨著消費電子、智慧家電及工業控制需求回升,加上AI運算需求占用部分晶圓代工產能,使MCU需求成長速度超過產能增加速度,帶動產品出貨量與售價同步提高。
其他MCU供應商也陸續調整報價,包括英飛凌、德州儀器、Microchip及瑞薩等業者,均已調漲部分產品價格,台灣MCU廠盛群(6202-TW)則自今年8月起調漲全產品線售價10%至20%。新唐(4919-TW)也受到晶圓代工成本上升影響,旗下6吋晶圓代工業務自7月起調漲價格20%至30%。不過,目前漲價仍集中在部分產品與製程,成熟MCU尚未全面缺貨,後續價格能否持續上漲,仍須觀察終端需求的成長情況。
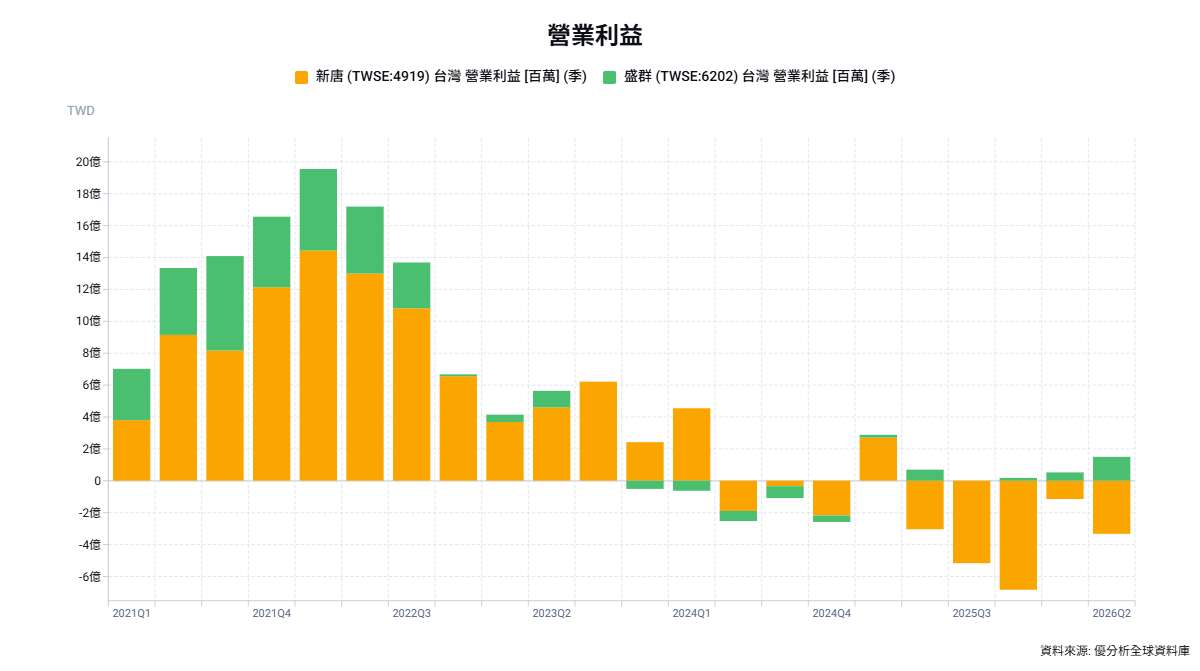
除了庫存回補,產品規格升級也是MCU產業另一項成長來源。MCU主要應用涵蓋汽車電子、工業控制及消費性電子,目前工業自動化與資料中心相關需求較強,汽車市場復甦則相對溫和。隨著電動車電池管理系統、精密馬達控制、機器人及邊緣AI應用增加,MCU正逐漸從傳統8位元控制晶片,朝32位元及整合神經網路處理器(NPU)的高階產品發展,廠商也有機會透過提高產品規格與平均售價改善獲利。
供應端方面,成熟製程產能預估將在2027年逐漸吃緊,也為2027年的MCU市場帶來一些缺貨漲價機會。
研究機構群智諮詢(Sigmaintell)預估,全球8吋晶圓代工產能2026年將減少6%,2027年再減少2%,而主要晶圓廠今年第四季平均產能利用率可達91%。隨著AI相關電源管理晶片及其他成熟製程產品需求增加,晶圓代工廠的產能逐漸接近滿載,MCU業者除了面臨代工成本上漲,也可能受到產能分配限制。
不過,8吋晶圓產能持續減少,也促使部分業者加快轉向12吋產線,並藉機升級產品。例如中國華潤微(688396-CN)正利用12吋產線擴大高階MCU及特色製程布局,拓展智慧家電、工業控制及汽車電子市場。對MCU廠商而言,轉向12吋產線不只是因應8吋產能收縮,也有機會開發規格更高、附加價值更高的產品,為未來營收與獲利成長增加新的來源。
展望2027年,MCU產業能否出現更廣泛的漲價,仍取決於終端需求復甦的力道。
對無晶圓廠的MCU IC設計業者而言,晶圓代工產能吃緊不一定是利多,真正的關鍵在於需求能否持續回升,以及產品線轉型升級的速度,實現「超額轉嫁」。若能切入工業控制、汽車電子及邊緣AI等高階應用,提高產品平均售價,就有機會在成本上漲的環境下改善獲利;反之,若終端需求復甦有限,產品又缺乏差異化,恐怕難以將晶圓代工成本轉嫁給客戶,反而面臨毛利率下滑的壓力。
而影響終端需求的眾多因素之中,記憶體價格高漲仍是目前看來最大阻礙因素。