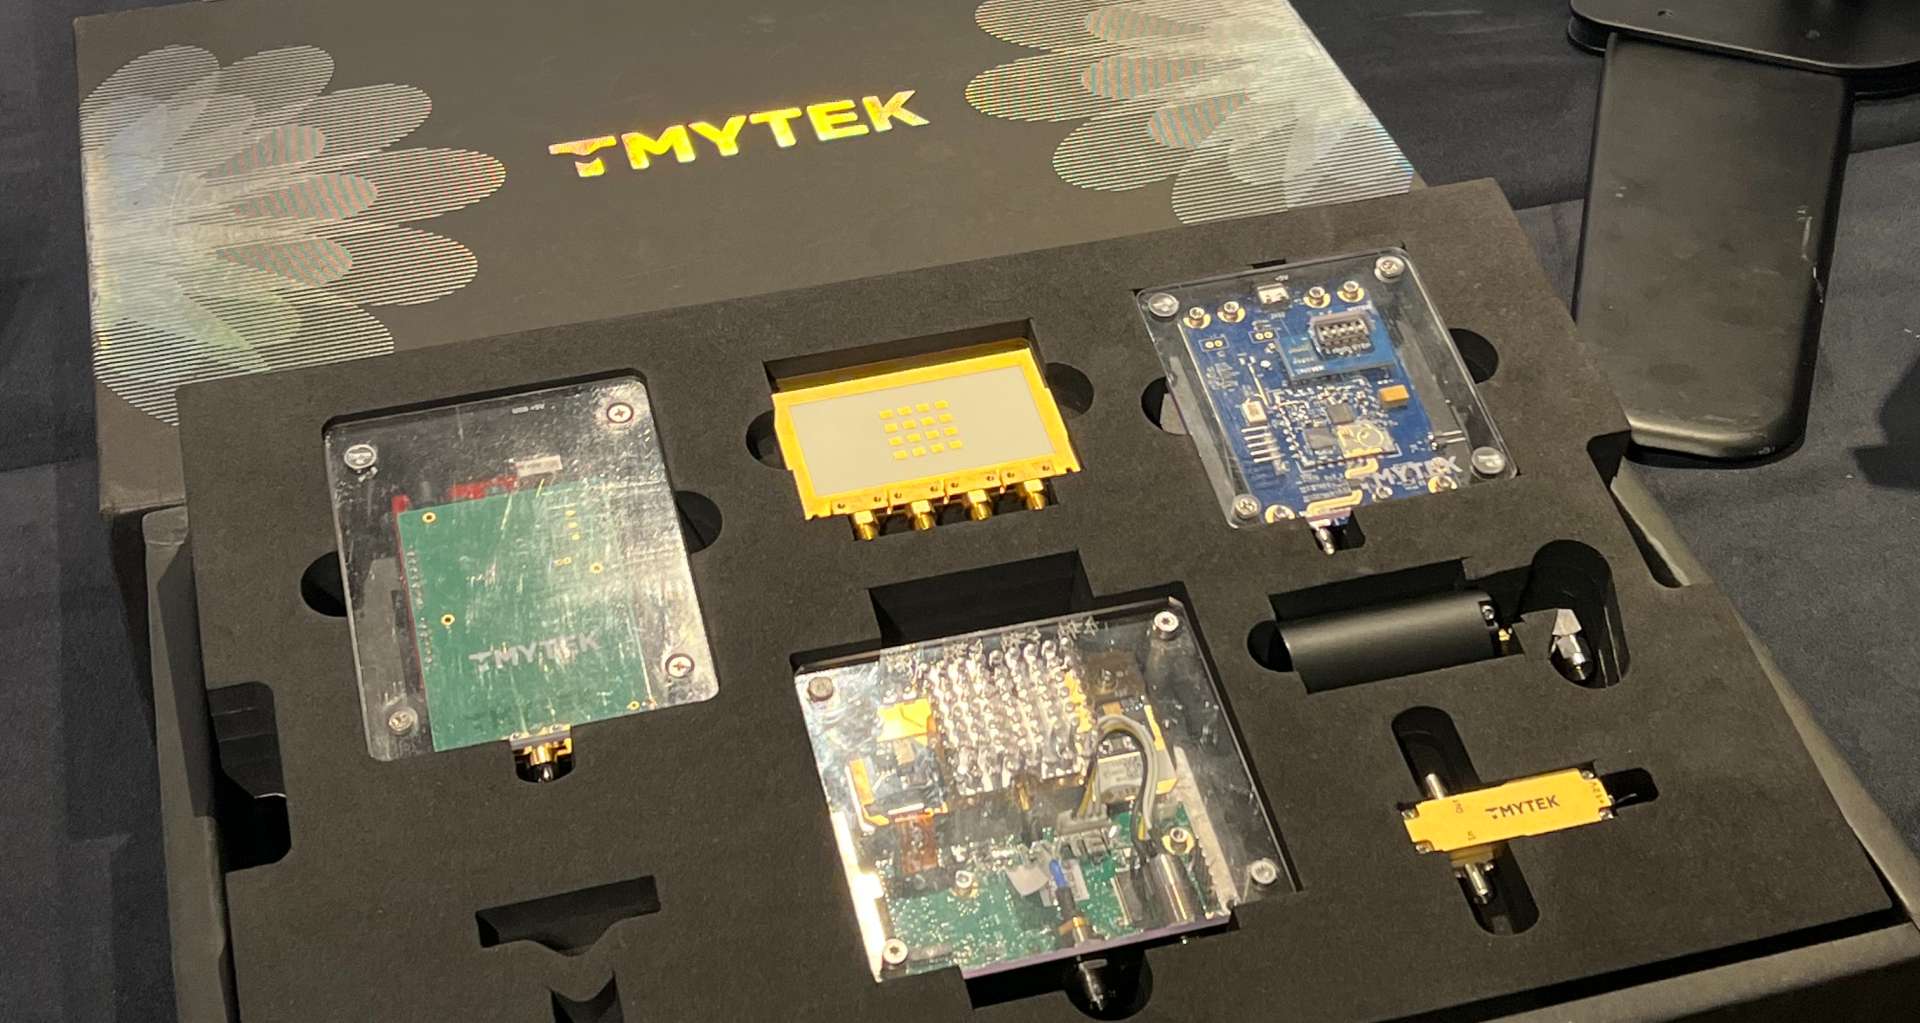
稜研科技(7812-TW)今(22)日正式上市掛牌,公司以毫米波及相控陣列天線技術為核心,產品已銷往全球超過35個國家,並累積逾140項全球專利,應用範圍涵蓋5G/6G、衛星通訊、航太國防及車用雷達。
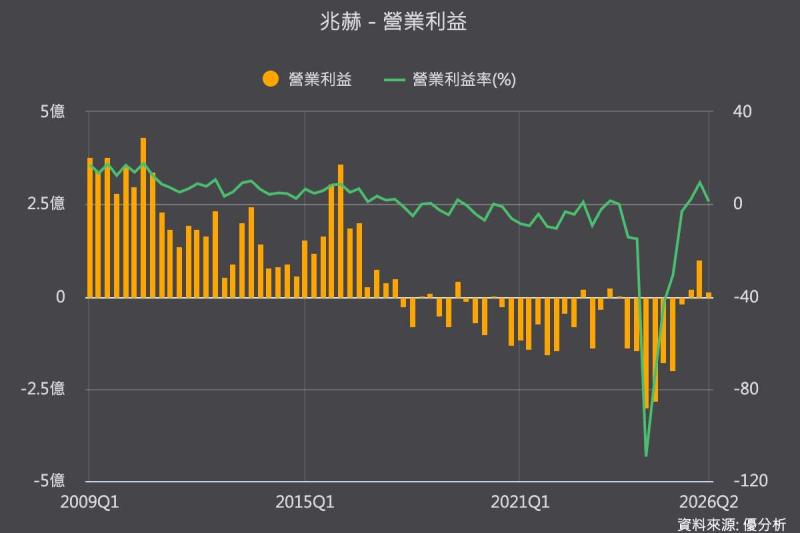
不過,稜研科技(7812-TW)目前仍面臨電信商延後毫米波部署、衛星及航太國防驗證期偏長等問題,營運規模尚未放大並處於累積虧損。因此,上市後真正值得追蹤的並非技術題材,而是衛星、FWA及國防專案能否由驗證、小量出貨進入量產,推動營收規模跨過損益兩平門檻。
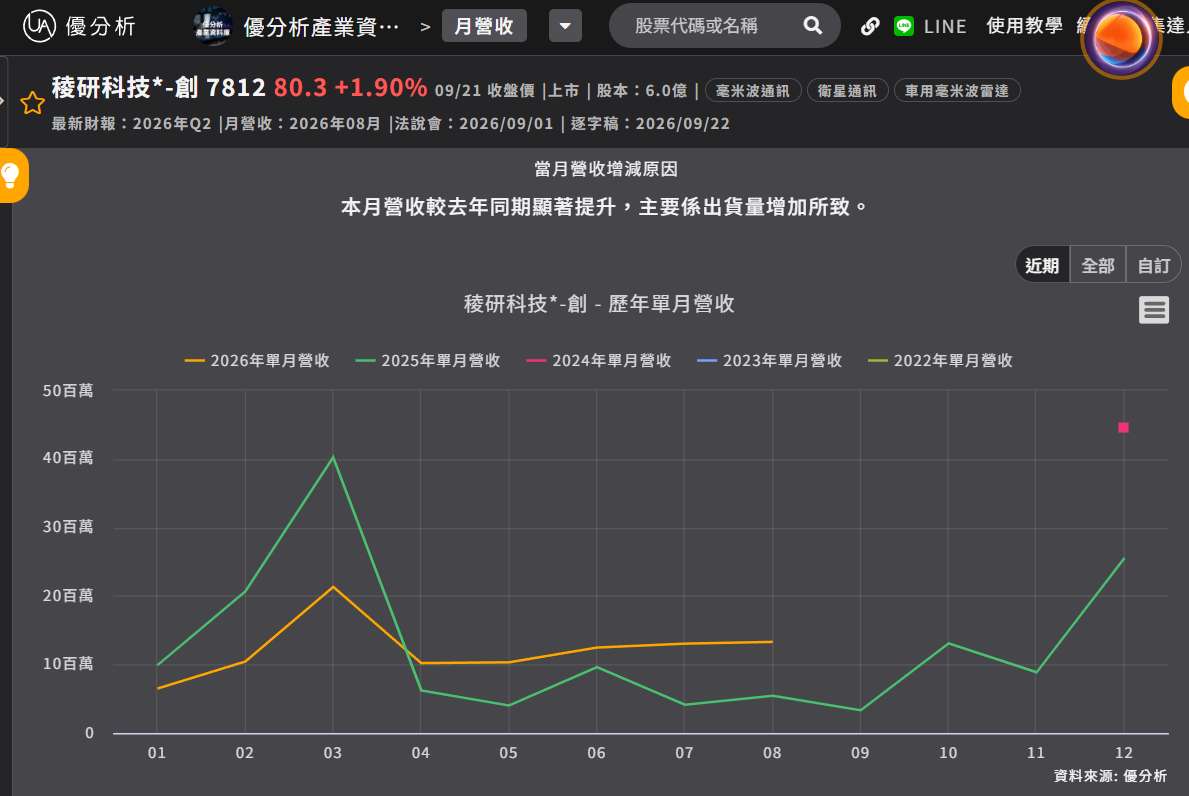
(圖片來源:優分析產業資料庫)
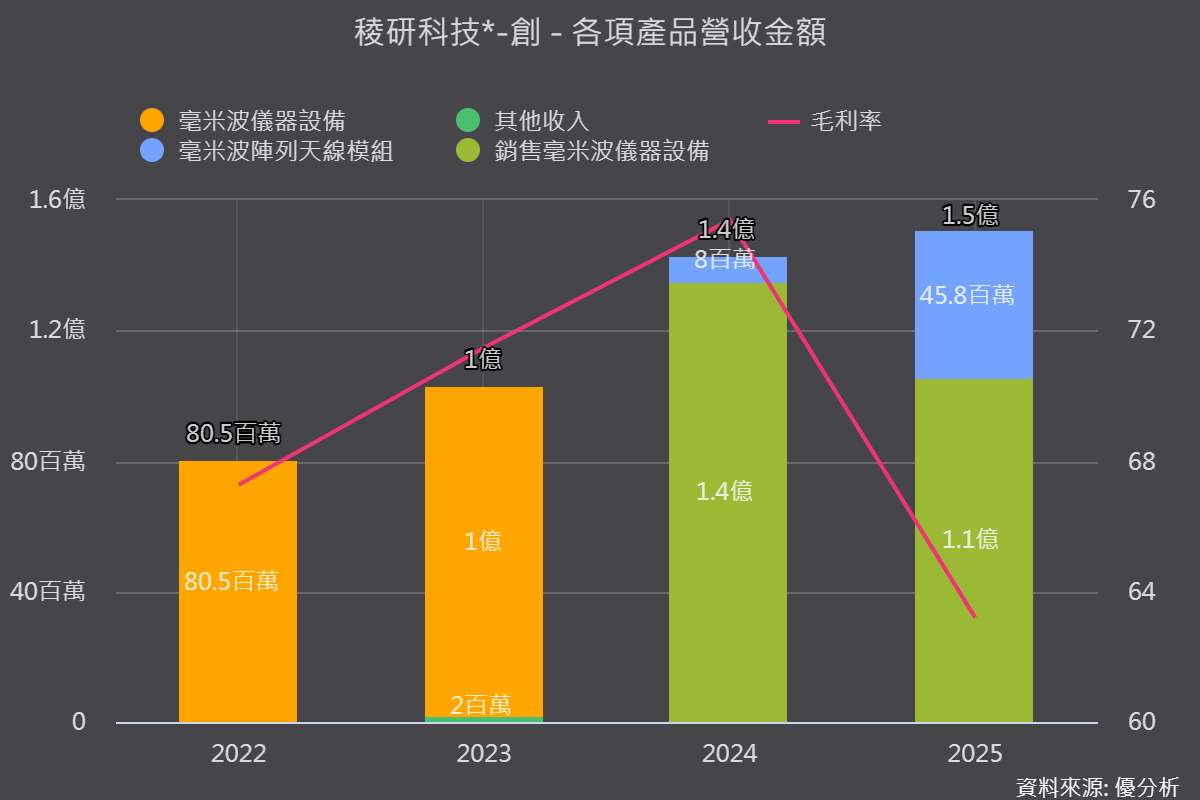
儀器設備毛利率逾70%,模組成為第二成長曲線
稜研科技(7812-TW)目前主要有儀器設備與天線模組兩條產品線。儀器設備自2018年開始布局,已累積超過2,200名客戶,遍布34個以上國家,主要服務研究機構、電信研發單位及系統整合商。
公司表示,儀器設備營收可維持雙位數成長,毛利率更在70%以上,是現階段支撐營運的主要基本盤。隨全球通訊技術朝6G及FR3頻段發展,電信商、研究機構與設備業者對毫米波研發及量測需求同步增加,公司將持續擴充測試設備產品線,並深化與國際儀器大廠合作,以擴大海外客戶基礎及銷售規模。
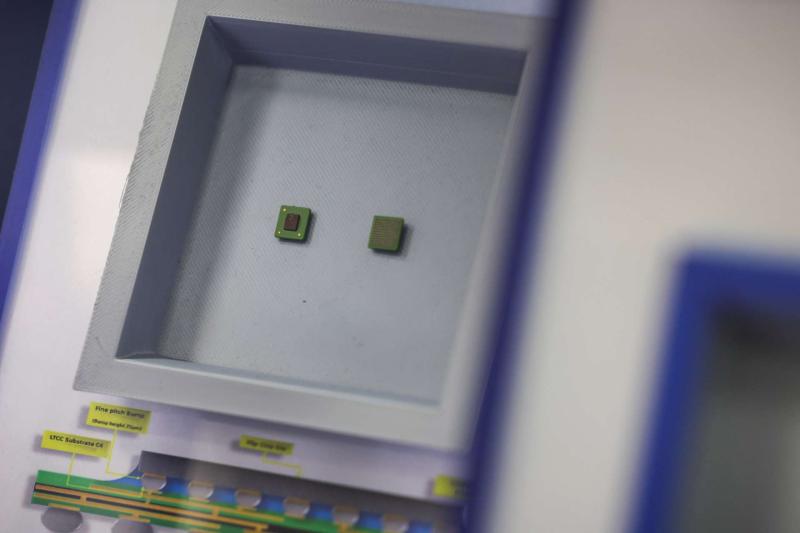
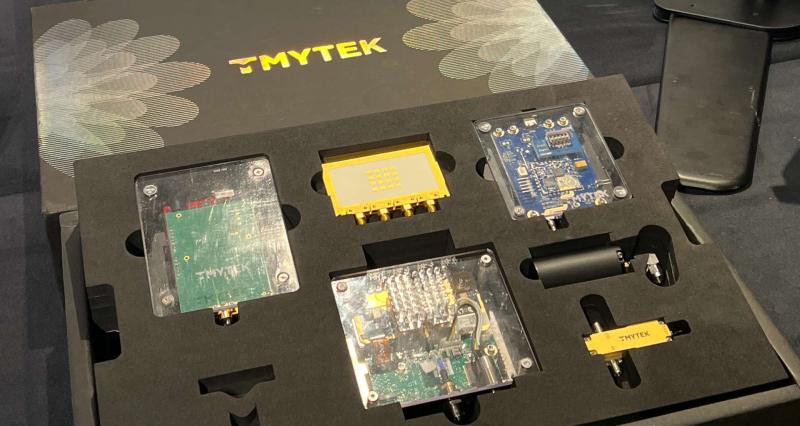
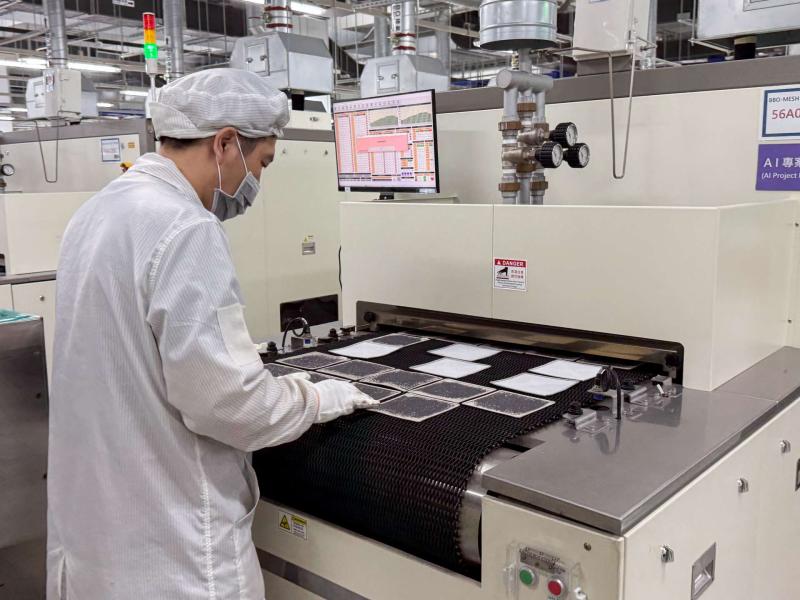
第二條成長曲線則是毫米波陣列天線模組,公司採用CloverCell積木式架構提高不同產品間的零組件共通性,目前單元共用比例約30%至40%,可縮短客製化產品的開發時間,並透過採購規模降低成本。此外,公司結合台灣封裝、PCB及EMS供應鏈,導入AiP天線封裝技術,為後續量產預作準備。
不過,隨天線模組逐步放量,產品組合也將成為影響毛利率的關鍵:商用5G、6G及車用模組的出貨量較大,毛利率約10%至30%;衛星與國防產品雖然出貨量較小,但因單價及技術門檻較高,毛利率可達30%至50%。
公司長期目標是將整體平均毛利率維持在40%以上,因此,後續除了觀察天線模組能否順利放量,也要留意不同應用的出貨占比,以及商用模組放量後對整體毛利率的影響。
(圖片來源:優分析產業資料庫)
三項專案等待量產,驗證時程決定虧損改善速度
目前進度較明確的專案有三項
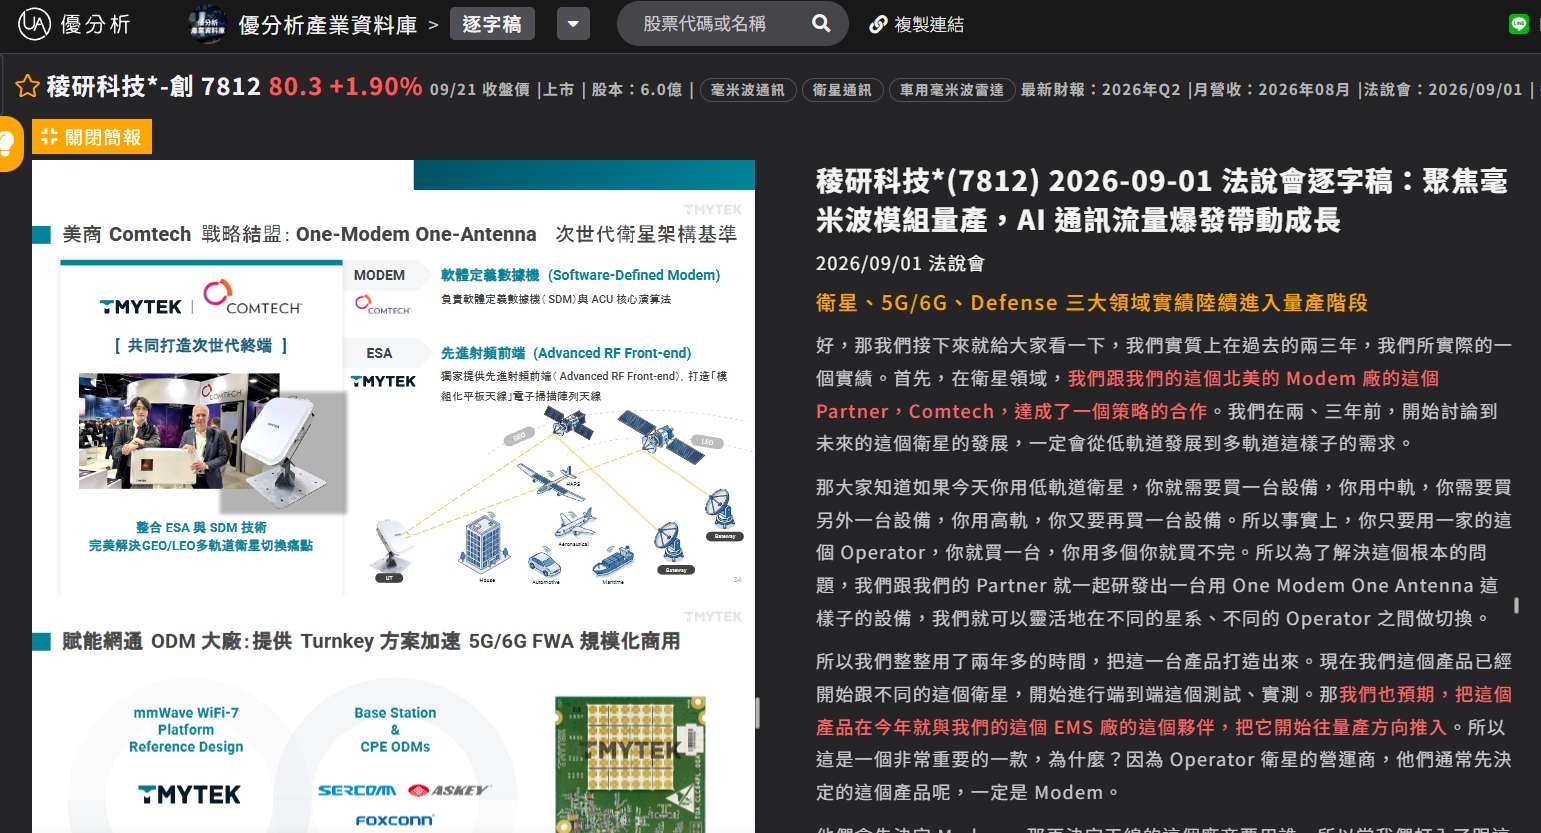
1. 衛星方面,稜研與北美數據機廠Comtech合作開發「One Modem、One Antenna」多軌衛星終端,產品已進行不同衛星系統的端對端測試,並規劃今年與EMS夥伴推進量產。
2. 5G/6G方面,公司與客戶及台灣ODM廠開發FWA無線回傳方案,目前系統整合接近完成,下一步將進入客戶端實地測試。公司看好相關市場具百萬套部署潛力,但實際訂單仍取決於測試結果及客戶建置時程。
3. 國防業務則已向中東客戶少量出貨,供前期驗證使用,通過驗證後才會進入量產布局。
換句話說,三項業務雖均已跨過早期研發階段,接下來的關鍵在於客戶驗證能否順利完成,並進一步轉入規模化出貨。
因此,稜研科技(7812-TW)上市後最重要的驗證,是衛星終端能否依計畫投入量產、FWA能否完成實地測試,以及國防專案能否由少量出貨轉為正式訂單。只要其中一項進入量產,營收成長幅度就可能高於原有雙位數水準;但在驗證期仍長、量產時間未完全確定的情況下,虧損收斂速度仍是接下來的核心觀察指標。
稜研科技法說會逐字稿。(圖片來源:優分析產業資料庫)