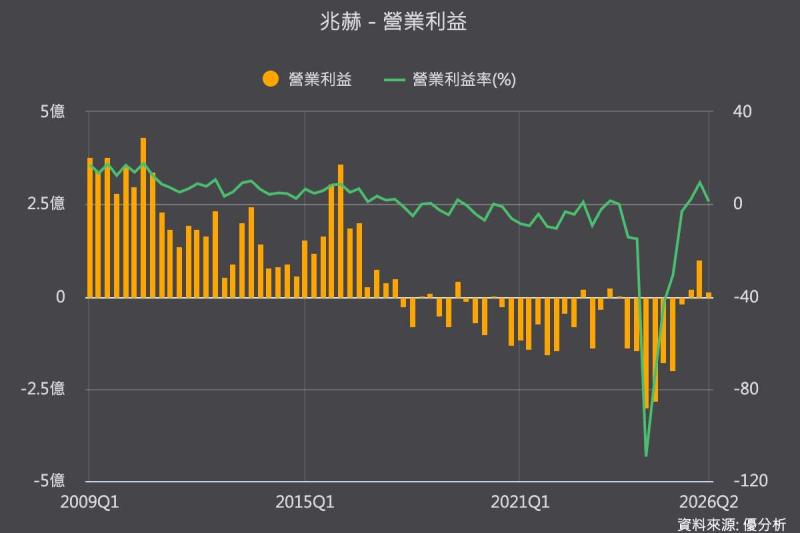
2026年09月22日(優分析/產業數據中心報導)⸺ 北美有線寬頻業者(MSO)2026年網路升級投資回溫,帶動相關設備需求增加,兆赫(2485-TW)營運也隨客戶拉貨改善。公司2025年第四季單季每股稅後盈餘約0.17元,結束連續七年虧損;2026年第一季合併營收10.45億元,年增率149.6%,創2023年第三季以來單季新高。
不過,隨主要客戶拉貨增加,兆赫客戶集中度同步升高。最大單一客戶占銷貨比重由2024年的58.52%、2025年的42.83%,升至2026年第一季的75.26%,顯示目前營收成長動能較集中於單一MSO客戶,客戶採購與庫存調整對單季營運的影響也隨之增加。
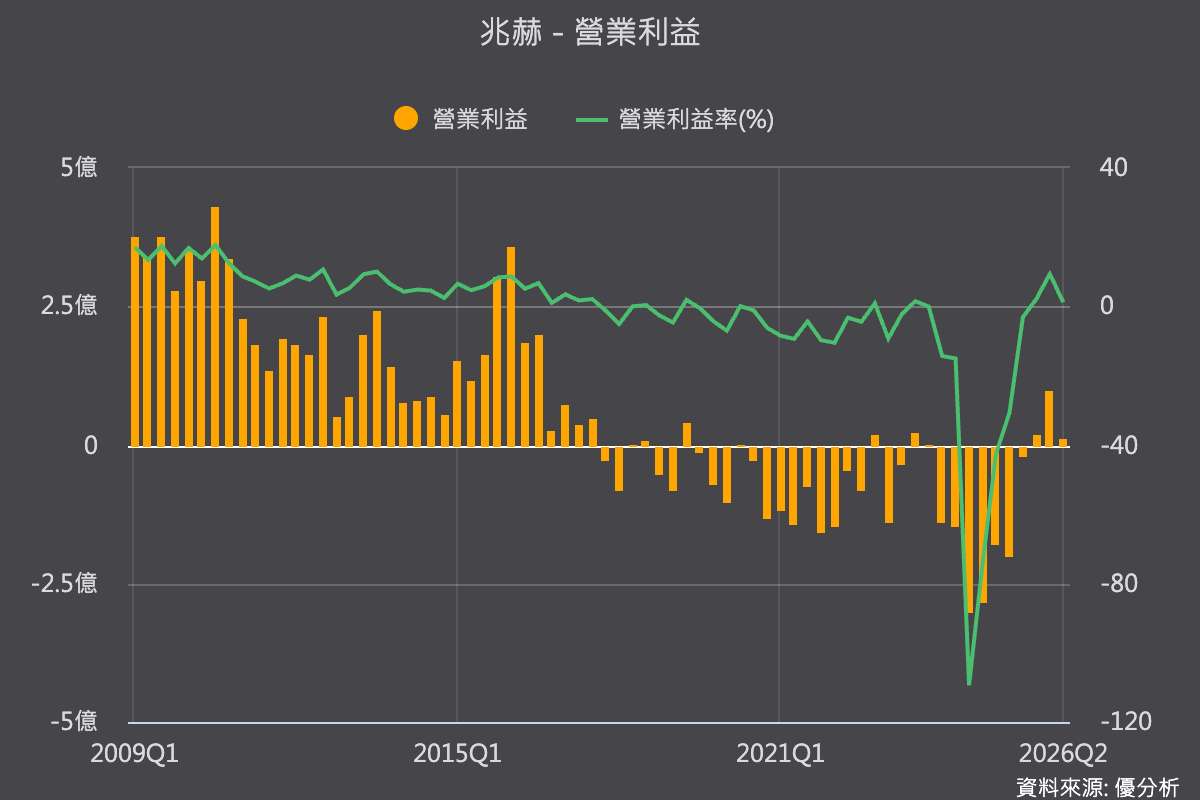
這項影響在第二季財報進一步浮現。兆赫第二季營收僅較第一季小幅回落,但毛利率由22.49%降至14.45%,營業利益率由9.39%降至1.25%,本業每股盈餘約0.04元。第一季毛利率較高,主要與客戶產品驗證及備貨階段的出貨組合有關;新產品正式量產後,初期良率與產能利用率仍在調整,加上主要客戶拉貨回歸常態,使第二季毛利率回落。
兆赫董事長黃啟瑞2025年12月於法說會表示,公司已退出機上盒產品,轉向1.8GHz放大器等有線電視骨幹網路設備,並打入美國MSO供應鏈,瞄準客戶群包括Comcast及Charter,歐洲業者也在評估升級至1.8GHz,因此也是公司商機所在。
目前兆赫出貨產品包括1.8GHz可抽換式智慧型放大器模組與整機、戶外防水型分歧器、分配器、電源貫入器,以及室內外G.hn DPU、用戶端設備與邊緣AI智慧影像辨識攝影機。公司先前表示,訂單能見度約三個月,新產品已自2025年陸續出貨,2026年進入放量階段。
從產業端來看,北美MSO資本支出回溫的趨勢也逐漸反映在設備商接單表現。寬頻設備商Harmonic(HLIT-US)今日表示,2025年MSO業者一度因觀望DOCSIS 4.0而縮減投資,2026年網路現代化相關資本支出已回升,公司預估今年營收年增率43%,訂單積壓金額創新高,並增加庫存採購因應需求。
Harmonic指出,全球約1.9億個Cable Modem中,目前僅約4800萬個完成相關虛擬化平台升級,並預期DOCSIS相關投資將於2027年至2028年達到高峰,後續MSO資本支出與設備升級進度仍是供應鏈觀察重點。
另一方面,市場近期關注兆赫是否取得低軌衛星RF Switch(射頻開關)訂單。RF Switch主要用於不同頻率路徑、天線連接埠及收發模式間切換,低軌衛星應用對切換速度、訊號損耗及耐輻射能力要求較高。
相關市場傳聞一度帶動兆赫股價自13.5元起漲,四個月內漲幅一度超過3.16倍。不過,公司目前尚未證實取得低軌衛星RF Switch相關訂單,相關題材也尚未反映於實際出貨或財報數字;現階段營運成長來源仍以北美MSO的1.8GHz網路設備升級需求為主。