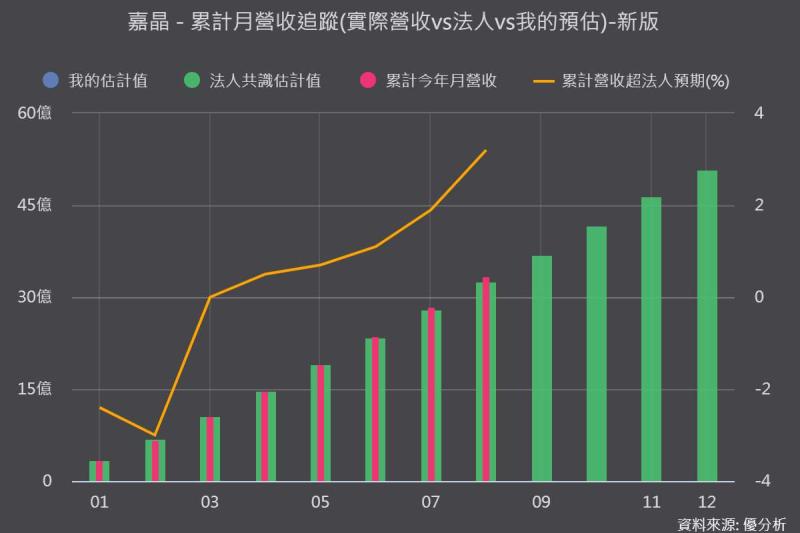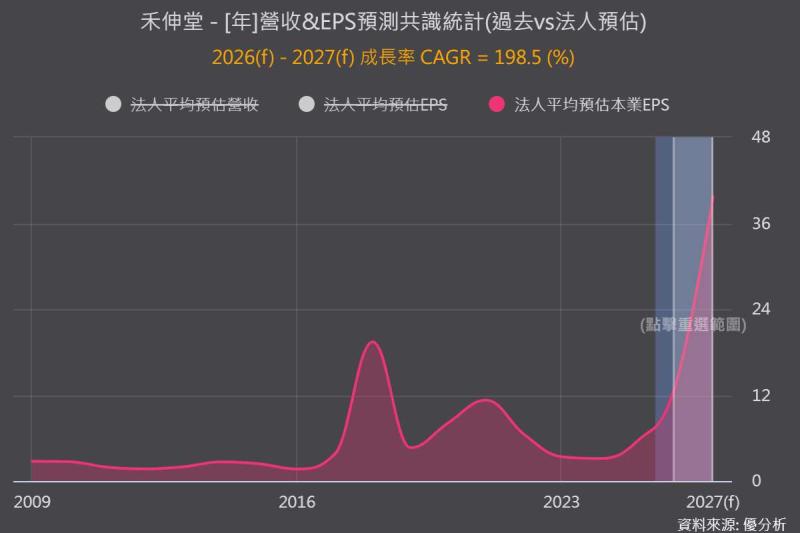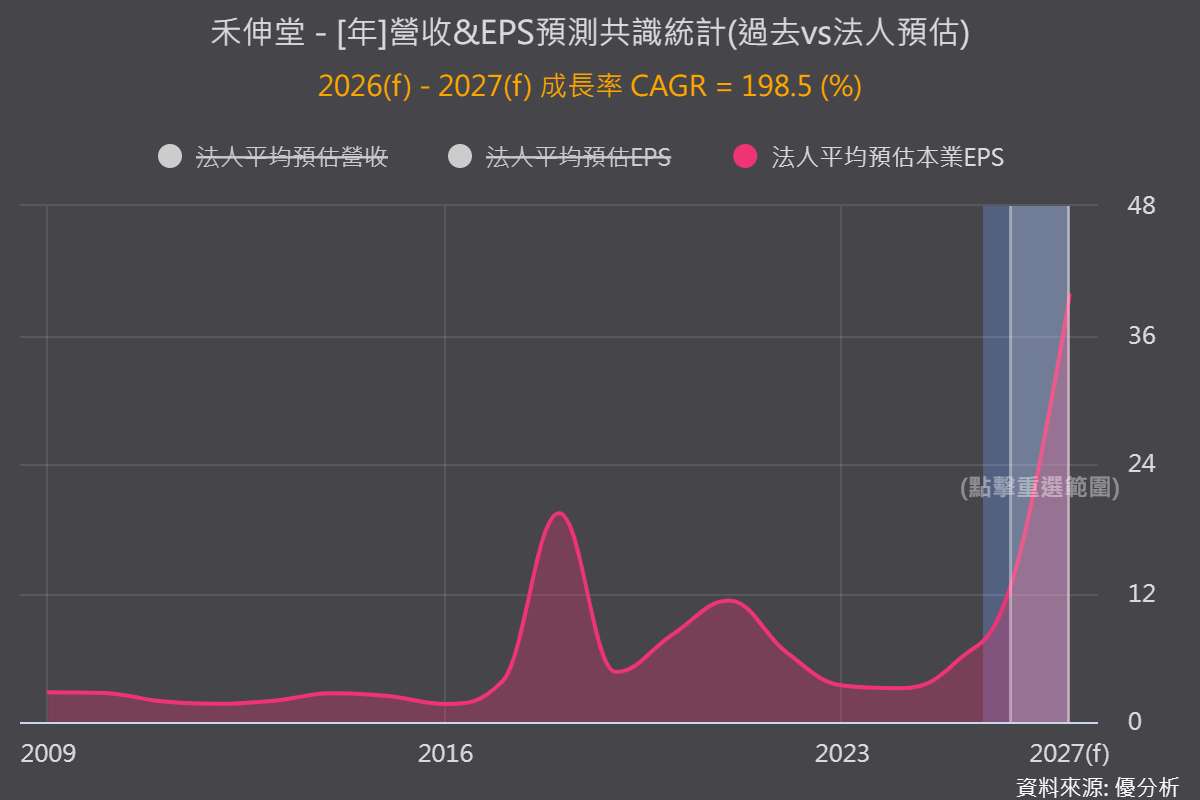
禾伸堂(3026-TW)憑藉在AI伺服器電源高階高壓NP0 MLCC(積層陶瓷電容)的獨占地位,今年營運迎來質變。前七月EPS已正式超越2025年全年表現,市場近期開始將利基型MLCC比喻為「下一個記憶體」。
究竟,在獲利翻倍暴衝的時刻:利基型MLCC有可能成為下一個暴漲的記憶體,還是會被日韓被動元件廠追上分食市占?
禾伸堂AI滲透率三級跳,2027年喊拚七成
推動禾伸堂本益比重新評估的核心引擎,來自被動元件中AI相關應用的驚人滲透斜率。在AI伺服器電源系統中,由於電壓與電力負載大幅升級,對大尺寸、高壓低容值的NP0 MLCC需求呈現極高門檻。禾伸堂在此一利基型領域布局多年,全球市占率一度高達80%以上。
因應強勁需求,禾伸堂在產能端展現極高主動性,預估2026年產能將增加2至3成,2027年再進一步擴充3至4成,同時主動調降中低階產品比重,將資源全面聚焦於高階利基市場。
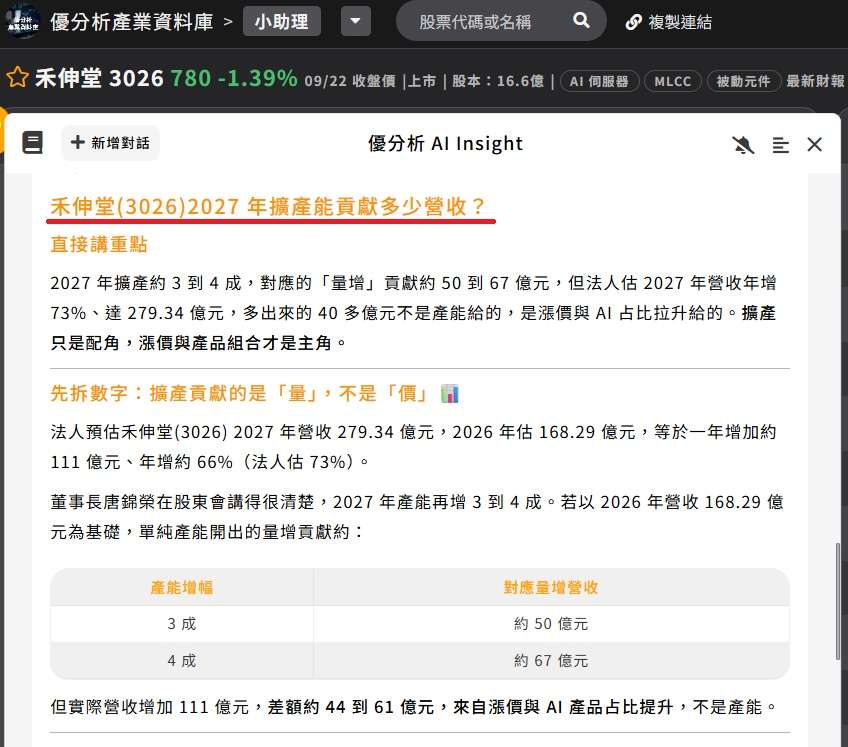
(資料來源:優分析產業資料庫)
市占率出現分歧:中階遭蠶食,高階才是真防線
隨著被動元件市況轉熱,法人對禾伸堂未來的市占率變化產生了微妙的分歧。
根據供應鏈最新研判,在 1210 33nF 630V以下 的中階NP0規格中,禾伸堂的市占率預計將從歷史高點逐漸下滑至43%、36%;但在 1kV(千伏)以上 的超高階規格,仍可穩穩維持在71%、64%的主導地位。
上述數據釋放了一個關鍵訊號:中階規格將率先面臨日韓同業的價格與產能分食,而1kV以上的高階技術與材料經驗,才是禾伸堂真正的防禦護城河。
由於日韓被動元件巨頭在高階NP0領域仍處於客戶認證階段,通過驗證後尚需相當時間進行良率爬坡。禾伸堂的領先優勢,建立在自2012年起即與核心客戶共同開發所累積的獨門材料配方、特殊燒結製程與應用經驗,此等技術壁壘並無法單靠大量引進設備進行複製。然而,若日韓大廠的認證進度超乎預期提前完成,中階產品的價格壓力勢必率先浮現,成為2027年最需緊密追蹤的營運變數。
利基型MLCC是「下一個記憶體」?期待與風險的雙刃劍
隨著日韓被動元件廠產能滿載、產品交期大幅拉長超過20週並傳出漲價聲浪,市場近期開始將利基型MLCC比喻為「下一個記憶體」。但記憶體產業具有極強的景氣循環特性,報價經常出現暴漲暴跌;而禾伸堂所處的利基型MLCC產業週期相對溫和。
禾伸堂的優勢在於AI電源規格特殊、客戶轉換成本高、驗證期長;風險則在於股價已提前反映樂觀預期,任何交期縮短或日韓認證突破,都可能觸發評價修正。
未來幾季投資人應關注的焦點,不應僅停留在單月營收數字,而應緊盯 2026年第四季AI營收占比能否順利突破40%關卡,以及 2027年擴充之產能是否真有實體長期訂單進行對接。