2026年09月23日(優分析/產業數據中心報導)⸺ 台泥(1101-TW)昨(22)日召開臨時董事會,授權旗下荷蘭子公司以不超過7.5億歐元企業價值,推進烏克蘭水泥建材事業收購案,標的包括當地第二大水泥公司IFCEM,以及屋頂建材、石膏製品與乾混砂漿公司100%股權。
這筆交易若順利完成,台泥(1101-TW)取得的不只是單一水泥廠,而是一套涵蓋水泥、預拌混凝土、骨材、屋頂建材、石膏板及乾混砂漿的建材供應體系,歐洲布局也將由南歐、西歐進一步延伸至東歐。
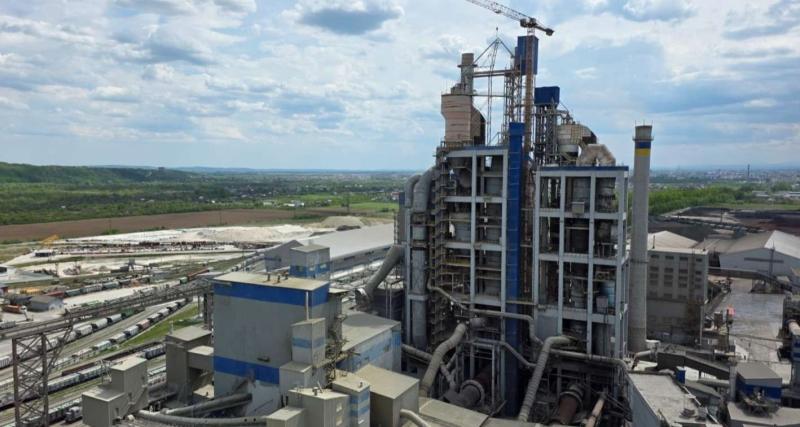
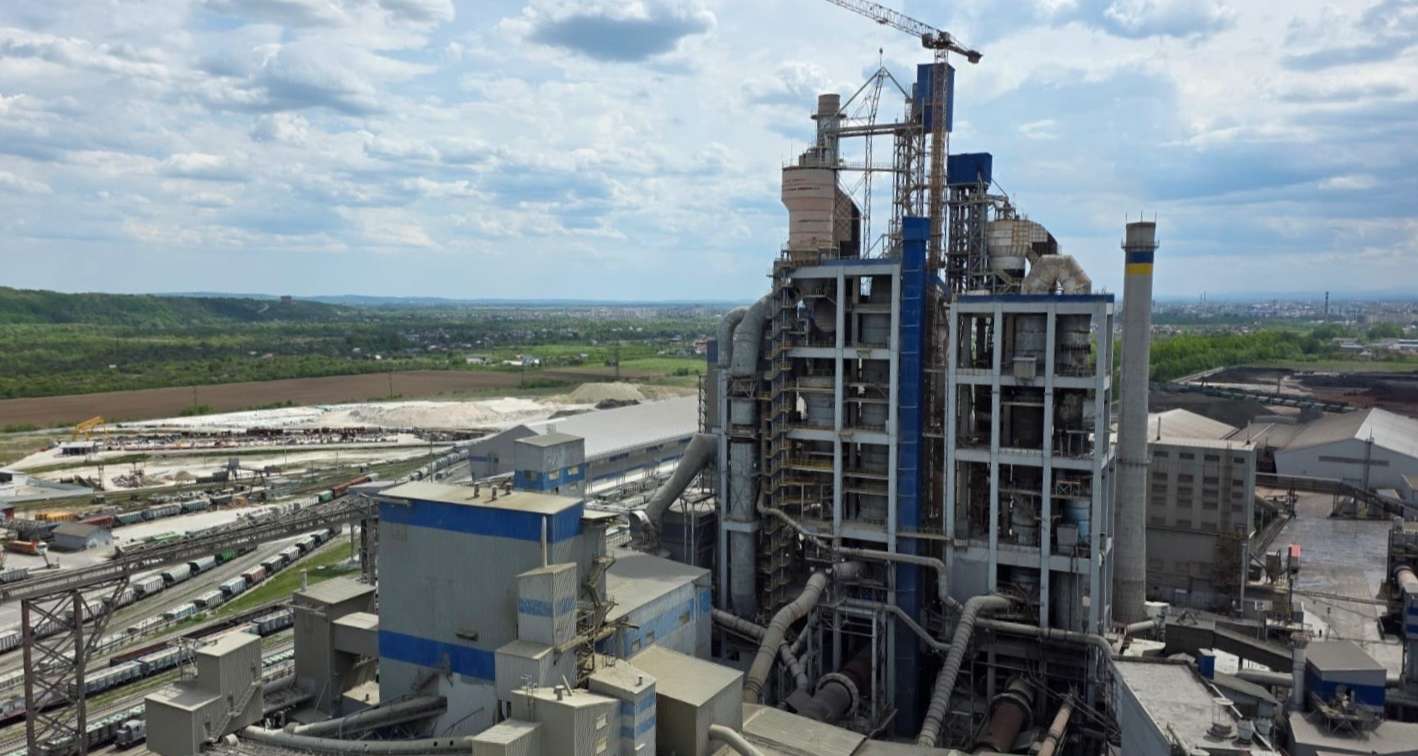
IFCEM目前在烏克蘭水泥市場占有率約36%,生產基地位於西部伊凡諾法蘭科夫斯克,距離東南部交戰區域約760公里。儘管2022年戰爭爆發,工廠仍持續生產,銷售未曾中斷,並設有50MW太陽能及19MW燃氣發電設備,降低對外部電網的依賴。
從財務表現來看,IFCEM在戰爭期間仍維持成長,根據公司公開的2025年年報,IFCEM全年營收年增20.3%,毛利達64.42億格里夫納(烏克蘭貨幣:UAH)、年增40.3%,毛利率也由2024年的34%提高至39.6%;營業利益53.77億格里夫納(烏克蘭貨幣:UAH)、年增51.2%,稅後淨利年增44.5%,淨利率約26.4%。
2025年EBITDA則達64.73億格里夫納(烏克蘭貨幣:UAH),年增46.2%,EBITDA率提高至39.8%。數據顯示,IFCEM並非僅靠戰後重建題材支撐價值,而是在戰爭期間仍具備一定的生產能力與獲利基礎。不過,收購價格是否合理,仍須待最終交易金額、淨負債及共同投資架構確定後,才能進一步評估。
烏克蘭水泥需求尚未回到戰前,重建成為中長期增量
烏克蘭戰前2021年水泥消費量約1,060萬噸,2022年受到戰爭衝擊,一度降至約450萬噸,近年則回升至每年620萬至650萬噸。雖然較低點改善,但仍僅恢復至戰前約六成,代表當地需求尚未全面復原。
烏克蘭政府、世界銀行、歐盟與聯合國估計,未來十年重建與復原需求約5,880億美元,接近該國2025年名目GDP的三倍,其中住房、交通及能源為受損最嚴重的領域,也將直接帶動水泥及綜合建材需求。
IFCEM除掌握當地市場,也具備出口波蘭、羅馬尼亞、摩爾多瓦、斯洛伐克及匈牙利的銷售網絡。若台泥導入低碳製程與管理能力,有望進一步強化其面對歐盟碳邊境調整機制的出口競爭力。
因此,這筆收購的價值不只在36%的烏克蘭水泥市占,更在於提前取得東歐在地產能及完整建材通路,等待重建需求逐步落地。
7.5億歐元是交易上限,交割前仍有三項變數
需要留意的是,董事會本次通過的是不超過7.5億歐元的企業價值授權,並非最終成交金額,實際價金仍須依交割時的淨負債及淨營運資金調整。本案也尚待台灣、烏克蘭等多地主管機關核准,目前不能視為已完成收購。
第一項變數是戰事及營運風險:雖然標的廠區位於烏克蘭西部且持續營運,但制裁、勞動力、物流、能源供應及外匯管制仍可能影響交割與後續獲利。
第二項是資金安排:台泥(1101-TW)保留引進國際金融機構共同投資的彈性,已有超國家金融基金表達意願;共同投資人的持股比例及資金結構,將影響台泥(1101-TW)最終投入金額與財務壓力。
第三項則是重建需求的落地速度:5,880億美元屬未來十年的整體需求估算,實際建材訂單仍取決於戰事進展、國際援助與基礎建設執行時程。
若台泥(1101-TW)能在控制戰爭與財務風險的前提下完成整合,這筆交易才有機會真正成為集團卡位東歐重建供應鏈的關鍵一步。