尖點(8021-TW)2026年靠AI伺服器、高階PCB與IC載板需求升溫,加上高階鍍膜鑽針占比快速提升,第二季毛利率衝上41.78%,寫下相當亮眼的水準。
公司已表示,2026年下半年暫無全面調漲價格的規劃,下一階段的問題來了:如果漲價動能暫時告一段落,毛利率還能不能維持高檔?
尖點毛利率衝破41%,真正推手其實不是漲價
尖點2026年第二季毛利率達41.78%,年增12.34個百分點。從產品結構來看,高階鍍膜鑽針銷量占比,已從2024年的32%、2025年的48%,提升至2026年上半年的56%,第二季更達59%。
也就是說,尖點這一波毛利率改善,不只是「賣得更貴」,而是賣得更多的是高毛利產品。隨著AI伺服器、高多層板與IC載板的鑽孔難度提高,高階鍍膜鑽針需求同步增加,產品組合改善自然推升整體毛利率。
不過,公司已表示下半年暫無全面漲價規劃,代表尖點的獲利成長模式,正從「價格」開始轉向。
產能兩年翻倍,2027年開始考驗稼動率
尖點目前最積極的布局,就是擴產。公司規劃鑽針月產能從2026年4月的3,500萬支,提升至2026年底4,500萬支,2027年底進一步達7,000萬支,2028年底則上看9,000萬支。換算下來,2028年底產能將較2026年4月增加超過1.5倍。
而且新增產能並非單純擴充一般產品,主要是針對AI、高階PCB及IC載板等高階需求。中壢新廠預計2026年第四季量產,將成為2027年的重要成長來源;上海廠也持續擴建,以因應當地客戶需求。
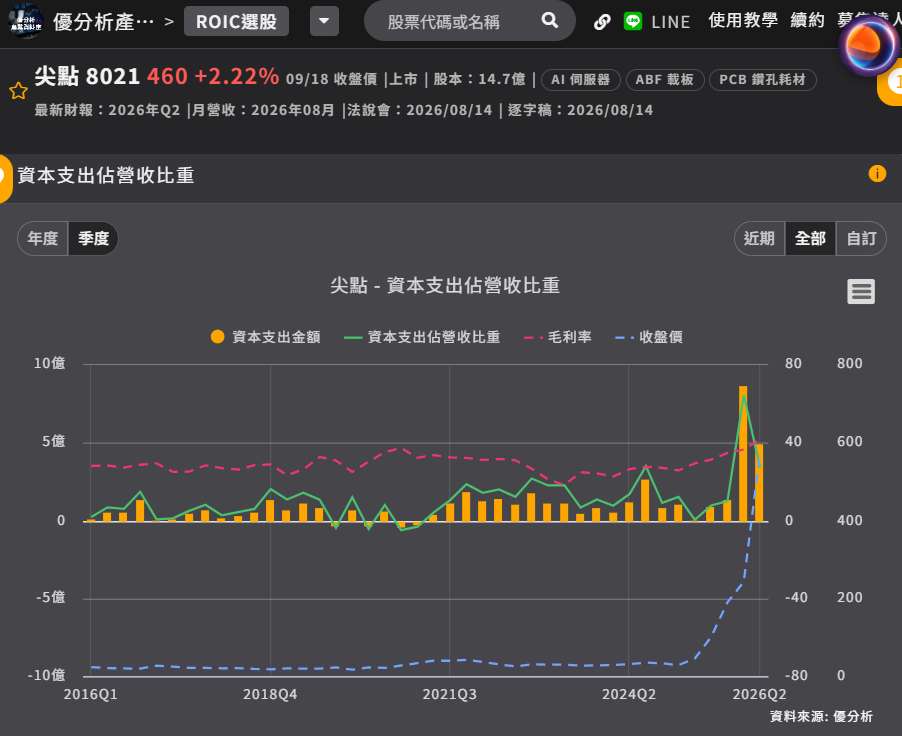
尖點2026年資本支出大幅提高,當設備陸續到位並進入折舊,固定成本也會同步增加。
(資料來源:優分析產業資料庫)
三大PCB客戶入股,訂單有保障就代表獲利沒問題?
尖點這波擴產還有一個特殊之處,就是欣興(3037-TW)、臻鼎-KY(4958-TW)與金像電(2368-TW)三大PCB客戶參與私募,成為策略投資人。從產業鏈角度來看,這確實有助於尖點掌握大客戶需求,降低大規模擴產後缺乏訂單的風險。
但訂單有能見度,不代表獲利沒有變數。當客戶同時具有策略投資關係,價格與成本的協商也可能更加重要。這也是為什麼在下半年暫無全面漲價的情況下,尖點必須依靠高階鍍膜鑽針占比提升,以及新產能放量來維持獲利表現。
鑽孔服務是別人抄不走的護城河
2026年上半年鑽孔服務約占營收32%,雖然毛利率低於鑽針產品,但這項業務讓尖點能直接接觸PCB製程,累積大量高難度板材的加工數據。這些資料又可以回饋到鑽針設計、刀形與鍍膜配方的調整。
尤其AI伺服器使用的高階PCB層數越來越高,鑽孔難度也同步增加。對尖點來說,鑽孔服務不只是營收來源,也可能成為高階鑽針產品持續升級的重要資料來源。
2027年真正要看兩個數字
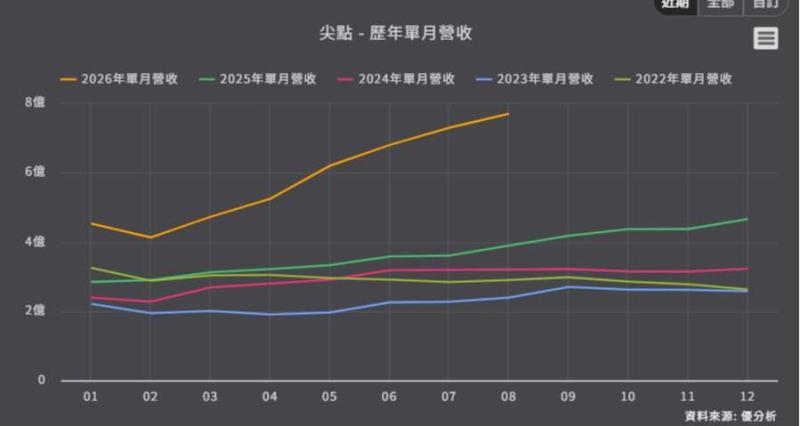
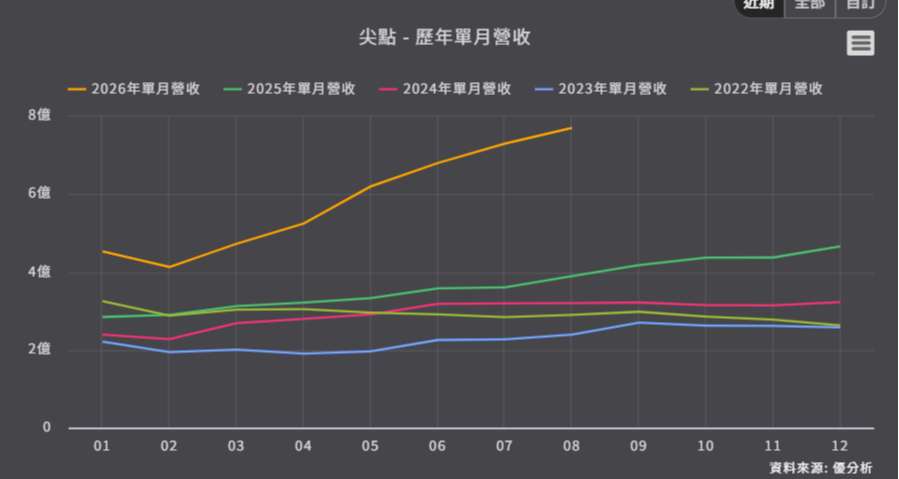
尖點2026年8月營收達7.71億元,連續6個月創新高,年增97.75%;前8月累計營收46.67億元,已超過2025年全年44.1億元。在AI需求持續帶動高多層板、IC載板升級的情況下,短期訂單動能仍然強勁。
但進入2027年後,市場真正該追蹤的,可能不是營收還能不能成長,而是兩個數字:
第一,高階鍍膜鑽針占比能否從目前接近六成,持續往更高水準提升;
第二,新產能開出後,稼動率能否維持高檔。
前者決定產品組合能不能繼續推升毛利率,後者則決定30億元級資本支出能不能轉化成規模效益。尖點的成長故事,正在從「漲價行情」進入「高階產品+產能放量」的下一階段。