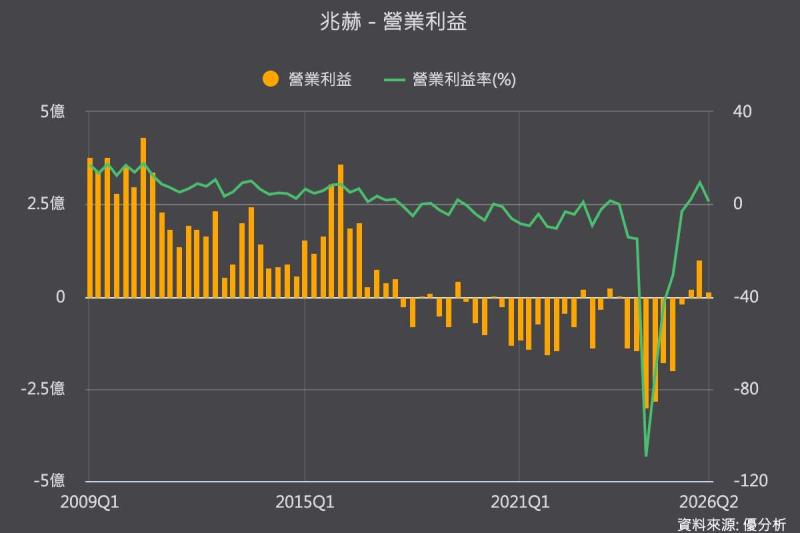
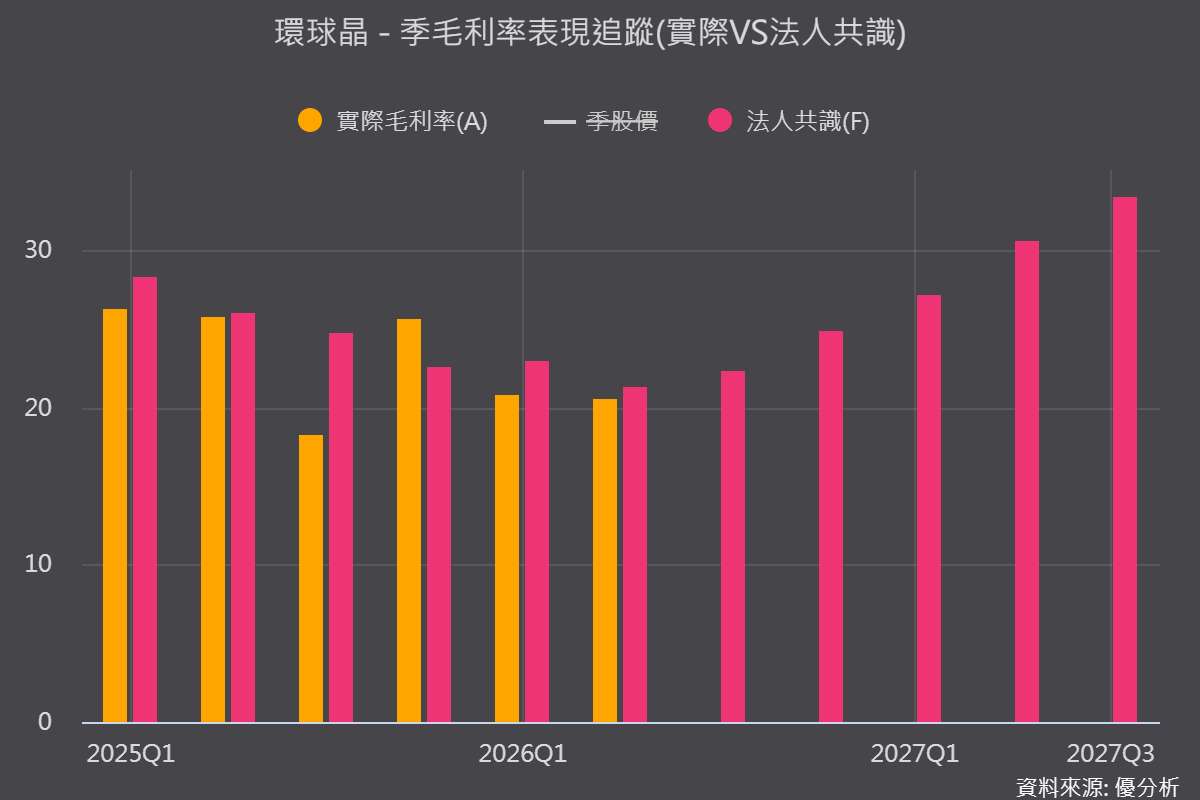
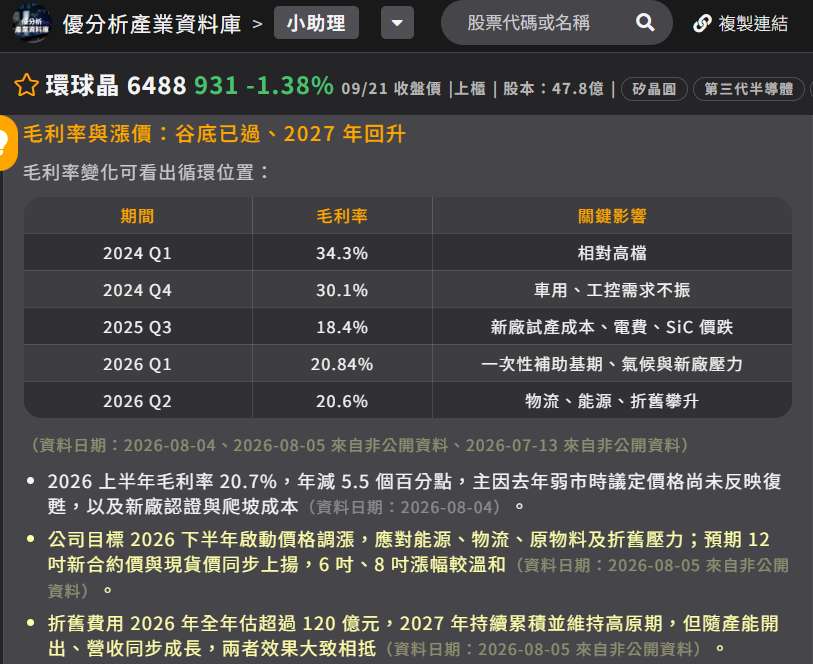
2026年09月22日(優分析/產業數據中心報導)⸺ 環球晶2026年上半年受新廠折舊與能源成本上升壓抑,毛利率探底20.7%,年減5.5個百分點,主因去年弱市時議定價格尚未反映復甦,以及新廠認證與爬坡成本。
不過公司目標下半年啟動價格調漲,應對能源、物流、原物料及折舊壓力,預期12吋新合約價與現貨價同步上揚,6吋、8吋漲幅則較溫和。
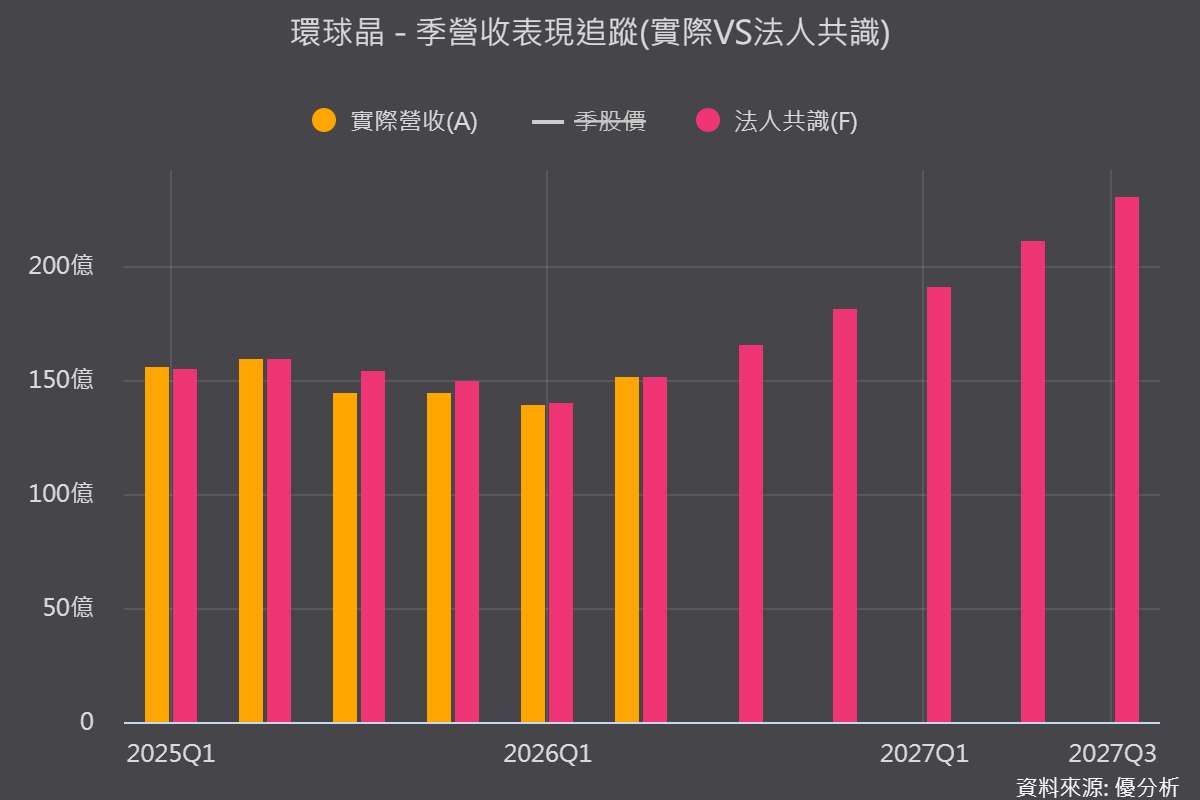
(圖片來源:優分析產業資料庫)
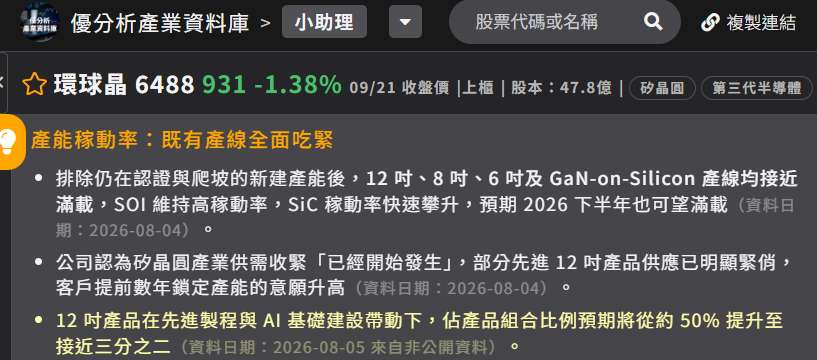
12吋既有產能全面滿載,客戶提前數年鎖定產能
真正值得注意的是,排除仍在認證與爬坡的新建產能,12吋、8吋、6吋及GaN-on-Silicon產線均接近滿載,SOI維持高稼動率,SiC稼動率快速攀升,公司認為矽晶圓產業供需收緊已經開始發生,部分先進12吋產品供應已明顯緊俏。
12吋產品在先進製程與AI基礎建設帶動下,占產品組合比例預期將從約50%提升至接近三分之二,公司並與美光簽下史上最大合約,為期十年。
(圖片來源:優分析產業資料庫)
義大利Novara廠火災復工提前,惟第三季產能仍受影響
9月14日宣布部分復工,磊晶製程率先重啟並開始出貨,整體復原進度較原規劃略為提前,惟受損後段製程仍需其他廠區支援,產能與營收尚無法立即完全恢復。火災發生前公司原預期第三季營收將季增,但因全球8吋產能利用率極高、備用產能有限,火災可能削弱該季增幅。
新產品三箭齊發,SOI業務已轉正毛利
SOI為目前需求最強勁產品之一,200mm與300mm整體業務已繳出正向毛利,密蘇里州12吋SOI新產線幾近滿載、產出大致售罄,仍有客戶候補;12吋SiC則進入客戶認證階段,鎖定先進封裝、散熱與光通訊等高附加價值應用,避開標準功率元件市場。
(圖片來源:優分析產業資料庫)
風險提醒:折舊壓力持續墊高,成長效益要等2027年顯現
折舊費用2026年全年估超過120億元,2027年持續累積並維持高原期,惟隨產能開出、營收同步成長,兩者效果大致相抵。
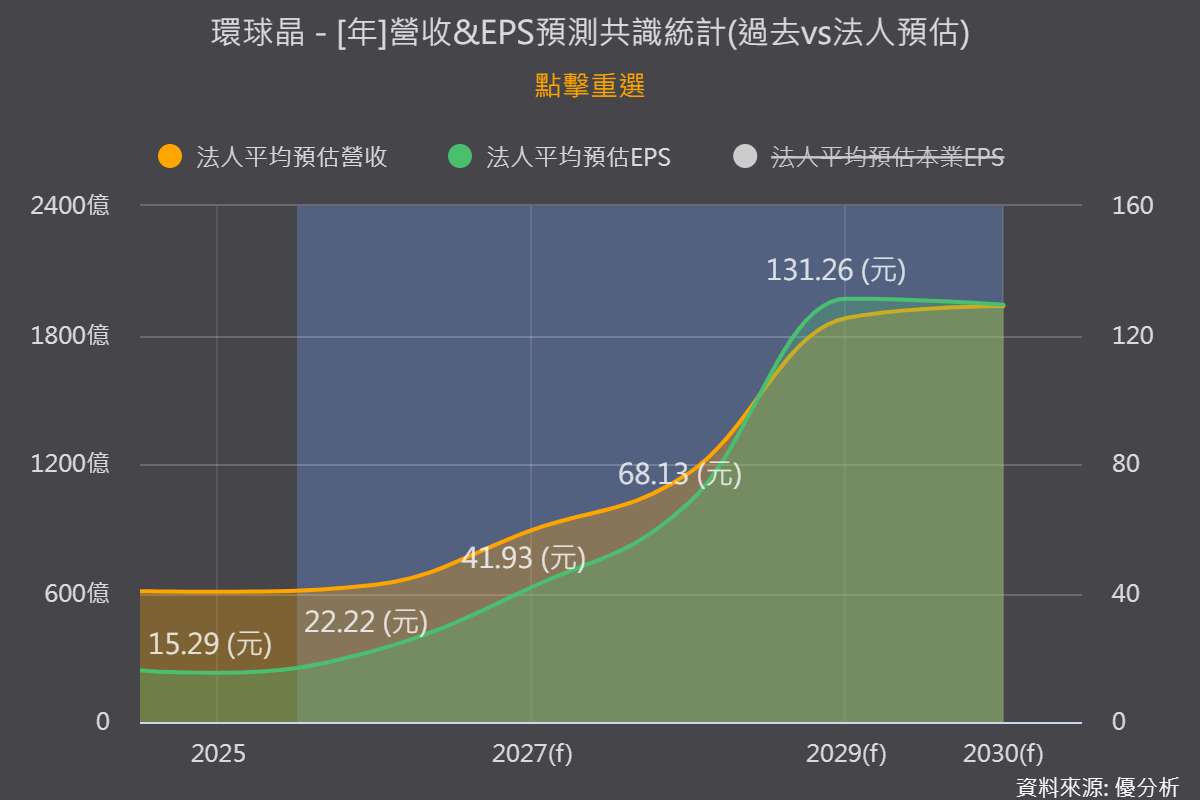
公司預期2026全年營收持平或略高於2025年,若無火災將顯著超越;2027年隨德州GWA、Novara 12吋、密蘇里SOI等新產能放量,才會迎來更具意義的成長,下半年漲價能否落實、美光長約預付款入帳時點、義大利廠復工進度,是驗證2027年成長的三大觀察訊號。
(圖片來源:優分析產業資料庫)