2026年09月21日(優分析/產業數據中心報導)⸺ 聯光通(4903-TW)今(21)日股價攻上41.35元漲停,終場上漲9.97%,成交量約3,143張,即使公司8月營收年減超過五成,市場資金仍積極進場,反映的可能不是當期業績,而是聯光通由傳統光纖廠轉向「儲能、基礎建設與高速光通訊」的轉型題材。
 (圖片來源:優分析產業資料庫)
光纖不再是主角,系統整合占比突破九成
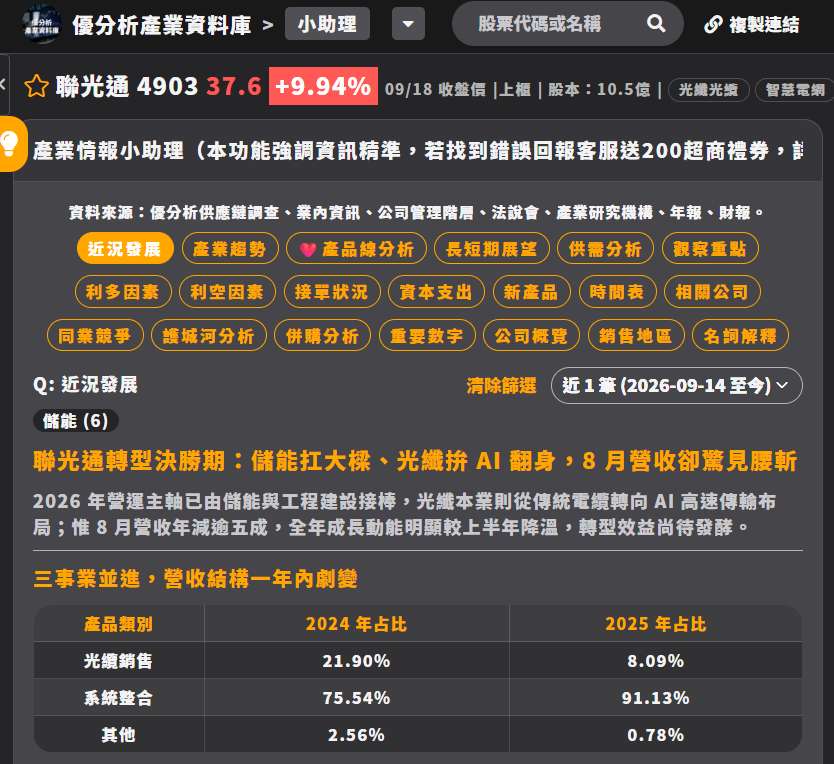
從《優分析產業資料庫》觀察,聯光通的營收結構已明顯改變。光纜銷售占比由2024年的21.9%,降至2025年的8.09%;系統整合則由75.54%提高至91.13%。
 (圖片來源:優分析產業資料庫)
換句話說,聯光通目前主要收入已不是來自傳統光纜,而是儲能、智慧電網與基礎建設工程。2025年公司合併營收13.51億元、年增64.51%,EPS由2024年的0.07元提高至1.02元,轉型效益開始反映在獲利上。
儲能扛起短期營收,三座案場第四季完工
2026年聯光通最明確的成長動能來自表後儲能。公司目前承接慶欣欣鋼鐵二期、台南易昇鋼鐵及高雄春雨等三座案場,合計儲電量30MWh,預計第四季完工,工程進度將逐月反映營收。
聯光通並斥資6,250萬元收購台鋼能源100%股權,將既有的儲能建置、能源管理及維運能力,延伸至電力開發與售電服務,補齊智慧電網布局。
因此,現階段真正支撐營運的仍是儲能與工程認列,光通訊則是下一階段的成長選擇權。
光纖拚升級,切入800G至1.6T傳輸
面對傳統光纜市場萎縮,聯光通正將產品由一般光纖轉向MPO及FAU等高速傳輸元件。
公司規劃興建光纖絲與MPO/FAU兩座新廠,MPO產線設備已進入採購階段,最快2026年底投產,鎖定800G至1.6T高速光模組需求;同時評估由外購光棒、在台自製光纖絲,提高供應鏈自主性。
不過,MPO與FAU目前仍處於建廠、合作及市場開發階段,尚未成為主要營收來源,後續仍要觀察客戶驗證、訂單取得與新產線稼動率。
8月營收腰斬,轉型效益仍待驗證
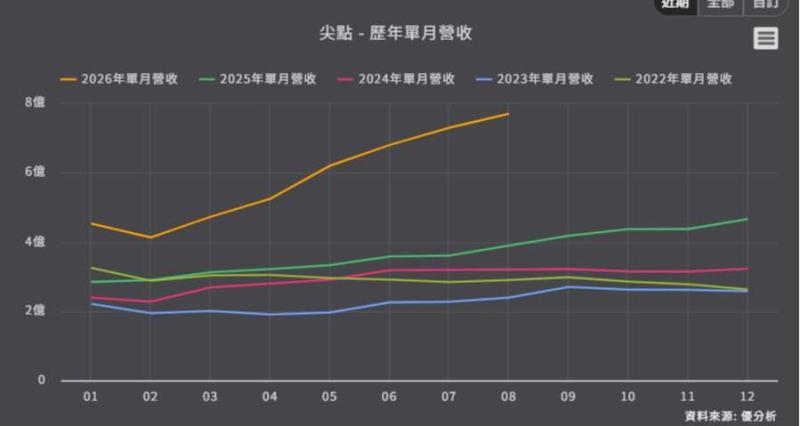
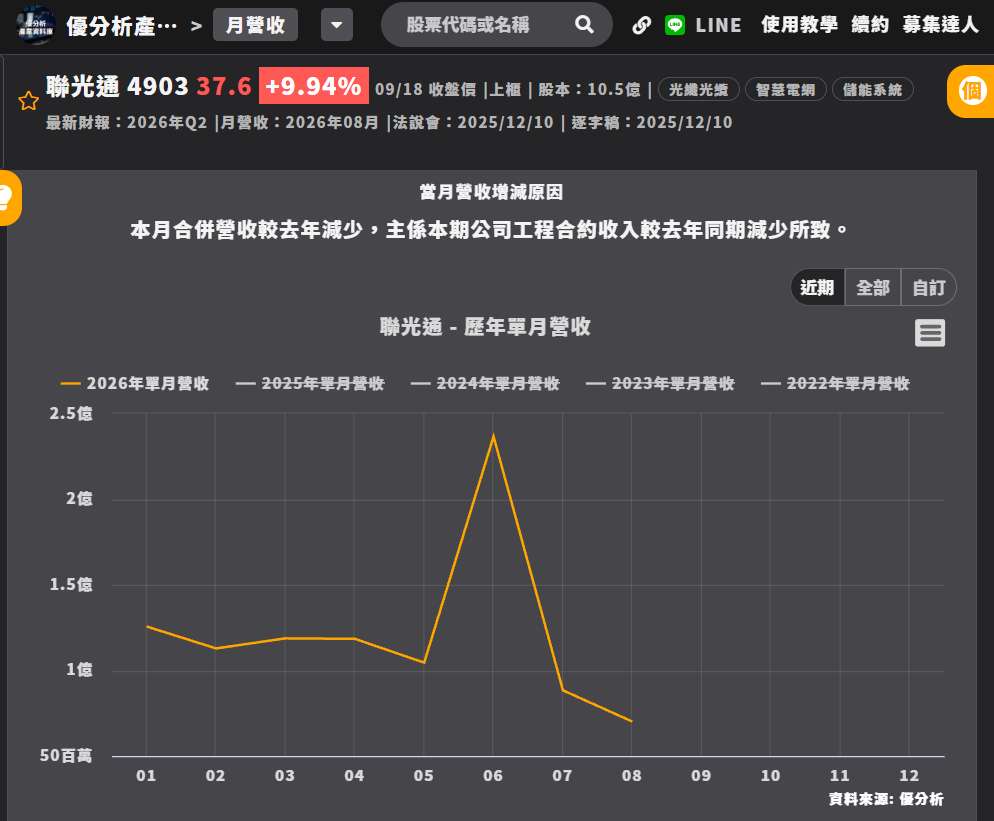
聯光通8月營收僅7,010萬元,月減20.7%、年減51.78%;前8月累計營收9.75億元,年增幅也收斂至10.52%,顯示下半年動能已較上半年降溫。
公司對2026年全年營運的說法也轉趨保守,以力拚持平向上為目標。這代表今日漲停主要反映儲能案場即將完工、收購台鋼能源,以及高速光纖新產線的未來想像,並非目前營收已經全面爆發。
聯光通短期要看第四季儲能工程能否順利認列,中期則要看MPO、FAU與光纖絲新廠能否取得實際訂單。儲能決定今年業績能否守住,AI高速傳輸布局則決定這次轉型能不能真正走得更遠。