M31陣痛期,先進製程決策與認列週期拉長
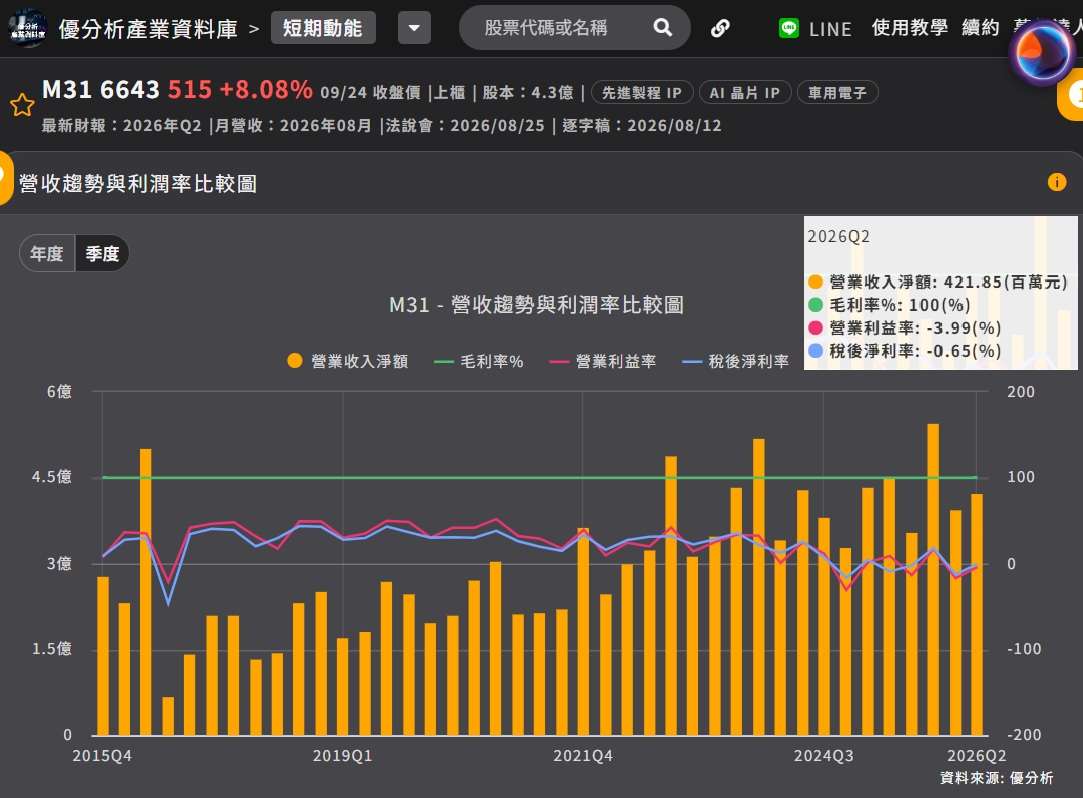
從《優分析產業資料庫》資料來看,M31(6643-TW)過往營收多來自眾多中小型專案的短期授權金,如今則加速轉向與全球大型客戶及IC設計大廠合作。雖然單一合約價值大增,但客戶在先進製程的決策週期明顯拉長,加上合約多採用里程碑分期付款,導致單季營收跳升幅度放緩。
此外,研發費用的激增是營益率轉負的直接主因。由於EDA授權費用年增逾五成,衝擊2025年下半年至2026年上半年的本業獲利。儘管管理層強調EDA費用投資已達相對高峰,並計畫於2026年簽訂長期合約以控制支出,目標將營益率帶回20%,但對照目前-4%的表現,費用控制與權利金拉升的速度能否同步,仍是營運修復的關鍵。
 (資料來源:優分析產業資料庫)
授權金vs權利金,2奈米將成為高毛利獲利槓桿
目前市場對M31評價重新定錨的關鍵,在於高毛利且具備累積性的「權利金」比重能否順利拉高。2026年第二季,M31在16奈米以下的先進製程已占授權金收入高達67.4%,且八成以上新專案集中在7奈米以下;然而,權利金占整體營收比重僅為17.8%。
這項落差代表訂單組合已經完成質變,但權利金尚未進入收成期。2026年第二季16奈米以下權利金已年增近四倍,主要受惠於3奈米客戶開始量產。隨著公司目標在2027年將權利金占比拉升至20%以上、長期朝30%邁進,權利金將成為帶動整體毛利與獲利品質回升的核心引擎。
2奈米權利金最快Q4入帳?關鍵在客戶量產與放量節奏
針對市場最關注的2奈米權利金貢獻時程,M31既有2奈米客戶已完成tape-out,終端應用為北美IC設計大廠。公司對權利金開始貢獻的時間預估,已收斂至2026年第四季至2027年第一季。
然而,從tape-out到真正認列權利金,中間仍需經過晶圓出貨、良率爬坡與終端產品上市等程序。由於權利金是跟隨客戶實際晶圓投片量按季認列,因此2026年第四季僅是「開始貢獻」的開點,真正的成長斜率取決於2027年客戶的放量速度。若客戶量產進度稍有延宕,成長動能便會順延。
此外,對照台積電等先進製程晶圓代工龍頭的產能規劃,2奈米預計於2025年下半年量產並於2026年起逐步放量,這與M31預估2026年第四季至2027年第一季開始採收2奈米權利金的時間點高度吻合,顯示其IP已緊扣晶圓廠先進製程的量產時程。
結盟信驊與Rambus推升單案價值,長線坐擁三大觀察重點
除了先進製程節點推進,M31亦透過生態系合作拉高單案合約總價(ASP)。2026年8月,信驊(5274-TW)認購M31股份並深化伺服器介面IP合作,將M31的實體層(PHY)技術直入伺服器供應鏈;同年9月,M31擴大與Rambus合作,將控制晶片(Controller)與實體層進行整包銷售,展現提升客單價的企圖心。在高速介面領域,PCIe Gen6預計於2026年8月與夥伴共同tape-out,下半年亦持續推進112G SerDes與4奈米MIPI M-PHY驗證。
2027年,投資人應密切追蹤
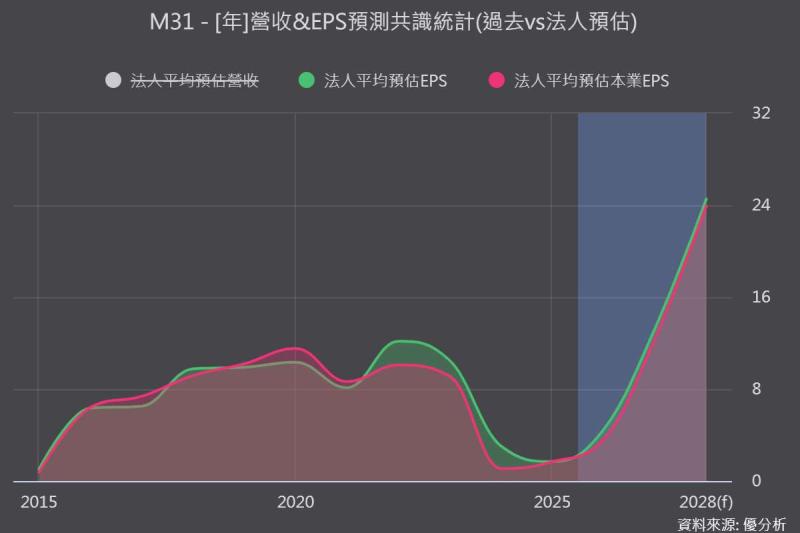
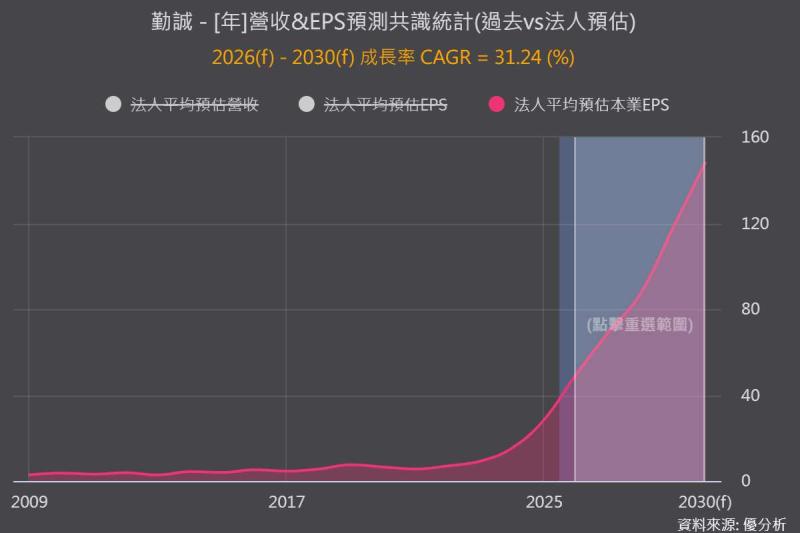
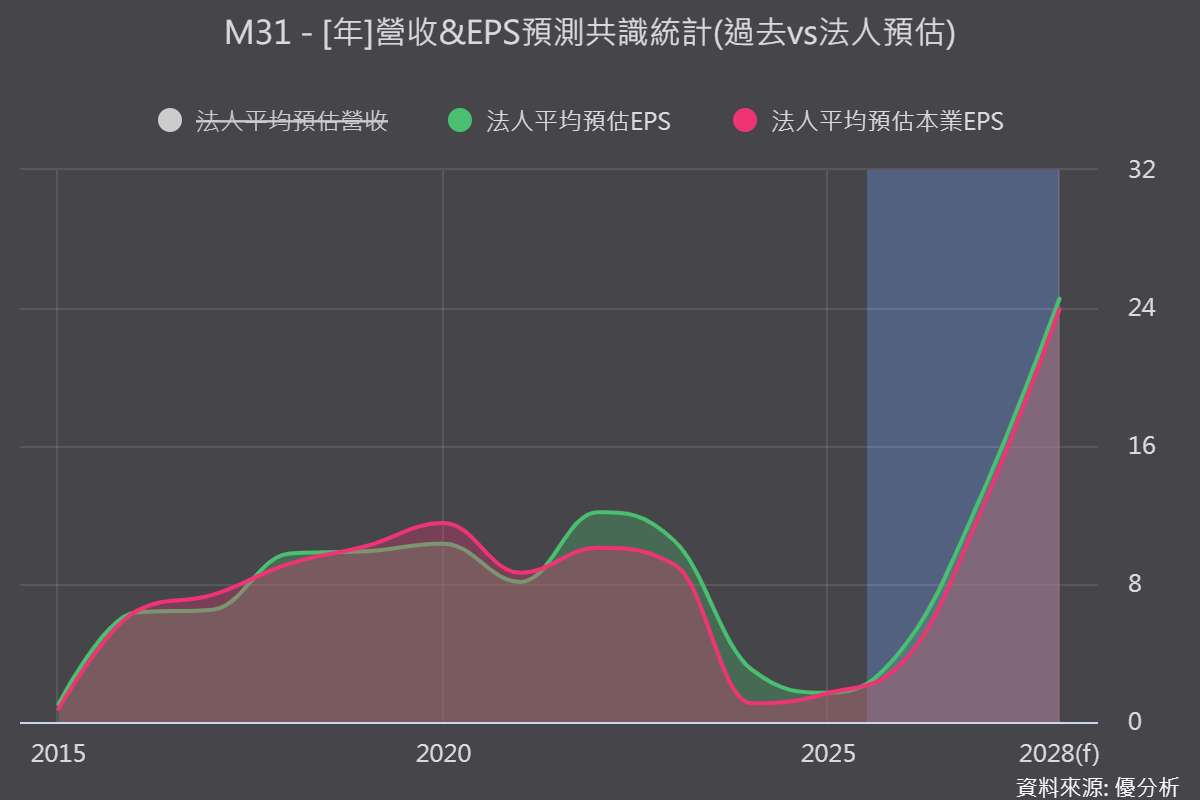
法人預估2026年營收年增約15%、2027年營收則落在15%至26.5%區間。這高達11.5個百分點的預估差距,正反映了2奈米客戶放量時點的不確定性。對於投資人而言,隨時追蹤客戶tape-out後的實際投片與認列進度,將是評估M31價值的核心關鍵。