2026年09月29日(優分析/產業數據中心報導)⸺ 搭上全球具身智慧(Embodied AI)與人形機器人浪潮,網通 IC 設計廠聯傑(3094-TW)近期成為市場熱議焦點。受惠於低基期與自動化專案拉貨,聯傑 7 月營收繳出年增 32.13% 的亮眼成績,上半年營運亦呈現顯著復甦。然而,在市場一片「機器人概念」的追捧聲中,這家老牌乙太網路晶片廠,究竟憑藉什麼技術卡位最夯的具身 AI 賽道?背後的獲利結構與真實發酵時程又是如何?
營益率暴衝的真相是「規模經濟」,非產品漲價
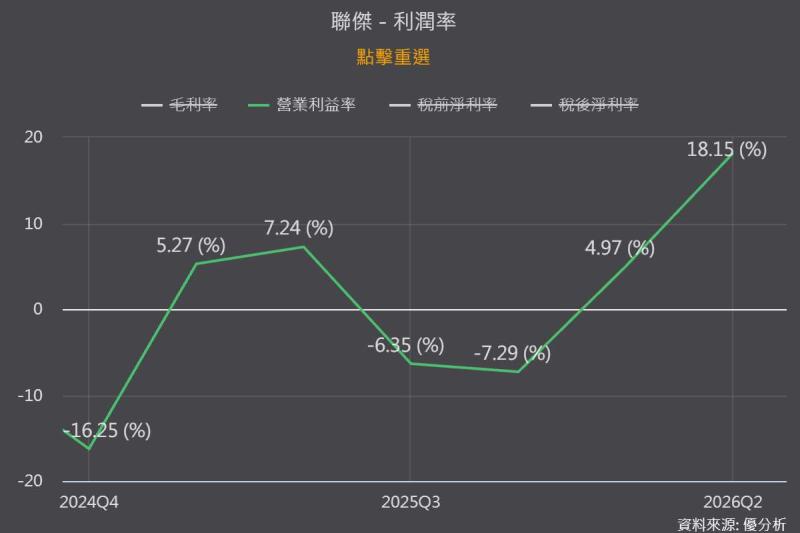
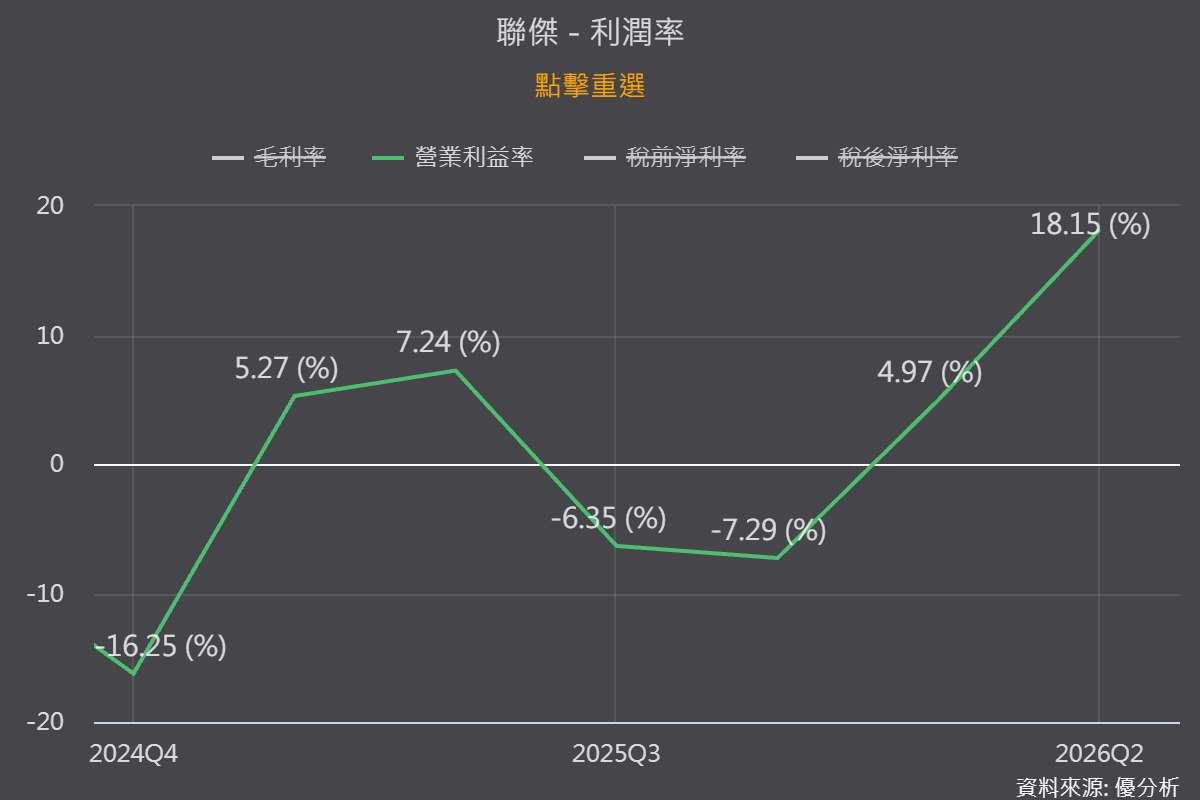
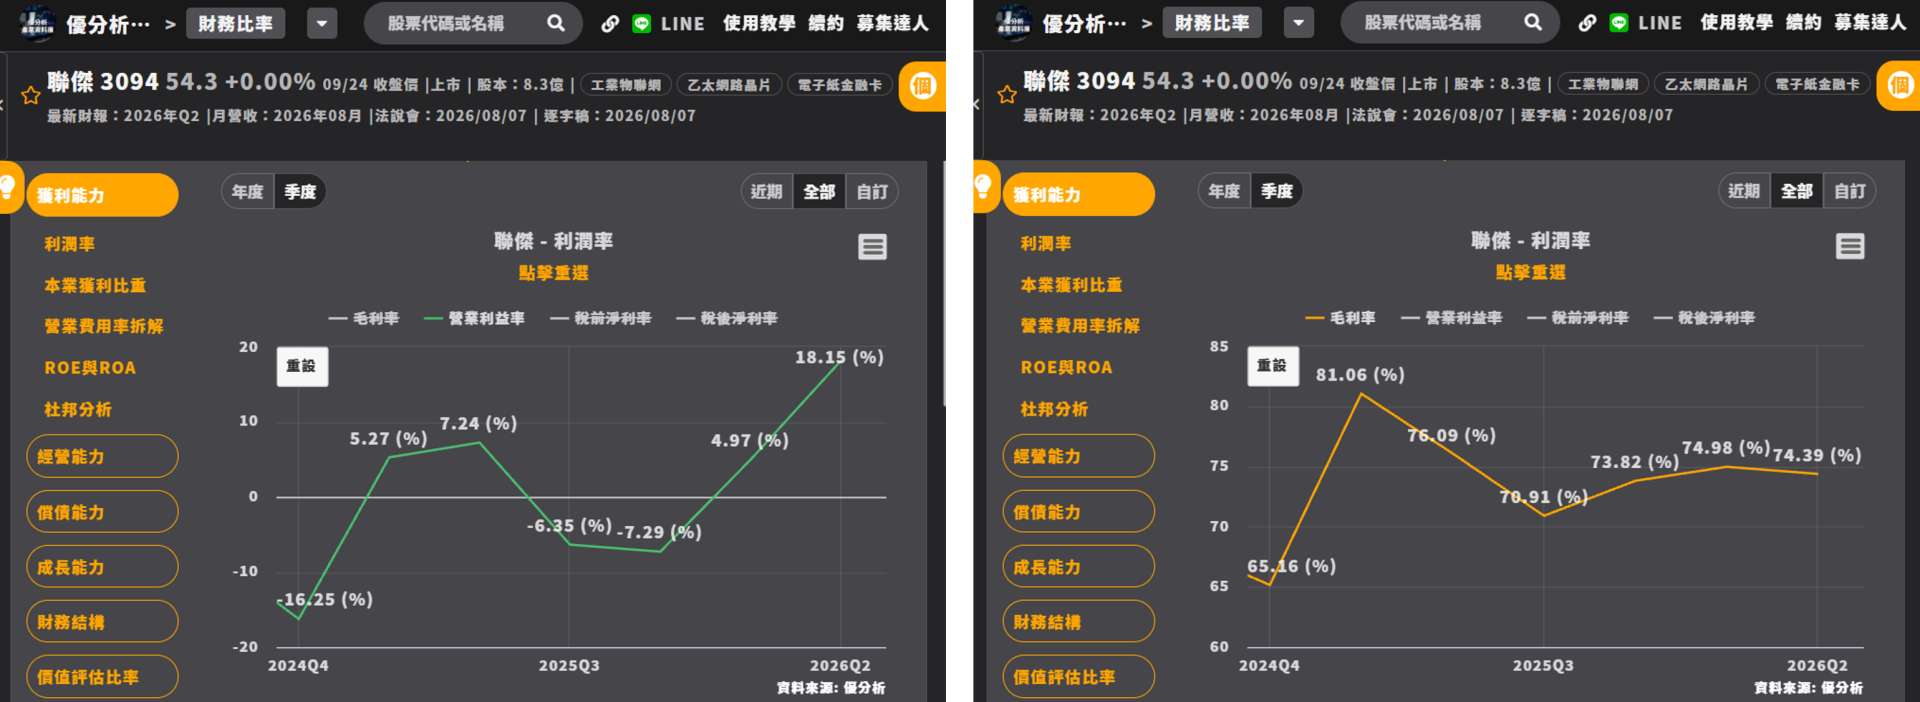
從《優分析產業資料庫》攤開聯傑 2026 年上半年的成績單,營收年增 12.5%,營業利益率更衝上 12.54%,較去年同期大幅增加 6.33 個百分點;然而,毛利率約 74%,較去年同期下滑 4.5 個百分點。這組「營益率大升、毛利率微降」的背離走勢,正是解讀聯傑營運轉折的關鍵。
 (圖片來源:優分析產業資料庫)
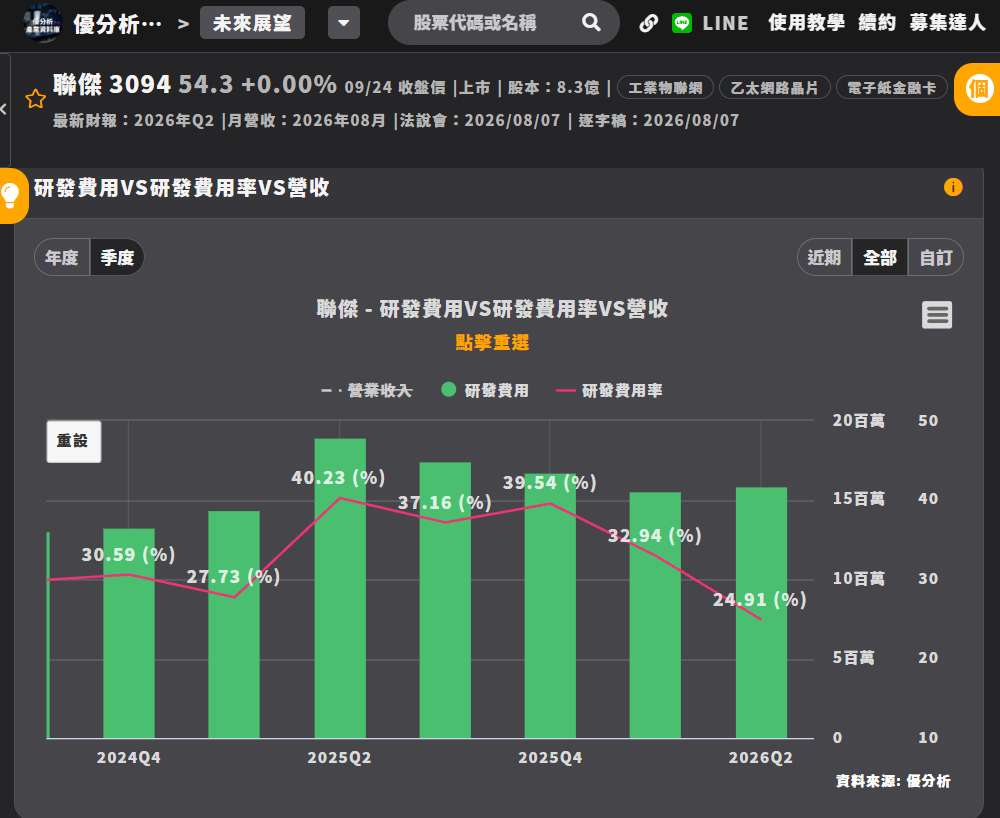
深入拆解費用結構可發現,聯傑 2026 年第二季的研發費用為 1,586 萬元,低於 2025 年同期的 1,891 萬元,研發費用率卻從 40.23% 驟降至 24.91%。換言之,營益率的倍數跳升,主要歸功於營收規模放大後「研發費用被攤薄」,而非晶片漲價或產品世代交替帶來的暴利。此外,第二季營業利益為 1,155 萬元,但業外收益卻高達 1,778 萬元,推升單季稅後淨利率衝上 41.95%,本業回溫固然屬實,但業外挹注的力道同樣不容忽視。
 (圖片來源:優分析產業資料庫)
至於外界擔憂的毛利率下滑,實為回歸常態。2025 年第一季毛利率衝上 81.06%,是疫後缺料高價的特殊情況;隨著中國國產晶片與微芯科技(Microchip)競價常態化,聯傑毛利率在 2025 年下半年落底(72.4%)後,2026 上半年已回升至 74.7%,顯示毛利水準已走出低谷、確立築底防線。
搶攻具身 AI 的殺手鐧:不是拚速度,而是「幫客戶省軟體成本」
聯傑能從傳統工業乙太網路與電子紙驅動 IC,跨足當前最火熱的機器人領域,核心武器是一顆鎖定工業 4.0 的 10BASE-T1S PMD 晶片。
對比 2025 年年報僅將其列為開發中方向,2026 年該產品已正式邁入「商品化前夕」。聯傑採取純硬體 PMD 架構,主打 Pin-to-Pin 無縫接軌。這項設計的真正殺傷力在於**「降低轉換成本」**——對工控與機器人客戶而言,更換通訊晶片最昂貴的往往不是晶片單價,而是重新編寫軟體與龐大的系統驗證工程;聯傑讓客戶幾乎不需更動軟體架構即可替換,大大縮短了導入時程。
目前該晶片內部測試節點已突破 250 個,遠超標準規範,預計將於 2026 年下半年正式進入 Tape-out(設計定案)階段。聯傑已將目標應用場景具體鎖定在:
-
工業 4.0 自動化與智慧工廠升級
-
協作型機器人(Cobot)、AMR/AGV 自主移動機器人
-
具身 AI 與人形機器人
-
未來伺機切入車載市場
聯傑捨棄進入門檻較低的消費性機器人,選擇從規格嚴苛、認證期長但黏著度極高的工業級具身 AI 切入,展現出明確的產品升級野心。
題材跳級之後:投資人該留意的兩大現實與隱憂
儘管「工業機器人+具身 AI」的題材吸睛,但優分析 AI Insight 提醒,技術定位合理並不等於營收立刻放量,市場仍須保持理性檢視兩大訊號:
第一、營收實質貢獻恐落於 2027~2028 年:10BASE-T1S 預計 2026 下半年 Tape-out,從樣品產出到工業與機器人客戶完成驗證、取得 Design-in,通常需要一年以上時間,加上人形機器人目前全球出貨規模尚處於起步階段,短期內難以爆發性反映在財報上。
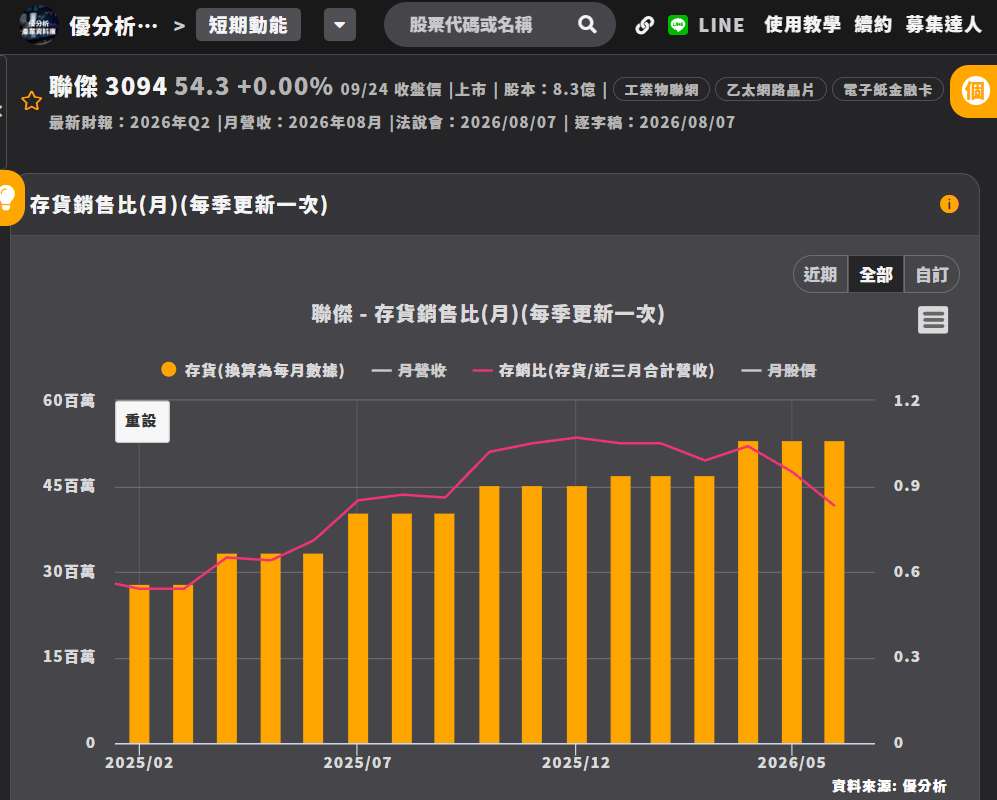
第二、存貨水位翻倍的警訊:聯傑 2026 年第二季存貨達 5,291 萬元,較 2025 年首季的 2,777 萬元幾近翻倍,存銷比亦從 0.54 倍攀升至 0.83 倍。存貨攀升究竟是為下半年新案積極備料,抑或是既有客戶拉貨動能放緩?將是接下來觀察月營收是否能擺脫單月波動、邁向「線性穩定增長」的重要指標。
 (圖片來源:優分析產業資料庫)
整體而言,聯傑透過費用控制與規模效應,已在 2026 年迎來基本面回溫;而 10BASE-T1S 的純硬體優勢,更為其拿下了進軍具身 AI 的門票。隨著下半年 Tape-out 關鍵進展即將揭曉,這顆低調卡位工業神經網絡的小晶片,能否在巨頭環伺的市場中突圍,正考驗著市場的耐心與眼光。