2026年09月29日(優分析/產業數據中心報導)⸺ 面對本業遭受記憶體缺貨與夏普關廠的雙重夾擊,觸控模組大廠 GIS-KY(6456-TW)非但沒有縮減開支,反而掀起一場激進的資本支出轉型戰。最新董事會核准通過,將 2026 年資本支出由年初預估的 50~60 億元,一舉大幅上修至 80 億元以上,一年內兩度調升投資規模。其中,光通訊相關投資更從原定的 13 億元暴增至 40~50 億元,占比過半,宣示 GIS-KY 全面轉向高階光通訊雷射封裝的決心。
資本支出一年兩度調高 逾半資金湧向「雷射光源封裝」
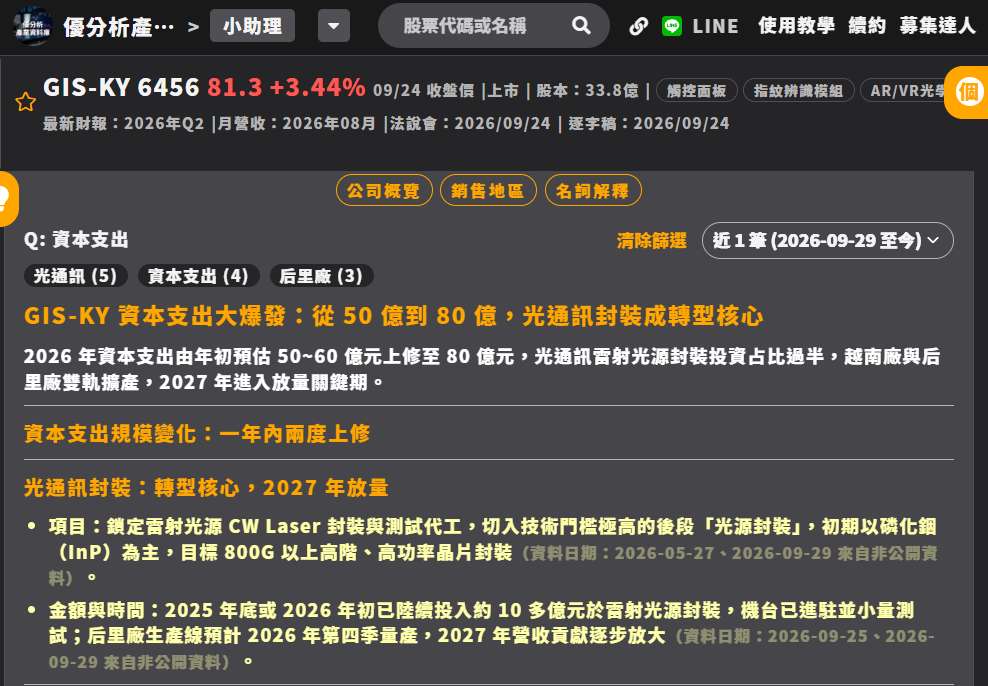
GIS-KY 本次資本支出的調升幅度令市場側目。相較於過去著重在平板與筆電等消費性電子產能的維護與擴充,這次暴增的 30 億元差額,幾近全數鎖定在門檻極高的「光通訊後段封裝」。
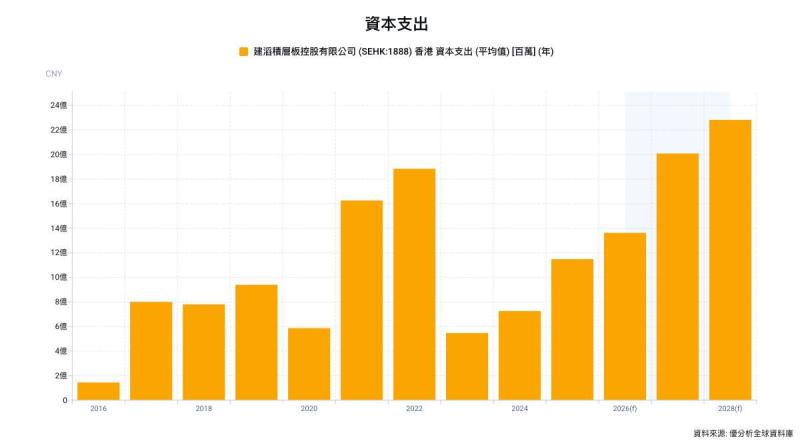
據了解,光通訊專案總投資金額已從原規劃的 13 億元,倍數暴增至 40~50 億元,佔整體資本支出過半。自 2025 年底起,GIS-KY 已陸續砸下十多億元採購設備並進駐廠房進行調校,如今再獲董事會重金加碼,資金主要用於台灣后里廠與越南廠的「雙軌擴產」,顯見新業務的建置與驗證速度遠快於原先預期。
 (圖片來源:優分析產業資料庫)
切入 800G 以上高階代工 后里廠提前於 Q4 量產
外界高度關注,這筆龐大的資本支出究竟買了什麼未來?技術定位上,GIS-KY 並非投入門檻複雜的完整 CPO(共同封裝光學元件)模組整合,而是精準卡位技術壁壘極高的**「連續波雷射(CW Laser)光源封裝與測試代工」**。
該業務初期以磷化銦(InP)材料為主,直接鎖定國際一線雷射晶片大廠,瞄準 AI 伺服器與高速運算所需的 800G 以上高階、高功率晶片應用。目前后里廠光通訊生產線的小量試產與良率調校進度順利,量產時程已提前鎖定於 2026 年第四季,並預計在 2027 年全面放量,成為支撐下一階段營運的核心大動脈。
本業短線遇亂流 2027 迎來新舊業務接棒關鍵期
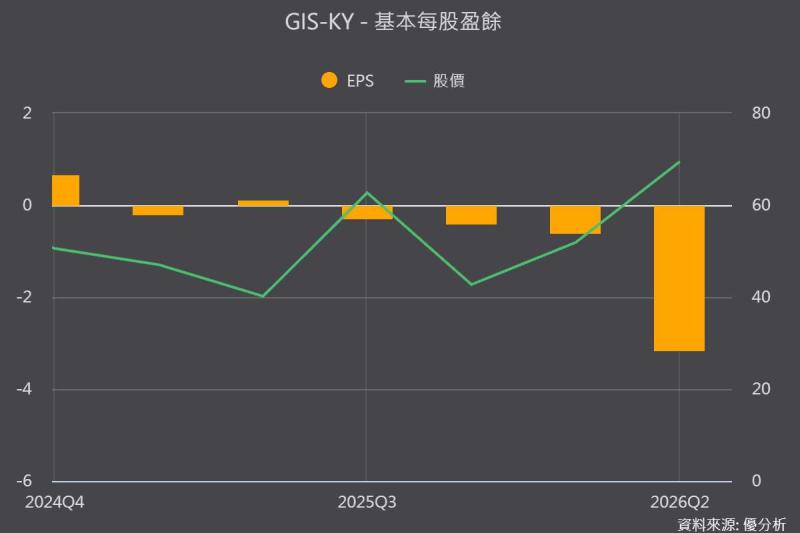
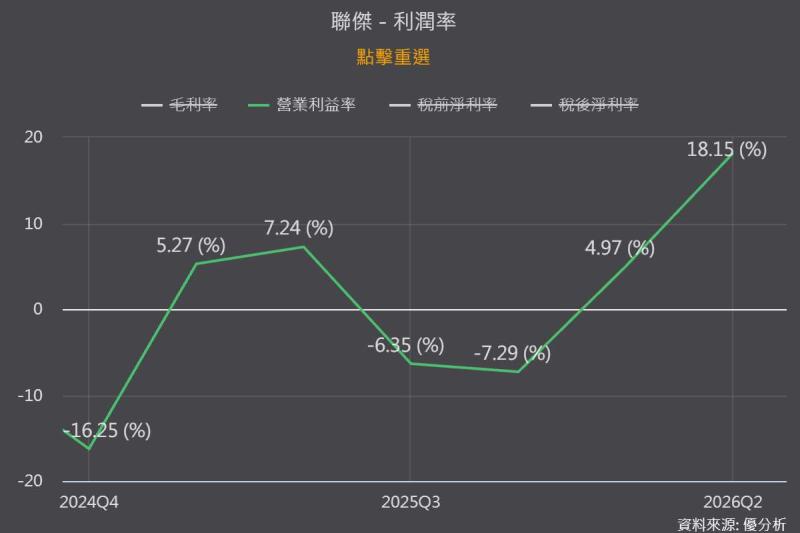
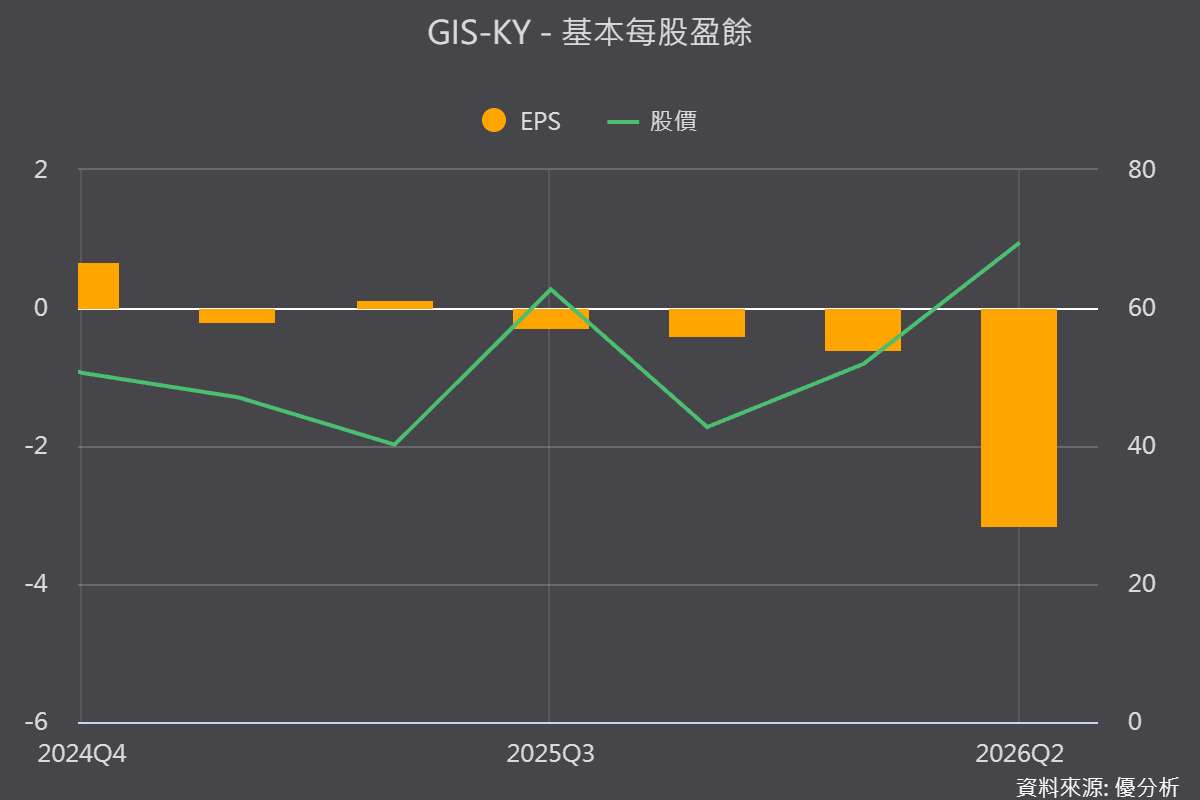
這場高達 80 億元的資本支出豪賭,背後反映的是 GIS-KY 走出傳統顯示器紅海的迫切性。2026 年受到關鍵零組件記憶體大缺貨,加上主要客戶夏普面板廠關閉的衝擊,GIS-KY 營收面臨腰斬、毛利率探底的嚴峻挑戰。儘管下半年營運有望受惠旺季而逐季回溫(第三季優於第二季、第四季續揚),但法人預期 2026 全年營收仍難逃雙位數年衰退的陰霾。
然而,「最壞的時代也是轉型的起點」。GIS-KY 在營運谷底大舉拉高資本支出,展現出不惜犧牲短期獲利、加速完成戰略轉身的企圖心。市場評估,隨著后里廠年底投產,2026 年將是「本業落底、新產能就位」的築底期;進入 2027 年後,這筆 80 億元資本支出催生出的高毛利光通訊封裝新業務能否如期放量接棒,將是決定 GIS-KY 評價能否迎來價值重估(Re-rating)的終極分水嶺。