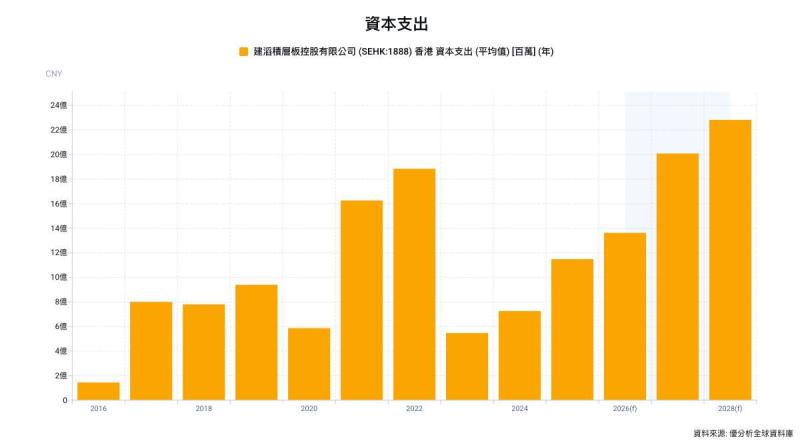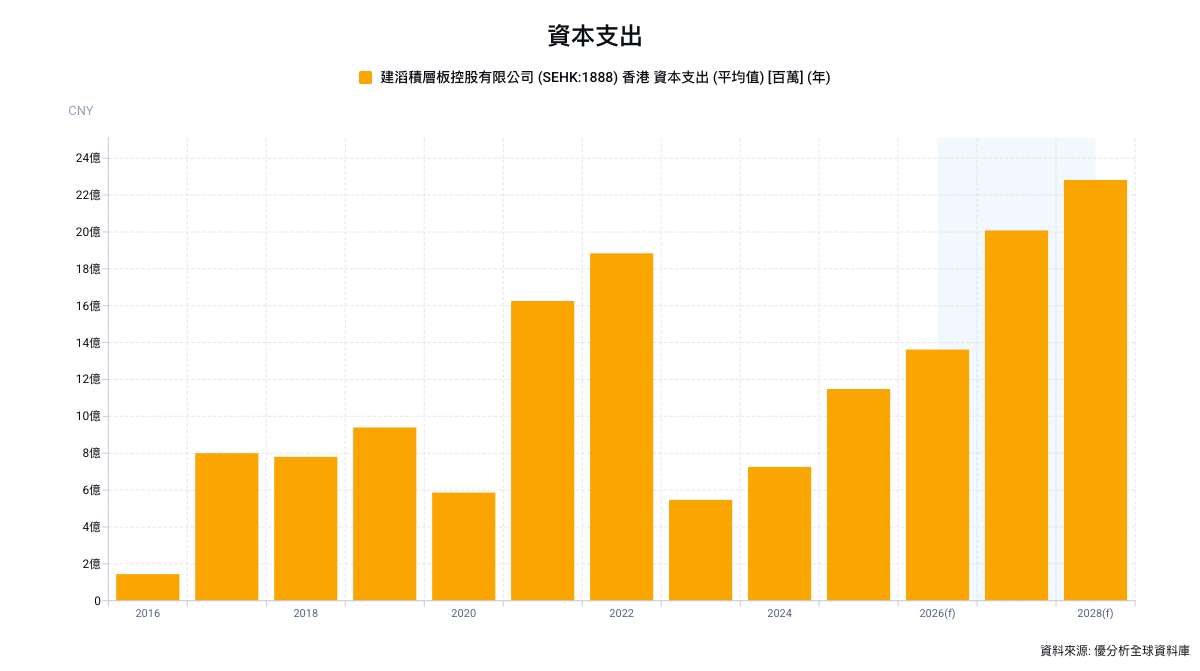
2026年09月29日(優分析/產業數據中心報導)⸺ AI伺服器帶動高階銅箔基板(CCL)需求增加,但目前限制供給的已不只是CCL廠本身的壓合產能,上游低介電玻纖布、超薄電子布與低粗糙度銅箔也成為擴產能否落地的關鍵。建滔積層板(1888-HK)正把擴產範圍往上游延伸,低介電玻纖紗布新產線預計從2026年下半年陸續投產,RTF、HVLP高速銅箔則規畫2027年中加入供給。
這代表高階CCL目前面臨的材料吃緊,最快要到2026年下半年才會陸續看到新增供給,較完整的新增產能則集中在2027年。
建滔原本就具有銅箔、玻纖布到CCL的垂直整合能力,這一輪擴產則進一步往AI伺服器需要的高階材料延伸。公司2025年已點火第一條年產500噸低介電玻纖紗產線,2026至2027年規畫再增加11條產線,產品涵蓋低介電一代(LDK)、低介電二代(LDK2)、低熱膨脹係數(LCTE)及石英纖維(Q)等材料。
其中,第5至第8線目前規畫於2026年下半年投產,第9至第12線則預計2027年上半年投產。若以每條設計年產能500噸計算,12條產線全部完成後,低介電特種玻纖紗設計產能合計約6,000噸/年。
這些材料的重要性在於,AI伺服器PCB往M8、M9甚至更高階材料升級後,訊號傳輸速度愈高,對玻纖布的介電常數、熱膨脹係數及材料均勻性的要求也愈高。因此,即使CCL廠增加壓合設備,如果上游符合規格的低介電紗布沒有同步增加,新增設備也不一定能立即轉化為高階CCL有效產能。
除了低介電材料,建滔也同步增加一般電子玻纖紗與電子布供給。韶關新產線規畫年產7萬噸電子玻璃纖維紗及9,600萬米電子玻纖布,原規畫2026年7月底點火。這部分雖不是全部供應高階AI產品,但在AI需求增加、部分既有設備轉做超薄與極薄布後,也有助增加整體電子布供給。
另一個值得注意的時間點則落在銅箔。
建滔規畫在廣東開平新增年產2.1萬噸銅箔產能,產品以高頻高速使用的RTF與HVLP低粗糙度銅箔為主,預計2027年中投產。公司目前已開發AI伺服器使用的HVLP3銅箔,以及IC封裝載板使用的超薄VLP銅箔。
換句話說,建滔這一輪並不是單獨增加CCL,而是把高階CCL需要的兩項關鍵上游材料一起往前推。
從時間表來看,第一波新增供給落在2026年下半年,包括低介電玻纖紗第5至第8線,以及韶關一般電子紗布產能;2027年上半年再加入第9至第12條低介電產線,到了2027年中,開平2.1萬噸RTF、HVLP銅箔產能才預計接棒。
因此,2027年可能成為觀察高階CCL供需變化的重要年份。
目前高階CCL供給吃緊,並不是只要CCL廠增加設備就能解決。低介電玻纖布、HVLP銅箔都必須通過產品認證,新增設備投產後還要經過良率及稼動率爬坡。但供給方向已經開始變得清楚:2026年下半年先增加玻纖紗布,2027年上半年繼續增加低介電材料,2027年中再加入2.1萬噸高速銅箔。
對高階CCL市場而言,真正值得追蹤的已不只是誰還在擴產,而是這批上游材料何時完成投產、認證與良率爬坡。若時程順利,2027年下半年開始,建滔從低介電玻纖紗布、RTF/HVLP銅箔到CCL的高階材料供應能力將比現在完整,也可能成為高階CCL供給增加的新變數。