2026年09月24日(優分析/產業數據中心報導)⸺ 2026 年,台灣封測產業幾乎全面復甦。
AI 晶片測試、記憶體、先進封裝、光通訊需求一起往上,帶動多數封測公司的營收與毛利率同步改善。
而且市場預期 2027年,產業可能進入一個價、量都有成長的階段。
我們整理台灣 24 家封測公司的營運表現,其中有完整 2025~2027 年營收與毛利率預估資料的,共有 11 家。
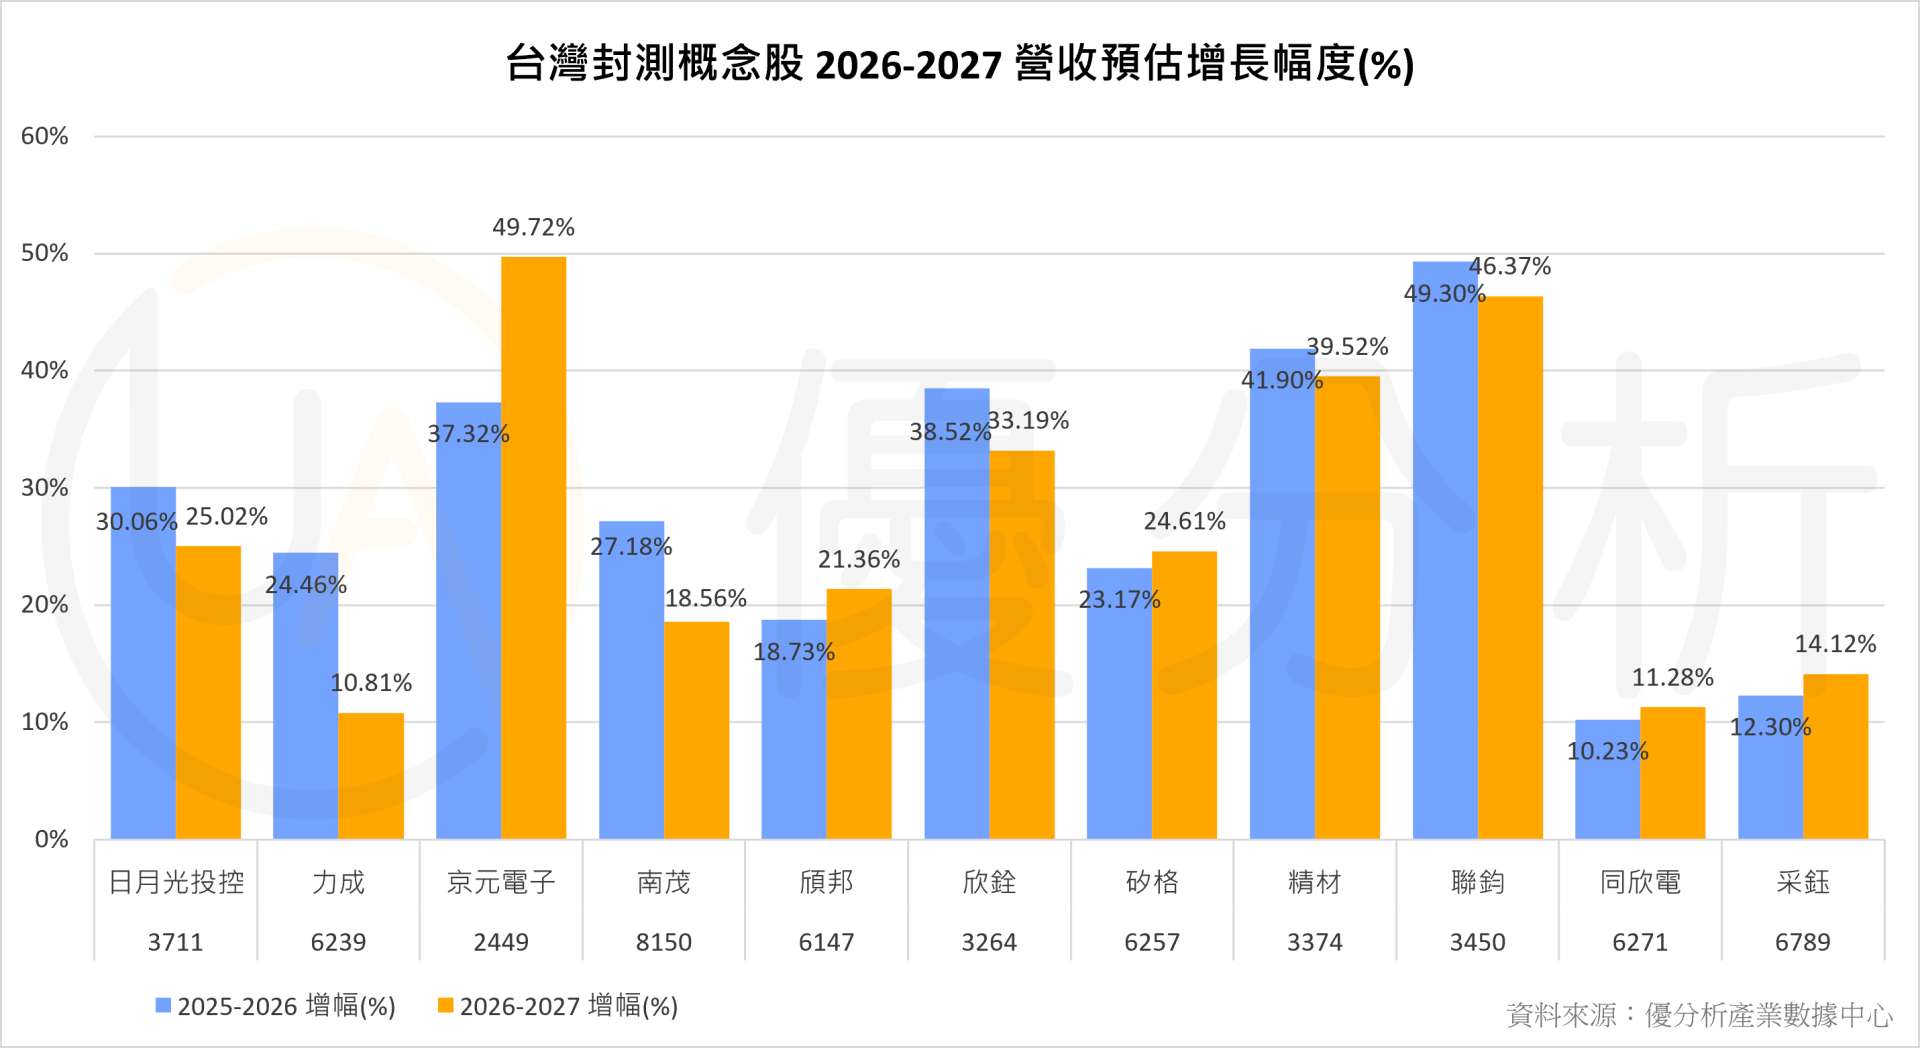
從上圖可以看到,這 11 家公司到了 2027 年,營收預估全部繼續成長。
所以至少從現在的預期來看,2027 年的需求延續性並沒有問題。
真正有意思的地方,是毛利率。
從下圖可以看到,2026 年幾乎所有公司的毛利率都在明顯改善。
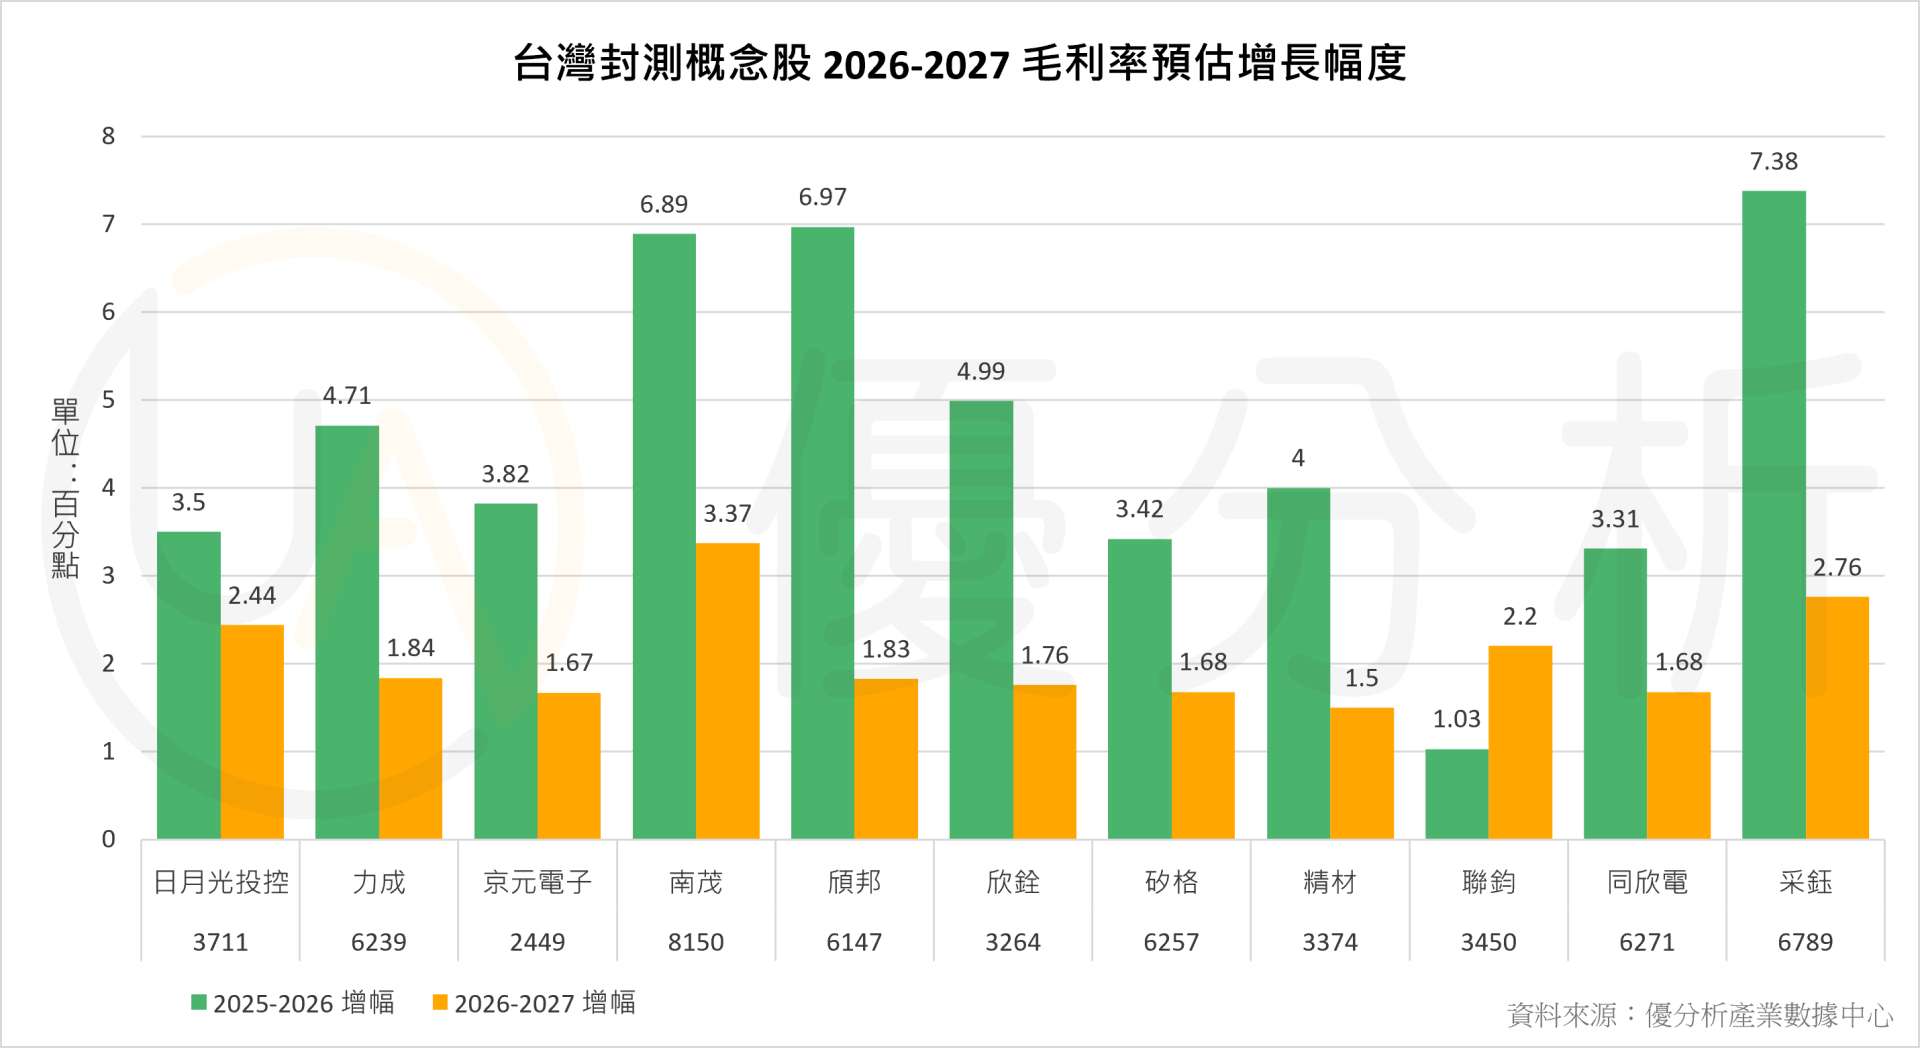
像頎邦,2025 到 2026 年毛利率預計增加 6.97 個百分點;采鈺增加 7.38 個百分點;南茂也增加了 6.89 個百分點。
為什麼?
答案就是稼動率。
這背後其實反映的是封測產業正在進入另一個階段。
2026 年封測大好,先吃的是「舊產能稼動率回升」
2026 年封測產業最大的故事,是需求回來。
AI 晶片測試、記憶體、先進封裝、光通訊需求同時往上,訂單增加之後,原本既有的設備被填得更滿。
而封測本質上是高固定成本產業。
不論是晶片測試、記憶體封裝,還是先進封裝,都必須先投入大量設備、無塵室與廠房。
設備一旦完成交貨,折舊就會進入製造成本。
所以 2026 年封測產業大好,其中一個原因就是,
營收增加時,如果增加的是既有設備的稼動率,毛利率通常會改善得非常快。
因為原本就存在的折舊,被更多營收分攤掉了。
2027 年開始不一樣?
但接下來的 2027 年,問題開始改變。
前一輪景氣回升之後,各家公司開始擴產。
而從擴產時程來看,2027 年正好是大量新設備、新產能陸續落地的一年。
這時候成本結構就會開始改變。
新設備一進來,新的折舊也跟著進來。
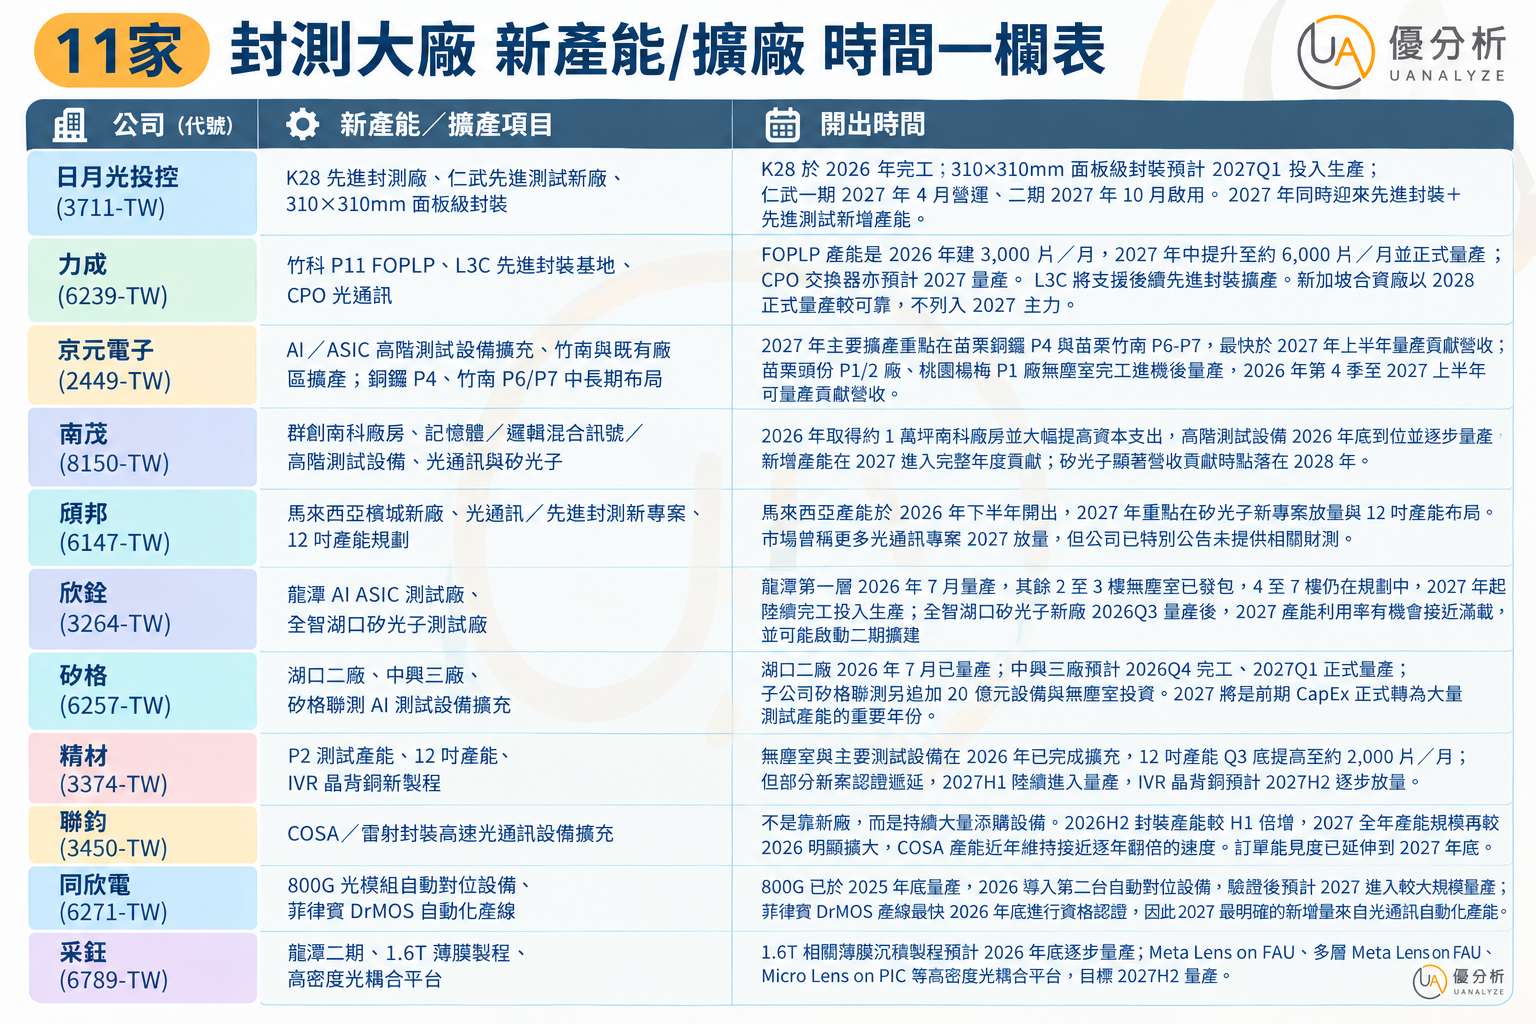
代表產業開始從「舊設備提高稼動率」走向「新設備開始折舊」。
兩個階段對毛利率的意義完全不同。
當設備陸續投入生產之後,新的折舊也會跟著進入製造成本。
毛利率當然還有機會上升,只是改善速度很難像前一年那麼快。
這正是接下來封測產業最值得觀察的地方。
當然折舊未必是唯一原因,但隨著大量新增設備陸續開出,折舊對毛利率的影響,會比 2026 年更重要。
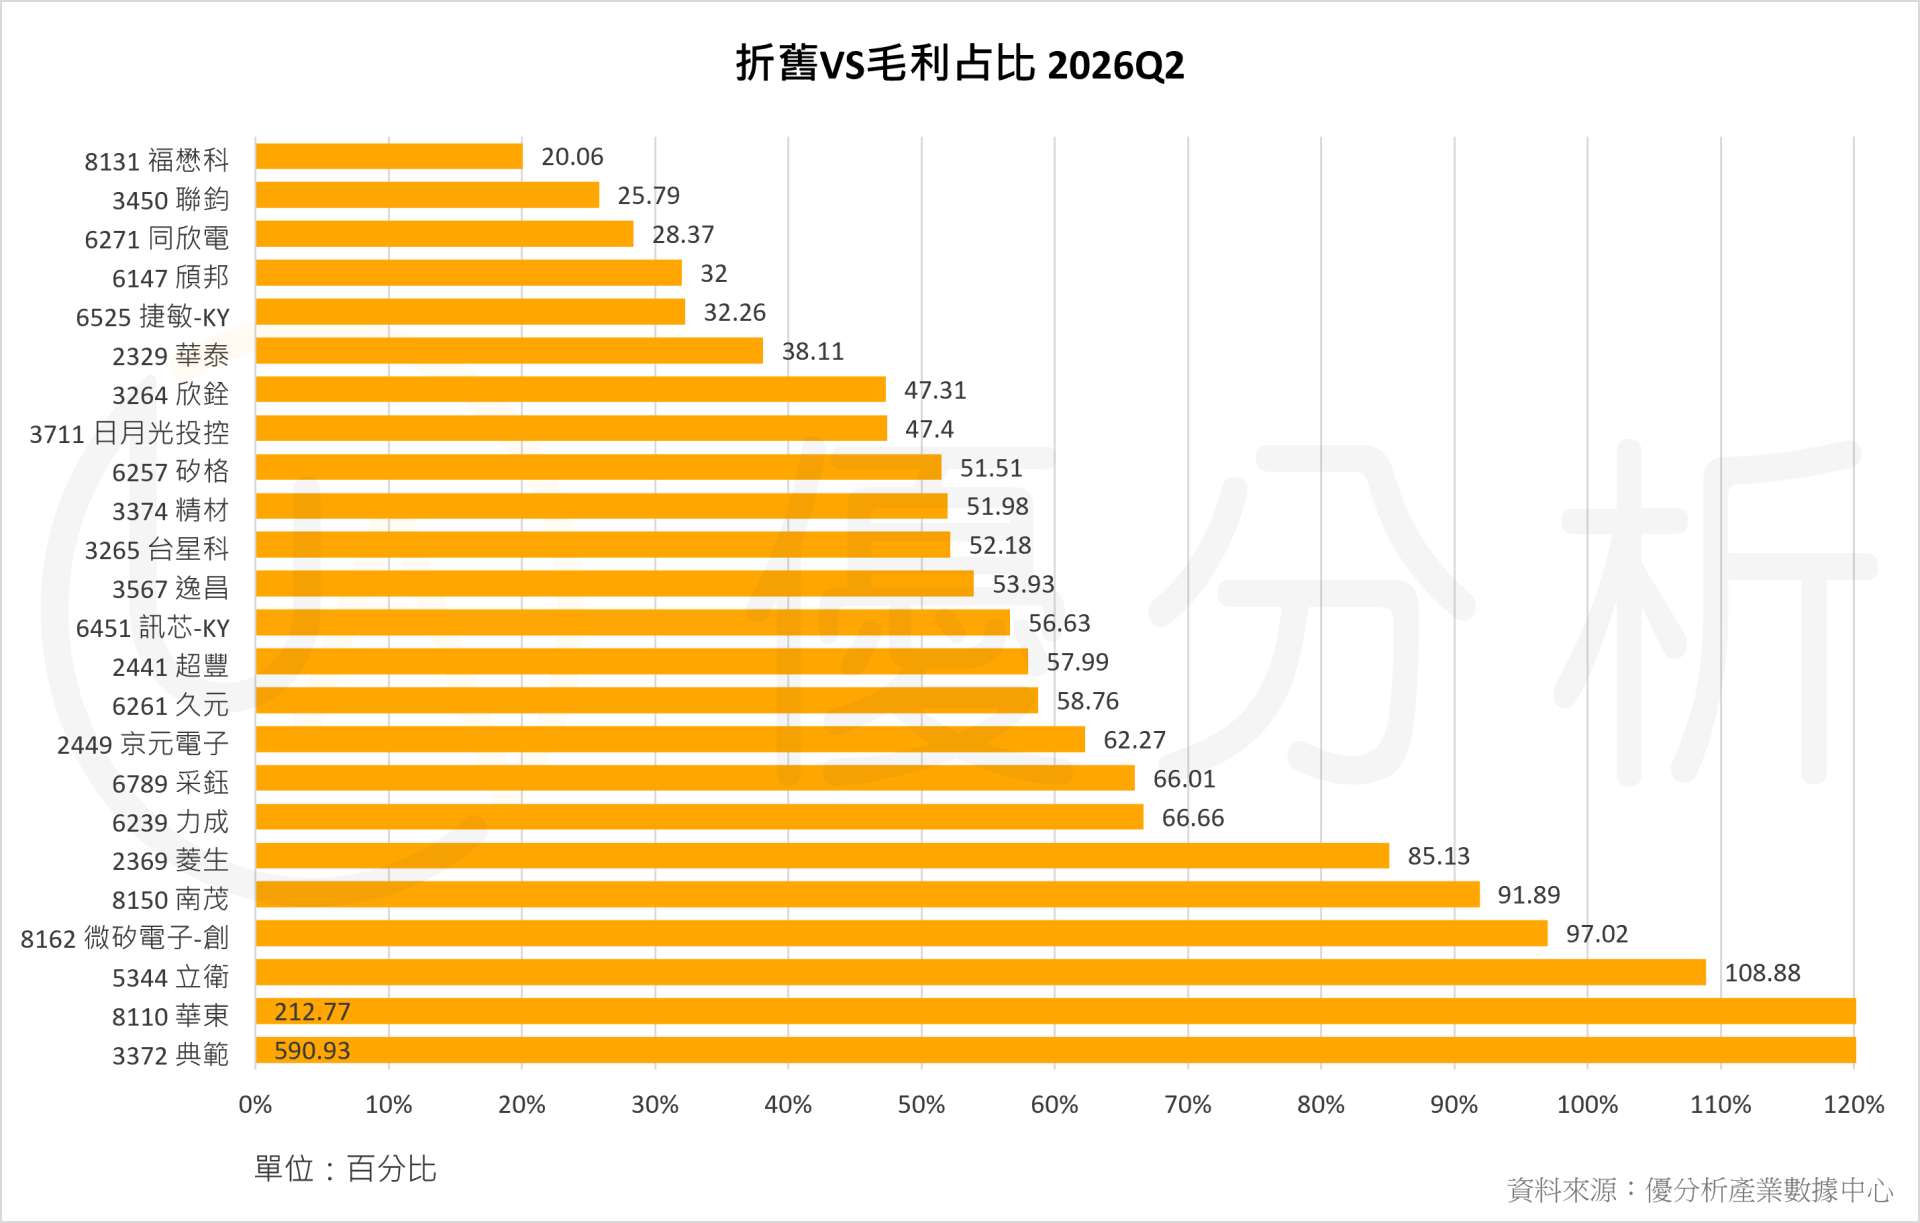
2026 年第二季,如果把折舊金額拿來跟毛利相比,聯鈞 25.79%,相對偏低。
其他包含京元電子約 62.27%、力成約 66.66%,南茂甚至達到 91.89%。
也就是說,目前能創造的毛利,這些公司的設備固定成本規模相對比較重。
像京元電子這類邏輯測試公司,要增加營收,很大程度必須增加昂貴的測試機台、Handler、無塵室與相關廠務設備。
量要增加,設備通常就得跟著增加。
因此營收成長與資本支出之間的連動非常強。
因為他是:增加測試機台 → 增加可出售的測試時數 → 增加營收。
AI 晶片測試當然可以因為測試時間拉長、測試難度提高而提高價值,但核心經濟模型仍然很吃:設備數量、機台時數與稼動率。
影片示範案例:聯鈞(3450-TW)
聯鈞主要做的是雷射晶片封裝、COSA 與光模組相關製程。
更重要的是,它的營收成長並不完全來自「多裝幾台設備、多做幾顆」。
還有一部分來自,產品本身往更高規格升級。
大家都知道光通訊正在從 400G 往 800G、1.6T 升級。
雷射晶片的功率,也從過去約 70mW 往 400mW 的高功率產品走。
規格越高,封裝難度、散熱要求與製程門檻也越高。
這就是聯鈞跟一般測試廠非常不一樣的地方。
測試業的收入,核心仍比較接近「提供設備與測試服務的價值」。
聯鈞的 COSA 則會隨著雷射規格升級,讓封裝本身的技術含量與製程價值一起提高。
營收成長受限設備交貨節奏
然後還有一個很重要的點就是,2026 年聯鈞營收預估年增約 49.3%,已經是 11 家裡成長最快的。
但它其實還沒有把需求完全吃下來。
公司目前真正遇到的問題,反而是:設備商交不出設備。
因為設備供應商已經超過負荷,新機只能逐月分批交貨。
某種程度上,這反而讓它的新增固定成本也是逐步進來。
所以這感覺就像,別人成長幅度最大的是在 2026 年,而聯鈞因為受限設備交付速度,反而成長在後面。
加上他是 AI 光通訊最缺的「雷射光源封裝」。
預計的放量時間,還在後面!
產能大量開出,關注點開始改變
整體來看,2026 年封測產業最大的紅利,是舊設備稼動率提高。
需求回來了,但新的折舊還沒有完全進來。
所以更多營收去分攤原本的固定成本,毛利率自然快速上升。
2027 年開始,要同時面對「新設備折舊增加」。
新設備開始陸續投入,新折舊也開始進入成本,這是確定會發生的事!
而比較不確定的,是訂單到底能不能把新增設備填滿?
這也是公司的營收、毛利率與 EPS 開始明顯分化的時候。
持續追蹤這些潛在變數與市場動態,才能更全面地評估公司長期發展潛力。