2026年09月16日(優分析/產業數據中心報導)⸺ ASIC設計服務大廠創意(3443-TW)今(16)日股價反彈,盤中最高來到6,295元,重新站回6,200元關卡,除了昨日重挫後的低接買盤,也讓市場重新聚焦創意今年營收翻倍,以及下一代雙晶粒CPU專案的成長潛力。
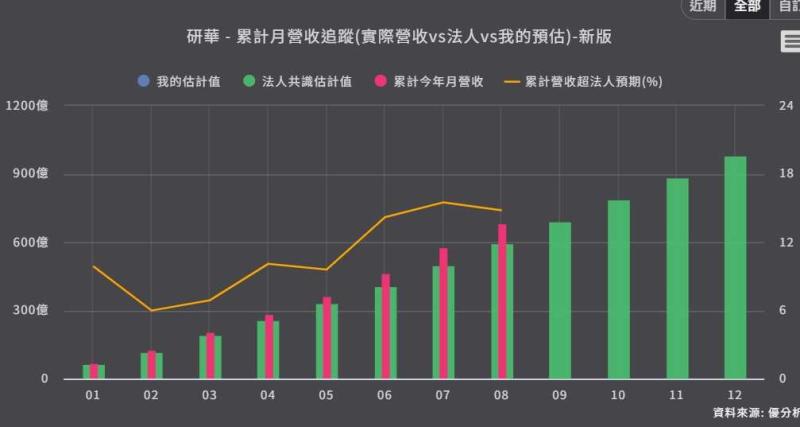
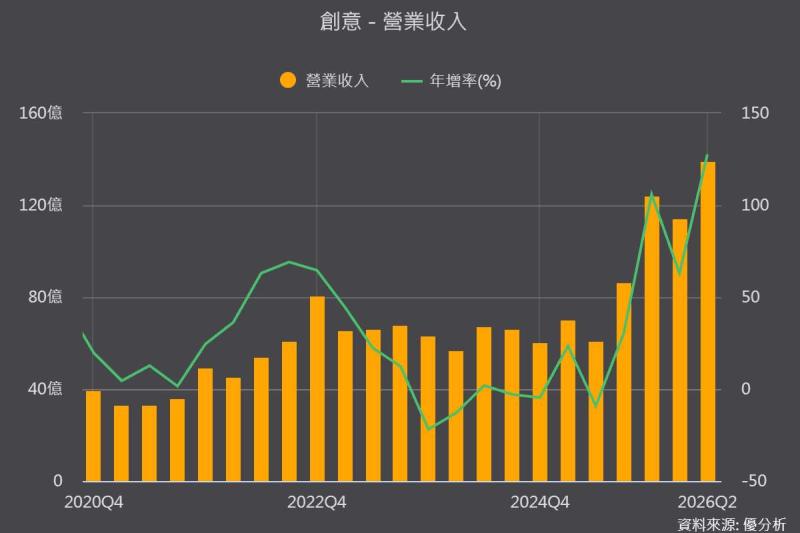
創意8月營收58.4億元,月增1.2%、年增111%,連續第三個月改寫單月歷史新高;累計前8月營收369.54億元、年增103.8%,成長幅度已超過一倍。
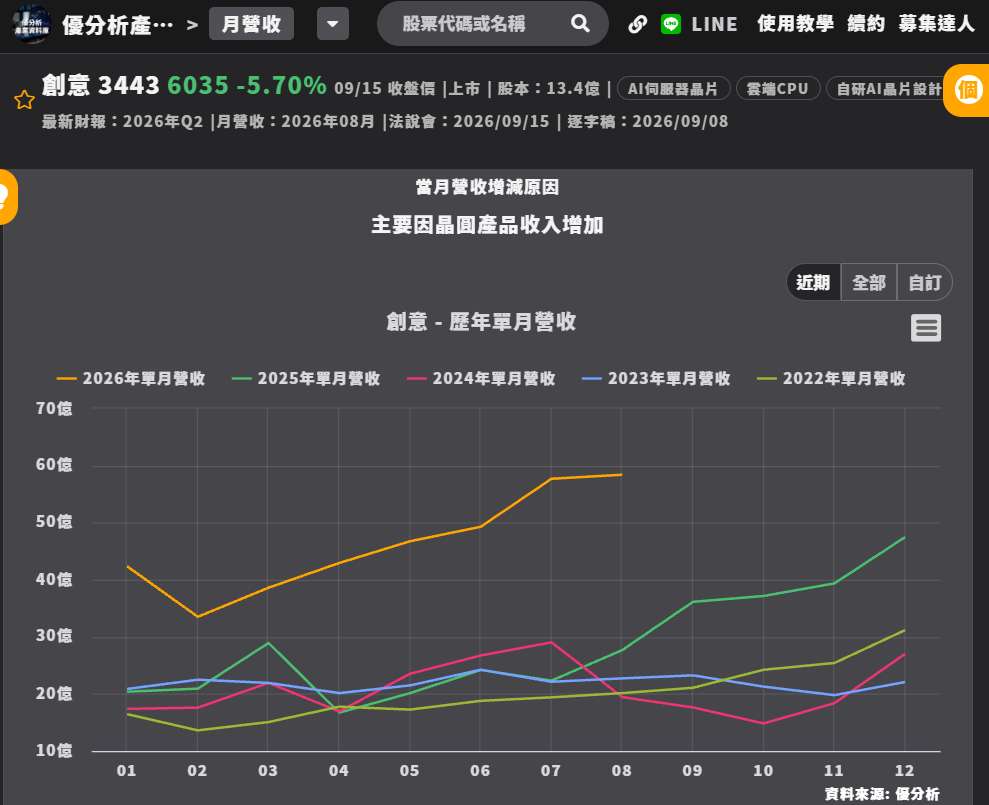
隨著北美雲端服務供應商(CSP)的CPU專案持續放量,加上台積電提供的晶圓產能增加,創意已將2026年全年營收成長目標,由原先的年增36%大幅上修至接近100%。其中,Turnkey量產業務預估年增超過100%,NRE設計服務則預估成長約15%至19%。
不過,相較今年營收是否翻倍,市場更關注的是:創意目前的高速成長能不能延續至2027年?
下一代CPU為何要改成「雙晶粒」?
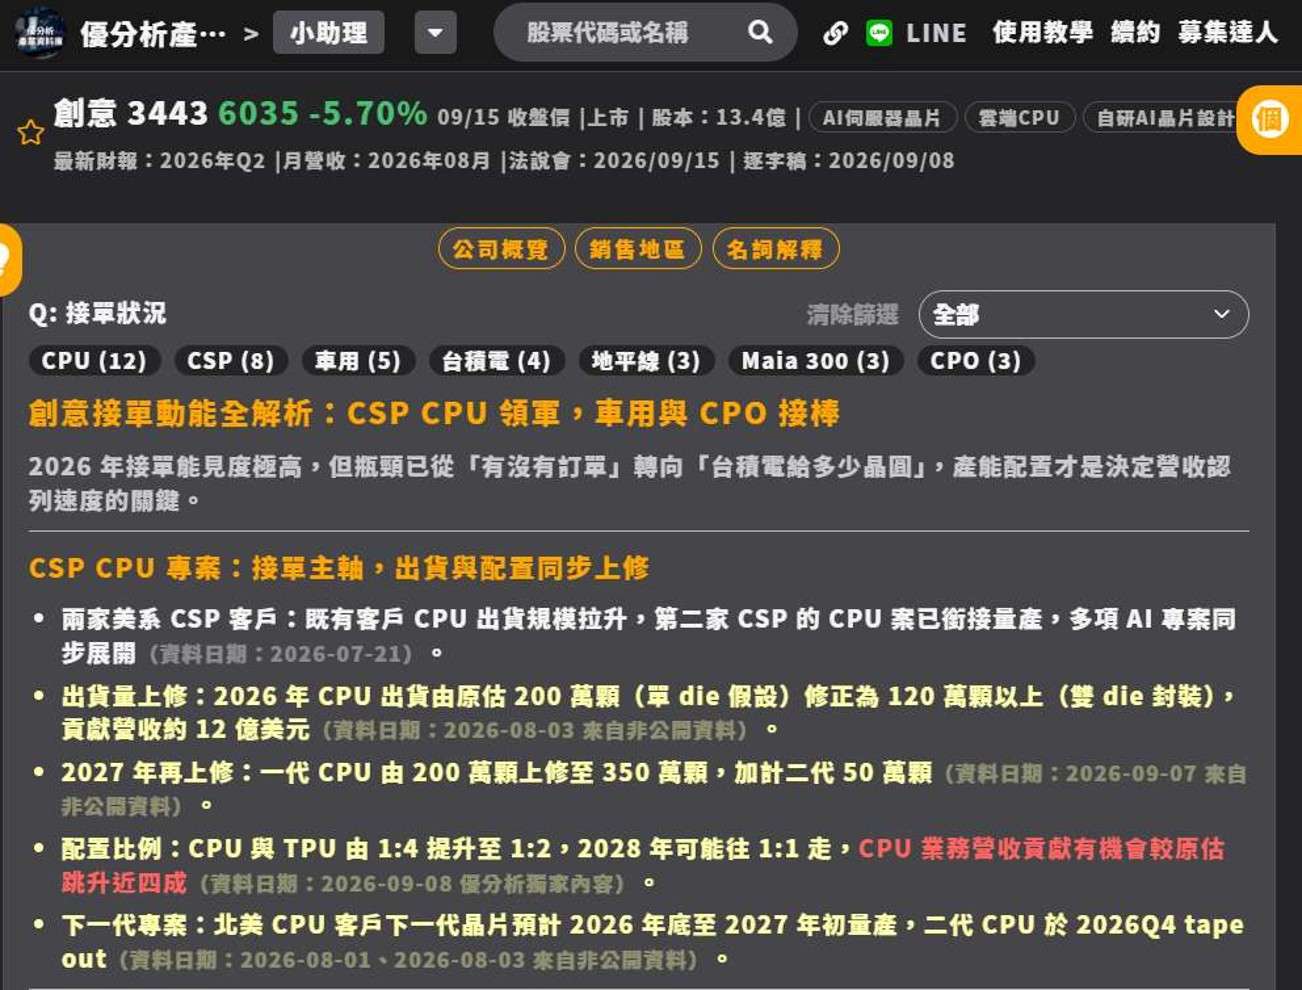
外資指出,創意已取得最大CSP客戶的下一代雙晶粒CPU專案,預計自2026年底開始貢獻營收,2027年放量將更為明顯。
 (圖片來源:優分析產業資料庫)
所謂雙晶粒CPU,可以簡單理解為:過去由單一運算晶粒負責的工作,下一代產品將兩個運算晶粒整合在同一套系統封裝中。隨著晶片規模與運算需求增加,設計不只要處理單顆晶粒本身,還涉及兩顆晶粒之間的高速連接、資料傳輸、功耗管理及先進封裝整合,整體設計複雜度也會提高。
對創意而言,雙晶粒最重要的意義不只是晶片數量增加,而是公司在下一代專案中的參與內容變多,產品平均售價也將高於現有世代。若專案按計畫量產,創意從每一顆CPU取得的營收,有機會高於目前產品。
這也代表,創意與大客戶的合作正從「現有CPU量產」延伸到「下一代CPU共同開發」。當客戶持續沿用同一家ASIC設計服務商,創意不只可以承接後續晶圓與封裝訂單,也有機會參與更多設計環節,提高單一專案的價值。
營收翻倍,為何毛利率反而承壓?
創意目前最大的矛盾是,營收快速成長,毛利率卻不一定同步提高。
 (圖片來源:優分析產業資料庫)
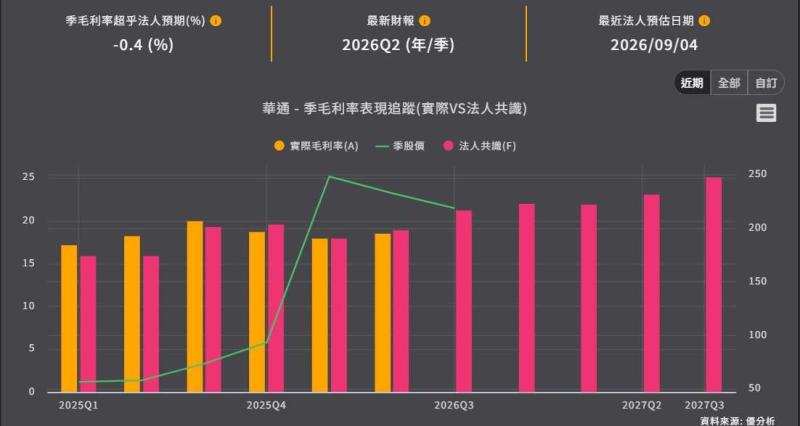
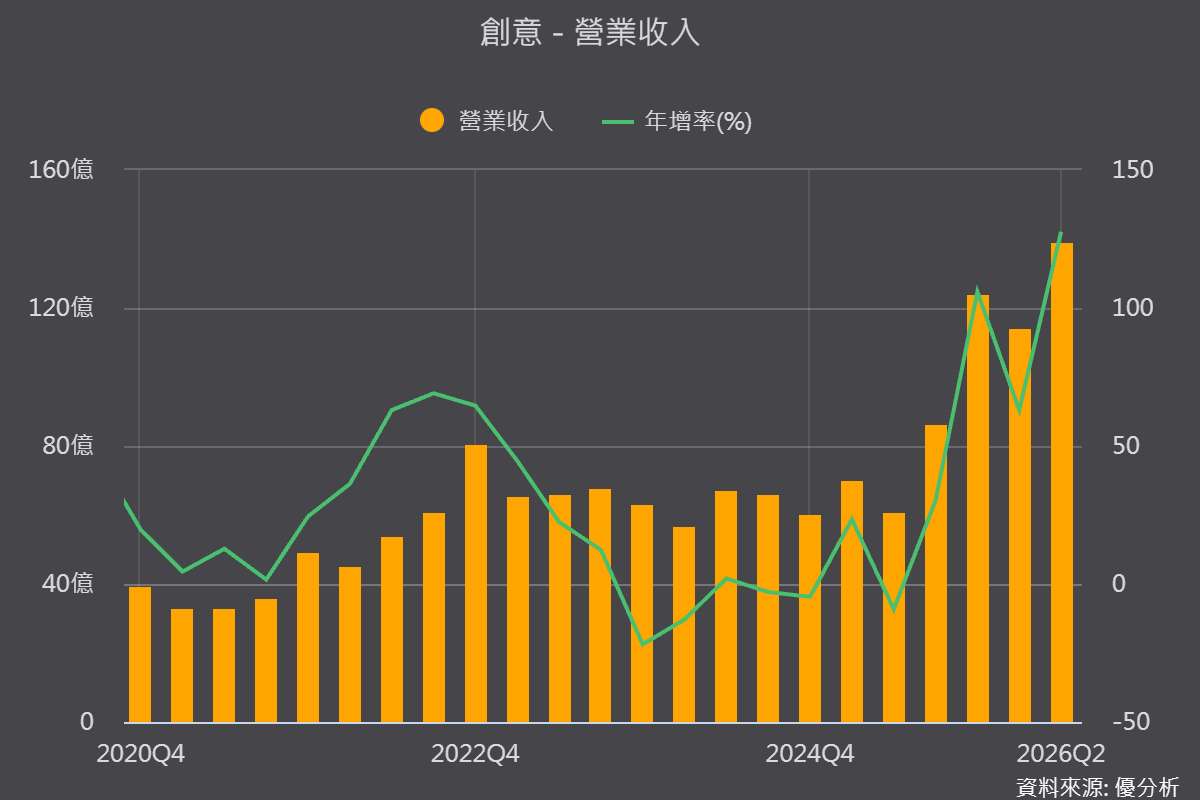
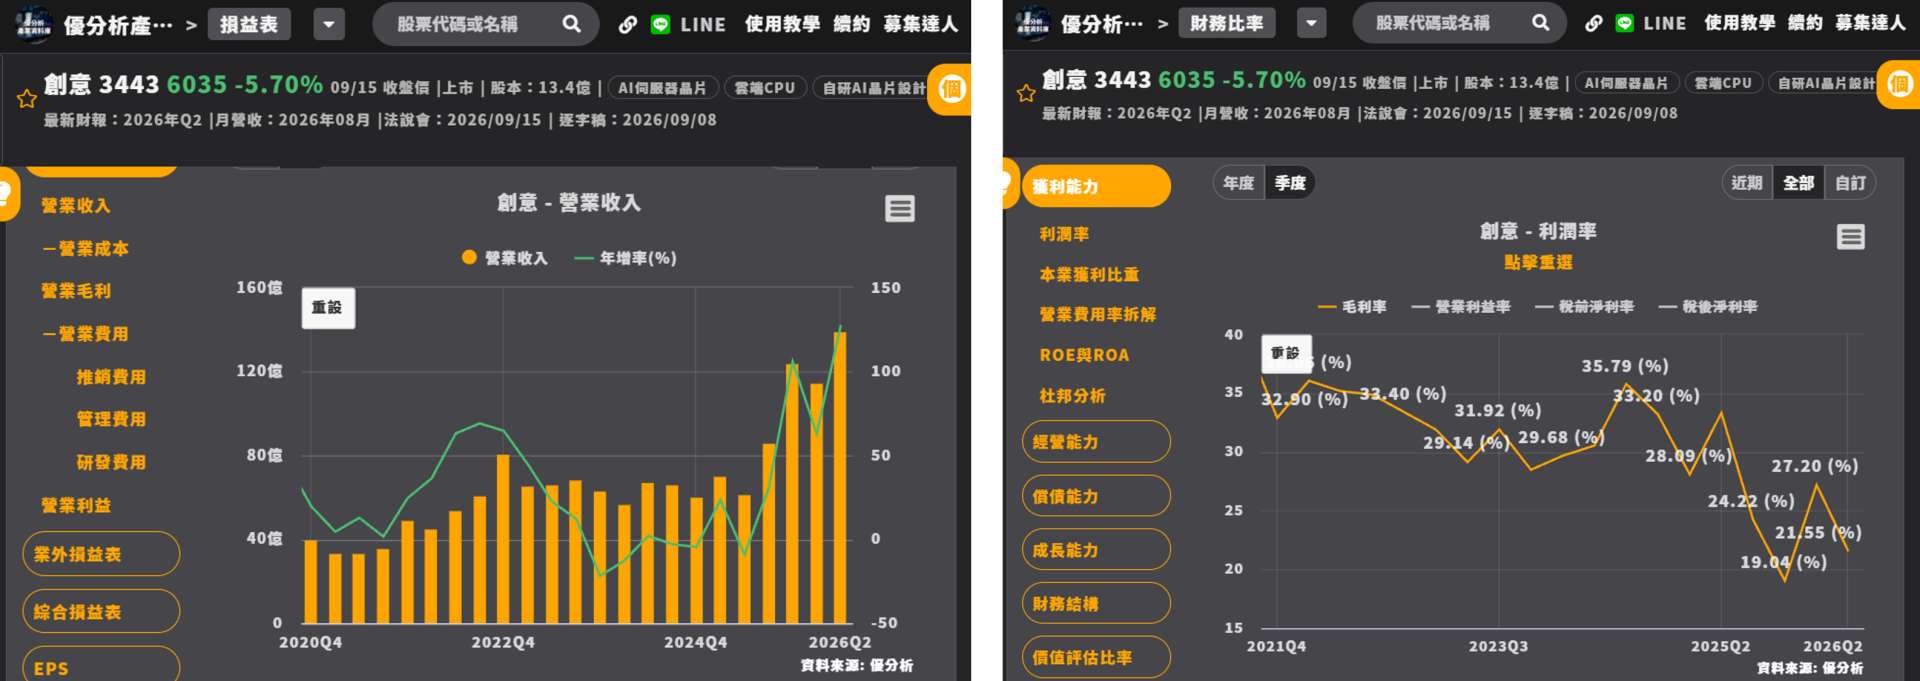
由於今年放量最快的是Turnkey業務,創意需要代客戶採購晶圓、安排封裝及交付成品,雖然可以帶來龐大營收,但毛利率通常低於NRE設計服務。第二季毛利率便由第一季的27.2%降至21.5%,反映產品組合朝低毛利率的量產業務傾斜。
目前最大CPU客戶自行負責較多晶片設計工作,創意參與的環節相對有限,因此現有專案毛利率較低。公司雖然預期2026年全年毛利率仍可守在20%以上,但在Turnkey營收高速成長下,毛利率能否止穩,仍是獲利能否追上營收的關鍵。
下一代雙晶粒CPU因此格外重要。若創意的參與程度與平均售價同步提高,未來營收成長的「含金量」可能優於現有專案;但實際能否改善毛利率,仍須觀察NRE認列、量產規模及產品組合。
除了CPU專案,創意後續還有中國客戶ADAS專案、美國客戶3奈米車用晶片,以及其他CSP的CPU與ASIC專案陸續接棒。共同封裝光學(CPO)方面,公司也預計在2026年底前,採用台積電COUPE平台完成Tape-out,替中長期成長增加新動能。
整體來看,創意2026年的成長主軸,是台積電晶圓供應改善,帶動現有CPU專案大量出貨;2027年的觀察重點,則將轉向雙晶粒CPU能否順利放量,以及更高參與程度與產品單價,能否轉化為更快的獲利成長。
因此,市場接下來要驗證的已不只是創意營收能不能翻倍,而是下一代專案能否讓公司從「出貨量變大」,進一步走向「每一顆晶片的價值提高」。