普鴻重押PQC轉型,2027年成關鍵驗證期
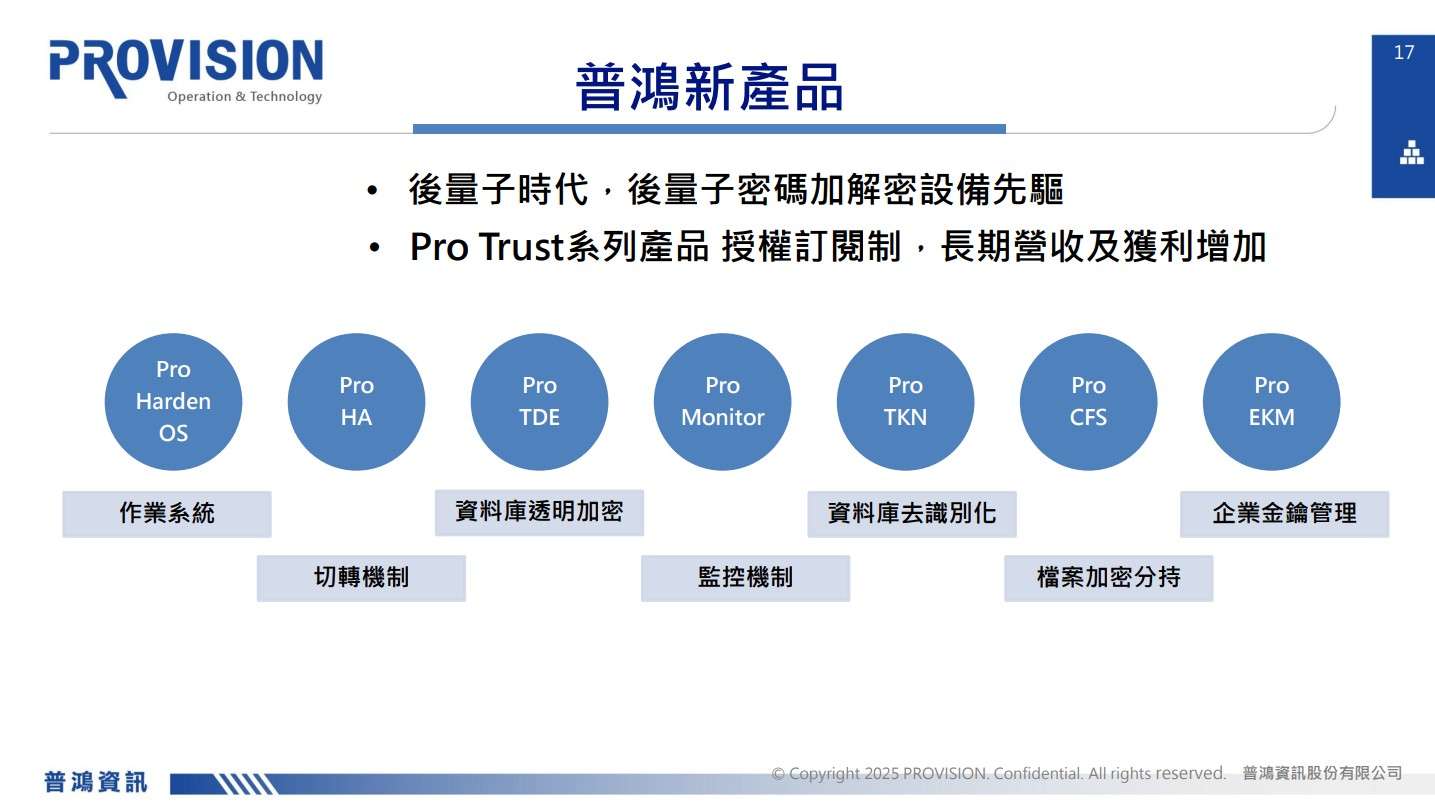
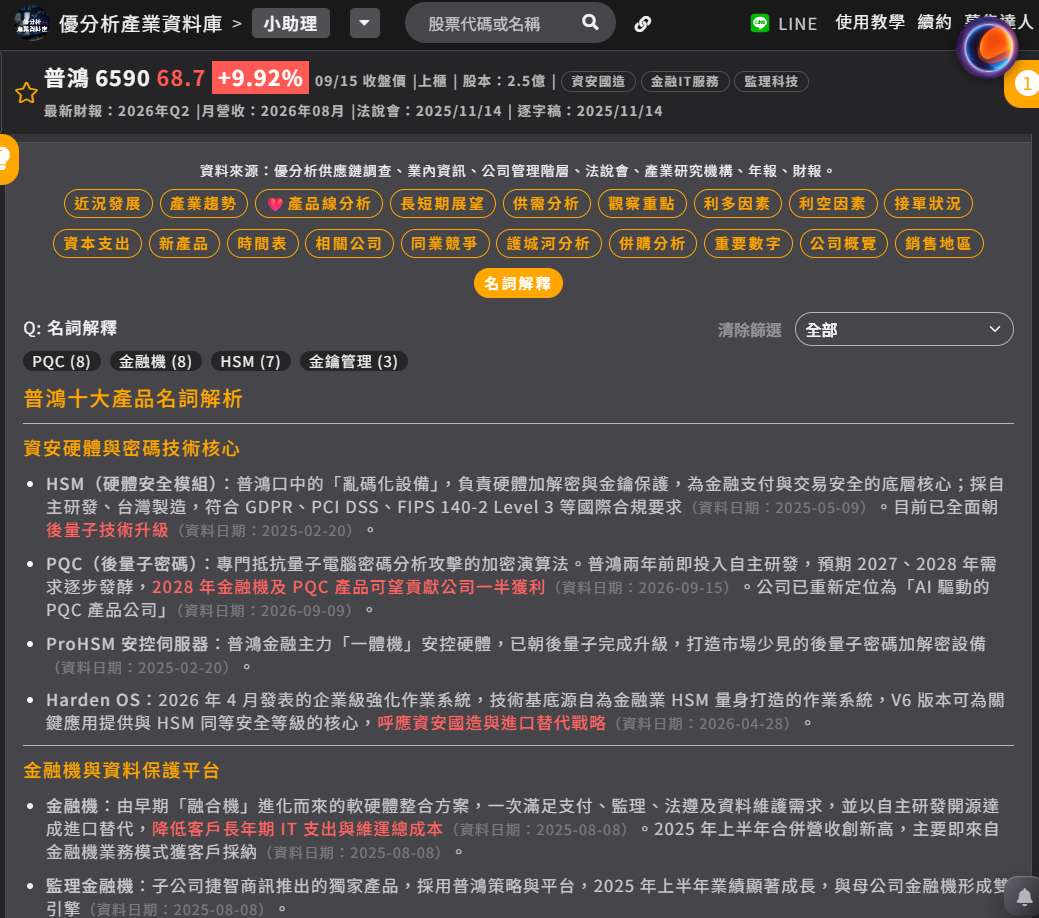
普鴻(6590-TW)過去主要聚焦金融機、資安及監理科技等金融資訊服務,近期則進一步將公司定位轉向「AI驅動的PQC產品公司」。
(資料來源:普鴻法說會簡報)
在PQC布局上,普鴻與中華資安、博士旺、凱特納共同組成穩定幣暨虛擬資產安全聯盟,普鴻主要負責HSM金鑰管理及金融核心系統介接。
PQC主要用於因應未來量子電腦可能對現有加密機制帶來的安全風險。隨著量子運算發展時程受到市場關注,企業提前進行密碼系統升級的需求也逐漸浮現,成為普鴻布局新產品市場的背景之一。
既有金融業務仍是目前主要營收來源
雖然PQC成為公司新的發展方向,但現階段真正貢獻營收與獲利的仍是既有金融相關業務。
其中,支付應用在台灣市場具有一定市占,已有包括本國銀行及外商銀行在台分行等金融機構採用。普鴻2025年全年營收6.64億元,年增約13%,EPS為5.12元;2026年前8月累計營收則年增12.46%,既有業務維持成長。
不過,公司也指出支付應用市場的整體成長空間有限,因此未來營收成長能否進一步加速,將取決於金融既有業務之外,新產品能否逐步貢獻收入。
存貨、合約負債同步增加,後續出貨值得觀察
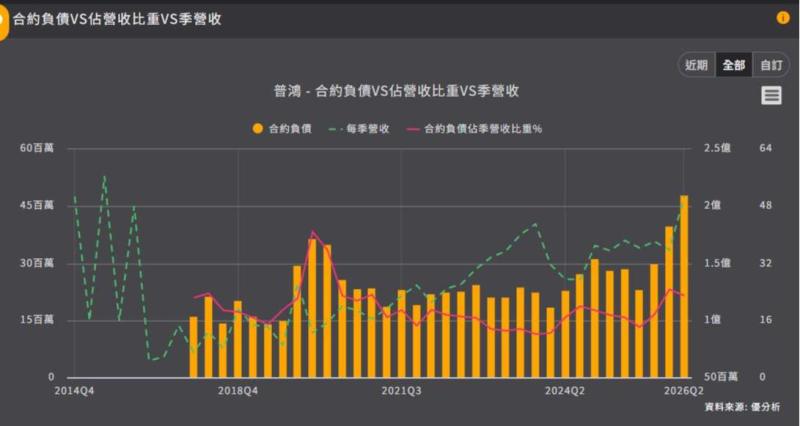
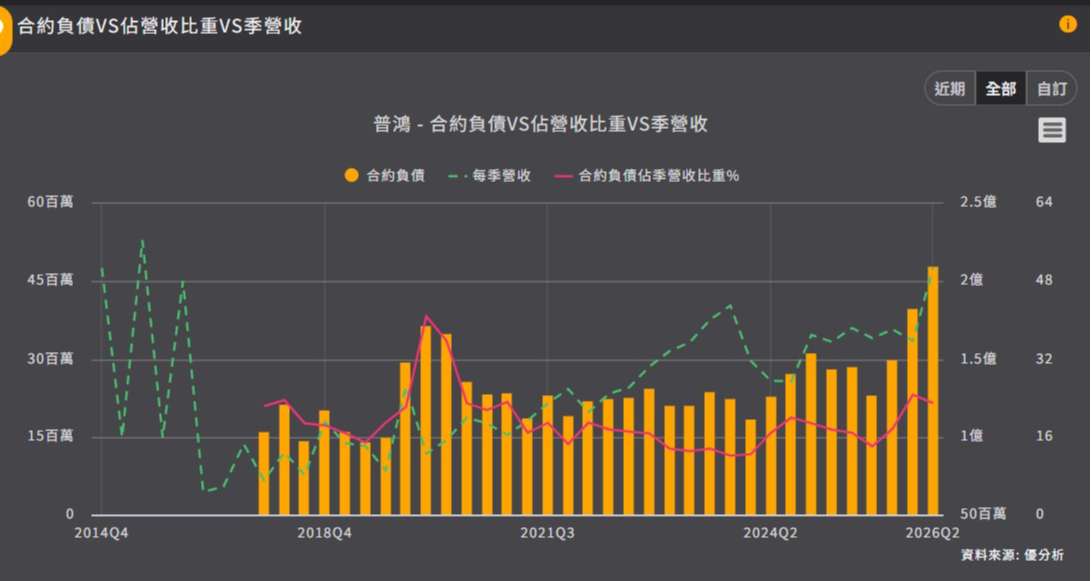
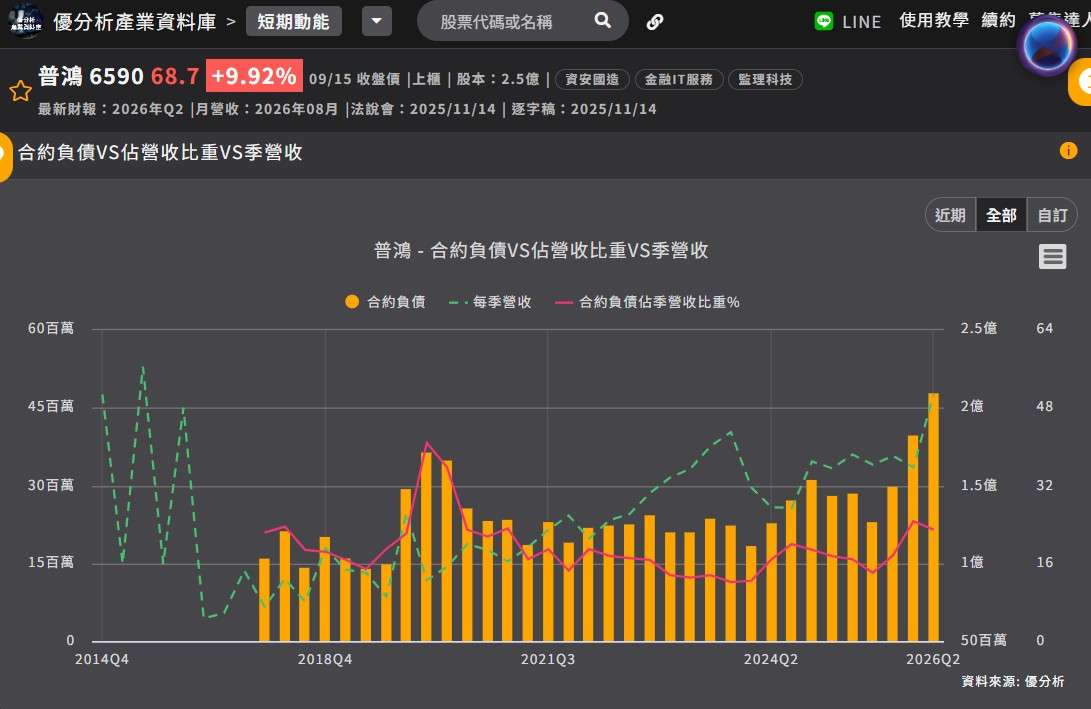
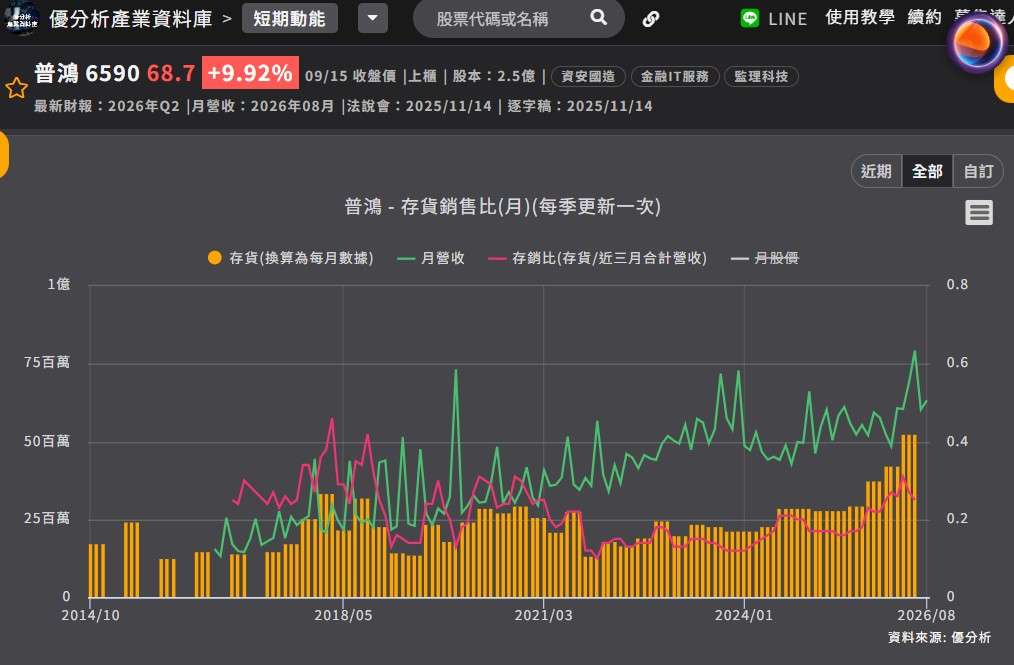
普鴻近期資產負債表的變化值得留意。2026年第2季存貨達5,227萬元,較2025年同期2,783萬元增加約88%;合約負債則由2,862萬元增加至4,793萬元,年增約68%,合約負債占營收比重也由16.84%提高至22.96%。
(資料來源:優分析產業資料庫)
存貨與合約負債同步增加,可能反映公司因應訂單及未來出貨進行備貨,合約負債增加則代表已收取客戶款項、但相關履約義務尚未完全完成。
後續若產品與專案依照進度交付,相關數字有機會逐步反映在營收;反之,若出貨時程延後,存貨水位也將成為後續需要觀察的項目。
(資料來源:優分析產業資料庫)
PQC產品布局擴大,研發投入仍是後續觀察重點
普鴻目前規劃的PQC產品涵蓋加密資產盤點、憑證生命週期管理、企業金鑰管理、加密敏捷中台及密碼物料清單等領域,目標從既有金融資訊服務,逐步延伸至可複製的資安產品。
不過,從目前研發投入來看,2025年研發費用約2,626萬元,占營收3.96%,高於2024年的3.84%,但整體研發費用率仍維持在4%以下。
因此,未來PQC業務能否由專案服務進一步轉向產品化與訂閱模式,將是公司轉型過程的重要觀察點。
2027年成PQC商業化關鍵期
普鴻目前的PQC布局仍處於產品開發與市場推進階段,2026年的營收主要仍由既有金融業務支撐。真正值得觀察的是2027年,PQC產品能否開始出現較明確的授權、訂閱或專案收入。
公司提出2028年PQC相關業務貢獻一半獲利的目標,後續仍需要透過產品落地與實際營收逐步驗證。此外,普鴻2026年第2季毛利率約40.21%、營益率約13.71%,若新產品初期投入增加,也可能對短期費用率及獲利率造成影響。
因此,接下來市場觀察重點將集中在PQC產品實際商業化進度、研發投入、訂單轉換速度,以及新業務對營收與獲利的實際貢獻。這些數字,將逐步反映普鴻從金融資訊服務商轉向PQC產品公司的轉型進度。
(資料來源:優分析產業資料庫)