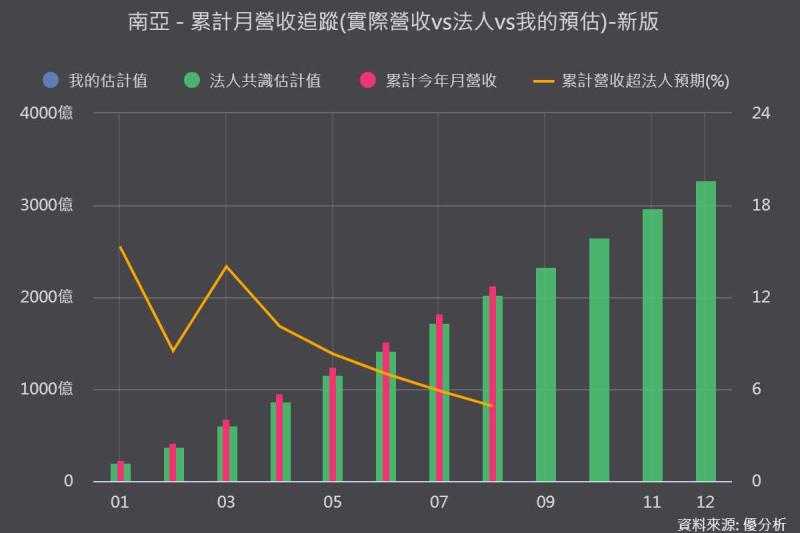
南亞(1303-TW)電子材料營收占比衝破六成、擺脫傳統塑化股包袱。市場現在關注:這波由高階材料帶動的評價重估行情,究竟能續航多久?核心答案不在於已反映在財報上的漲價效益,而是在於M9、M10高階銅箔基板(CCL)的認證落地時間,以及與日東紡合作的玻纖布放量節奏。
認證進度分三層!別把M7/M8與M9/M10混為一談
許多市場訊息將「南亞打入NVIDIA供應鏈」簡化為單一事件,但若從產品階梯來看,認證進度存在明確的時間落差,這也是法人評估獲利爆發點的關鍵依據:
-
M7、M8(準備貢獻): 已順利通過NVIDIA電性及可靠度測試,列入認可材料清單。2026年第四季開始洽談大單並陸續供應,是當前推升高階產品比重的實質主力。
-
M9(關鍵過渡): 目前處於客戶認證階段,預計最快2026年底小量生產,對盈餘的實質貢獻將落在2027年。
-
M10(終極勝負): 2026年第二季起送樣大型CSP客戶,目前全市場僅南亞與另一家台廠進入送樣階段,預計2027年第一季取得初步驗證結果,最快2027年上半年開始出貨。
目前南亞高階(M7以上)產品營收占比仍低於5%,主力出貨仍以中階M4為主。因此,2026年的獲利跳升是由漲價效應與M7/M8帶動;真正要看到高階占比翻倍、毛利率再次結構性跳升,時間點必然落在2027年。
M10為何是勝負分水嶺?自研樹脂與成本優勢剖析
M10的意義不只是產品規格升級,而是南亞能否從追趕者躍升為領跑者的門檻。法人估算,CCL從M4升級至M7/M8,單價可提升30%至80%;若進一步升級至M9或M10,單價增幅更可能高達5倍以上。
在技術路徑上,南亞M9與M10採用Low-DK2玻纖布搭配自研的低介電碳氫樹脂。由於關鍵樹脂原料由集團自產自供,當產品進入大規模量產時,南亞將展現優於純CCL廠的供應穩定度與成本控制能力。這也是法人認為其有機會在中長期縮小與台光電(2383-TW)差距的核心原因。
日東紡策略合作發酵,2026下半年玻纖布穩定放量
高階CCL出貨的另一個瓶頸在於上游玻纖布。全球能穩定供應Low-Dk2原紗的廠商極為稀缺,南亞與日東紡(Nittobo)策略合作,由日東紡供應Low-Dk2原紗、南亞負責織造成玻纖布,直接餵養自家的高階CCL產線。
這條供應鏈的時間,從2025年第四季啟動合作,經約三季的認證與試產後,2026年下半年正式進入穩定放量期,2027年更將參與日東紡20%特殊玻纖布織造,詳細時間軸看下圖「優分析 AI Insight」。玻纖布的及時放量,直接解決了高階CCL擴產的瓶頸,成為支撐電子材料營益率維持在近兩成高檔的關鍵底氣。
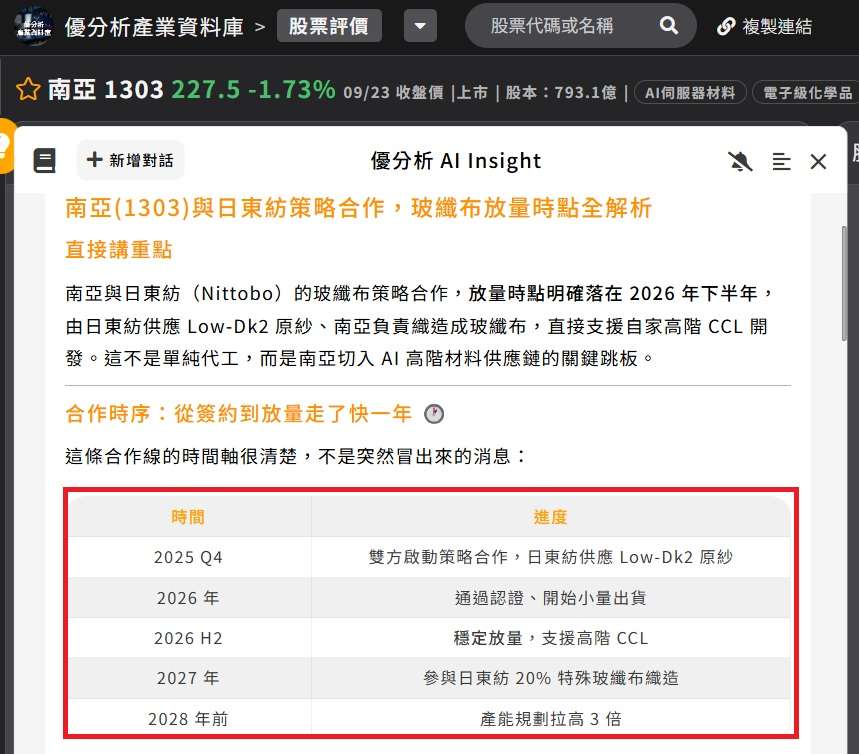
(資料來源:優分析產業資料庫)
2027年驗證期:投資人需關注的潛在風險
雖然轉型高階材料路線明確,但投資人在觀察2027年獲利兌現時,仍需密切留意三項變數:
第一,認證時程延宕風險。M9與M10主要面對大型CSP與伺服器OEM,驗證週期長且嚴苛,若時程遞延,2027年的成長高點將隨之延後。
第二,產能轉移節奏。南亞目前CCL產線多被中低階品項占滿,高階產線騰退與良率爬坡仍需時間。
第三,大中華區傳統石化業務復甦緩慢,若基礎化學品價格再次劇烈波動,仍可能對整體獲利產生短期干擾。
整體而言,2026年是南亞確認質變的起點,而2027年M9與M10能否順利放量接棒,才是決定其業績能否爆發的真正關鍵。